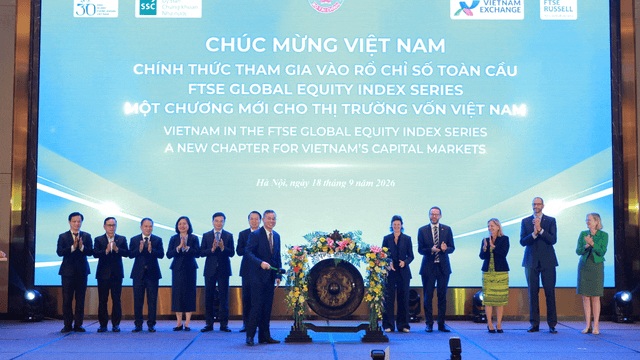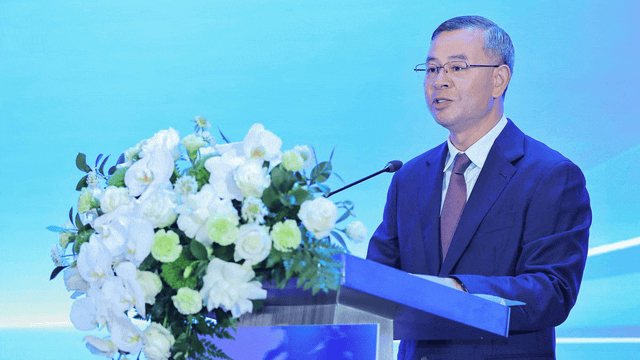
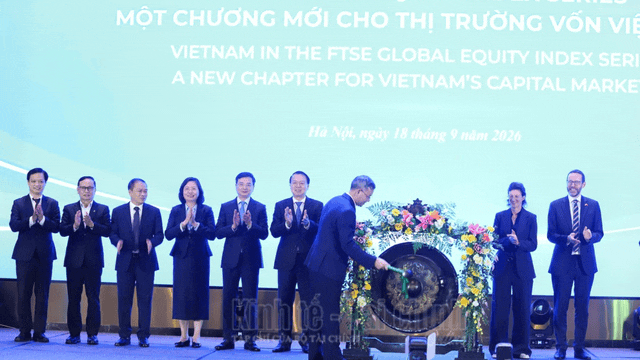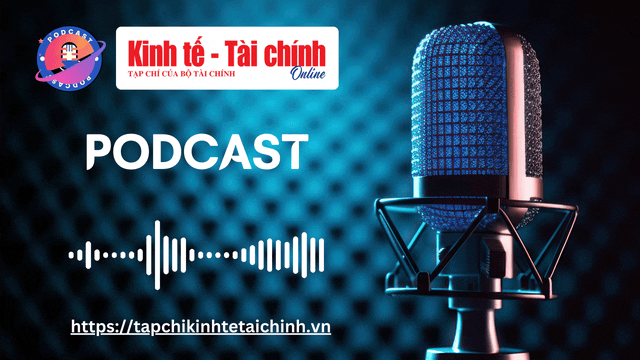
Nâng hạng mở rộng không gian phát triển cho thị trường chứng khoán Việt Nam
Theo ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco, nâng hạng thị trường chứng khoán Việt Nam là điểm khởi đầu cho giai đoạn phát triển sâu hơn.


| Đổi mới văn hóa quản trị – Chìa khóa để doanh nghiệp việt hấp dẫn dòng vốn ngoại Cổ phiếu ngành điện sẽ tăng trưởng bứt phá, định giá còn rộng dư địa trong năm 2026? |
 |
| Nâng chuẩn an toàn tài chính, hỗ trợ nhà đầu tư kiểm soát rủi ro. Ảnh ST. |
Khung an toàn mới: đặt lại nền tảng quản trị rủi ro
Ngày 27/10/2025, Bộ Tài chính công bố quy định sửa đổi về tỷ lệ an toàn tài chính (ATTC) đối với công ty chứng khoán, mở ra một bước điều chỉnh quan trọng trong cách kiểm soát rủi ro trên thị trường. Ngưỡng ATTC tối thiểu 180% vẫn được giữ nguyên, nhưng "thước đo" rủi ro đã trở nên chặt chẽ hơn khi trọng tâm chuyển từ việc đạt một mốc kỹ thuật sang kiểm soát sát hơn chất lượng tài sản và mức độ tập trung rủi ro trên bảng cân đối.
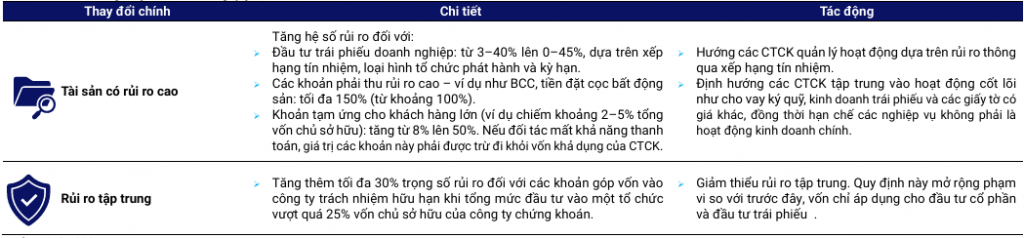
Hình 1: Tóm tắt những thay đổi chính trong quy định sửa đổi
 |
Nguồn: Bộ Tài Chính, VIS Rating |
Theo VIS Rating, trọng số rủi ro đối với trái phiếu doanh nghiệp, nhóm tài sản chiếm tỷ trọng lớn trong hoạt động tự doanh của nhiều công ty chứng khoán được nâng tối đa từ 40% lên 45% và gắn chặt với kết quả xếp hạng tín nhiệm của tổ chức phát hành. Sự điều chỉnh này khiến chi phí vốn giữa các nhóm trái phiếu bắt đầu phân hóa rõ rệt, thay vì cùng đứng chung một mặt bằng như trước.
Cùng với trái phiếu, các khoản tạm ứng lớn cho khách hàng cũng được nâng hệ số rủi ro từ 8% lên 50%. Với mức điều chỉnh này, kênh tạm ứng từng được coi là "đường vòng" cấp vốn sẽ không còn dễ dãi về vốn, buộc các công ty chứng khoán phải cân nhắc kỹ hơn giữa lợi nhuận kỳ vọng và yêu cầu an toàn tài chính.
Đáng chú ý, hợp đồng hợp tác kinh doanh (BCC), công cụ từng được tận dụng để tài trợ cho các dự án có mức độ rủi ro cao bị áp trọng số rủi ro tối đa tới 150%, thuộc nhóm cao nhất trong toàn bộ danh mục. Phần vốn góp vào công ty trách nhiệm hữu hạn cũng được đưa vào giới hạn đầu tư với một tổ chức; nếu vượt ngưỡng, phần vượt phải chịu thêm 30% trọng số rủi ro. Những khoản đầu tư mang tính nắm giữ dài hạn, thanh khoản thấp vì vậy trở nên "đắt vốn" hơn rõ rệt.
Một thay đổi quan trọng khác là các khoản đầu tư mất khả năng thanh toán buộc phải trừ trực tiếp khỏi vốn khả dụng, thay vì chỉ phản ánh ở phía tài sản như trước. Khi những rủi ro tiềm ẩn không còn "nằm yên" trên bảng cân đối mà chuyển thành sức ép trực tiếp lên năng lực vốn, kỷ luật tài chính tại các công ty chứng khoán được siết chặt thêm một bước.
Nhìn tổng thể, khung ATTC sửa đổi cho thấy định hướng nhất quán của cơ quan quản lý là nâng chuẩn quản trị rủi ro, tăng cường kỷ luật vốn và định hình lại nhịp tăng trưởng của thị trường theo hướng thận trọng hơn.
Tài sản tăng nhanh, áp lực tái cơ cấu danh mục hiện rõ
Sau giai đoạn mở rộng nhanh về quy mô, bảng cân đối của nhiều công ty chứng khoán đang bước vào giai đoạn điều chỉnh. Dữ liệu giai đoạn 2020 đến 9 tháng đầu năm 2025 cho thấy tổng tài sản của 30 công ty chứng khoán lớn nhất thị trường tăng trưởng bình quân 34% mỗi năm, con số phản ánh khá rõ một chu kỳ tăng trưởng nóng.
Bức tranh tổng thể về nhóm 30 công ty chứng khoán quy mô lớn cho thấy cấu trúc thị trường đang được phân hóa rõ theo các nhóm gắn với ngân hàng, khối tư nhân nội địa và một số doanh nghiệp có vốn ngoại. Xét theo quy mô tài sản, nhóm công ty chứng khoán liên kết ngân hàng chiếm tỷ trọng đáng kể, qua đó lý giải vì sao mỗi đợt tăng vốn lớn của nhóm này thường kéo quy mô tài sản toàn ngành tăng nhanh.
Động lực chính của làn sóng mở rộng bảng cân đối đến từ cho vay ký quỹ, đầu tư trái phiếu doanh nghiệp và các khoản phải thu phát sinh từ hợp tác đầu tư, hợp tác kinh doanh. Trong bối cảnh lãi suất giảm, thanh khoản dồi dào và tâm lý thị trường tích cực, việc gia tăng cho vay ký quỹ và mua trái phiếu doanh nghiệp từng mang lại kết quả lợi nhuận khả quan cho nhiều công ty chứng khoán.
Tuy nhiên, mặt trái của giai đoạn tăng trưởng nhanh cũng dần lộ rõ. Những vướng mắc pháp lý tại các dự án bất động sản, hạ tầng, năng lượng tái tạo, cùng với tình trạng chậm thực hiện nghĩa vụ thanh toán trái phiếu của một số doanh nghiệp lớn trong hai năm gần đây đã khiến rủi ro tín dụng gia tăng. Các khoản phải thu từ BCC, đầu tư vào pháp nhân dự án và trái phiếu kém thanh khoản trở thành điểm nghẽn trên bảng cân đối, kéo theo áp lực trích lập dự phòng và nguy cơ bào mòn lợi nhuận.
Trong ba năm trở lại đây, thị phần của nhóm công ty chứng khoán liên kết ngân hàng tư nhân tiếp tục mở rộng, chủ yếu nhờ các đợt tăng vốn và đẩy mạnh cho vay, đầu tư trái phiếu. Khi dòng vốn tập trung vào một nhóm khách hàng doanh nghiệp lớn, rủi ro tập trung và khả năng lan truyền rủi ro giữa ngân hàng – chứng khoán – doanh nghiệp cũng trở nên rõ nét hơn.
Chính trong bối cảnh đó, khung ATTC sửa đổi được xem là "phanh kỹ thuật" quan trọng, buộc các công ty chứng khoán phải chủ động tái cơ cấu danh mục, giảm dần các khoản phải thu dài hạn và BCC với doanh nghiệp có dòng tiền yếu, ưu tiên tài sản có chất lượng cao hơn và minh bạch hơn, đồng thời bớt phụ thuộc vào đòn bẩy và các cấu trúc cấp vốn gián tiếp.
Tác động phân hóa và vai trò tham chiếu của xếp hạng tín nhiệm
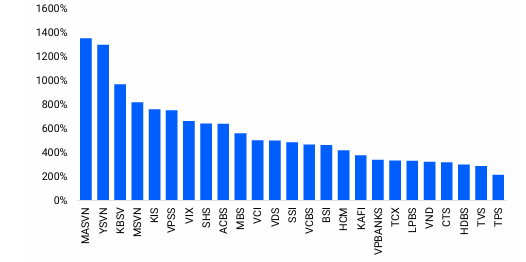
Trong ngắn hạn, tác động của khung ATTC mới tới hoạt động kinh doanh của các công ty chứng khoán được đánh giá là không quá đột ngột, khi phần lớn doanh nghiệp trong mẫu nghiên cứu vẫn duy trì tỷ lệ ATTC cao hơn đáng kể so với ngưỡng tối thiểu 180%, nhiều công ty ở vùng 300–1.000%.
Hình 2: Phần lớn các công ty có tỷ lệ ATTC vượt mức tối thiểu 180% tại 6 tháng 2025
 |
| Nguồn: Dữ liệu doanh nghiệp, VIS Rating |
Nhóm công ty chứng khoán tập trung vào cho vay ký quỹ và tự doanh cổ phiếu có thanh khoản cao như Công ty chứng khoán MB (MBS) hay Công ty chứng khoán Sài Gòn - Hà Nội (SHS) tiếp tục duy trì tỷ lệ ATTC quanh 550- 650% trong 6 tháng đầu năm 2025, qua đó vẫn còn dư địa hoạt động trong điều kiện kiểm soát rủi ro. Ở chiều ngược lại, những công ty nắm giữ tỷ trọng lớn trái phiếu doanh nghiệp và các khoản phải thu từ hợp tác kinh doanh như Công ty chứng khoán VNDIRECT hay Công ty chứng khoán Tiên Phong (TPS) chịu áp lực rõ nét hơn trong việc nâng cao bộ đệm vốn và điều chỉnh lại cơ cấu danh mục.
Một điểm mới đáng chú ý trong khung ATTC sửa đổi là việc xếp hạng tín nhiệm do các tổ chức trong nước hoặc quốc tế thực hiện được sử dụng làm căn cứ tham chiếu để xác định hệ số rủi ro đối với đầu tư trái phiếu doanh nghiệp. Theo đó, cùng là trái phiếu nhưng mức "tiêu hao vốn" sẽ khác nhau tùy theo mức độ rủi ro của tổ chức phát hành, buộc các công ty chứng khoán phải lựa chọn danh mục đầu tư cẩn trọng hơn thay vì mở rộng theo số lượng như trước.
Việc xếp hạng tín nhiệm được đưa vào khung ATTC mới không mang ý nghĩa "chấm điểm" doanh nghiệp, mà là cách cơ quan quản lý bổ sung thêm một thước đo kỹ thuật để phân hóa rủi ro trong quản trị vốn. Trên thực tế, đây chỉ được xem là lớp tham chiếu bổ trợ, trong khi hoạt động thẩm định và quyết định đầu tư vẫn phụ thuộc vào đánh giá độc lập của từng công ty chứng khoán và diễn biến của thị trường.
Về dài hạn, khi xếp hạng tín nhiệm ngày càng được lồng ghép sâu hơn vào các chuẩn mực an toàn tài chính và khuôn khổ phát hành trái phiếu theo Luật Chứng khoán, thị trường được kỳ vọng sẽ hình thành mặt bằng minh bạch cao hơn về chất lượng tín dụng. Đây là nền tảng để nâng chuẩn quản trị rủi ro, củng cố kỷ luật thị trường và hướng dòng vốn tới những tổ chức phát hành có nền tảng tài chính lành mạnh hơn.