

TP. Hồ Chí Minh duyệt 147 khu đất làm nhà ở thương mại, giao thời hạn hoàn thành cụ thể
TP. Hồ Chí Minh vận dụng Nghị quyết số 171/2024/QH15 của Quốc hội để cho phép thí điểm thêm 147 khu đất sử dụng đất nông nghiệp làm dự án nhà ở thương mại.


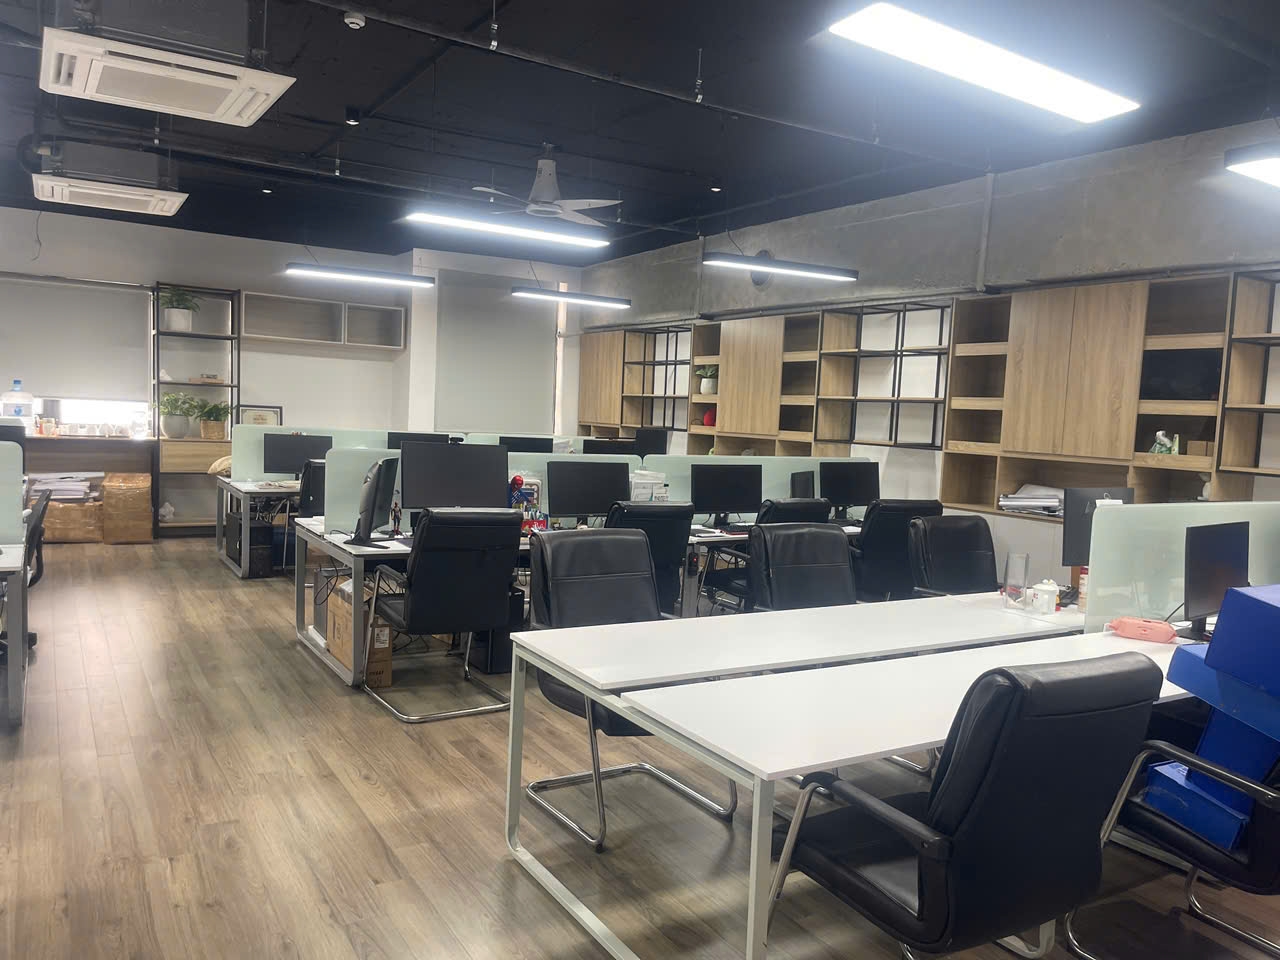 |
| Làn sóng nguồn cung mới nhanh chóng tạo áp lực lên khả năng lấp đầy của thị trường. Ảnh: Thu Hiền |
Nửa đầu năm, thị trường văn phòng Hà Nội khởi sắc khi một số dự án quy mô lớn chính thức đi vào hoạt động, nổi bật tại khu vực Tây Hồ Tây.
Theo dữ liệu của JLL Việt Nam, thị trường ghi nhận nguồn cung mở rộng thêm hơn 95.700 m2 sàn trong nửa đầu năm 2026. Riêng quý II, tổng diện tích văn phòng hạng A và B tăng thêm khoảng 60.000 m2 nhờ dự án IFC Hanoi đi vào vận hành, nâng tổng nguồn cung lên khoảng 2,2 triệu m2.
Ở góc nhìn khác, dữ liệu của CBRE cũng phản ánh xu hướng tương tự. Theo đó, cùng với IFC Hanoi, dự án hạng A Oriental Square chính thức đi vào hoạt động, bổ sung hơn 73.000 m2 diện tích thuê thực tế (NLA), nâng tổng nguồn cung văn phòng toàn thành phố lên khoảng 1,96 triệu m2 NLA. Đây cũng là những dự án đầu tiên đưa khu vực Tây Hồ Tây (Starlake) trở thành điểm đến mới của thị trường văn phòng hạng A.
Làn sóng nguồn cung mới nhanh chóng tạo áp lực lên khả năng lấp đầy của thị trường. Theo JLL, tỷ lệ trống của phân khúc hạng A tăng lên 26,2%, từ mức 16,5% vào cuối năm 2025. Khu vực trung tâm tiếp tục chịu áp lực khi nhiều khách thuê kết thúc chu kỳ hợp đồng và cân nhắc chuyển sang các lựa chọn phù hợp hơn. Dù vậy, hấp thụ ròng toàn thị trường vẫn đạt khoảng 3.200 m2 nhờ nhu cầu tập trung tại các tòa nhà ngoài khu vực trung tâm.
Tương tự, CBRE cũng ghi nhận việc nguồn cung hạng A mới gia nhập thị trường đã kéo tỷ lệ trống bình quân của phân khúc này lên 28,3%, tăng 6,9 điểm phần trăm so với quý trước và tăng 8,4 điểm phần trăm so với cùng kỳ năm ngoái. Trong khi đó, tỷ lệ trống của phân khúc hạng B cải thiện nhẹ theo quý, giảm 0,9 điểm phần trăm nhưng vẫn cao hơn 2,5 điểm phần trăm so với cùng kỳ năm trước, đạt 17,5%.
Nguồn cung gia tăng cũng tạo áp lực nhất định lên mặt bằng giá thuê, đặc biệt ở phân khúc hạng A. Theo JLL, giá thuê gộp hạng A toàn thị trường đạt trung bình 36,8 USD/m2/tháng (tương đương gần 1 triệu đồng/m2/tháng) trong quý II/2026, giảm 0,8% so với quý trước và giảm 0,7% so với cùng kỳ năm trước. Nguyên nhân chủ yếu là các dự án mới tại khu vực ngoài trung tâm có mức giá chào thuê thấp hơn.
CBRE cũng ghi nhận xu hướng tương tự khi giá thuê trung bình của văn phòng hạng A đạt 29,5 USD/m2/tháng, giảm 1,2% theo quý và giảm 1,6% theo năm.
Theo đơn vị này, diễn biến trên chủ yếu xuất phát từ chiến lược giá cạnh tranh của các dự án mới nhằm đẩy nhanh tỷ lệ lấp đầy trong giai đoạn đầu vận hành. Trong khi đó, giá thuê văn phòng hạng B duy trì ổn định ở mức 14,8 USD/m2/tháng so với quý trước và giảm nhẹ 0,7% so với cùng kỳ năm trước.
Mặc dù cạnh tranh gia tăng, nhu cầu thuê văn phòng tại Hà Nội vẫn duy trì ổn định. Theo CBRE, tổng diện tích hấp thụ trong 6 tháng đầu năm 2026 đạt hơn 37.000 m2. Đáng chú ý, các giao dịch mở rộng diện tích chiếm tới 39% tổng diện tích giao dịch lớn, dẫn dắt bởi hai nhóm ngành công nghệ thông tin và tài chính - ngân hàng - bảo hiểm.
Tuy nhiên, tâm lý thận trọng trước các yếu tố bất định của kinh tế toàn cầu khiến nhiều doanh nghiệp kéo dài thời gian cân nhắc trước khi đưa ra quyết định thuê so với các giai đoạn trước.
Trong bối cảnh nguồn cung dồi dào và cạnh tranh ngày càng lớn, các chủ đầu tư cũng bắt đầu có sự phân hóa về chiến lược.
Theo JLL, nhiều chủ đầu tư lựa chọn duy trì mặt bằng giá thuê, đồng thời tập trung nâng cao chất lượng dịch vụ và hướng tới các chứng chỉ công trình xanh nhằm tạo lợi thế cạnh tranh bền vững. Thời gian tới, áp lực cạnh tranh được dự báo sẽ khiến các chủ đầu tư linh hoạt hơn trong chính sách cho thuê thông qua kéo dài thời gian miễn tiền thuê và triển khai các gói ưu đãi để cải thiện tỷ lệ lấp đầy.
Nhìn về dài hạn, cả JLL và CBRE đều cho rằng, áp lực cạnh tranh sẽ tiếp tục gia tăng khi nguồn cung mới vẫn tập trung chủ yếu tại khu vực Tây Hồ Tây. Theo JLL, riêng giai đoạn 2027-2030, khu vực này dự kiến bổ sung gần 260.000 m2 văn phòng hạng A, chiếm khoảng 85% nguồn cung mới của thị trường. Trong khi đó, CBRE dự báo từ nửa cuối năm 2026 đến năm 2028, thị trường sẽ đón thêm khoảng 207.000 m2 NLA văn phòng hạng A.
Việc liên tục đón nhận nguồn cung mới không chỉ tạo thêm nhiều lựa chọn hiện đại cho khách thuê, mà còn buộc các chủ đầu tư phải cạnh tranh toàn diện hơn, không chỉ về giá thuê mà còn ở chất lượng công trình và dịch vụ vận hành.
Các tiêu chuẩn về công trình xanh, hệ thống vận hành thông minh, sức khỏe người sử dụng cùng hệ thống tiện ích ngày càng trở thành yếu tố quan trọng trong quyết định thuê và gia hạn hợp đồng. Những chủ đầu tư chủ động nâng cấp các yếu tố này sẽ có nhiều lợi thế hơn trong việc thu hút và giữ chân khách thuê chất lượng.