Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


Ngân hàng đẩy mạnh bơm vốn
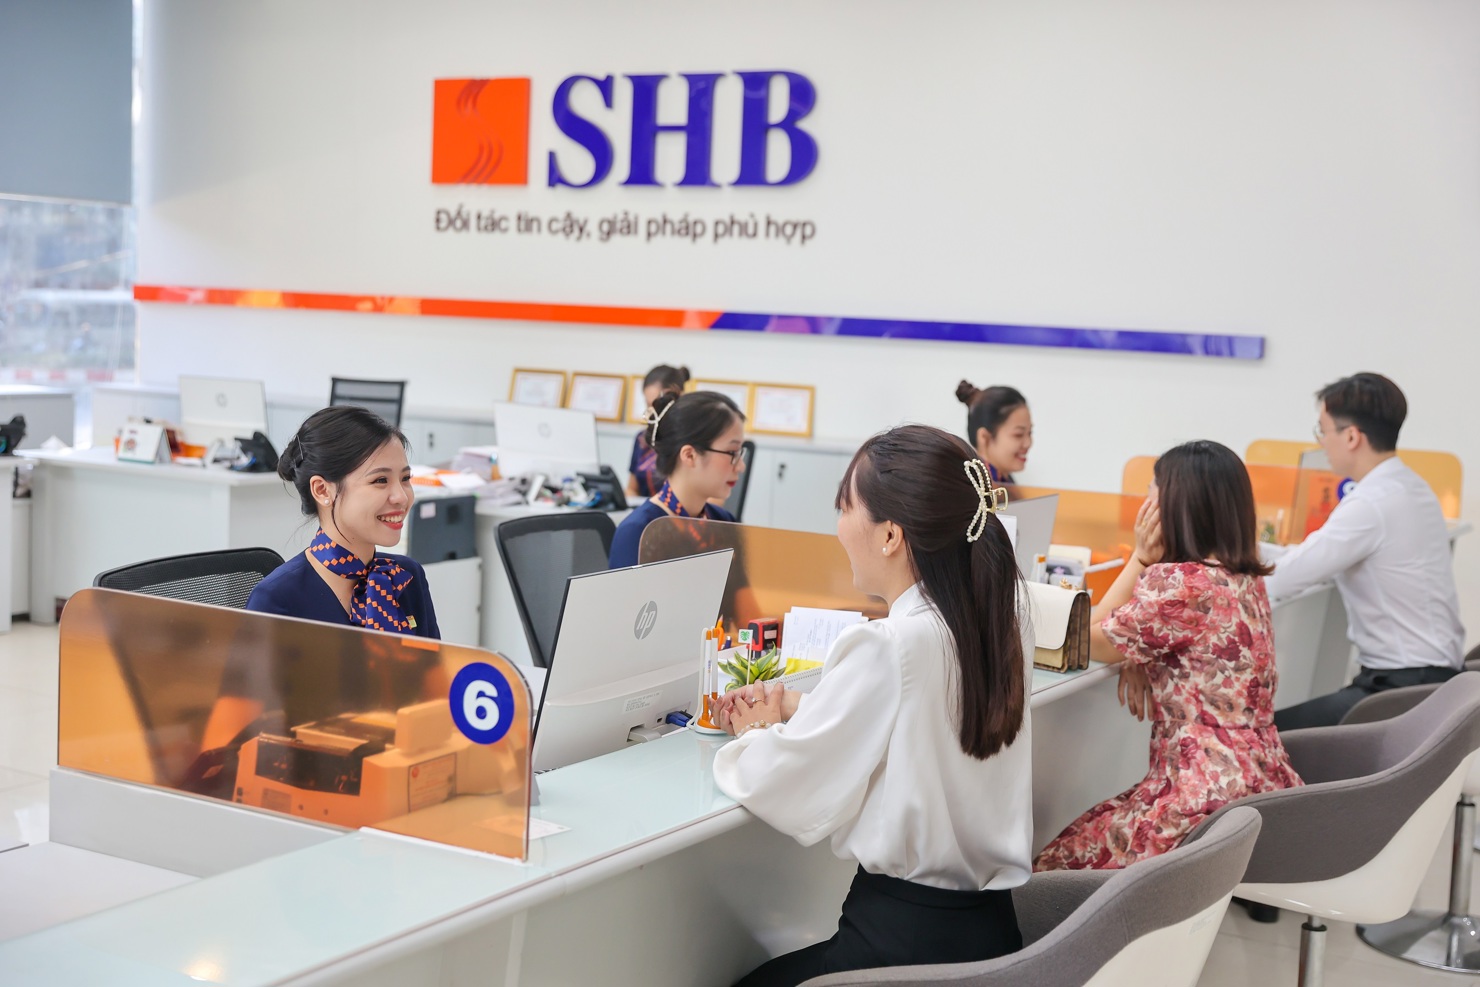
Trong thông tin vừa công bố, SHB cho biết, tính đến cuối tháng 6/2025, tổng tài sản của SHB đạt gần 825.000 tỷ đồng. Trong đó, dư nợ cho vay khách hàng vượt 594.500 tỷ đồng, tăng 14,4% so với đầu năm và tăng mạnh 28,9% so với cùng kỳ năm trước.
Theo thông tin của SHB, tăng trưởng tín dụng được triển khai hiệu quả, đa dạng theo ngành nghề, tập trung lĩnh vực ưu tiên… Nhờ vậy, tổng lợi nhuận trước thuế đạt hơn 8.913 tỷ đồng, tăng 30% so với cùng kỳ năm trước.
MB ghi nhận quy mô dư nợ cho vay của ngân hàng mẹ đạt gần 831.000 tỷ đồng, tăng trưởng 13,1% so với cùng kỳ năm trước, cao hơn mức 10,2% của 6 tháng năm 2024. Vì thế, lợi nhuận trước thuế của riêng ngân hàng này đạt hơn 15.500 tỷ đồng, tăng trưởng 17,9% so với cùng kỳ năm 2024.
Ngoài ra, nhiều ngân hàng ghi nhận mức tăng lên tới hàng chục % như VPBank ghi nhận tăng trưởng tín dụng đạt hơn 842.000 tỷ đồng, tăng 18,6% so với đầu năm và 30,3% so với cùng kỳ, với đóng góp từ cả ngân hàng mẹ và các công ty con. Cho vay khách hàng của NCB ước đạt gần 86.835 tỷ đồng, tăng trưởng 22% so với cuối năm 2024.
Tổng dư nợ cấp tín dụng của BVBank đạt 93.400 tỷ đồng, tăng 29% so với cùng kỳ 2024 và gần 14% so với đầu năm. Trong đó, dư nợ cho vay khách hàng đạt hơn 73,4 nghìn tỷ đồng, tăng gần 8% so với đầu năm.
Cũng ghi nhận tăng trưởng tín dụng ở mức 2 con số còn có Techcombank với mức tăng 12,44% lên hơn 710.000 tỷ đồng. LPBank đạt dư nợ tín dụng gần 368.730 tỷ đồng, tăng 11,2% so với đầu năm.
Dư nợ tín dụng của VIB vượt 356.000 tỷ đồng, tăng 10% so với đầu năm 2025. Tăng trưởng tín dụng của TPBank đạt gần 11,7%, NamABank đạt 14,7%, Kienlongbank tăng 13,2%, PGBank tăng 10,2%... so với đầu năm
Một số ngân hàng ghi nhận mức tăng dưới 10% như: BIDV tăng 6,1%, ACB tăng 9,1%, VietABank tăng gần 9,4%... so với cuối năm 2024.
Theo thống kê của Ngân hàng Nhà nước (NHNN), tính tới cuối tháng 6/2025, tín dụng đã tăng gần 10%, cao gấp 2,5 lần cùng kỳ năm trước. Mức tăng này cũng phù hợp trong bối cảnh Chính phủ đã điều chỉnh mục tiêu tăng trưởng kinh tế ở mức cao, nên tín dụng cũng phải tăng để hỗ trợ hoàn thành mục tiêu.
Bộ đệm vốn mỏng trước việc bỏ room tín dụng
Trao đổi tại toạ đàm mới đây về cơ chế kiểm soát tín dụng, ông Phạm Xuân Hòe - Tổng Thư ký Hiệp hội Cho thuê tài chính Việt Nam cho biết, nếu tín dụng tăng trưởng đúng với nội tại nền kinh tế, phân bổ nguồn lực vào đúng các lĩnh vực quan trọng thì sẽ kích thích tăng trưởng kinh tế. Tuy nhiên, nếu tín dụng chảy vào những ngành rủi ro thì có thể tạo ra bong bóng cho nền kinh tế, gây ra nhiều rủi ro.
NHNN định hướng tăng trưởng tín dụng đạt 16% trong năm 2025, có thể nới hạn mức nếu lạm phát được kiểm soát. Ông Phạm Xuân Hoè cho rằng, tăng trưởng tín dụng cả năm 2025 phải đạt 20% thì mới đạt kỳ vọng tăng trưởng GDP 8,5% như kỳ vọng của Chính phủ. Giai đoạn 2008-2021, tín dụng tăng trưởng nóng khi tốc độ tăng cao gấp 4 lần GDP, còn ở mức tăng gấp đôi như hiện nay là bình thường.
Theo các chuyên gia, vấn đề cốt lõi hiện nay của tăng trưởng tín dụng không còn nằm ở việc tín dụng tăng bao nhiêu, mà là dòng tiền đó đang chảy về đâu, tín dụng được phân bổ và kiểm soát như thế nào để đảm bảo an toàn.
Ngoài ra, vào đầu tháng 7/2025, Thủ tướng Chính phủ đã giao NHNN từng bước dỡ bỏ các biện pháp quản lý hành chính trong phân bổ tín dụng, chuyển sang điều hành theo nguyên tắc thị trường, dựa trên bộ tiêu chí kiểm soát rủi ro tín dụng mang tính khoa học, minh bạch và phù hợp với thông lệ quốc tế.
Tuy nhiên, TS. Nguyễn Quốc Hùng - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhận định, việc bỏ hạn mức tăng trưởng (room) tín dụng cần được thực hiện theo lộ trình thận trọng và có điều kiện rõ ràng.
Bởi hiện nay, “sức khoẻ” hệ thống ngân hàng dừ đã được cải thiện, việc xử lý nợ xấu đã có những bước tiến mới… nhưng hệ số an toàn vốn (CAR) hiện tại của nhiều ngân hàng Việt Nam mới chỉ ở mức 10 - 12%, thấp hơn nhiều so với các chi nhánh ngân hàng nước ngoài đang hoạt động tại Việt Nam.
Ông Nguyễn Quang Thuân - Chủ tịch FiinGroup cũng cảnh báo về "bộ đệm vốn mỏng" của hệ thống ngân hàng Việt Nam.
Điều này có thể tiềm ẩn nhiều rủi ro, nên theo ông Thuân, việc bỏ room tín dụng cần đáp ứng các điều kiện về củng cố cơ chế điều hành lãi suất, nâng cao năng lực tài chính, nâng cấp hệ thống giám sát rủi ro, công bố thông tin minh bạch và phát triển thị trường vốn thay thế.
Mới đây, NHNN ban hành Thông tư số 14/2025/TT-NHNN đưa ra các quy định về các bộ đệm vốn, buộc các ngân hàng phải tăng vốn, giảm cho vay lĩnh vực rủi ro, duy trì một hệ thống kiểm soát nội bộ hiệu quả…
Thông tư này được sẽ mở đường cho việc bỏ room tín dụng, các ngân hàng thương mại đạt Basel III có thể được dỡ bỏ hoàn toàn room tín dụng, còn các ngân hàng có bộ đệm vốn yếu vẫn sẽ chịu sự kiểm soát của NHNN.
Như vậy, nhiều chuyên gia đã nhận định, cơ chế room tín dụng đã hoàn thành sứ mệnh lịch sử, để thị trường chuyển sang giai đoạn mới, chuyển đổi từ tư duy quản lý hành chính sang điều hành dựa trên nguyên tắc thị trường và quản trị rủi ro.
Điều này cần sự vào cuộc quyết liệt và phù hợp của cơ quan quản lý chính sách tiền tệ, điều hành theo tín hiệu thị trường, cùng sự phối hợp với các cơ quan chức năng khác trong phát triển thị trường vốn, lành mạnh hoá thị trường bất động sản, trái phiếu…