10 doanh nghiệp bị phạt gần 1,6 tỷ đồng về chứng khoán
Trong tuần cuối tháng, 26-30/10, 10 doanh nghiệp có thông báo bị xử phạt gần 1,6 tỷ đồng, do vi phạm công bố thông tin, giao dịch cổ phiếu và phân phối trái phiếu.


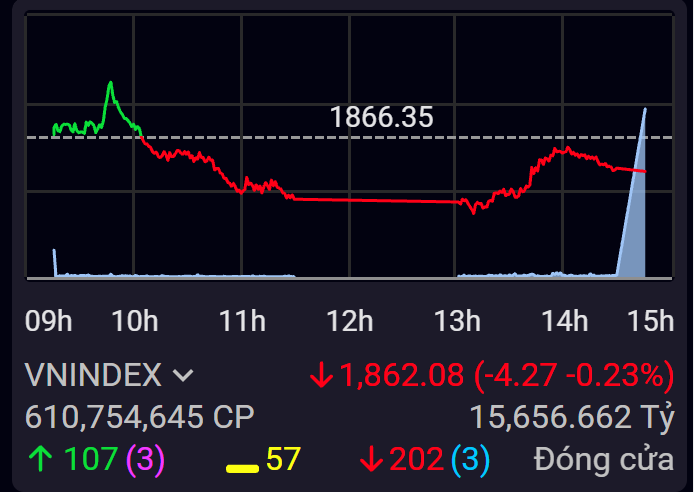 |
| VN-Index xây nền tích lũy trên nền thanh khoản thấp. |
VN-Index khép lại phiên giao dịch ngày 3/7 tại 1.862,08 điểm, giảm 4,27 điểm, tương đương 0,23%, nối dài chuỗi điều chỉnh sang phiên thứ hai liên tiếp. Tuy nhiên, mức giảm của chỉ số không phản ánh đầy đủ diễn biến bên trong thị trường. Biên độ dao động tiếp tục được thu hẹp, thanh khoản duy trì ở mức thấp và dòng tiền vẫn luân chuyển giữa các nhóm ngành cho thấy thị trường đang thiên về trạng thái tích lũy hơn là bước vào một nhịp giảm mới.
Diễn biến trong ngày khá giằng co. Sau khi mở cửa trong sắc xanh nhờ lực đỡ từ một số cổ phiếu vốn hóa lớn, VN-Index nhanh chóng chịu áp lực chốt lời và lùi xuống dưới tham chiếu. Lực cầu xuất hiện ở một số thời điểm giúp chỉ số thu hẹp đà giảm, song áp lực bán gia tăng trong phiên chiều khiến VN-Index đóng cửa trong sắc đỏ. Dù vậy, mức điều chỉnh không quá lớn và thị trường vẫn giữ được vùng dao động quen thuộc quanh 1.860 điểm.
Điểm đáng chú ý là độ rộng thị trường nghiêng khá mạnh về bên bán. Toàn sàn HOSE ghi nhận 202 mã giảm giá, trong khi chỉ có 107 mã tăng và 60 mã đứng giá. Dòng tiền cũng phản ánh sự thận trọng khi khoảng 7.519 tỷ đồng tập trung vào nhóm cổ phiếu giảm giá, cao hơn đáng kể so với khoảng 5.165 tỷ đồng ở nhóm tăng giá. Điều này cho thấy áp lực điều chỉnh đã lan rộng hơn so với hai phiên trước, dù chưa tạo ra trạng thái bán tháo.
Trong bối cảnh dòng tiền chung suy yếu, nhóm chứng khoán tiếp tục là điểm sáng nổi bật. ORS tăng mạnh 6,93%, VDS tăng 6,71%, MBS tăng 4,88%, SHS tăng 2,66% và VND tăng 2,22%, cho thấy dòng tiền đầu cơ vẫn đang ưu tiên các cổ phiếu có tính thị trường cao. Đây cũng là nhóm ngành dẫn dắt trong tuần với mức tăng 5,37%, phản ánh kỳ vọng thanh khoản sẽ cải thiện khi thị trường bước vào giai đoạn cuối năm.
Nhóm hàng không cũng duy trì diễn biến tích cực khi HVN tăng 6,53%, VJC tăng 2,01%, tiếp nối đà hồi phục từ các phiên trước. Động lực từ hai nhóm chứng khoán và hàng không phần nào giúp thị trường giữ được trạng thái cân bằng trong bối cảnh nhiều nhóm ngành khác chịu áp lực điều chỉnh.
Ở chiều ngược lại, nhóm ngân hàng tiếp tục phân hóa và thiếu sự đồng thuận. Một số cổ phiếu như LPB, TCB, BID và VIB điều chỉnh, khiến chỉ số thiếu động lực bứt phá. Trong khi đó, dòng tiền ở nhóm vốn hóa lớn vẫn khá dè dặt khi nhà đầu tư ưu tiên tìm kiếm cơ hội ở các cổ phiếu vốn hóa vừa và nhỏ.
Về mức độ ảnh hưởng đến chỉ số, VHM và HVN là hai cổ phiếu đóng góp tích cực nhất cho VN-Index. Tuy nhiên, lực kéo này không đủ bù đắp áp lực giảm đến từ GAS, LPB, PNJ, BID và VPL. Điều này cho thấy chỉ số vẫn chịu ảnh hưởng đáng kể từ biến động của một số cổ phiếu vốn hóa lớn, dù dòng tiền trên thị trường đã có sự phân hóa rõ nét hơn.
Xét theo nhóm ngành, thị trường ghi nhận sự phân hóa khá mạnh. Trên cơ sở cả tuần giao dịch, chứng khoán (+5,37%), cảng biển (+2,70%) và hàng không (+2,50%) là ba nhóm tăng mạnh nhất. Ngược lại, bất động sản (-3,01%), thép (-0,96%) và xây dựng (-0,57%) chịu áp lực điều chỉnh lớn hơn. Diễn biến này phản ánh xu hướng luân chuyển dòng tiền sang các nhóm ngành có câu chuyện riêng, thay vì tập trung vào nhóm vốn hóa lớn như giai đoạn trước.
Thanh khoản tiếp tục là điểm trừ của thị trường. Giá trị giao dịch trên HOSE chỉ đạt khoảng 15.657 tỷ đồng, thấp hơn các phiên gần đây và thấp hơn đáng kể so với mức bình quân. Lũy kế cả tuần, thanh khoản đạt khoảng 17.434 tỷ đồng, giảm 9,33% so với tuần trước, trong khi khối lượng khớp lệnh thấp hơn khoảng 30,5% so với bình quân 20 tuần. Dòng tiền đứng ngoài quan sát vẫn là đặc điểm nổi bật của giai đoạn hiện nay, khiến các nhịp tăng hay giảm đều diễn ra với biên độ hẹp.
Khối ngoại tiếp tục tạo thêm áp lực khi bán ròng khoảng 804,93 tỷ đồng, nối dài chuỗi rút vốn trong nhiều phiên liên tiếp. Tính chung cả tuần, nhà đầu tư nước ngoài bán ròng gần 2.900 tỷ đồng. VIC vẫn là điểm sáng khi được mua ròng hơn 206 tỷ đồng, bên cạnh MCH khoảng 149 tỷ đồng và HDB khoảng 128 tỷ đồng. Ở chiều ngược lại, VHM bị bán ròng khoảng 617 tỷ đồng, HPG hơn 318 tỷ đồng và VNM khoảng 268 tỷ đồng. Dòng vốn ngoại tiếp tục rút khỏi nhóm cổ phiếu vốn hóa lớn là một trong những nguyên nhân khiến tâm lý thị trường chưa thực sự cải thiện.
Đáng chú ý, trong khi chứng khoán Việt Nam điều chỉnh nhẹ thì nhiều thị trường lớn tại châu Á lại có phiên giao dịch khởi sắc với KOSPI tăng 5,76%, IDX Composite tăng 2,36%, Nikkei 225 tăng 1,53% và Hang Seng tăng 1,18%. Điều này cho thấy áp lực điều chỉnh của thị trường trong nước chủ yếu đến từ các yếu tố nội tại, bao gồm thanh khoản thấp và hoạt động bán ròng kéo dài của khối ngoại, hơn là tác động từ diễn biến quốc tế.
Nhìn rộng hơn, tuần giao dịch từ ngày 29/6 đến 3/7 có thể xem là một nhịp “xây nền” của VN-Index sau hai tuần tăng trước đó. Chỉ số hình thành mẫu nến búa (Hammer) với biên độ dao động hẹp quanh vùng 1.845-1.875 điểm, trong khi thanh khoản duy trì ở mức thấp. Đây là tín hiệu cho thấy bên bán chưa thực sự chiếm ưu thế, nhưng bên mua cũng chưa sẵn sàng đẩy mạnh giải ngân. Nếu dòng tiền tiếp tục duy trì trạng thái thận trọng, VN-Index nhiều khả năng sẽ còn tích lũy trong vùng hiện tại, thậm chí có thể kiểm định lại vùng hỗ trợ quanh 1.840 điểm trước khi tìm kiếm động lực cho một nhịp tăng mới. Trong bối cảnh đó, câu chuyện của từng nhóm ngành và từng cổ phiếu riêng lẻ nhiều khả năng sẽ tiếp tục quan trọng hơn biến động của chính chỉ số.