Dự thảo Thông tư quy định chế độ quản lý, tính hao mòn và trích khấu hao tài sản kết cấu hạ tầng (TSKCHT) do Nhà nước đầu tư, quản lý đang được Bộ Tài chính xây dựng với nhiều nội dung cụ thể, nhằm hoàn thiện khung pháp lý và nâng cao hiệu quả quản lý, sử dụng nguồn lực hạ tầng.
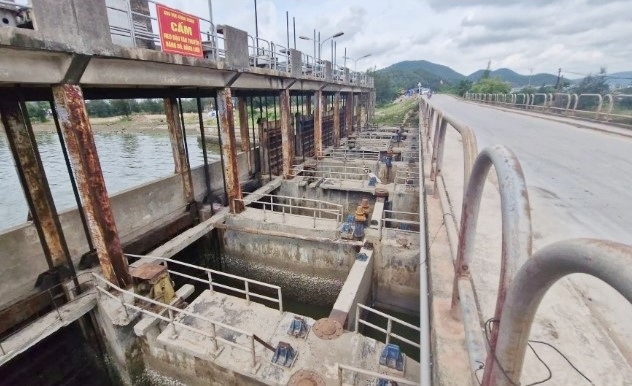 |
| Dự thảo Thông tư được kỳ vọng sẽ tăng cường minh bạch, chuẩn hóa dữ liệu và nâng cao hiệu quả quản lý tài sản kết cấu hạ tầng. |
Quy định chi tiết về nguyên giá và hao mòn tài sản hạ tầng
Tại Mục II của dự thảo (từ Điều 6 đến Điều 12), Bộ Tài chính tập trung quy định về nguyên giá, hao mòn và giá trị còn lại của TSKCHT.
Đối với việc xác định nguyên giá TSKCHT (Điều 6), dự thảo quy định rõ theo từng trường hợp hình thành tài sản. Cụ thể, tài sản được mua sắm và đưa vào sử dụng từ thời điểm Nghị định mới có hiệu lực sẽ xác định nguyên giá theo công thức quy định; trong khi tài sản hình thành từ đầu tư xây dựng sẽ lấy giá trị quyết toán đã được cấp có thẩm quyền phê duyệt làm nguyên giá.
Bên cạnh đó, dự thảo cũng xử lý nhiều tình huống phát sinh trong thực tiễn như: tài sản đã đưa vào sử dụng nhưng chưa được phê duyệt quyết toán; dự án gồm nhiều hạng mục nhưng không quyết toán riêng; trường hợp phải điều chỉnh giá trị theo kết luận thanh tra, kiểm toán; hay các dự án có nội dung đầu tư vào tài sản không thuộc kết cấu hạ tầng.
Đối với tài sản tiếp nhận từ điều chuyển, bàn giao, nguyên giá được xác định theo biên bản bàn giao. Trường hợp tài sản thừa qua kiểm kê hoặc tài sản được tiếp nhận lại sau khi hết thời hạn khai thác, dự án PPP… cũng được quy định cụ thể cách xác định nguyên giá. Ngoài ra, dự thảo cho phép thuê doanh nghiệp thẩm định giá để xác định lại giá trị còn lại và thời gian sử dụng trong trường hợp cần thiết.
Về thay đổi nguyên giá (Điều 7, Điều 8), khi phát sinh biến động, đơn vị quản lý phải lập biên bản nêu rõ lý do, đồng thời xác định lại nguyên giá để làm căn cứ điều chỉnh hao mòn, khấu hao và cập nhật sổ kế toán theo quy định.
Nguyên tắc tính hao mòn được quy định chặt chẽ
Tại Điều 9, dự thảo xác định TSKCHT là tài sản cố định phải tính hao mòn, trừ một số trường hợp đặc thù như tài sản đã được tính chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng hoặc các trường hợp không phải tính hao mòn, khấu hao theo quy định.
Nguyên tắc thực hiện được quy định rõ: việc tính hao mòn được thực hiện mỗi năm một lần vào tháng 12 trước khi khóa sổ kế toán; việc trích khấu hao thực hiện theo tháng đối với tài sản thuộc diện khấu hao toàn bộ; trường hợp vừa tính hao mòn vừa trích khấu hao thì thực hiện theo tháng cho cả hai nội dung.
Đối với danh mục tài sản, thời gian và tỷ lệ hao mòn (Điều 10), Bộ Tài chính đưa ra hai phương án để lấy ý kiến.
Phương án 1 là xây dựng sẵn danh mục và khung thời gian, tỷ lệ hao mòn cho 18 nhóm TSKCHT trên cơ sở kết quả tổng kiểm kê năm 2025. Các danh mục bao phủ nhiều lĩnh vực như hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu công nghệ cao, hạ tầng thương mại, thông tin truyền thông, đô thị, môi trường, đê điều, cảng cá, du lịch, văn hóa, thể thao… và được phân công theo các bộ quản lý chuyên ngành.
Phương án 2 trao quyền cho các bộ quản lý chuyên ngành chủ động ban hành danh mục, thời gian sử dụng và tỷ lệ hao mòn, khấu hao đối với tài sản thuộc lĩnh vực mình quản lý, trên cơ sở mẫu biểu thống nhất. Nguyên tắc là kế thừa các quy định đã có đối với tài sản tương tự, đồng thời bổ sung đối với các loại tài sản mới dựa trên quy định pháp luật chuyên ngành và thực tiễn quản lý.
Bộ Tài chính đề nghị các bộ, ngành, địa phương góp ý để lựa chọn phương án phù hợp trước khi ban hành chính thức.
| Tại Chương IV (Điều 13 và Điều 14), dự thảo Thông tư quy định cụ thể về chế độ kê khai, báo cáo TSKCHT. Theo đó, các đơn vị phải thực hiện báo cáo kê khai lần đầu và báo cáo kê khai bổ sung theo các mẫu biểu thống nhất. Đồng thời, tài sản kết cấu hạ tầng phải được báo cáo định kỳ hằng năm về tình hình quản lý, sử dụng và khai thác. Dự thảo kèm theo hệ thống biểu mẫu chi tiết, bao gồm: báo cáo kê khai lần đầu, kê khai bổ sung, báo cáo tăng giảm tài sản, báo cáo tình hình khai thác, cũng như các báo cáo tổng hợp về quản lý, sử dụng và khai thác tài sản. |