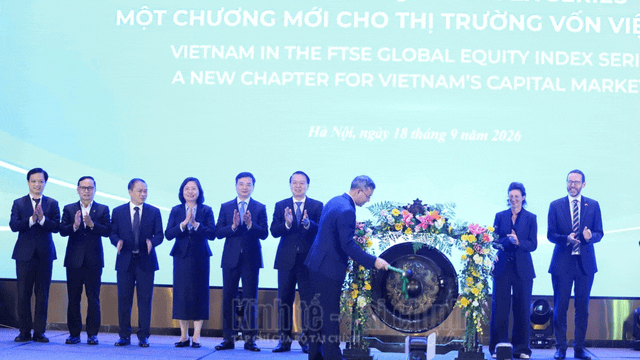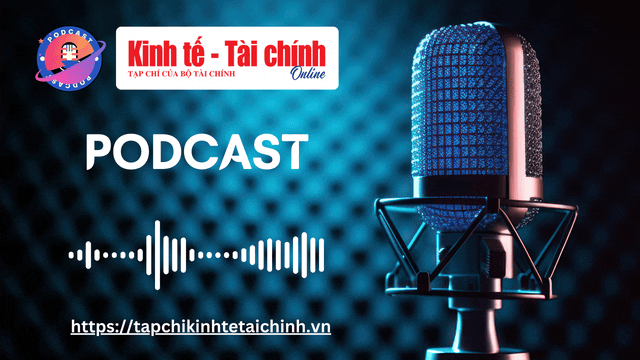
Nâng hạng mở rộng không gian phát triển cho thị trường chứng khoán Việt Nam
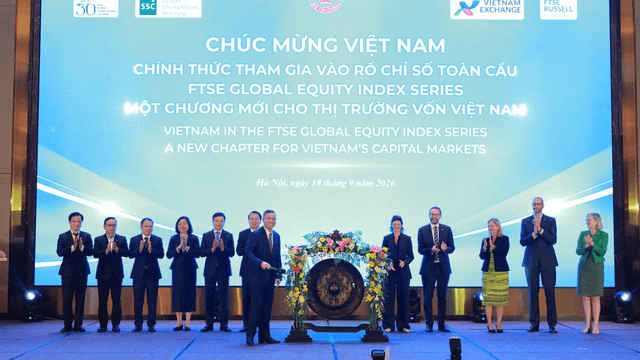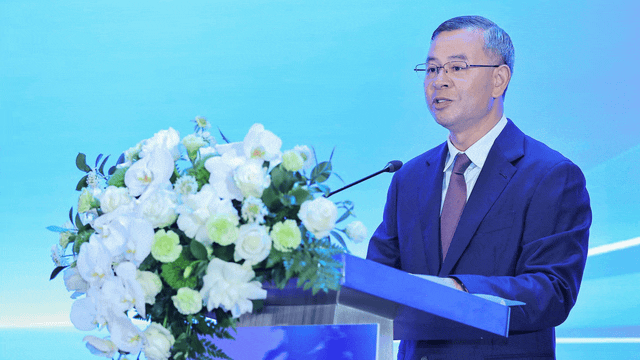
Theo ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco, nâng hạng thị trường chứng khoán Việt Nam là điểm khởi đầu cho giai đoạn phát triển sâu hơn.


 Sửa đổi tỷ lệ an toàn tài chính: Củng cố quản trị rủi ro tại công ty chứng khoán |
 |
| Chuẩn an toàn tài chính mới đang định hình lại nhịp vận hành của các CTCK. |
Chuẩn ATTC tại các CTCK được siết chặt, rủi ro trong hệ thống được nhận diện rõ hơn
Theo phân tích của VIS Rating, khung tỷ lệ an toàn tài chính (ATTC – tỷ lệ vốn khả dụng trên tài sản có rủi ro) sửa đổi đã thay đổi đáng kể cách đo lường rủi ro tại các CTCK. Trọng số rủi ro đối với trái phiếu doanh nghiệp tăng lên, các khoản tạm ứng cho khách hàng và hợp đồng hợp tác kinh doanh (BCC – Business Cooperation Contract) chịu mức rủi ro cao hơn, trong khi những khoản đầu tư mất khả năng thanh toán buộc phải trừ trực tiếp khỏi vốn khả dụng.
Điều này cho thấy các CTCK sẽ cần thận trọng hơn khi mở rộng các hoạt động mang tính cấp vốn trung gian cho những lĩnh vực có mức độ rủi ro cao. Với nhà đầu tư, thay đổi này giúp các rủi ro tín dụng từng “ẩn” trong các khoản phải thu, trái phiếu kém thanh khoản hay hợp tác đầu tư dài hạn dần được phản ánh rõ ràng hơn trên bảng cân đối.
Quan trọng hơn, khi kỷ luật vốn được siết chặt ngay từ khâu trung gian, yêu cầu an toàn đối với dòng tiền nhà đầu tư được đặt ra ngay từ nền tảng, thay vì chỉ tập trung xử lý ở các khâu sau.
Theo khung sửa đổi, việc điều chỉnh không nằm ở ngưỡng tỷ lệ ATTC tối thiểu (180%) mà nằm ở cách phân loại và “chấm điểm” rủi ro cho từng nhóm tài sản. Trái phiếu doanh nghiệp bị nâng trọng số rủi ro tối đa từ 40% lên 45% và gắn trực tiếp với mức xếp hạng tín nhiệm của tổ chức phát hành. Các khoản tạm ứng lớn cho khách hàng bị điều chỉnh hệ số rủi ro từ mức thấp trước đây lên 50%. Hợp đồng BCC bị áp trọng số rủi ro tối đa tới 150%, thuộc nhóm cao nhất trong danh mục tài sản rủi ro. Phần vốn góp vào công ty trách nhiệm hữu hạn được đưa vào giới hạn đầu tư; nếu vượt ngưỡng, phần vượt phải chịu thêm 30% trọng số rủi ro. Các khoản đầu tư mất khả năng thanh toán phải trừ thẳng khỏi vốn khả dụng, qua đó thu hẹp đáng kể những “vùng xám” rủi ro trên bảng cân đối của CTCK.
Margin, trái phiếu và các khoản “đầu tư vòng”: Cuộc chơi thay đổi
Trong nhiều năm, cho vay ký quỹ (margin), đầu tư trái phiếu doanh nghiệp và các khoản phải thu từ BCC là những động lực tăng trưởng quan trọng của các CTCK. Giai đoạn 2020 – 9 tháng đầu năm 2025, tổng tài sản của nhóm 30 CTCK lớn nhất tăng trưởng bình quân khoảng 34% mỗi năm, phản ánh xu hướng mở rộng nhanh của toàn ngành.
Tuy nhiên, khi một số doanh nghiệp phát hành trái phiếu gặp khó khăn về thanh khoản và chậm thực hiện nghĩa vụ nợ, các động lực tăng trưởng này cũng bộc lộ rõ hơn các yếu tố rủi ro. Các khoản phải thu từ hợp tác đầu tư kéo dài vòng quay vốn và làm giảm tính linh hoạt của bảng cân đối.
| Khung an toàn tài chính mới không chỉ là một điều chỉnh kỹ thuật về tỷ lệ. Đây là bước ‘tái định vị’ cách nhìn rủi ro trong hoạt động của các công ty chứng khoán. Và cuối cùng, dòng tiền của nhà đầu tư là tâm điểm được bảo vệ. |
Với khung ATTC mới, chi phí vốn đối với các hoạt động rủi ro cao gia tăng, buộc các CTCK phải cân nhắc điều chỉnh chiến lược theo hướng thận trọng hơn, ưu tiên các tài sản có chất lượng và khả năng thanh khoản tốt. Điều này đồng nghĩa môi trường đầu tư của nhà đầu tư sẽ dần giảm bớt yếu tố đòn bẩy rủi ro, đổi lại là sự ổn định cao hơn của dòng tiền.
Trong giai đoạn tăng trưởng nóng vừa qua, nhiều CTCK – đặc biệt là nhóm có liên kết với ngân hàng – đã tận dụng lợi thế tăng vốn để mở rộng hoạt động cho vay, đầu tư trái phiếu và hợp tác tài trợ vốn cho các doanh nghiệp bất động sản, hạ tầng và năng lượng. Khi điều kiện thị trường thuận lợi, các hoạt động này giúp gia tăng nhanh quy mô tài sản và lợi nhuận. Tuy nhiên, khi dòng tiền trên thị trường trái phiếu gặp khó, rủi ro tín dụng cũng tác động trở lại bảng cân đối thông qua các khoản phải thu, trái phiếu kém thanh khoản và các pháp nhân dự án. Khung ATTC sửa đổi được thiết kế để “định giá lại” đúng mức các rủi ro này, từ đó định hướng dòng vốn quay trở lại các hoạt động cốt lõi có vòng quay nhanh và khả năng kiểm soát rủi ro cao hơn. Với nhà đầu tư, đây là sự điều chỉnh theo hướng giảm bớt mức độ biến động do đòn bẩy cao, nhưng tăng tính ổn định cho dòng tiền.
Phân hóa CTCK, nhà đầu tư cần nhìn lại “độ an toàn” của đối tác
Theo dữ liệu của VIS Rating, phần lớn CTCK hiện vẫn duy trì tỷ lệ ATTC cao hơn đáng kể so với ngưỡng tối thiểu 180%, nhiều doanh nghiệp ở vùng 300–1.000%. Nhóm tập trung vào cho vay ký quỹ và tự doanh cổ phiếu có thanh khoản cao như Công ty Cổ phần Chứng khoán MB (MBS) hay Công ty Cổ phần Chứng khoán Sài Gòn – Hà Nội (SHS) tiếp tục duy trì tỷ lệ ATTC quanh 550–650% trong nửa đầu năm 2025.
Ở chiều ngược lại, theo phân tích của VIS Rating, các CTCK có tỷ trọng đầu tư trái phiếu doanh nghiệp và các khoản phải thu từ hợp tác kinh doanh ở mức cao sẽ cần tập trung hơn vào việc đáp ứng các yêu cầu về bộ đệm vốn và cơ cấu tài sản theo khung ATTC mới. Trong nhóm này có Công ty Cổ phần Chứng khoán VNDIRECT (VNDIRECT) và Công ty Cổ phần Chứng khoán Tiên Phong (TPS).
Việc xếp hạng tín nhiệm được sử dụng làm căn cứ tham chiếu xác định hệ số rủi ro đối với trái phiếu doanh nghiệp cũng khiến sự phân hóa này trở nên rõ nét hơn. Với nhà đầu tư, điều đó đồng nghĩa việc lựa chọn CTCK ngày càng gắn chặt với mức độ an toàn vốn, chất lượng tài sản và khả năng kiểm soát rủi ro trong danh mục.
Một thay đổi quan trọng khác là xếp hạng tín nhiệm – do các tổ chức trong nước hoặc quốc tế thực hiện – chính thức được sử dụng làm tham số xác định hệ số rủi ro đối với trái phiếu doanh nghiệp. Việc đưa yếu tố này vào khung quản trị không nhằm “chấm điểm” từng doanh nghiệp cụ thể, mà giúp chuẩn hóa cách nhận diện rủi ro trong phân bổ vốn. Trên thực tế, đây là lớp tham chiếu kỹ thuật quan trọng, không thay thế hoạt động thẩm định độc lập của doanh nghiệp, nhưng góp phần hình thành mặt bằng minh bạch hơn về rủi ro tín dụng. Với nhà đầu tư, “độ an toàn” của CTCK trong giai đoạn tới sẽ ngày càng thể hiện rõ qua cấu trúc tài sản ít phụ thuộc trái phiếu rủi ro và BCC, khả năng duy trì tỷ lệ ATTC ở mức cao ổn định và chiến lược tăng trưởng không dựa quá nhiều vào đòn bẩy.