


Thanh khoản tăng, dòng tiền vẫn phân hóa
Thanh khoản chứng khoán tăng trên HoSE và HNX trong tuần 5-9/10/2026, nhưng VN-Index giảm tuần thứ ba liên tiếp. Dòng tiền phân hóa, lực cầu chưa đủ mạnh để xác nhận nhịp hồi phục bền vững.


 |
| Nguồn: SSI Research |
Nhu cầu thuê đất cải thiện, chi phí đầu tư gia tăng
Theo báo cáo cập nhật ngành bất động sản khu công nghiệp của SSI Research, nhu cầu thuê đất đang phục hồi sau giai đoạn chịu ảnh hưởng bởi những bất định về chính sách thuế quan. Tuy nhiên, sự cải thiện của thị trường cho thuê chưa phản ánh đồng đều vào kết quả kinh doanh của các doanh nghiệp.
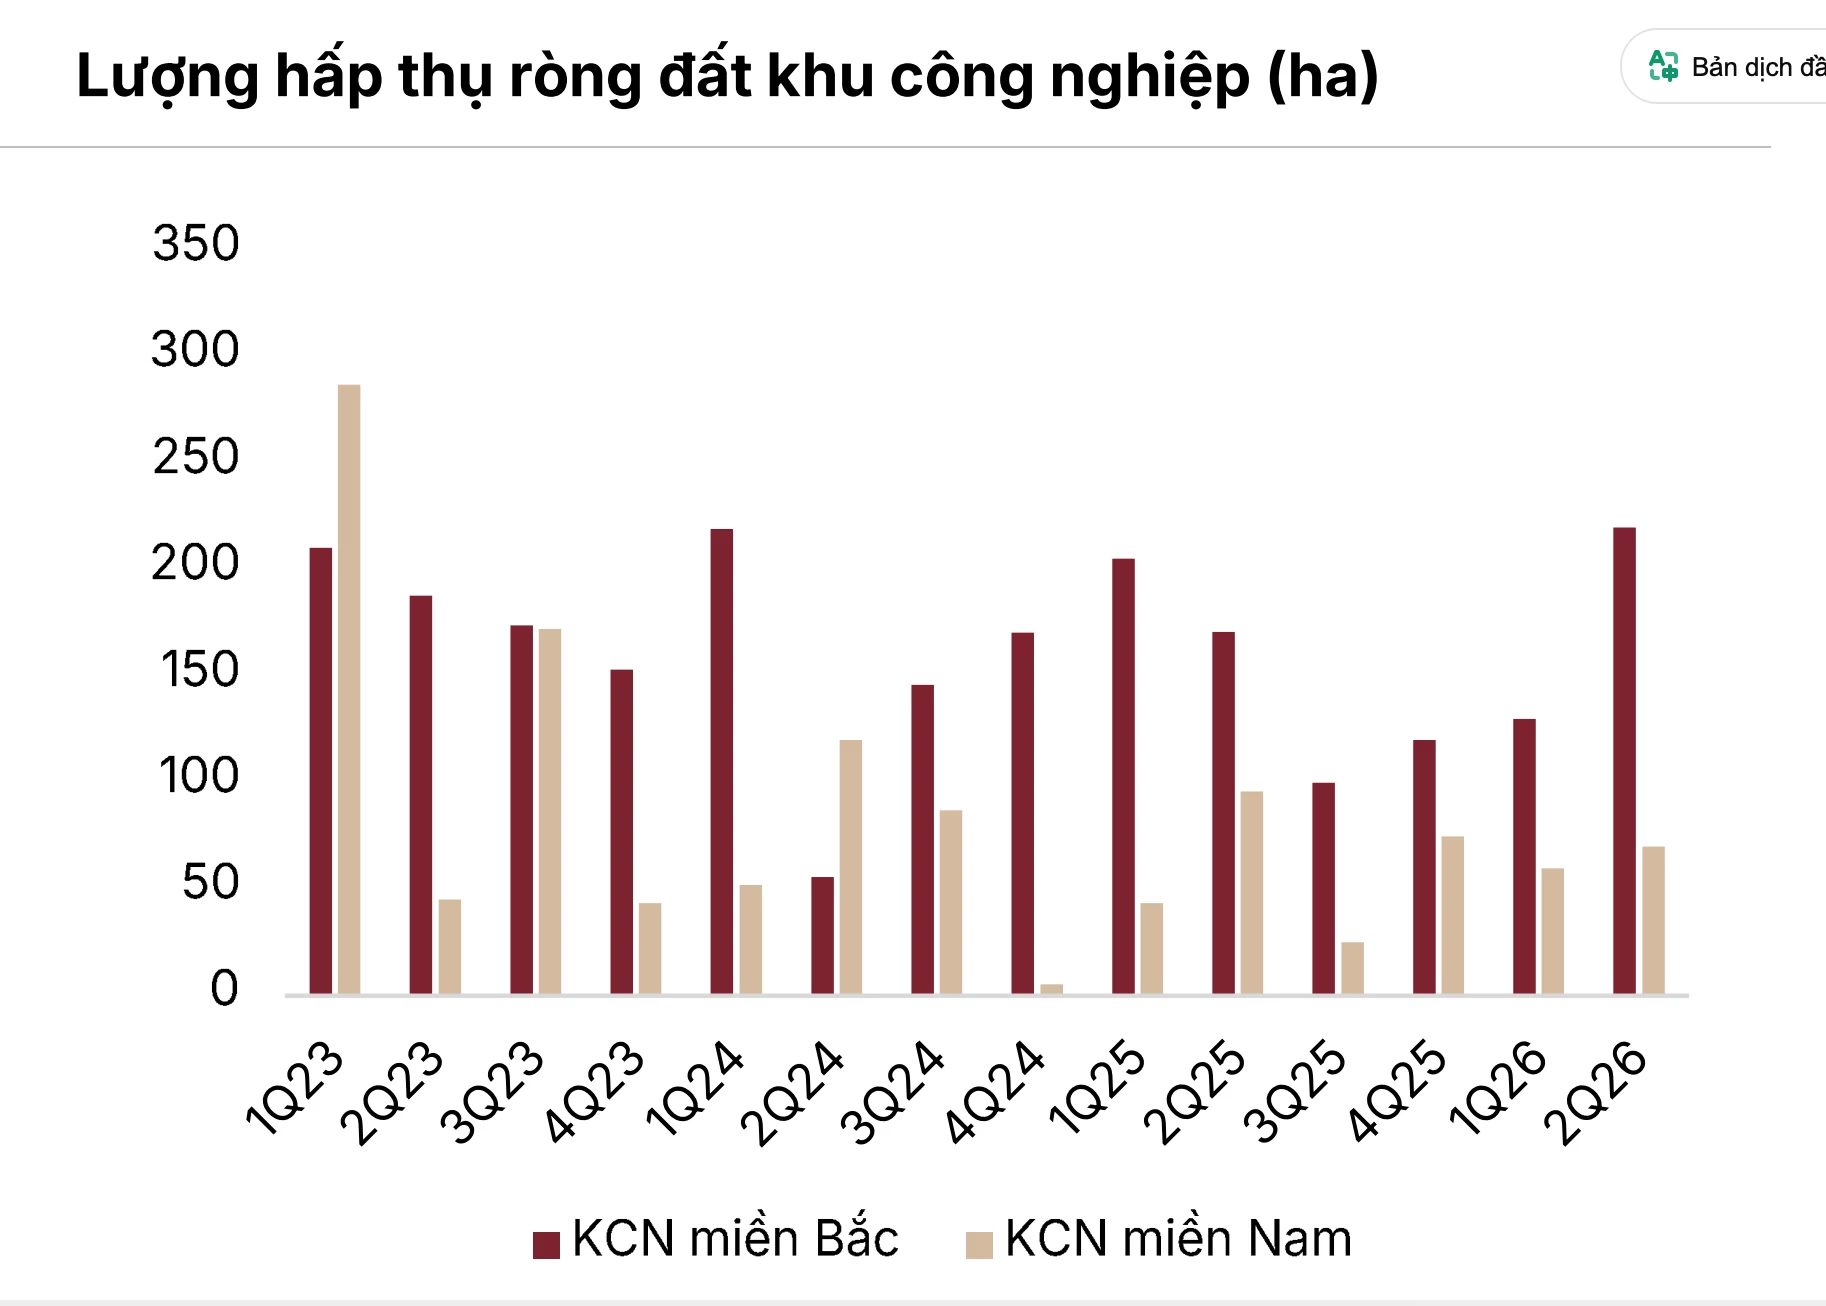
Số liệu được SSI Research dẫn trong báo cáo cho thấy, lượng hấp thụ ròng đất công nghiệp tại miền Bắc đạt khoảng 217 ha trong quý II/2026, tăng so với 134 ha của quý trước và là mức cao nhất theo quý kể từ quý I/2024. Tại miền Nam, lượng hấp thụ ròng đạt khoảng 67 ha, so với 57 ha trong quý I/2026 và 10 ha trong quý II/2025.
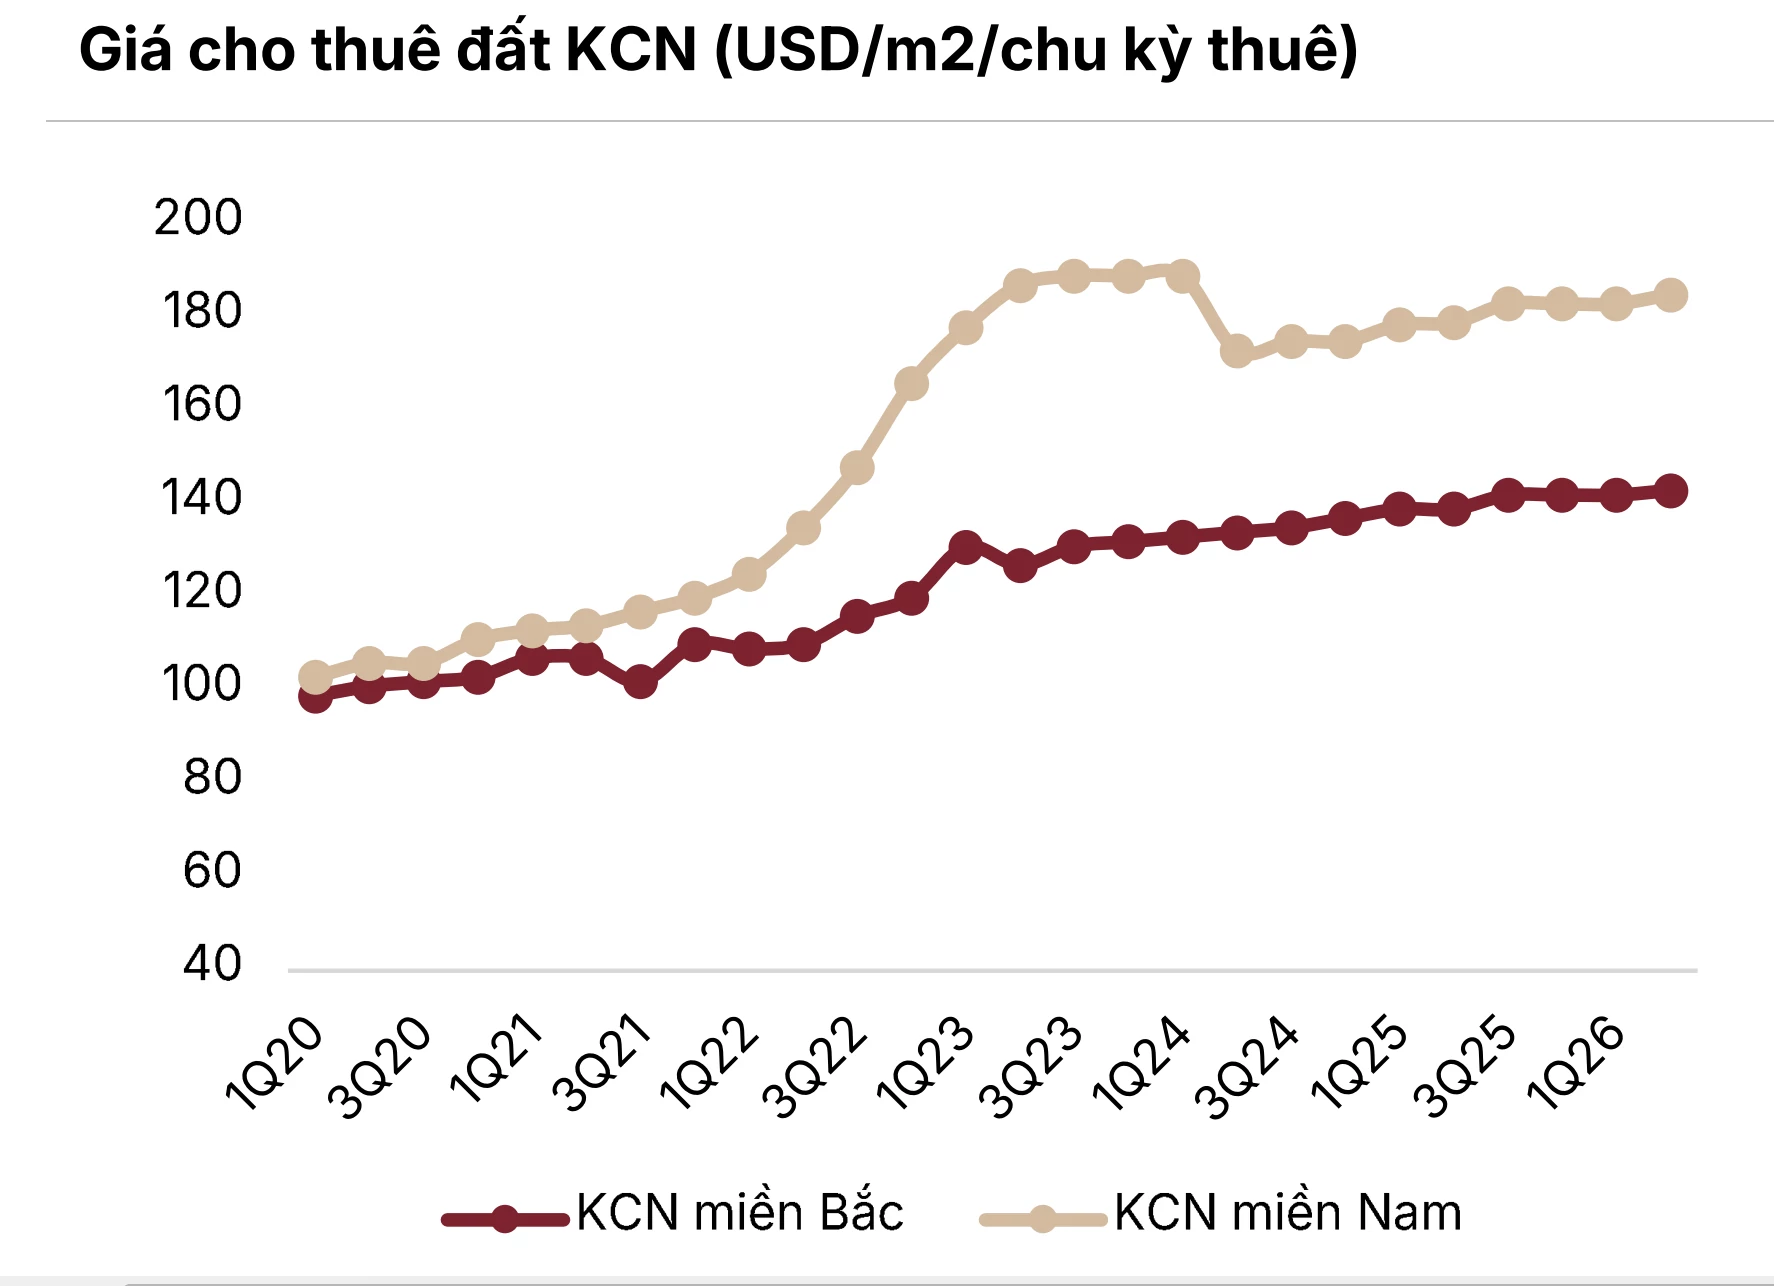
Giá thuê tiếp tục tăng nhẹ. Theo số liệu CBRE được dẫn trong báo cáo, giá chào thuê trung bình tại miền Bắc đạt 143 USD/m²/chu kỳ thuê, tăng 2,9% so với cùng kỳ; miền Nam đạt 185 USD/m²/chu kỳ thuê, tăng 3,7%.
Dù vậy, doanh thu thuần và lợi nhuận ròng của nhóm doanh nghiệp ngành khu công nghiệp được báo cáo tổng hợp trong nửa đầu năm 2026 lần lượt giảm 20,2% và 40%, xuống khoảng 38.000 tỷ đồng và 4.000 tỷ đồng.
Bước sang năm 2027, SSI Research dự báo tổng diện tích hợp đồng thuê mới và biên bản ghi nhớ của các doanh nghiệp trong phạm vi nghiên cứu đạt khoảng 1.000 ha, tăng 18,6% so với năm trước. Khách thuê đến từ Trung Quốc, Đài Loan và Hồng Kông được kỳ vọng tiếp tục đóng góp vào nhu cầu tại các khu công nghiệp mới.
Nguồn cung cũng dự kiến mở rộng trong quý IV/2026 và năm 2027. Theo CBRE, tổng nguồn cung đất công nghiệp mới dự kiến khoảng 1.347 ha, gồm 664 ha tại miền Bắc và 683 ha tại miền Nam. Việc cải thiện kết nối giao thông và xu hướng đa dạng hóa chuỗi cung ứng tiếp tục hỗ trợ triển vọng dài hạn.
Tuy nhiên, nguồn cung tăng đồng thời tạo sức ép cạnh tranh. Dự báo giá thuê đất công nghiệp cơ bản đi ngang trong năm 2027 khi các dự án mới áp dụng mức giá cạnh tranh để thu hút khách thuê và nâng tỷ lệ lấp đầy.
Chi phí phát triển dự án là áp lực khác. Giá một số vật liệu xây dựng, gồm cát, đá, xi măng và vật liệu san lấp, tăng trung bình khoảng 20% so với cùng kỳ. Cùng với khó khăn trong đền bù, giải phóng mặt bằng, các yếu tố này khiến biên lợi nhuận tại khu công nghiệp mới được ước tính còn khoảng 30-35%, thấp hơn mức trên 50% tại các khu công nghiệp hiện hữu.
Bên cạnh đó, khách thuê có xu hướng thận trọng hơn, ưu tiên nhà xưởng xây sẵn để thử nghiệm thị trường hoặc mở rộng bằng các dự án nhỏ. Vì vậy, diện tích ký kết và biên bản ghi nhớ tăng chưa đồng nghĩa doanh thu, lợi nhuận sẽ được ghi nhận ngay trong cùng kỳ.
Cơ hội đầu tư phân hóa theo tăng trưởng và dòng tiền
Trong bối cảnh trên, SSI Research ưu tiên VGC và IDC nhờ định giá và dòng tiền hoạt động kinh doanh, đồng thời duy trì quan điểm tích cực với GVR, PHR và DPR trên cơ sở triển vọng thu nhập từ chuyển đổi đất cao su.
 |
| Nguồn: SSI Research |
Với VGC, động lực tăng trưởng đến từ các khu công nghiệp mới và hoạt động cho thuê tại những dự án hiện hữu. SSI Research dự báo lợi nhuận ròng năm 2027 tăng khoảng 29%, được hỗ trợ bởi Sông Công II, Trấn Yên, Phú Hà, Thuận Thành và Yên Phong IIC.
Trong nửa đầu năm 2026, VGC ghi nhận doanh thu 7.736 tỷ đồng và lợi nhuận sau thuế 1.152 tỷ đồng, tăng lần lượt 27,2% và 37,5% so với cùng kỳ. SSI Research nhận định, P/E năm 2027 ở mức 8,7 lần, giá mục tiêu trong một năm là 54.100 đồng/cổ phiếu. Việc hiện thực hóa triển vọng này phụ thuộc vào tiến độ đưa dự án vào khai thác và bàn giao đất cho khách thuê.
IDC có đặc điểm khác khi luận điểm đầu tư gắn nhiều hơn với dòng tiền và cổ tức. Doanh nghiệp ghi nhận doanh thu 3.756 tỷ đồng, lợi nhuận sau thuế 1.001 tỷ đồng trong nửa đầu năm 2026, tăng tương ứng 5,6% và 20,2%.
SSI Research dự báo lợi nhuận IDC tăng 5,5% trong năm 2026 và 1,4% trong năm 2027. P/E dự phóng của cả hai năm ở mức 6,5 lần, tỷ suất cổ tức tiền mặt dự kiến 9,9%. Giá mục tiêu trong một năm được đưa ra là 41.600 đồng/cổ phiếu.
Đối với PHR, GVR và DPR, cơ hội gắn với quá trình chuyển đổi đất cao su sang phát triển khu công nghiệp. Đây là nhóm cần theo dõi tiến độ chuyển đổi, bàn giao đất và thời điểm ghi nhận tiền đền bù, bởi các khoản thu này có thể làm lợi nhuận biến động mạnh giữa các năm.
PHR được SSI Research dự báo tăng trưởng lợi nhuận sau thuế 233,6% trong năm 2026 và 12,5% trong năm 2027. P/E dự phóng năm 2027 ở mức 5,8 lần, tỷ suất cổ tức dự kiến 10,8%, với giá mục tiêu 39.900 đồng/cổ phiếu.
GVR được dự báo tăng lợi nhuận sau thuế 33,9% trong năm 2026 và 10,3% trong năm 2027 theo bảng số liệu của báo cáo. Giá mục tiêu là 36.100 đồng/cổ phiếu. Tuy nhiên, mức tăng giá dự kiến tại thời điểm lập báo cáo chỉ khoảng 6,2%, thấp hơn các cổ phiếu còn lại trong nhóm được SSI Research ưu tiên.
DPR có P/E dự phóng năm 2026 và 2027 lần lượt 4,4 lần và 5,7 lần, tỷ suất cổ tức dự kiến 7,8%. Dù lợi nhuận năm 2026 được dự báo tăng 121%, năm 2027 lại dự kiến giảm 17,1%. Sự khác biệt này cho thấy cần xem xét tính ổn định của nguồn thu khi đánh giá mức định giá thấp. SSI Research đưa ra giá mục tiêu 45.800 đồng/cổ phiếu cho DPR.
Ngoài nhóm trên, KBC, BCM và SZC cũng có những yếu tố cần theo dõi. KBC được dự báo tăng lợi nhuận gần 30% trong năm 2027, song phụ thuộc vào tiến độ giao dịch và ghi nhận doanh thu. BCM được dự báo phục hồi lợi nhuận 11,6% sau mức giảm 34,1% của năm 2026. Với SZC, thay đổi phương pháp hạch toán khiến lợi nhuận dự báo thấp hơn đáng kể, dù triển vọng hoạt động cho thuê cần được đánh giá riêng.