



VIX vào danh sách cổ đông sở hữu trên 1% vốn VPBank
Chứng khoán VIX vừa trở thành cổ đông sở hữu trên 1% vốn điều lệ VPBank, trong bối cảnh nhóm tự doanh các công ty chứng khoán đã gom gần 2.800 tỷ đồng cổ phiếu VPB trong 4 tuần gần nhất.


 |
| VN-Index giằng co, dòng tiền tìm cơ hội trong vùng phân hóa |
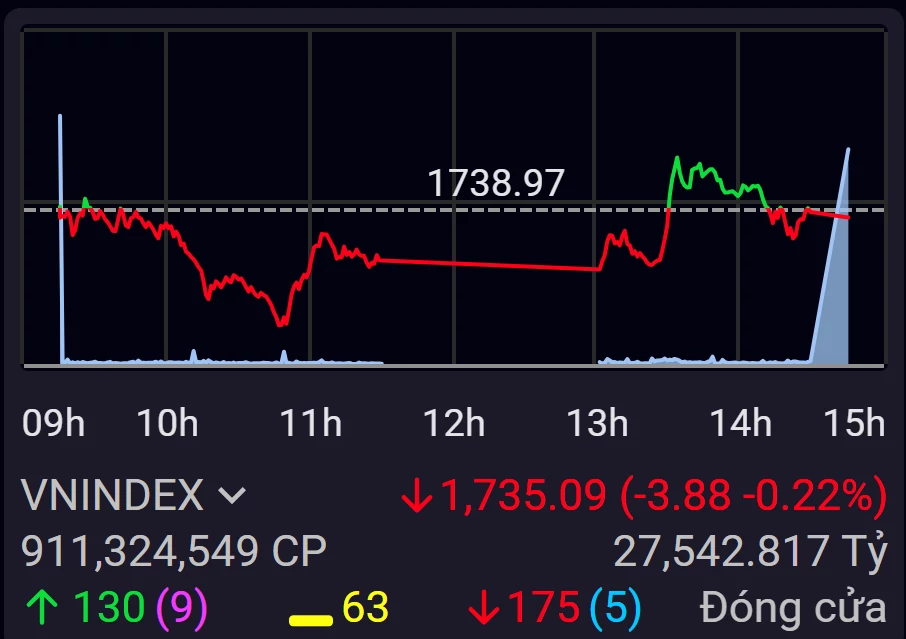
Phiên giao dịch ngày 9/10 mở cửa trong trạng thái giằng co khi VN-Index liên tục dao động quanh tham chiếu. Áp lực bán vẫn hiện diện sau hai phiên giảm liên tiếp, trong khi lực cầu thăm dò xuất hiện tại một số cổ phiếu ngân hàng và bất động sản. Chỉ số nhiều lần đổi màu ngay trong những phút đầu, cho thấy cả bên mua lẫn bên bán đều chưa sẵn sàng đẩy mạnh giao dịch.
Sau khoảng 10 giờ, lực cung gia tăng khiến VN-Index trượt xuống dưới tham chiếu. Sắc đỏ mở rộng tại nhóm vốn hóa lớn, đặc biệt là VIC cùng một số cổ phiếu dầu khí và nguyên vật liệu. Chỉ số có thời điểm lùi khá sâu vào cuối phiên sáng, trước khi lực cầu bắt đáy xuất hiện và giúp thị trường thu hẹp một phần tổn thất. Dòng tiền bắt đầu hướng đến ngân hàng, chứng khoán và một số cổ phiếu bất động sản đã trải qua nhịp điều chỉnh.
Sang phiên chiều, thị trường ghi nhận màn đảo chiều nhanh. Từ trạng thái chìm trong sắc đỏ, VN-Index vượt lên trên tham chiếu nhờ sức kéo của HDB, VPB, TCB và CTG, cùng sự bứt phá của NVL và PNJ. Chỉ số giữ sắc xanh trong phần lớn thời gian đầu buổi chiều, nhưng chưa thể tạo khoảng cách đủ lớn. Khi lực bán quay lại sau 14 giờ, đà tăng dần thu hẹp và VN-Index một lần nữa lùi xuống dưới tham chiếu trước khi đóng cửa.
Kết phiên, VN-Index đạt 1.735,09 điểm, giảm 3,88 điểm, tương ứng 0,22%. Toàn sàn HoSE có 130 mã tăng, gồm 9 mã tăng trần; 175 mã giảm, trong đó 5 mã giảm sàn; 63 mã đứng giá. Dù số cổ phiếu giảm chiếm ưu thế, biên độ điều chỉnh của chỉ số không lớn nhờ lực đỡ từ một số mã ngân hàng và bất động sản.
VIC là cổ phiếu gây sức ép lớn nhất khi lấy đi 3,96 điểm của VN-Index. BSR khiến chỉ số giảm 0,98 điểm, GVR lấy đi 0,82 điểm, trong khi FPT và GAS lần lượt tác động tiêu cực 0,70 điểm và 0,64 điểm. Ở chiều nâng đỡ, HDB đóng góp 0,88 điểm, VPB mang lại 0,73 điểm, TCB bổ sung 0,67 điểm; VHM và CTG lần lượt đóng góp 0,53 điểm và 0,49 điểm.
Ngân hàng là nhóm giữ nhịp rõ nhất với chỉ số ngành tăng 0,53%. HDB tăng 3,94%, VPB tăng 1,49%, TCB tăng 1,41%, CTG tăng 1,03% và MBB tăng 0,79%. Tuy nhiên, sự phân hóa vẫn hiện hữu khi MSB giảm 1,02%, ACB giảm 0,98%, VIB giảm 1,09% và TPB giảm 1,29%. SHB giảm 0,50% nhưng dẫn đầu thanh khoản với hơn 128,3 triệu cổ phiếu được chuyển nhượng, cao gần gấp ba mã đứng kế tiếp.
Tại nhóm chứng khoán, VIX tăng 3,10% với hơn 45,7 triệu cổ phiếu được sang tay, VND tăng 0,76% và HCM tăng 3,19%. Ngược lại, SSI giảm 0,26%, khiến chỉ số dịch vụ tài chính giảm 0,17%. Dòng tiền vì thế chủ yếu tìm đến từng cổ phiếu riêng lẻ, thay vì tạo nên một nhịp tăng đồng loạt của toàn ngành.
Bất động sản cũng xuất hiện nhiều điểm sáng dù chỉ số ngành giảm 0,51% do ảnh hưởng của một số mã vốn hóa lớn. NVL tăng 6,83%, sát mức giá trần, với hơn 73 triệu cổ phiếu được giao dịch. CII tăng 2,14%, PDR tăng 1,80%, DXG tăng 1,46%, KDH tăng 1,13%, TCH tăng 2,38% và VHM tăng 0,46%. PNJ cũng đảo chiều mạnh, tăng 6,85% sau chuỗi phiên chịu áp lực bán.
Ở chiều ngược lại, nhóm nguyên vật liệu giảm 1,10%, năng lượng giảm 1,68%, vận tải giảm 1,42% và tiện ích giảm 1,02%. BSR giảm 2,97%, GVR giảm 2,95%, PVT giảm 1,37%, PLX giảm 0,66%, PVD giảm 0,27% và HPG giảm 0,25%. Một số nhóm vẫn giữ được sắc xanh như hàng hóa công nghiệp (+1,27%), thương mại hàng không thiết yếu (+1,15%) và dịch vụ tiêu dùng (+0,84%).
Thanh khoản là điểm nổi bật của phiên khi tổng khối lượng giao dịch trên HoSE đạt hơn 911,3 triệu cổ phiếu, tương ứng giá trị khoảng 27.543 tỷ đồng. So với phiên 8/10, khối lượng tăng khoảng 34,7%, còn giá trị tăng hơn 73%. Khối lượng khớp lệnh cũng cao hơn 22,9% so với bình quân 20 phiên, phản ánh hoạt động mua bán gia tăng mạnh trong ngày cuối tuần.
Khối ngoại bán ròng tới 9.272,67 tỷ đồng, chủ yếu do giao dịch quy mô lớn tại MCH với giá trị bán ròng hơn 9.133 tỷ đồng. HDB bị bán ròng gần 229 tỷ đồng, FPT khoảng 121 tỷ đồng, ACB gần 70 tỷ đồng và VCI hơn 60 tỷ đồng. Ở chiều mua, VHM dẫn đầu với hơn 160 tỷ đồng, tiếp đến là SHB khoảng 125 tỷ đồng, NVL hơn 78 tỷ đồng và TCB trên 64 tỷ đồng.
Tính chung tuần giao dịch từ ngày 5 đến 9/10, VN-Index giảm 2,62 điểm, tương ứng 0,15%. Hai phiên đầu tuần ghi nhận nỗ lực phục hồi, nhưng ba phiên giảm liên tiếp sau đó đã lấy đi toàn bộ thành quả của nhịp tăng ngắn. Chỉ số tiếp tục vận động trong vùng 1.730–1.760 điểm, trong bối cảnh tâm lý thị trường chịu ảnh hưởng từ biến động lợi suất trái phiếu và căng thẳng tại khu vực vùng Vịnh.
Dù chỉ số chung điều chỉnh nhẹ, độ mở tuần vẫn nghiêng về sắc xanh khi 19/35 nhóm ngành tăng điểm. Bán buôn, bán lẻ (+10,99%), dệt may (+4,39%) và hàng tiêu dùng (+4,19%) là ba nhóm tăng mạnh nhất. Các cổ phiếu bán lẻ như MSN, MWG, DGW, FRT cùng một số mã vận tải biển như GMD, PVT và PVP tạo điểm nhấn với mức tăng trên 5%. Ở chiều ngược lại, công nghệ viễn thông (-4,92%), dịch vụ tư vấn (-2,98%) và giấy, bao bì (-2,83%) giảm mạnh nhất.
Thanh khoản bình quân tuần trên HoSE đạt khoảng 719 triệu cổ phiếu mỗi phiên, tương ứng 18.402 tỷ đồng, tăng lần lượt 7,68% và 18,9% so với tuần trước. Khối lượng khớp lệnh cao hơn 4,8% so với bình quân 20 tuần. Khối ngoại bán ròng tổng cộng 13.987 tỷ đồng, phần lớn đến từ các giao dịch thỏa thuận tại một số cổ phiếu. MCH bị bán ròng 9.535 tỷ đồng, HDB hơn 2.409 tỷ đồng và VJC khoảng 762 tỷ đồng; trong khi SHB, PLX và VIC dẫn đầu chiều mua ròng.
Sau một tuần tăng giảm đan xen, VN-Index vẫn nằm trong vùng dao động chưa hình thành xu hướng rõ ràng. Dòng tiền duy trì sự lựa chọn cao, tập trung tại bán lẻ, vận tải biển và một số cổ phiếu ngân hàng, bất động sản. Thân nến tuần thu hẹp trong khi thanh khoản gia tăng phản ánh trạng thái giằng co, khi lực cầu tìm kiếm cơ hội nhưng áp lực bán vẫn hiện diện tại nhiều cổ phiếu vốn hóa lớn.