

VN-Index tuần tới có thể dao động trong vùng 1.700-1.760 điểm
VN-Index có thể tiếp tục giằng co trong tuần 12–16/10, khi nhóm trụ thiếu lực kéo và áp lực bán ròng của khối ngoại chưa có dấu hiệu kết thúc.


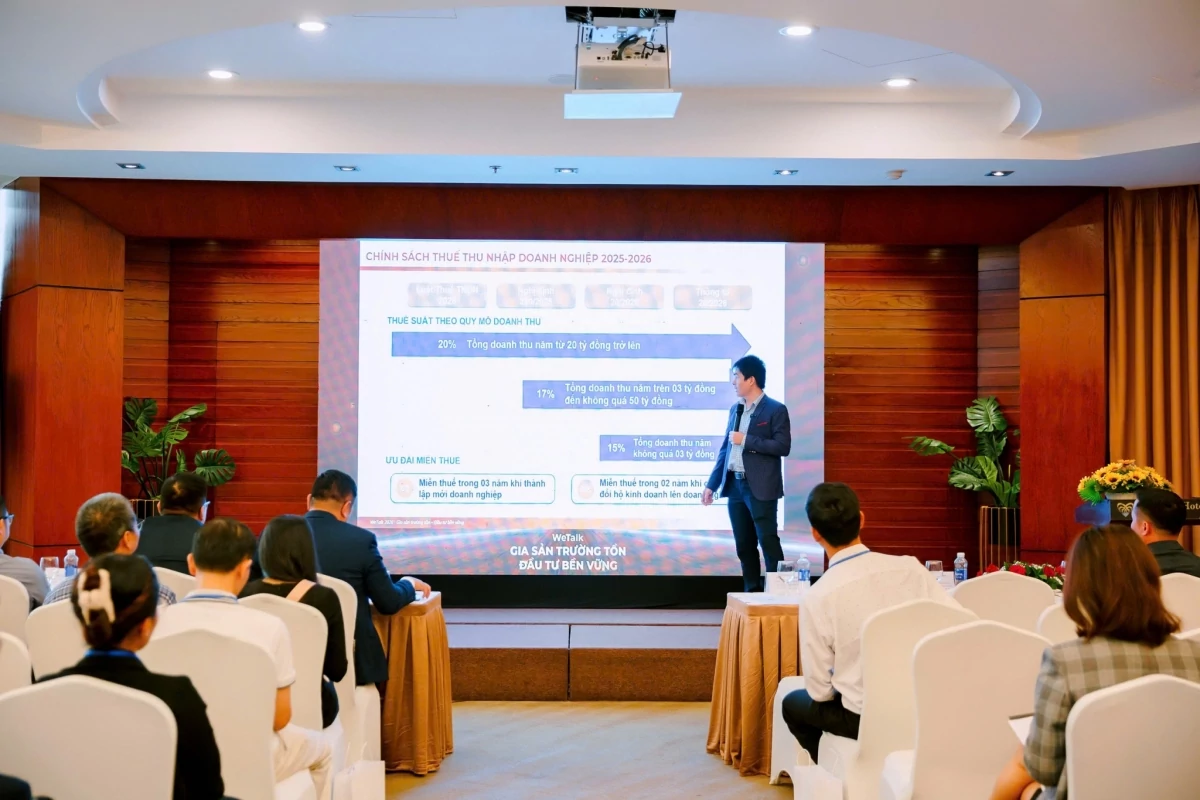 |
| Toàn cảnh phiên 2 chương trình WeTalk “Gia sản trường tồn - Đầu tư bền vững” do AFA Group tổ chức tại TP. Đà Nẵng ngày 10/10/2026. |
Chọn mô hình kinh doanh phải đi cùng bài toán thuế
Trong kinh doanh, doanh thu tăng chưa chắc đồng nghĩa với lợi nhuận thực nhận tăng tương ứng. Kết quả cuối cùng còn phụ thuộc vào cơ cấu chi phí, khả năng chứng minh các khoản chi và phương pháp xác định nghĩa vụ thuế. Bởi vậy, khi mở rộng hoạt động hoặc chuyển đổi mô hình tổ chức, bài toán thuế cần được đặt cùng với bài toán doanh thu, chi phí và dòng tiền.
Tại WeTalk 2026, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Thuế Keytas, Giám đốc tư vấn đầu tư chi nhánh Đà Nẵng AFA Group, phân tích những vấn đề thuế doanh nghiệp, hộ kinh doanh và nhà đầu tư cần tính đến khi lựa chọn mô hình hoạt động, tổ chức giao dịch và xác định hiệu quả tài chính.
Với thuế thu nhập doanh nghiệp, Luật số 67/2025/QH15 quy định thuế suất phổ thông 20%; mức 15% áp dụng với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng và mức 17% áp dụng với doanh thu trên 3 tỷ đồng đến không quá 50 tỷ đồng, theo các điều kiện tương ứng. Doanh thu làm căn cứ xác định đối tượng áp dụng hai mức thuế suất 15% và 17% là tổng doanh thu của kỳ tính thuế trước liền kề. Vì vậy, doanh nghiệp không nên căn cứ riêng vào doanh thu của năm đang hoạt động để tự xác định mức thuế suất được hưởng.
Với hộ và cá nhân kinh doanh, ngưỡng doanh thu, phương pháp tính thuế, nghĩa vụ kê khai và yêu cầu hóa đơn cần được xem xét theo từng trường hợp. Theo Nghị định số 68/2026/NĐ-CP của Chính phủ, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP, hộ và cá nhân kinh doanh có doanh thu năm không quá 1 tỷ đồng thuộc ngưỡng không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định. Hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện phải sử dụng hóa đơn điện tử theo quy định; trường hợp doanh thu tăng vượt ngưỡng trong năm cũng có yêu cầu thực hiện tương ứng.
Với hộ kinh doanh đang tăng quy mô, quyết định chuyển đổi lên doanh nghiệp cũng cần được tính toán trên cơ sở cụ thể. Khi cân nhắc chuyển đổi mô hình kinh doanh, hộ kinh doanh cần tính đến tỷ lệ hóa đơn đầu vào, biên lợi nhuận và đặc thù ngành nghề, nhất là trong các lĩnh vực nhà hàng, dịch vụ ăn uống, cho thuê bất động sản và thương mại. Bên cạnh lợi ích về thuế, quyết định chuyển đổi còn cần tính đến chi phí quản trị, yêu cầu kế toán, khả năng đáp ứng chứng từ và cách thức tổ chức giao dịch sau chuyển đổi.
Đầu tư cần nhìn vào khoản thuế thực trả, không chỉ lợi nhuận dự kiến
Đối với nhà đầu tư, lợi nhuận dự kiến chưa phải là kết quả cuối cùng. Số tiền thực nhận còn phụ thuộc vào loại thu nhập, căn cứ tính thuế, giá vốn và hồ sơ chứng minh giao dịch. Vì thế, khi so sánh các cơ hội đầu tư, chỉ nhìn vào mức sinh lời mà bỏ qua nghĩa vụ thuế có thể dẫn đến đánh giá chưa đầy đủ về hiệu quả thực tế.
Các hình thức đầu tư như chuyển nhượng vốn góp, giao dịch chứng khoán, bất động sản, nhận cổ tức, trái phiếu, chứng chỉ quỹ và tiền gửi ngân hàng có những đặc điểm thuế khác nhau. Vì vậy, nhà đầu tư cần xác định nghĩa vụ thuế theo từng loại tài sản, hình thức giao dịch và quy định áp dụng, thay vì mặc nhiên coi các khoản thu nhập này có cùng cách tính thuế.
Với bất động sản, hồ sơ mua bán, chứng từ thanh toán và tài liệu chứng minh giá vốn là những căn cứ quan trọng khi xác định nghĩa vụ thuế. Nhà đầu tư cần lưu giữ đầy đủ hồ sơ ngay từ thời điểm giao dịch, đồng thời phân biệt hoạt động chuyển nhượng bất động sản với cho thuê bất động sản để xác định đúng quy định áp dụng.
Giải pháp thiết thực là lưu giữ hợp đồng mua bán, chứng từ thanh toán qua ngân hàng và tài liệu chứng minh nguồn tiền ngay từ thời điểm hình thành tài sản. Với bất động sản cho thuê, cần theo dõi riêng doanh thu theo năm và phân loại đúng hoạt động. Cho thuê bất động sản thông thường, kinh doanh lưu trú và cho thuê các loại tài sản khác không mặc nhiên áp dụng cùng một phương pháp tính thuế.
Với nhà đầu tư, việc xác định nghĩa vụ thuế cần căn cứ vào bản chất giao dịch và quy định áp dụng đối với từng loại thu nhập, tài sản. Các giao dịch liên quan đến tài sản mã hóa, tín chỉ carbon, tên miền hoặc thu nhập từ nền tảng số cần được xem xét theo quy định cụ thể, thay vì suy rộng từ những bảng so sánh chính sách mang tính khái quát.
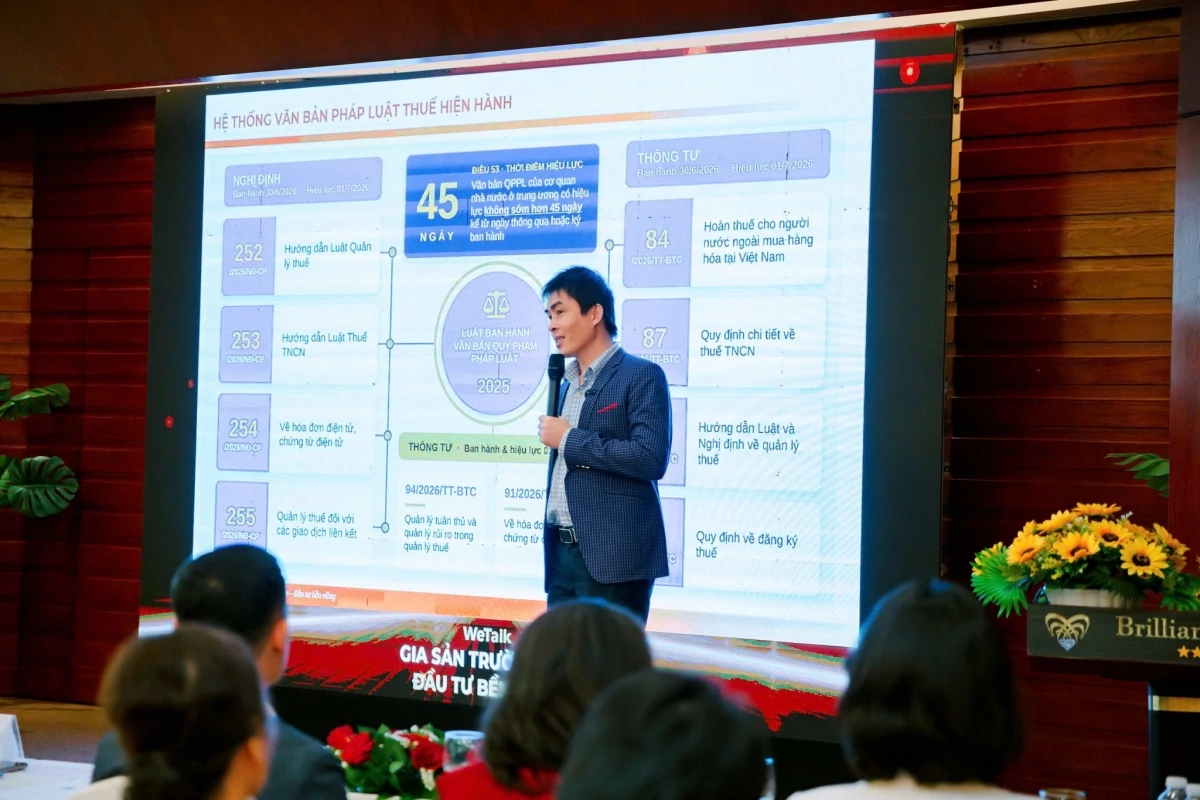 |
| Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Thuế Keytas, Giám đốc tư vấn đầu tư Chi nhánh Đà Nẵng AFA Group tại WeTalk 2026. |
Giao dịch minh bạch là nền tảng để quản trị rủi ro thuế
Đối với doanh nghiệp có nhiều đơn vị thành viên hoặc hoạt động xuyên biên giới, rủi ro thuế không chỉ nằm ở việc kê khai thiếu hay sai. Cách xác lập giá, bản chất giao dịch và căn cứ ghi nhận chi phí giữa các bên liên quan cũng có thể ảnh hưởng đến thu nhập chịu thuế.
Ông Lê Văn Tuấn lưu ý doanh nghiệp cần rà soát các giao dịch có thể phát sinh nghĩa vụ thuế, trong đó có phí bản quyền, phí quản lý và phí dịch vụ trả cho công ty mẹ; các khoản vay giữa chủ sở hữu, cổ đông và doanh nghiệp; giao dịch giữa các công ty cùng chủ sở hữu; cũng như việc chuyển nhượng vốn giữa các thành viên trong gia đình.
Doanh nghiệp cần xác định đúng nghĩa vụ kê khai và chuẩn bị hồ sơ theo quy định về giao dịch liên kết. Ông Lê Văn Tuấn lưu ý, đối với doanh nghiệp thuộc phạm vi áp dụng quy định về giao dịch liên kết, chi phí lãi vay được trừ khi xác định thu nhập chịu thuế có thể bị khống chế ở mức 30% EBITDA theo quy định. Doanh nghiệp cần xác định đúng đối tượng áp dụng và cách tính trước khi xác định khoản chi phí được trừ.
Một nội dung dài hạn khác là thuế tối thiểu toàn cầu. Theo Nghị quyết số 107/2023/QH15 của Quốc hội và Nghị định số 236/2025/NĐ-CP của Chính phủ, cơ chế này áp dụng với các đơn vị hợp thành của tập đoàn đa quốc gia thuộc phạm vi điều chỉnh, trong đó có tiêu chí doanh thu hợp nhất của công ty mẹ tối cao tương đương từ 750 triệu Euro trở lên trong ít nhất hai trong bốn năm liền kề trước năm tài chính xác định nghĩa vụ thuế. Mức thuế suất hiệu quả tối thiểu là 15%, theo các quy tắc và điều kiện áp dụng tương ứng.
Doanh nghiệp cần xác định phạm vi áp dụng, tính toán thuế suất hiệu quả và đánh giá khả năng phát sinh nghĩa vụ thuế bổ sung. Điều đó không có nghĩa mọi ưu đãi đều mất giá trị, mà đặt ra yêu cầu tính lại hiệu quả thực tế của ưu đãi và xem xét các hình thức hỗ trợ đầu tư phù hợp. Nghị định số 182/2024/NĐ-CP thực sự quy định về thành lập, quản lý và sử dụng Quỹ Hỗ trợ đầu tư; Quỹ có cơ chế hỗ trợ chi phí cho doanh nghiệp đáp ứng tiêu chí, điều kiện quy định.
Việc đối chiếu doanh thu, hóa đơn, dòng tiền và hồ sơ giao dịch giúp doanh nghiệp phát hiện sớm những điểm chưa nhất quán trong kê khai thuế. Với các giao dịch liên kết, hợp đồng và chứng từ cần phản ánh đúng bản chất kinh tế, căn cứ xác lập giá và quan hệ giữa các bên. Đây cũng là cơ sở để doanh nghiệp chủ động giải trình khi cơ quan quản lý yêu cầu.
Thuế do đó cần được đưa vào quyết định ngay từ đầu: khi chọn mô hình kinh doanh, lựa chọn phương pháp tính thuế, đầu tư một loại tài sản, chuyển nhượng vốn hay thiết kế giao dịch giữa các bên liên quan. Khi số liệu và hồ sơ phản ánh đúng hoạt động thực tế, người nộp thuế có cơ sở đánh giá hiệu quả tài chính, chủ động thực hiện nghĩa vụ và hạn chế rủi ro có thể phòng ngừa.