


Dòng tiền sôi động, VN-Index thu hẹp đà giảm cuối phiên
Thị trường giằng co quanh tham chiếu trước khi VN-Index đóng cửa giảm 0,22%. Thanh khoản tăng mạnh, dòng tiền tập trung tại ngân hàng, chứng khoán và một số cổ phiếu bất động sản.


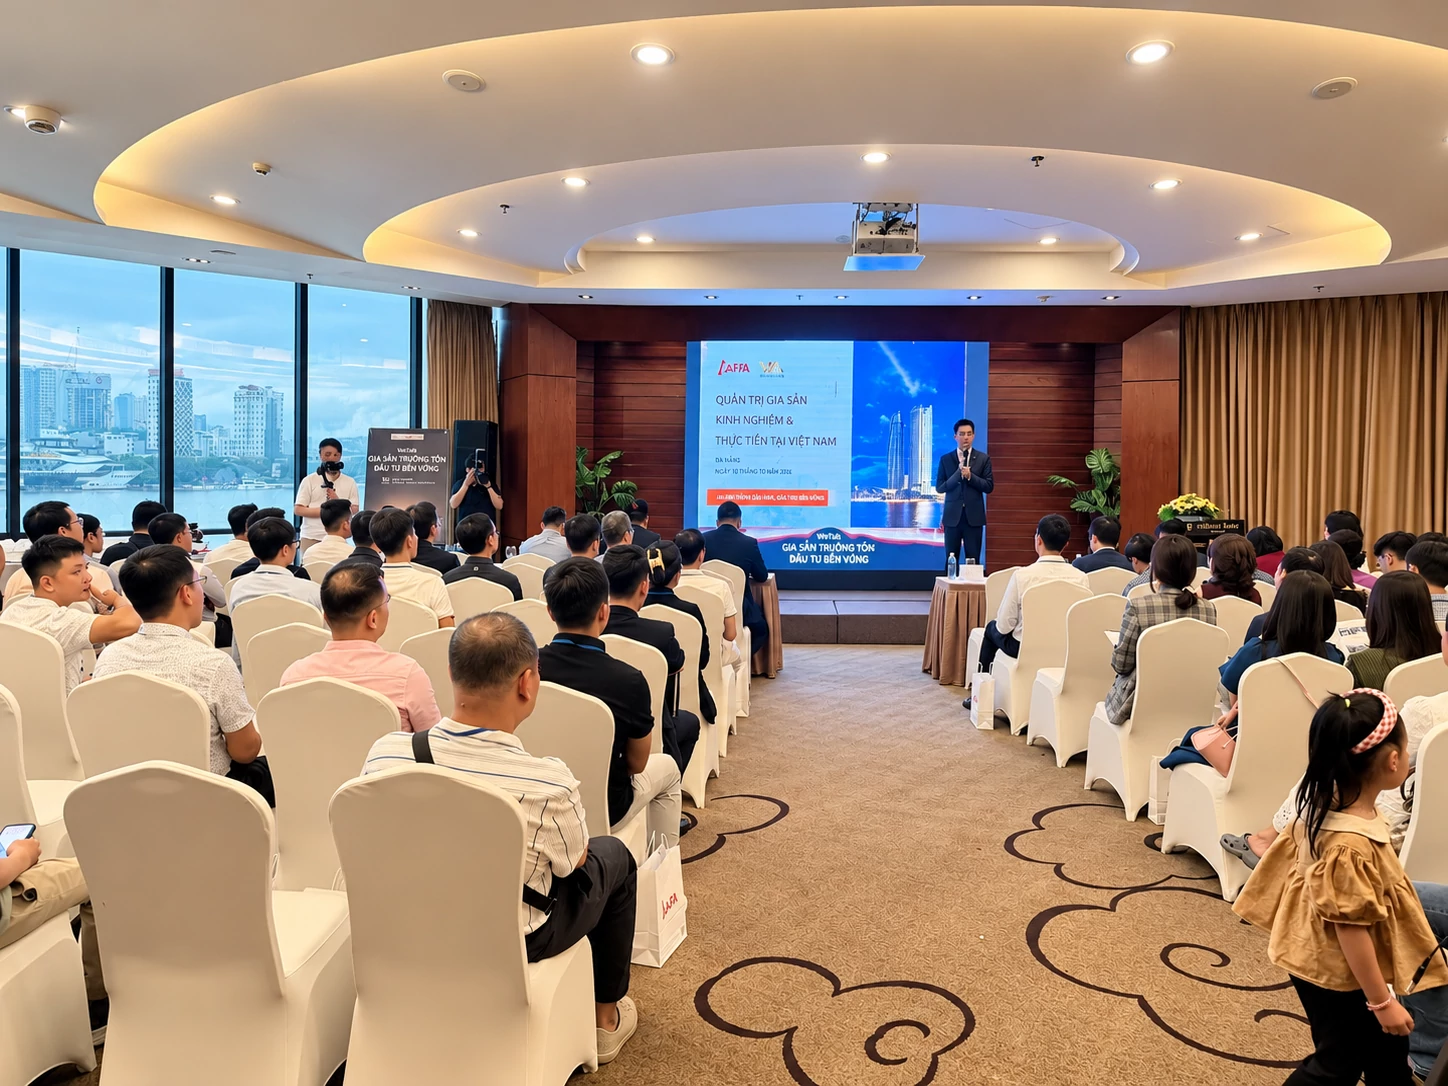 |
| Chương trình WeTalk “Gia sản trường tồn - Đầu tư bền vững” ở Đà Nẵng ngày 10/10/2026. |
Triển vọng kinh tế và bài toán phân bổ vốn
Tăng trưởng kinh tế tạo nền tảng cho thị trường tài chính, nhưng không đồng nghĩa mọi loại tài sản đều mang lại hiệu quả đầu tư như nhau. Khi lãi suất, lạm phát và tỷ giá cùng tác động đến thị trường, cơ cấu danh mục trở thành yếu tố quan trọng để nhà đầu tư cân đối giữa bảo toàn vốn, tạo thu nhập và tìm kiếm tăng trưởng.
Báo cáo Chiến lược quản lý gia sản quý IV/2026 của AFA Capital, tại chương trình WeTalk “Gia sản trường tồn - Đầu tư bền vững” do AFA Group tổ chức tại Đà Nẵng ngày 10/10/2026, đưa ra một số dự báo kinh tế làm cơ sở xây dựng chiến lược đầu tư. Theo đó, GDP quý IV/2026 được dự báo tăng trên 10% so với cùng kỳ, trong khi mục tiêu tăng trưởng GDP cả năm là 10%. CPI bình quân năm được dự báo ở mức 4,75%, CPI quý IV tăng khoảng 5,43% so với cùng kỳ; tỷ giá USD/VND cuối năm nằm trong khoảng 26.533-26.797 VND/USD.
Về tiền tệ, AFA Capital dự báo lãi suất huy động kỳ hạn 12 tháng trong quý IV ở mức 5,5-6%. Mặt bằng lãi suất, áp lực lạm phát và tỷ giá là những yếu tố có thể ảnh hưởng đến sức hấp dẫn tương đối giữa tiền gửi, tài sản lợi tức cố định và tài sản tăng trưởng.
Trong bối cảnh đó, lựa chọn đầu tư không chỉ dựa vào mức sinh lời kỳ vọng. Nhu cầu sử dụng vốn, thời hạn nắm giữ, chất lượng tài sản và khả năng chấp nhận biến động cũng quyết định tỷ trọng phù hợp trong danh mục. Với cổ phiếu, triển vọng lợi nhuận, định giá và năng lực tạo dòng tiền của doanh nghiệp vẫn là những yếu tố cần được xem xét song song với triển vọng chung của nền kinh tế.
Tăng thanh khoản, cơ cấu lại danh mục
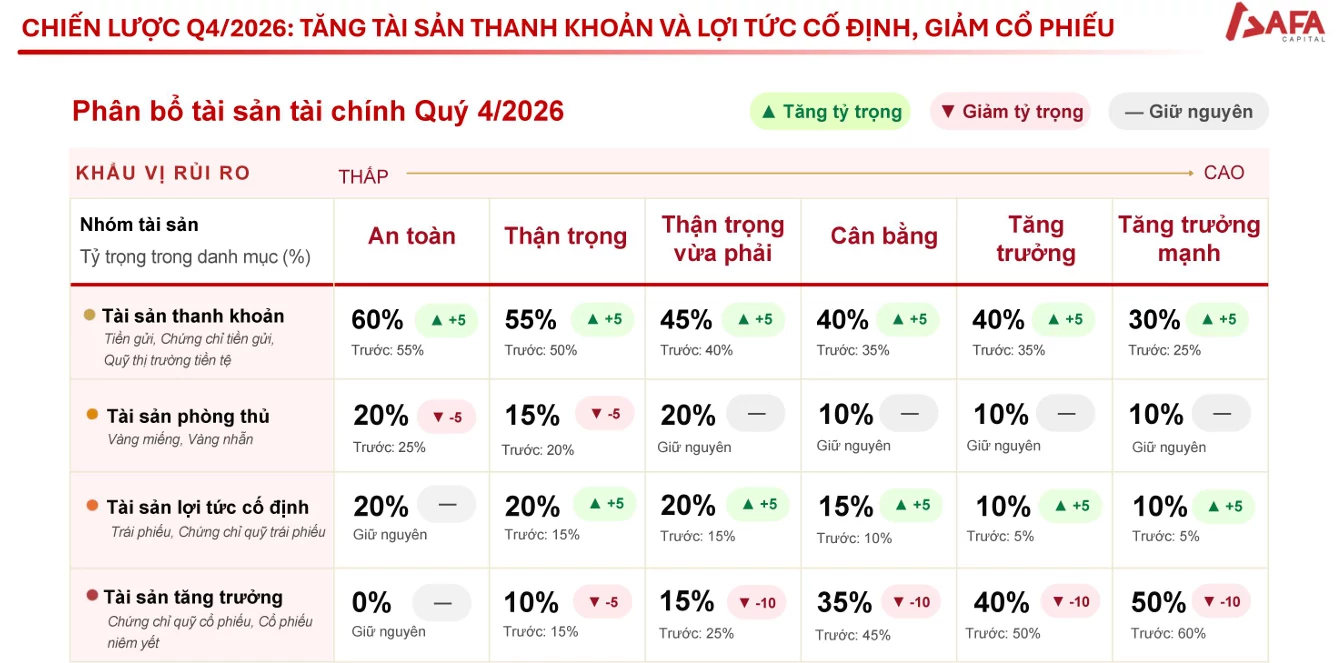
Điểm đáng chú ý trong phương án phân bổ quý IV/2026 là tỷ trọng tài sản thanh khoản tăng 5 điểm phần trăm ở cả sáu hồ sơ rủi ro. Tài sản lợi tức cố định tăng tỷ trọng ở năm hồ sơ, trong khi tài sản tăng trưởng giảm từ 5-10 điểm phần trăm tùy nhóm. Tài sản phòng thủ chỉ giảm ở hai hồ sơ An toàn và Thận trọng, còn các hồ sơ khác giữ nguyên tỷ trọng.
Cụ thể, với hồ sơ An toàn, tài sản thanh khoản tăng từ 55% lên 60%, tài sản phòng thủ giảm từ 25% xuống 20%, còn tài sản lợi tức cố định giữ nguyên ở mức 20%. Hồ sơ Thận trọng tăng tỷ trọng thanh khoản từ 50% lên 55% và tài sản lợi tức cố định từ 15% lên 20%; tài sản phòng thủ giảm còn 15%, tài sản tăng trưởng còn 10%.
 |
| Nguồn: AFA Capital. |
Ở hồ sơ Thận trọng vừa phải, tỷ trọng thanh khoản tăng từ 40% lên 45%, tài sản lợi tức cố định từ 15% lên 20%, trong khi tài sản tăng trưởng giảm từ 25% xuống 15%. Với hồ sơ Cân bằng, hai nhóm thanh khoản và lợi tức cố định lần lượt tăng lên 40% và 15%, còn tài sản tăng trưởng giảm từ 45% xuống 35%.
Hai hồ sơ có mức chấp nhận rủi ro cao hơn cũng được điều chỉnh theo hướng tương tự. Tỷ trọng thanh khoản của hồ sơ Tăng trưởng tăng từ 35% lên 40%, tài sản lợi tức cố định từ 5% lên 10%, còn tài sản tăng trưởng giảm từ 50% xuống 40%. Với hồ sơ Tăng trưởng mạnh, các tỷ trọng tương ứng là 30%, 10% và 50%. Cả hai hồ sơ đều duy trì 10% tài sản phòng thủ.
Theo phân loại trong báo cáo, tài sản thanh khoản gồm tiền gửi, chứng chỉ tiền gửi và quỹ thị trường tiền tệ; tài sản phòng thủ gồm vàng miếng, vàng nhẫn; tài sản lợi tức cố định gồm trái phiếu và chứng chỉ quỹ trái phiếu; tài sản tăng trưởng gồm chứng chỉ quỹ cổ phiếu và cổ phiếu niêm yết.
Như vậy, việc tăng thanh khoản không đồng nghĩa rút khỏi cơ hội tăng trưởng. Ngay cả hồ sơ Tăng trưởng mạnh vẫn dành một nửa danh mục cho tài sản tăng trưởng, trong khi các hồ sơ thận trọng ưu tiên phần vốn linh hoạt hơn. Sự khác biệt nằm ở mức độ phân bổ phù hợp với mục tiêu tài chính và khả năng chịu đựng rủi ro của từng nhóm nhà đầu tư.
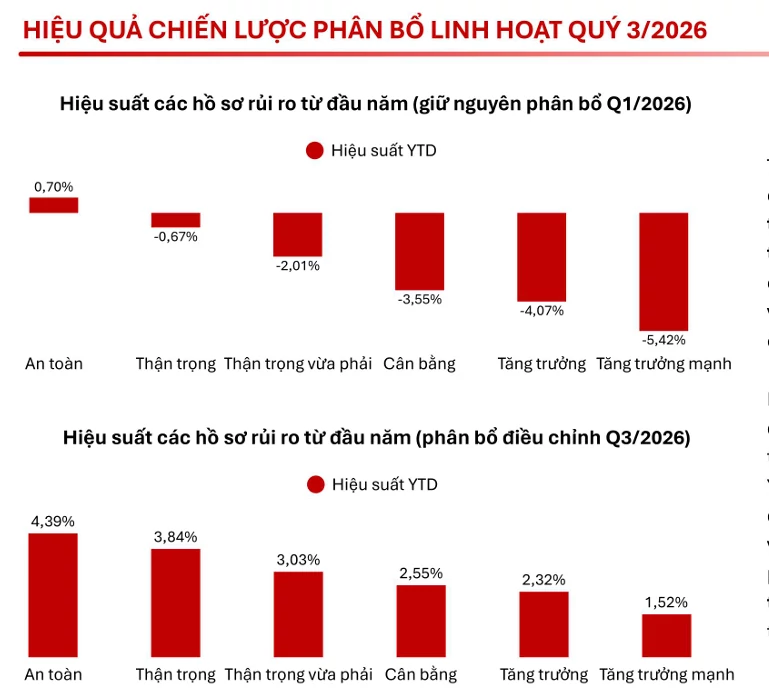
Hiệu suất danh mục trong báo cáo cũng cho thấy kết quả có sự khác biệt giữa các phương án phân bổ. Tính từ đầu năm, sáu hồ sơ giữ nguyên cơ cấu quý I/2026 lần lượt đạt 0,70% với An toàn, âm 0,67% với Thận trọng, âm 2,01% với Thận trọng vừa phải, âm 3,55% với Cân bằng, âm 4,07% với Tăng trưởng và âm 5,42% với Tăng trưởng mạnh.
Trong khi đó, các hồ sơ được điều chỉnh phân bổ trong quý III/2026 ghi nhận hiệu suất tương ứng 4,39%, 3,84%, 3,03%, 2,55%, 2,32% và 1,52%. Như vậy, phương án điều chỉnh có hiệu suất cao hơn phương án giữ nguyên cơ cấu đầu năm ở cả sáu hồ sơ trong giai đoạn được báo cáo; tuy nhiên, hồ sơ An toàn của phương án giữ nguyên vẫn đạt mức sinh lời dương 0,70%.
Kết quả này cho thấy phân bổ tài sản có thể ảnh hưởng đáng kể đến hiệu suất danh mục, nhưng không đủ để khẳng định một phương án luôn vượt trội trong mọi điều kiện thị trường. Tăng tỷ trọng tài sản thanh khoản giúp duy trì khả năng chủ động trước nhu cầu sử dụng vốn và cơ hội giải ngân, còn tài sản lợi tức cố định có thể bổ sung nguồn thu nhập. Hiệu quả thực tế vẫn phụ thuộc vào chất lượng tài sản, kỳ hạn và rủi ro của từng khoản đầu tư.
Chọn tài sản theo chất lượng và triển vọng
Với thị trường cổ phiếu, AFA Capital đưa ra kịch bản cơ sở cho VN-Index trong quý IV/2026 ở vùng 1.640-1.845 điểm. Theo đánh giá trong báo cáo, định giá sau nhịp điều chỉnh và nền tảng tăng trưởng kinh tế có thể tạo dư địa cho thị trường, nhưng chưa đủ để thúc đẩy một chu kỳ mở rộng hệ số định giá trên diện rộng. Động lực phục hồi được kỳ vọng chủ yếu đến từ tăng trưởng lợi nhuận cuối năm và triển vọng phân bổ vốn của các quỹ sau nâng hạng.
 |
| Nguồn: AFA Capital. |
Triển vọng của chỉ số vì vậy cần được đặt cạnh khả năng tạo ra kết quả kinh doanh thực chất của doanh nghiệp. Tăng trưởng doanh thu, biên lợi nhuận, khả năng kiểm soát chi phí và hiệu quả sử dụng vốn sẽ quyết định mức độ chuyển hóa cơ hội kinh tế thành lợi nhuận. Một ngành có triển vọng không đồng nghĩa mọi doanh nghiệp trong ngành đều là lựa chọn đầu tư phù hợp.
Đối với ngân hàng, nhu cầu vốn cuối năm và khả năng mở rộng tài sản sinh lời có thể hỗ trợ tăng trưởng tín dụng. Tuy nhiên, chi phí huy động, biên lãi ròng và chất lượng tài sản vẫn là những yếu tố cần theo dõi.
Với ngành chứng khoán, AFA Capital đánh giá triển vọng quý IV ở mức trung lập: kỳ vọng nâng hạng và mặt bằng định giá thấp hơn trung bình 3 năm có thể hỗ trợ thị trường, nhưng thanh khoản chưa chắc phục hồi đồng đều, trong khi cạnh tranh tiếp tục gây áp lực lên biên lợi nhuận.
Ở nhóm ngành liên quan đến đầu tư công, xây dựng và vật liệu, cơ hội phụ thuộc vào tiến độ giải ngân, khả năng chuyển hóa lượng công việc chưa thực hiện thành doanh thu, lợi nhuận và diễn biến chi phí đầu vào. Với bán lẻ và dệt may, sức mua, thu nhập người dân, đơn hàng xuất khẩu và chi phí sản xuất tiếp tục ảnh hưởng đến triển vọng phục hồi. Các đánh giá trong báo cáo có sự phân hóa giữa các ngành, do đó việc lựa chọn cần dựa trên triển vọng cụ thể thay vì chỉ dựa vào xu hướng chung của thị trường.
Ngoài cổ phiếu, báo cáo đưa ra ba kịch bản đối với giá vàng quốc tế. Kịch bản cơ sở nằm trong vùng 3.895-4.305 USD/ounce; kịch bản tích cực là 4.305-4.920 USD/ounce và kịch bản tiêu cực là 3.485-3.895 USD/ounce. Đây là các vùng dự báo dựa trên giả định về tăng trưởng, lãi suất thực, đồng USD và dòng vốn, không phải mức giá được bảo đảm.