Dù lợi nhuận ngành dự báo chậm lại còn 15,4%, SSI Research cho rằng VCB, MBB và TCB vẫn được ưu tiên nhờ quản trị rủi ro tốt và P/E dự phóng 5-12 lần.
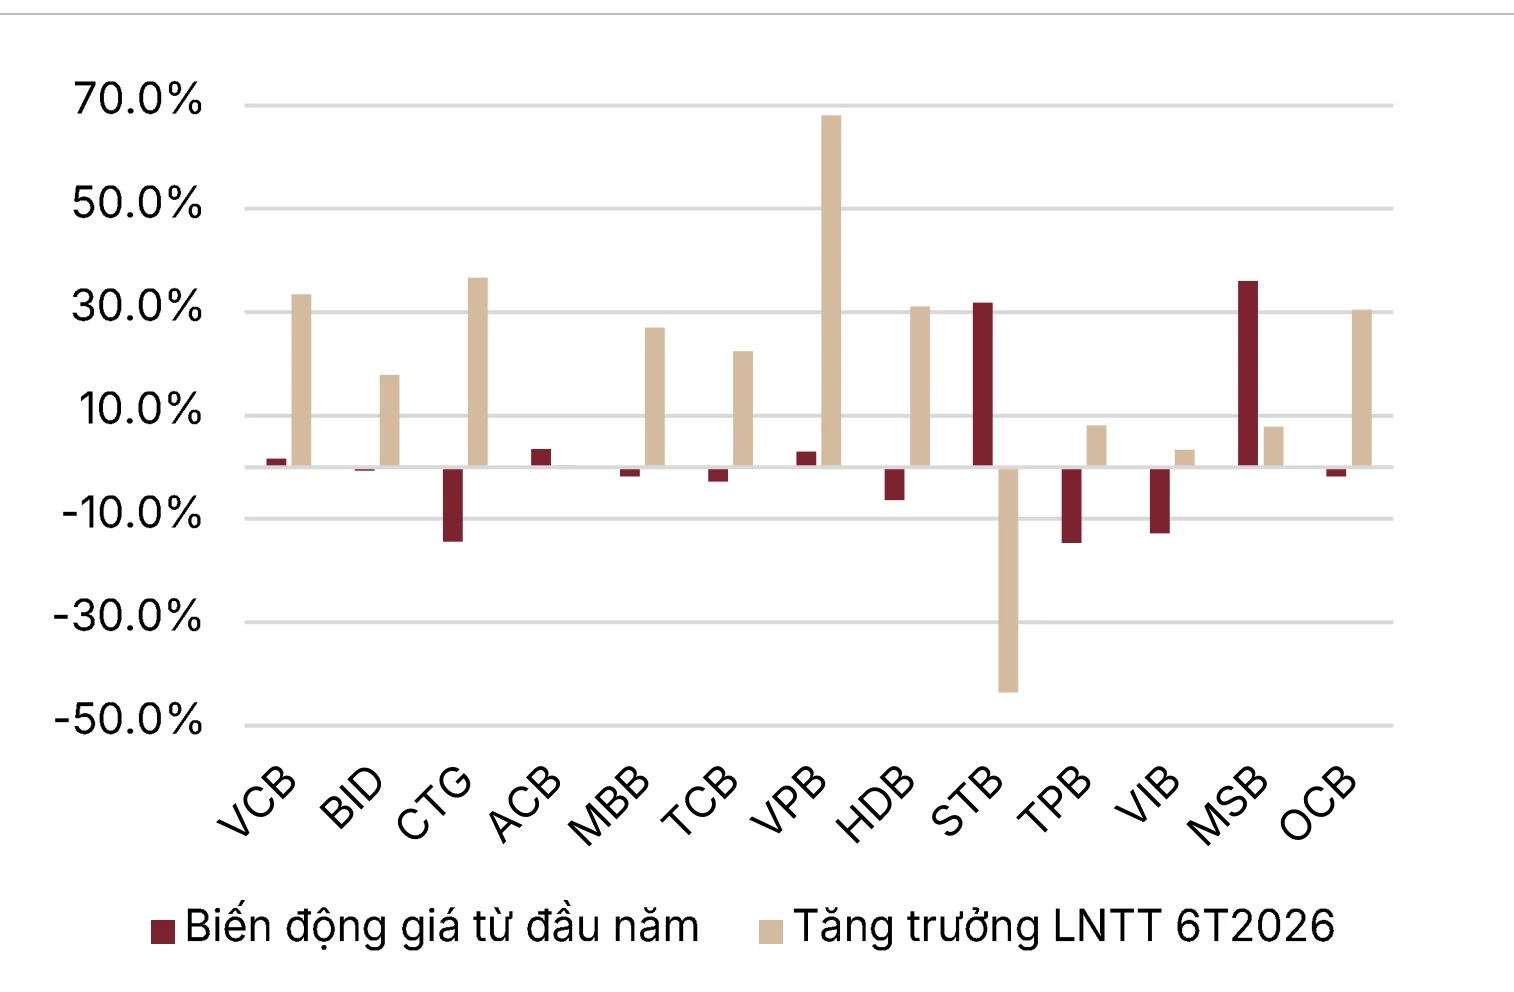 |
| Tăng trưởng lợi nhuận và giá cổ phiếu - sự lệch pha rõ rệt trong 9 tháng đầu năm 2026. Nguồn: SSI Research |
Ngân hàng rẻ nhưng chưa hết rủi ro
Trong báo cáo chiến lược đầu tư năm 2027, SSI Research duy trì quan điểm “Trung lập” với nhóm ngân hàng khi dự báo tăng trưởng lợi nhuận có thể chậm lại. Cụ thể, lợi nhuận trước thuế năm 2027 của các ngân hàng trong danh sách theo dõi được dự báo tăng 15,4%, thấp hơn mức 19,5% của năm 2026, do biên lãi thu hẹp và chi phí dự phòng gia tăng.
Trong bối cảnh đó, năng lực quản trị rủi ro trở thành tiêu chí quan trọng để lựa chọn cổ phiếu. “Chúng tôi ưu tiên những ngân hàng có năng lực kiểm soát và quản lý rủi ro tốt nhất. Nền tảng huy động, mức trích lập dự phòng và kỷ luật chọn dự án sẽ tạo ra khác biệt”, báo cáo viết.
Trên cơ sở này, VCB, MBB và TCB được lựa chọn là các cổ phiếu ưu tiên trong ngành. VCB được đánh giá cao nhờ nền tảng huy động vốn và bộ đệm dự phòng, giúp ngân hàng ứng phó với khả năng lãi suất duy trì ở mức cao. TCB có nguồn thu phí đa dạng, góp phần giảm sự phụ thuộc vào thu nhập từ cho vay; thu nhập thuần từ phí trong nửa đầu năm tăng 73%. Với MBB, động lực đến từ tăng trưởng tín dụng và dư địa khai thác nhóm khách hàng lớn, song ngân hàng cần chú trọng quản lý nguồn vốn.
Bên cạnh nền tảng kinh doanh, định giá cũng là cơ sở cho lựa chọn này. MBB đang giao dịch ở mức P/E dự phóng năm 2027 khoảng 5,3 lần, thị giá thấp hơn giá trị sổ sách và ROE khoảng 21%. TCB có P/E dự phóng 6,6 lần, P/B xấp xỉ một lần. VCB có mức định giá cao hơn hai ngân hàng còn lại, với P/E 11,6 lần và P/B 1,55 lần, nhưng vẫn thấp hơn mức bình quân 5 năm của chính ngân hàng này.
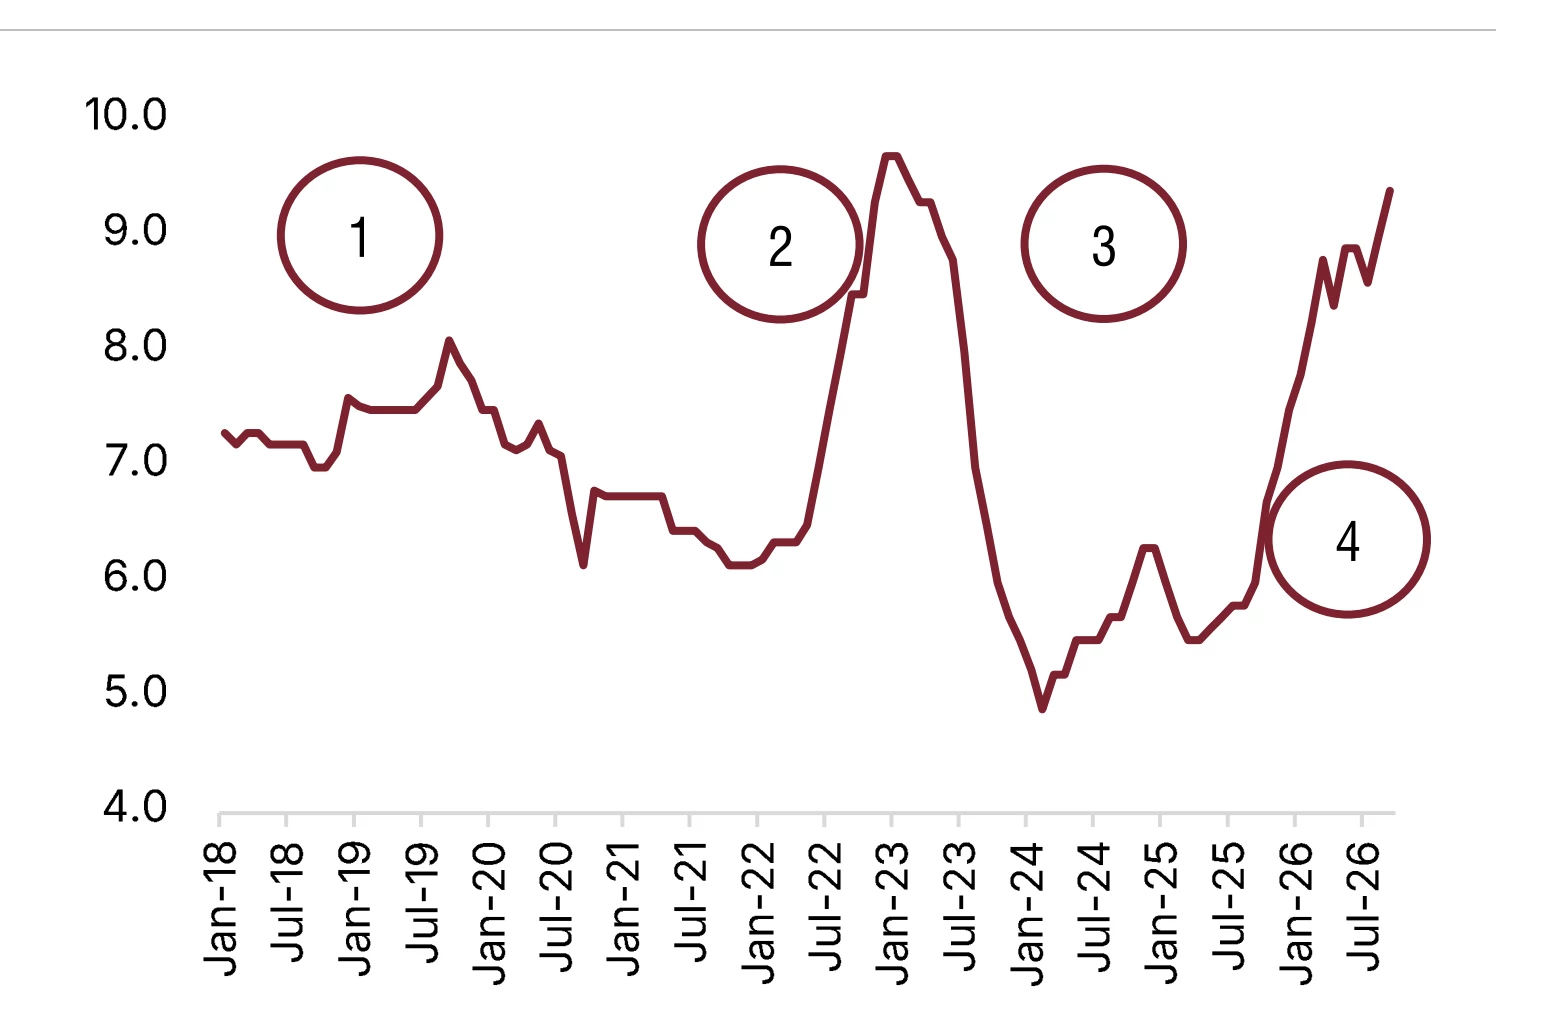 |
| Lãi suất kỳ hạn 6-12 tháng của NHTMCP kể từ năm 2018. Nguồn: SSI Research |
SSI Research đưa ra giá mục tiêu một năm đối với VCB là 75.100 đồng/cổ phiếu và MBB là 25.200 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 32% so với thị giá tại thời điểm báo cáo. Giá mục tiêu của TCB là 40.400 đồng/cổ phiếu, tương ứng dư địa tăng 25%. Ngoài ba lựa chọn trên, CTG nằm trong danh sách theo dõi, với giá mục tiêu 38.800 đồng/cổ phiếu và dư địa tăng khoảng 32%.
Xét trên toàn bộ nhóm ngân hàng được theo dõi, P/E dự phóng năm 2027 ở mức khoảng 7,3 lần, P/B quanh một lần và ROE trên 18%. Dù vậy, với dự báo tăng trưởng lợi nhuận chậm lại, SSI Research vẫn ưu tiên lựa chọn những ngân hàng có nền tảng huy động, bộ đệm dự phòng và năng lực kiểm soát rủi ro tốt.
Sự thận trọng này cũng thể hiện qua diễn biến cổ phiếu ngân hàng từ đầu năm. Dù lợi nhuận trước thuế nửa đầu năm tăng 24%, vốn hóa ngành vẫn giảm 4% so với đầu năm. Theo báo cáo, diễn biến này cho thấy giá cổ phiếu đã phần nào phản ánh những rủi ro đối với triển vọng kinh doanh trong thời gian tới.
Áp lực vốn và nợ xấu chưa hạ nhiệt
Nguồn vốn vẫn là “nút thắt” lớn nhất khi tín dụng liên tục tăng nhanh hơn tiền gửi từ năm 2024, đưa chênh lệch giữa hai chỉ tiêu lên gần 2,5 triệu tỷ đồng. Để thu hút và giữ nguồn tiền gửi, các ngân hàng phải tăng lãi suất huy động, hiện quanh 8,3% ở nhóm quốc doanh, 8,8–9,4% ở nhóm tư nhân hàng đầu và 9,8–10% ở nhóm ngân hàng nhỏ.
Đến cuối tháng 9, áp lực này có dấu hiệu dịu bớt khi mức tăng tiền gửi trong tháng lần đầu vượt mức tăng tín dụng kể từ năm 2023. Tín dụng toàn hệ thống lúc này tăng 11,59% so với cuối năm trước. Tuy nhiên, nhu cầu vốn trong quý IV, mùa cao điểm cho vay, vẫn đặt ra yêu cầu bảo đảm nguồn huy động cho các ngân hàng.
Năm tới, SSI dự báo tín dụng toàn hệ thống tăng 16-17%, dồn mạnh vào xây dựng và hạ tầng. Riêng các siêu dự án đã công bố có thể chiếm ít nhất 30% lượng tín dụng tăng ròng giai đoạn 2026-2030. Các khoản vay này có kỳ hạn dài, trong khi ngân hàng huy động bằng tiền gửi ngắn hạn, lãi cao. SSI coi đây là áp lực mang tính cơ cấu, không phải chuyện của một vài quý.
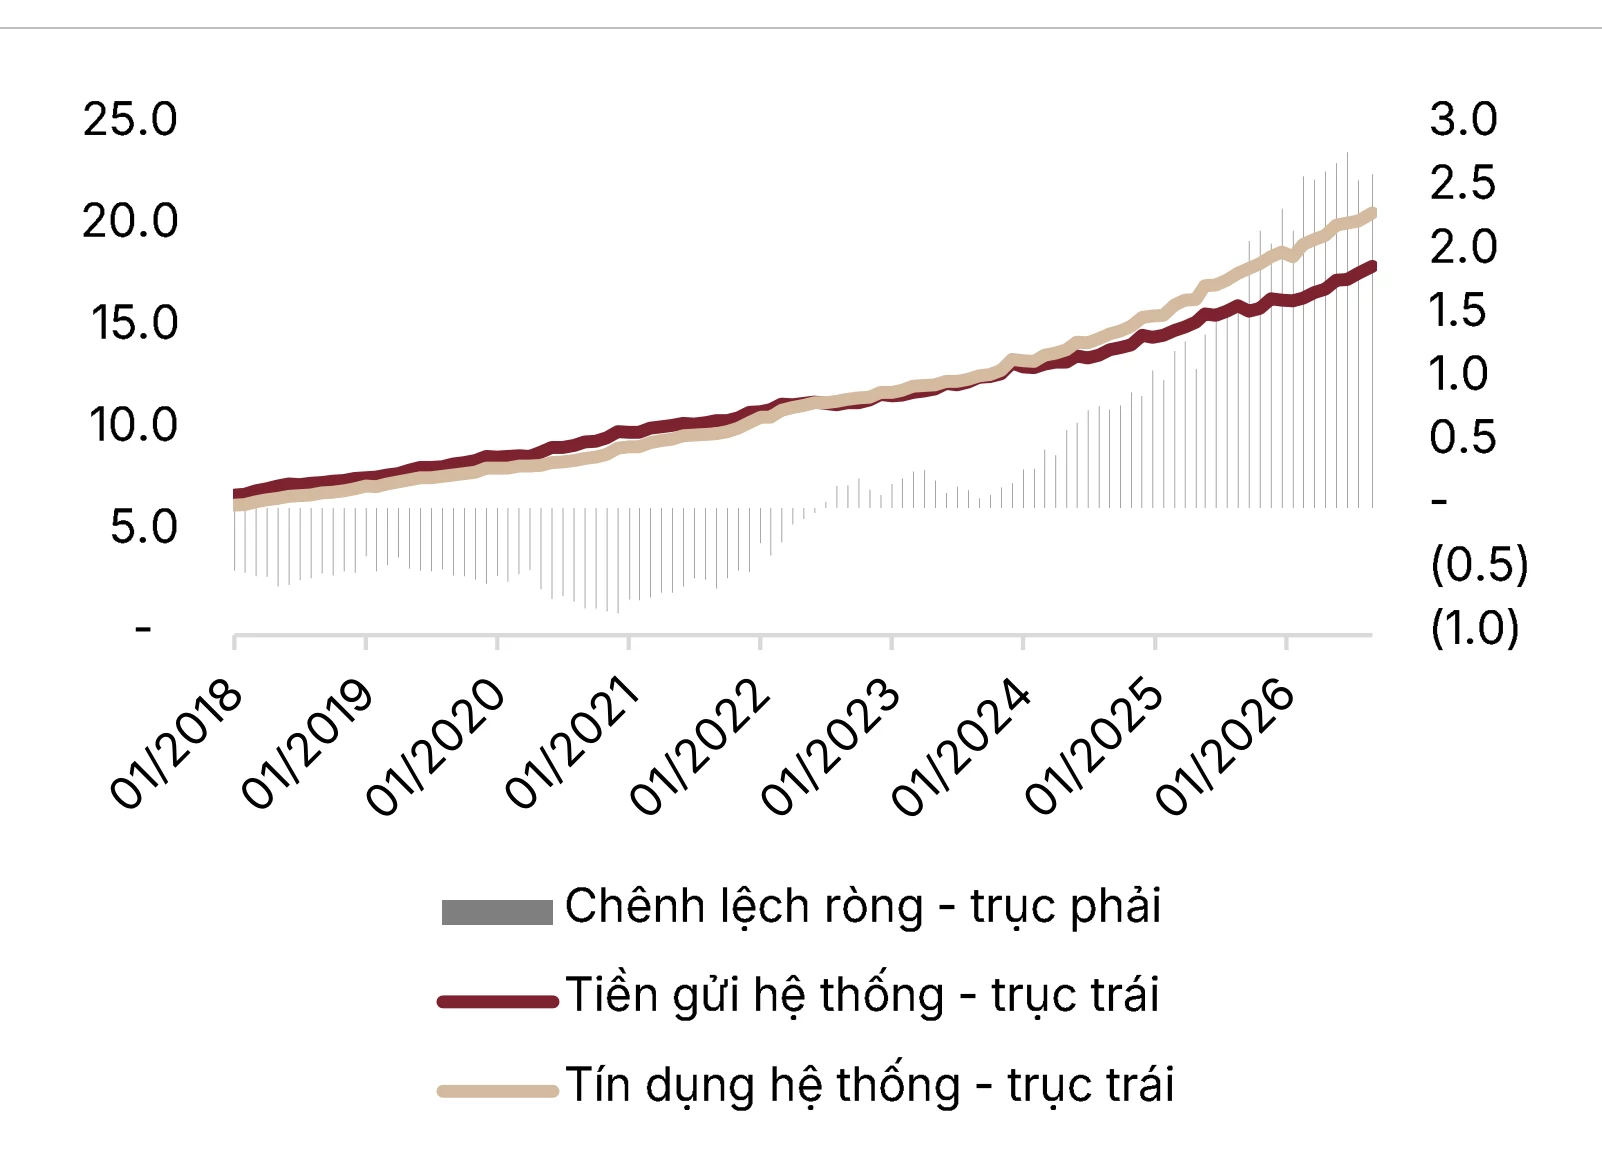 |
| Chênh lệch tín dụng - huy động thu hẹp nhẹ trong quý III/2026, nhưng vẫn ở mức gần 2,5 triệu tỷ đồng. Nguồn: SSI Research |
Năm nay, 10 ngân hàng đã vay hợp vốn nước ngoài khoảng 6,17 tỷ USD, lớn nhất là TCB 1,5 tỷ USD và VPB 1,44 tỷ USD. Với chi phí vốn USD còn cao, kênh này khó gánh vai trò chính.
NIM toàn ngành năm 2027 dự báo giảm 2 điểm cơ bản, về 3,11%, nhưng phân hóa rõ. Nhóm quốc doanh có tiền gửi không kỳ hạn giá rẻ từ doanh nghiệp lớn và khối FDI, nên NIM còn nhích 2 điểm cơ bản. Nhóm tư nhân không có lợi thế đó và có thể mất 8 điểm cơ bản.
Nợ xấu là mối lo lớn hơn. Tỷ lệ nợ xấu toàn hệ thống tăng từ 1,76% cuối năm ngoái lên 1,97% cuối quý II, cao nhất của quý II kể từ năm 2020. Tỷ lệ bao phủ nợ xấu rơi về 83%, thấp nhất từ năm 2018. Nợ nhóm 2, chỉ báo sớm của nợ xấu, tăng 31,6% từ đầu năm, chủ yếu tại STB, HDB và VPB.
SSI dự báo nợ xấu các ngân hàng theo dõi (trừ STB) lên 1,72% năm 2027. Nhóm quốc doanh gần như đi ngang ở 1,24%, nhóm tư nhân có thể chạm 2,2% do cho vay bất động sản và SME nhiều hơn. Hơn 100.000 tỷ đồng trái phiếu doanh nghiệp sắp đáo hạn và khoảng 2,5 triệu tỷ đồng dư nợ cho vay chủ đầu tư bất động sản là những điểm cần để mắt.
Thu nhập phí đang đỡ lợi nhuận khá tốt. Nửa đầu năm, thu nhập thuần từ phí của các ngân hàng tăng 48,8%, riêng VPB tăng 121% nhờ công ty chứng khoán thành viên. SSI kỳ vọng bảo lãnh, thư tín dụng và phí thu xếp vốn hạ tầng tiếp tục là nguồn thu quan trọng năm tới.
Tăng vốn có thể tạo sóng ngắn hạn cho cổ phiếu. 8 ngân hàng dự kiến phát hành khoảng 144.000 tỷ đồng (5,4 tỷ USD) cổ phiếu từ quý IV năm nay đến hết 2027, riêng NVB, VCB và BID chiếm gần 2/3.