Giá xăng trong nước điều chỉnh giảm sâu từ 15h ngày 22/10
Từ 15h ngày 22/10, giá xăng trong nước giảm sâu, giá dầu điều chỉnh tăng theo diễn biến thị trường thế giới.


Phía sau những trang báo cáo
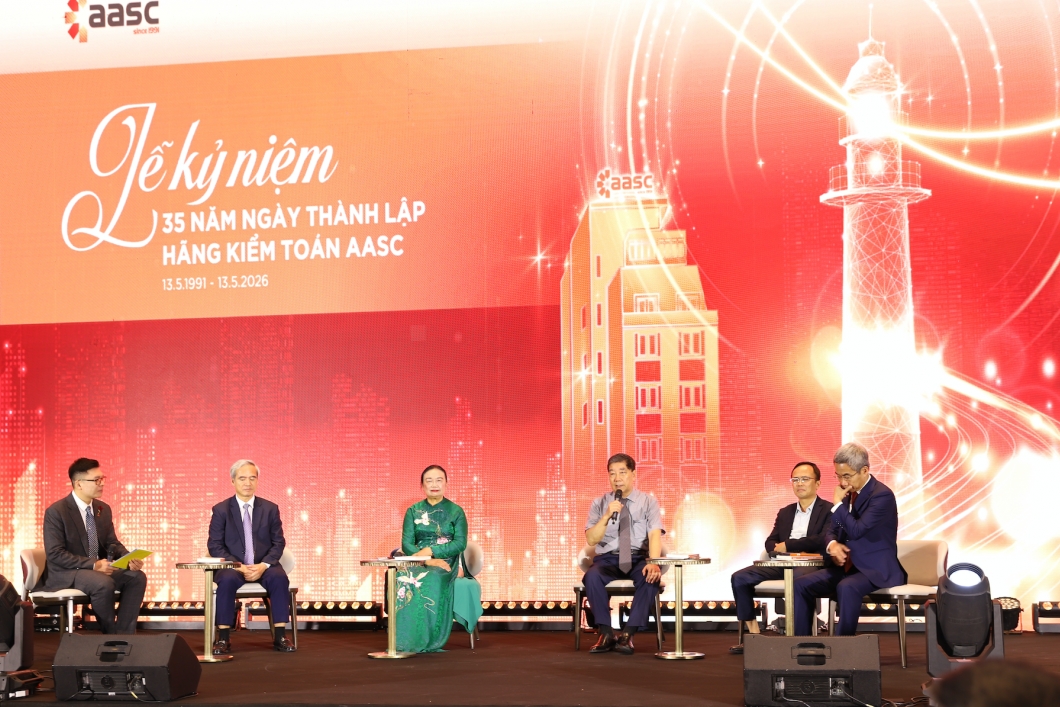
Hơn 35 năm là một quãng thời gian đủ dài để chứng kiến nhiều thay đổi của nền kinh tế Việt Nam, từ những ngày đầu hình thành hoạt động kế toán, tư vấn, kiểm toán độc lập, cho đến khi thị trường tài chính, thị trường chứng khoán ngày càng phát triển và yêu cầu về chất lượng, tính minh bạch của thông tin tài chính ngày một cao hơn.
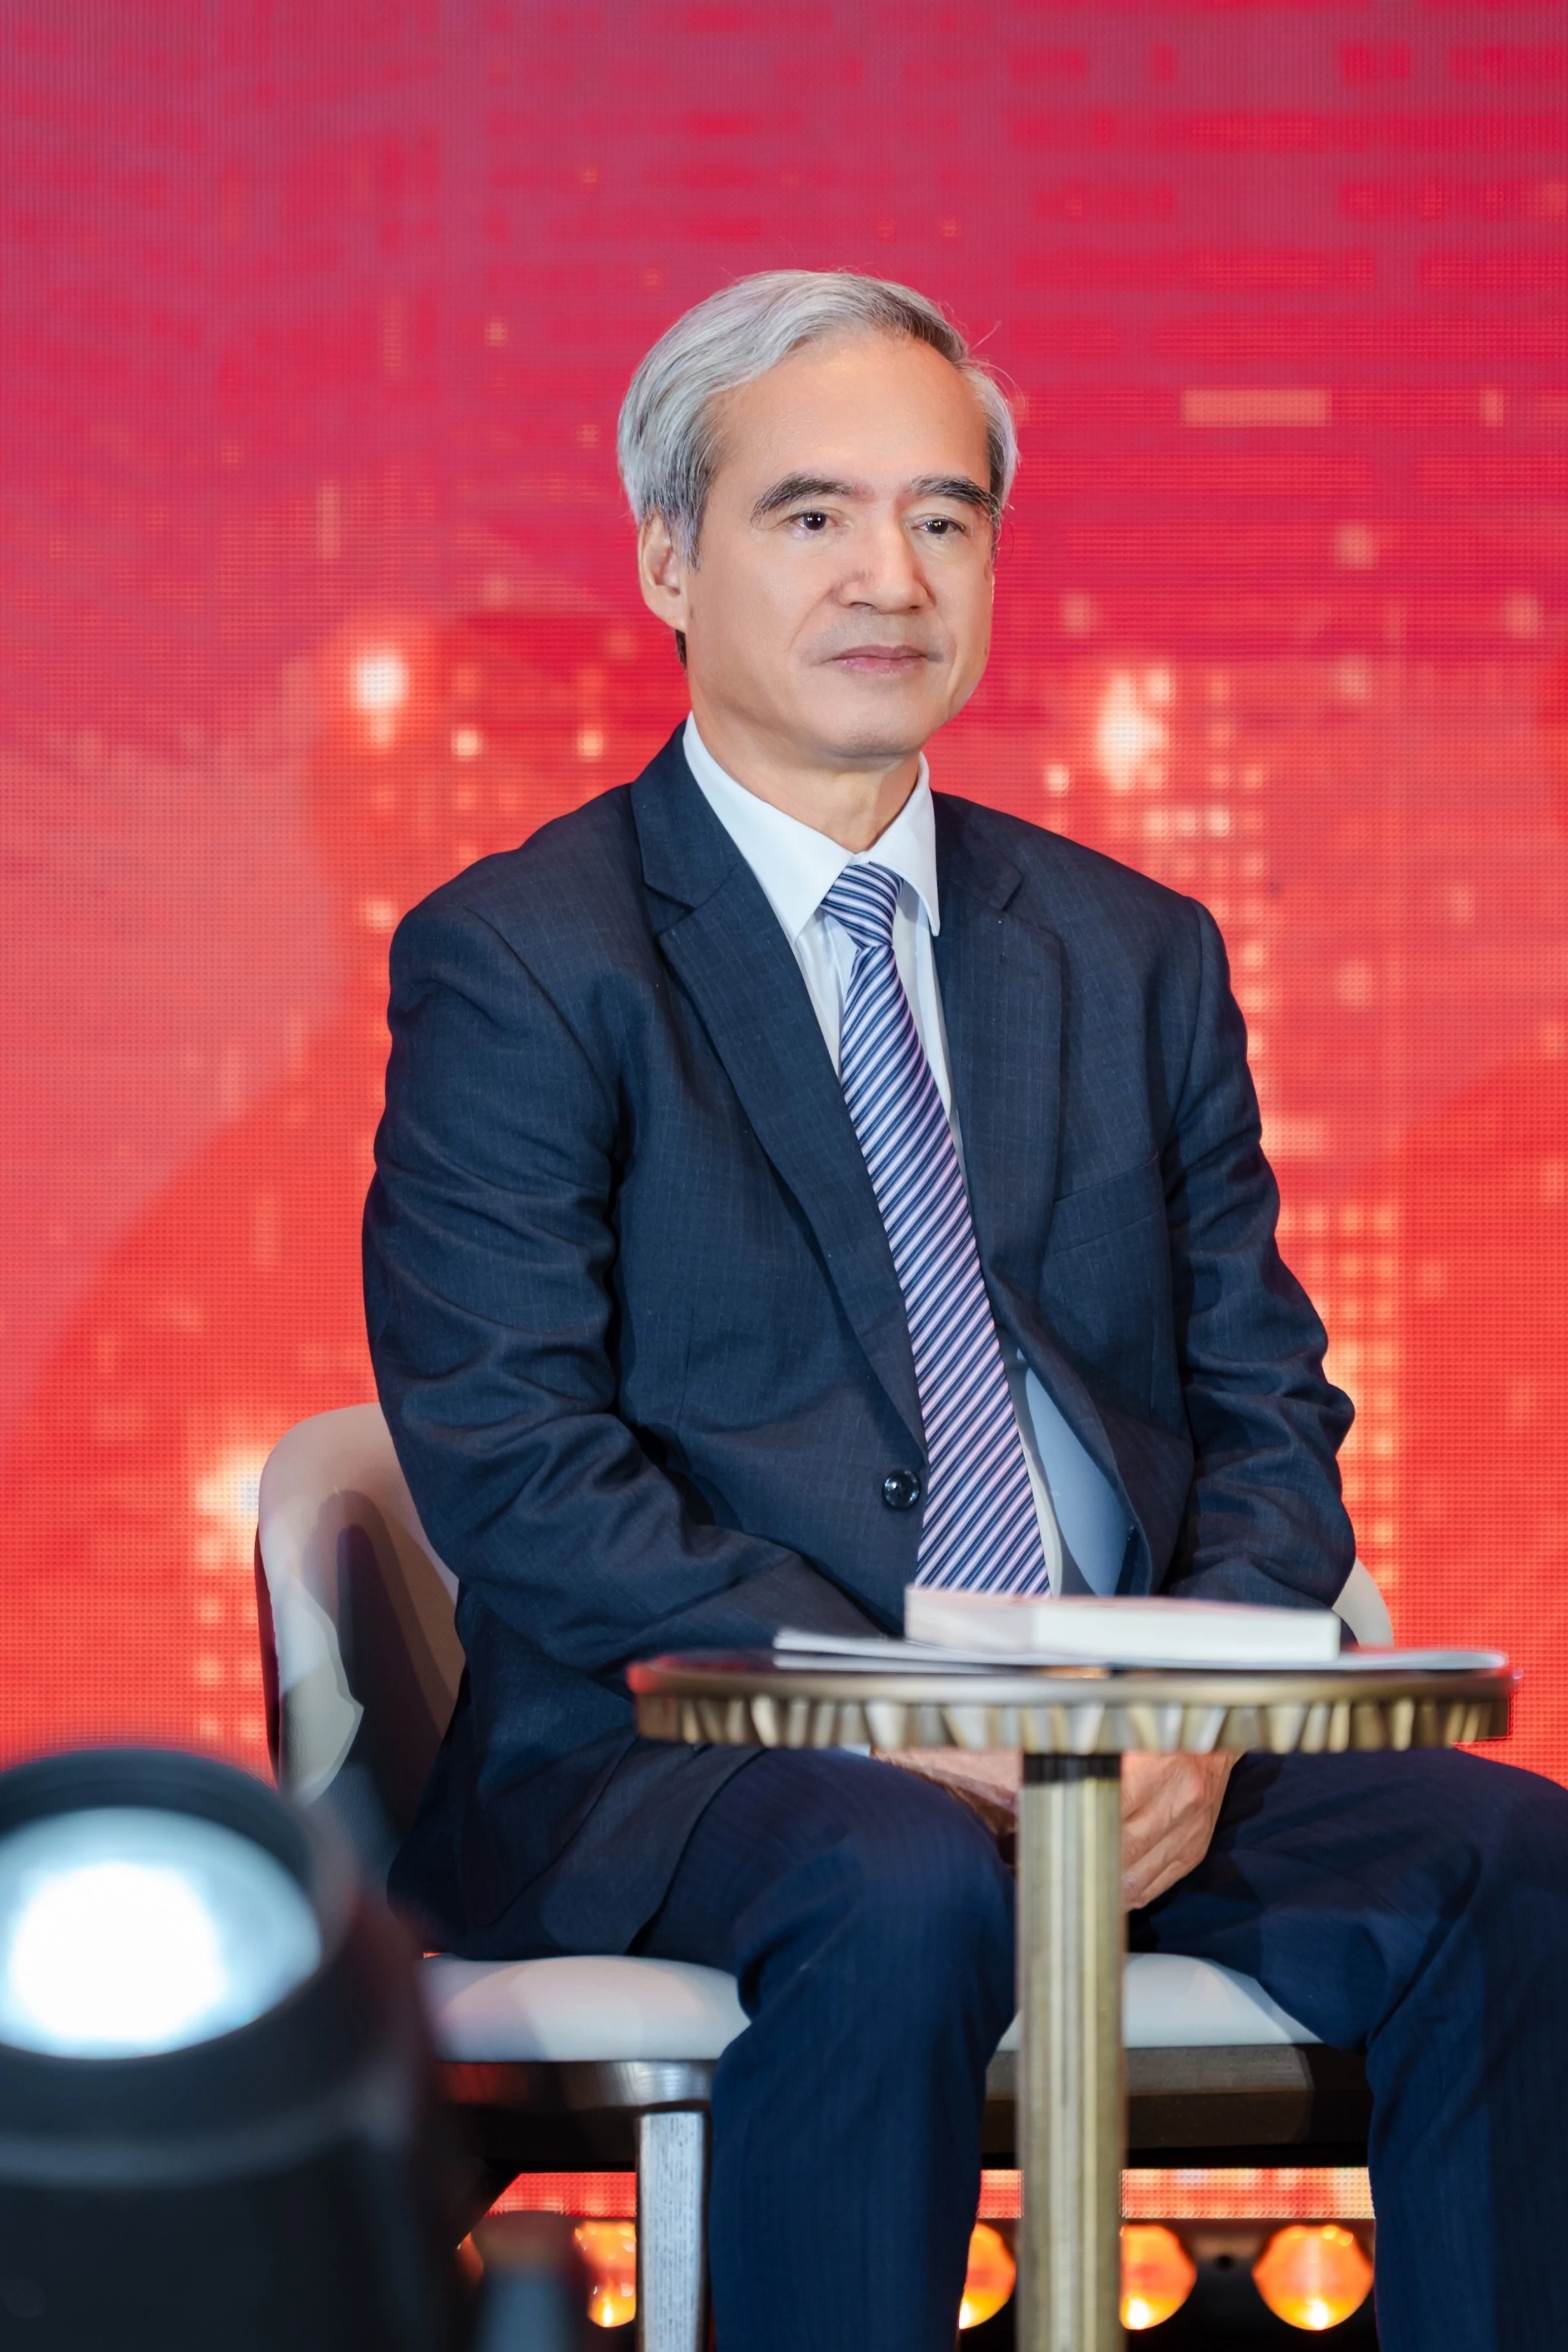 |
| Ông Ngô Đức Đoàn, Bí thư Đảng uỷ, Chủ tịch Hội đồng thành viên AASC. |
AASC là một trong hai doanh nghiệp kế toán, kiểm toán độc lập đầu tiên tại Việt Nam, đặt nền móng cho sự hình thành và phát triển của ngành kiểm toán Việt Nam, đồng thời cũng đã trải qua nhiều giai đoạn chuyển đổi để thích ứng với sự phát triển mạnh mẽ của đất nước.
Chia sẻ với Tạp chí Kinh tế - Tài chính, ông Ngô Đức Đoàn cho rằng một trong những thay đổi quan trọng nhất đối với ngành kiểm toán độc lập tại Việt Nam không chỉ nằm ở quy mô thị trường hay số lượng doanh nghiệp sử dụng dịch vụ kiểm toán, tư vấn tài chính, thuế mà là nhận thức của xã hội về vai trò của kiểm toán đã chuyển biến rất nhiều.
Nếu trước đây, kiểm toán đôi khi được nhìn nhận như một yêu cầu mang tính thủ tục, thì đến nay, hoạt động kiểm toán đã trở thành một mắt xích quan trọng, góp phần từng bước công khai, minh bạch thông tin kinh tế tài chính của các doanh nghiệp, tổ chức kinh tế; góp phần phát hiện, ngăn chặn hành vi vi phạm pháp luật, làm lành mạnh hóa môi trường đầu tư, thúc đẩy thị trường chứng khoán phát triển. Kết quả kiểm toán không chỉ phục vụ cơ quan quản lý nhà nước hay những người quan tâm thông tin trên báo cáo tài chính, mà còn giúp doanh nghiệp được kiểm toán nhìn lại thực trạng tài chính, nhận ra những khiếm khuyết trong quản trị để không ngừng kiện toàn hoạt động của họ.
Bởi vậy, một báo cáo kiểm toán, không chỉ đơn giản là những ý kiến. Đó là tiếng nói đầy trách nhiệm của những con người có đầy đủ năng lực chuyên môn, đạo đức nghề nghiệp, trước những yêu cầu ngày càng khắt khe của nghề kiểm toán.
Theo ông Ngô Đức Đoàn, mỗi ý kiến kiểm toán đưa ra là cả một quá trình tìm hiểu khách hàng, xem xét đánh giá rủi ro, thu thập bằng chứng kiểm toán đầy đủ, thích hợp để đảm bảo tuân thủ tuyệt đối tinh thần trung thực, hợp lý trên các khía cạnh trọng yếu. Giúp cho người sử dụng báo cáo tài chính đã được kiểm toán có thể tin tưởng, đưa ra những quyết định của mình. Bởi vậy, điều AASC đặc biệt nhấn mạnh trong hoạt động nghề nghiệp là tính độc lập của kiểm toán viên.
Kiểm toán viên phải độc lập trong đánh giá, độc lập trong xét đoán chuyên môn, đồng thời tuân thủ nghiêm các nguyên tắc bảo mật thông tin. Trong quá trình cung cấp nhiều loại hình dịch vụ như: kiểm toán, kế toán, tư vấn thuế, tư vấn tài chính hay thẩm định giá,.., kiểm toán viên lại không được phép cung cấp đồng thời nhiều dịch vụ, việc nhận diện các nguy cơ và xây dựng các biện pháp bảo vệ tính độc lập của kiểm toán viên càng trở nên quan trọng.
Ông Đoàn cũng chia sẻ, nghề kiểm toán luôn đi cùng áp lực rủi ro lớn vì đặc thù của kiểm toán là tiếp cận trên cơ sở đánh giá rủi ro. Không những thế, mỗi kỳ kiểm toán, một doanh nghiệp thường phát hành một số lượng lớn báo cáo kiểm toán, chỉ một sai lệch trong đánh giá rủi ro cũng có khả năng tạo ra ảnh hưởng lớn đối với người sử dụng thông tin. Chính vì thế, kiểm toán viên không chỉ cần phải độc lập mà còn phải rất cẩn trọng đối với mỗi ý kiến của mình. Điều này càng có ý nghĩa trong bối cảnh Việt Nam đang đặt mục tiêu phát triển mạnh thị trường vốn, ngày càng nhiều doanh nghiệp huy động vốn từ thị trường tài chính, chất lượng thông tin tài chính trở thành một phần quan trọng để tạo lập niềm tin cho thị trường.
Đối với các đơn vị có lợi ích công chúng, yêu cầu đó còn cao hơn - ông Ngô Đức Đoàn chia sẻ - vì vậy, các doanh nghiệp kiểm toán được lựa chọn để cung cấp dịch vụ cho các đơn vị có lợi ích công chúng phải đáp ứng những điều kiện chặt chẽ về chuyên môn, nhân sự và chất lượng dịch vụ. Báo cáo kiểm toán phát hành cho các đối tượng này cũng đòi hỏi những yêu cầu chuyên môn nghiêm ngặt hơn.
Những yêu cầu trên cũng là một phần trong cơ chế bảo vệ thị trường tài chính minh bạch hơn. Nhà đầu tư không thể trực tiếp bước vào từng doanh nghiệp để xem xét các vấn đề về tài chính, và ngay cả khi có đủ điều kiện để tiếp cận trực tiếp, thì chưa chắc nhà đầu tư đã có thể đưa ra những đánh giá đầy đủ, toàn diện về tài chính như các kiểm toán viên chuyên nghiệp. Phần lớn nhà đầu tư phải ra quyết định dựa trên hệ thống thông tin tài chính được công bố công khai. Khi các thông tin tài chính ấy được kiểm toán bởi một tổ chức kiểm toán độc lập thì mức độ tin cậy của thông tin đã được nâng lên rất nhiều.
Có thể nói, phía sau một chữ ký kiểm toán là niềm tin của rất nhiều nhà đầu tư.
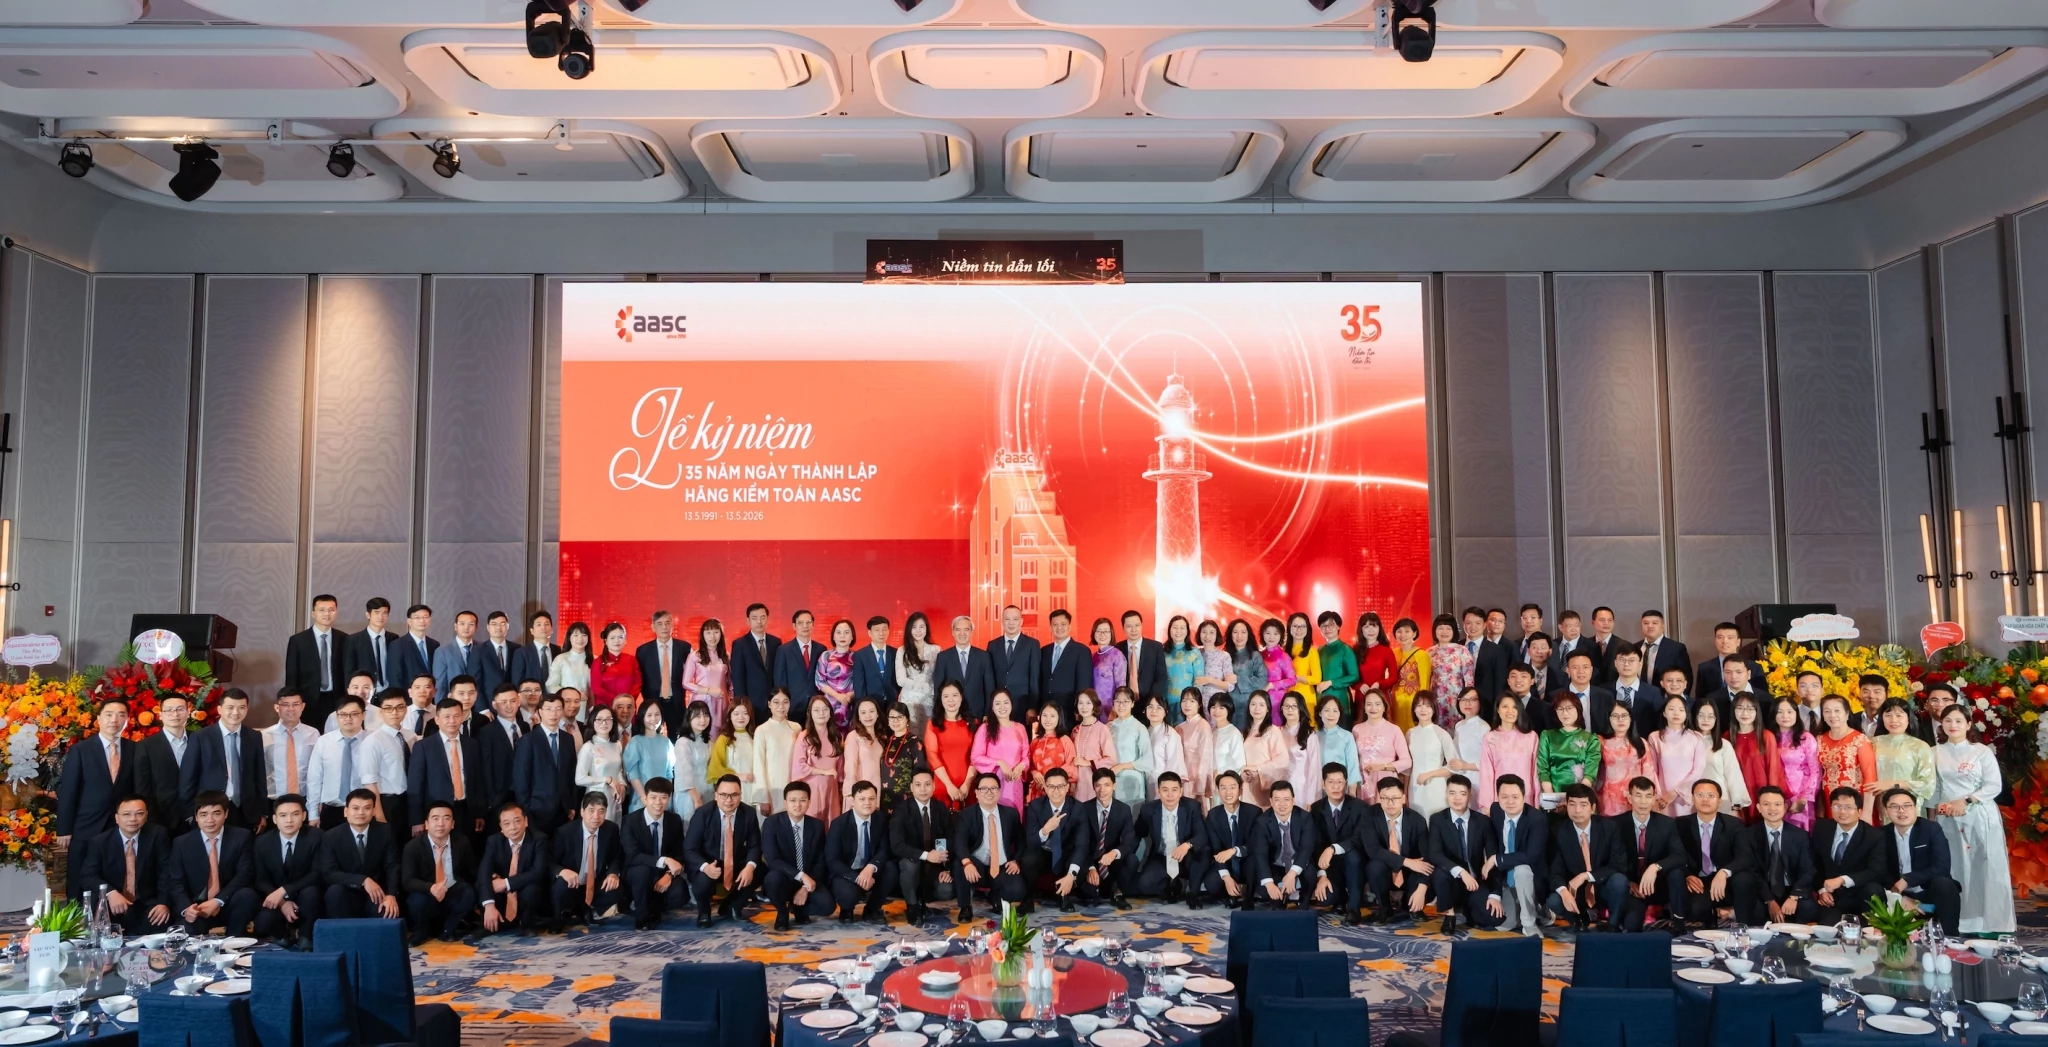 |
| AASC là một trong 2 doanh nghiệp kế toán, kiểm toán độc lập đầu tiên, đặt nền móng cho sự hình thành và phát triển của ngành kiểm toán Việt Nam. |
Công nghệ có thể hỗ trợ, nhưng không thể thay thế bản lĩnh nghề nghiệp
Nếu năng lực chuyên môn và đạo đức nghề nghiệp của kiểm toán viên luôn là những giá trị cốt lõi của kiểm toán độc lập, thì một thách thức mới đang xuất hiện với tốc độ vũ bão, đó là: công nghệ, chuyển đổi số và trí tuệ nhân tạo.
Ông Ngô Đức Đoàn cho biết, AASC đã sớm nhìn thấy sức ép này và chủ động nghiên cứu, tiếp cận các doanh nghiệp công nghệ, đồng thời khảo sát cách ứng dụng công nghệ vào hoạt động chuyên môn của những hãng kiểm toán quốc tế hàng đầu.
Không thể đứng ngoài cuộc chuyển đổi số.
Nhưng cũng không thể chạy theo công nghệ bằng mọi giá.
Đó là cách AASC nhìn nhận và giải quyết bài toán đầy thách thức này.
Trong kiểm toán, công nghệ có thể giúp xử lý khối lượng dữ liệu lớn, tự động hóa nhiều bước công việc, hỗ trợ kiểm tra, đối chiếu và phát hiện những dấu hiệu bất thường nhanh hơn rất nhiều so với phương pháp truyền thống. AI cũng có thể trở thành một trợ lý rất hữu ích.
Nhưng theo ông Đoàn, đặc thù của nghề kiểm toán đòi hỏi việc ứng dụng công nghệ phải hết sức thận trọng.
Bởi một báo cáo tài chính không đơn giản là tập hợp những con số. Đằng sau các con số đó là những hoạt động phức tạp của doanh nghiệp, là mô hình kinh doanh, là các giao dịch, các giả định, các ước tính kế toán và rất nhiều vấn đề đòi hỏi xét đoán chuyên môn. Những vấn đề đó luôn tiềm tàng các sai sót, thiên lệch và cả những gian lận.
Máy móc có thể hỗ trợ xử lý dữ liệu lớn, có thể giải quyết hàng tỷ phép tính phức tạp trong một khoảng thời gian siêu ngắn, nhưng không thể đưa ra các giả định, xét đoán gắn với từng bối cảnh cụ thể một cách linh hoạt, nhạy bén như con người. Đặc biệt, yếu tố nhạy bén trong kinh doanh là một dạng “bản năng” được tôi luyện của con người mà không một máy móc siêu việt nào có thể học hỏi được.
Theo cách ông Đoàn nhìn nhận, AI có thể hỗ trợ nhiều công đoạn nhưng không thể trở thành yếu tố dẫn dắt xét đoán của người làm kiểm toán. Thực tế trên thế giới, đã có nhiều bài học đáng tiếc trong lĩnh vực kiểm toán, tư vấn do kiểm toán viên đặt niềm tin quá lớn vào AI. Vì vậy, theo quan điểm của AASC, không thể có chuyện máy móc thay thế con người làm kiểm toán. Ngay cả khi đã đầu tư vào hệ thống công nghệ rất chuyên nghiệp thì công nghệ vẫn chủ yếu đóng vai trò hỗ trợ và thực hiện các thao tác kỹ thuật theo mệnh lệnh của con người.
Đây cũng là lý do khi nói về chiến lược phát triển đến năm 2030, ông Đoàn liên tục trở lại với câu chuyện con người. Công nghệ cần được đầu tư. Cơ sở vật chất cần được đầu tư. Nhưng khoản đầu tư quan trọng nhất, giá trị nhất vẫn là đầu tư cho con người.
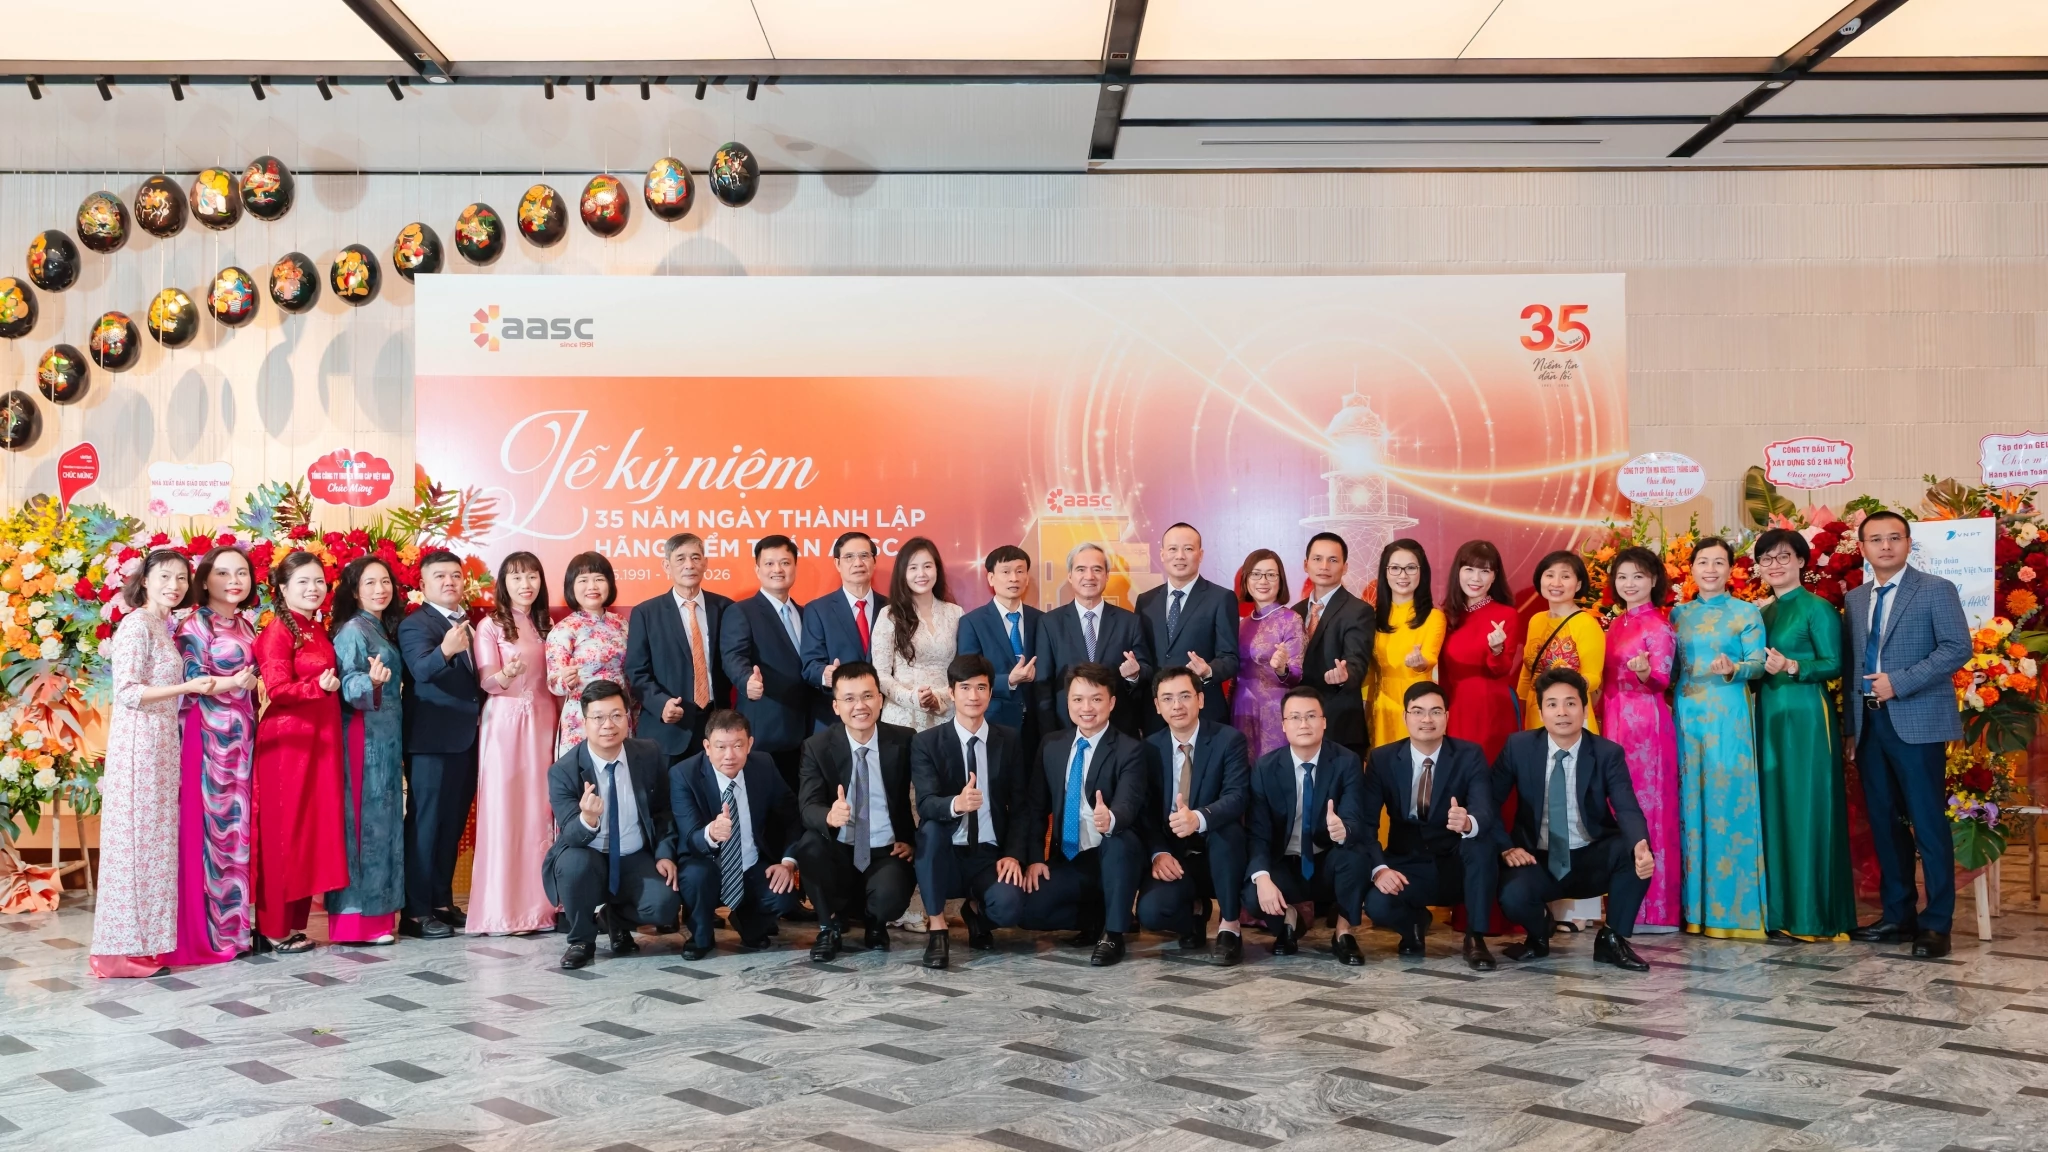 |
| AASC đã hoạt động hơn 35 năm và trải qua nhiều giai đoạn chuyển đổi để thích ứng với sự phát triển mạnh mẽ của Đất nước. |
“Con người là nguyên nhân của mọi nguyên nhân”
Sau hơn ba thập kỷ phát triển, nếu phải chọn một yếu tố quyết định sự tồn tại của một doanh nghiệp kiểm toán, ông Ngô Đức Đoàn lựa chọn con người.
Ông gọi đó là “nguyên nhân của mọi nguyên nhân”.
Đối với kiểm toán viên, năng lực chuyên môn là điều kiện cần. Nhưng chuyên môn chưa đủ. Đi cùng với đó phải là đạo đức nghề nghiệp, bản lĩnh và khả năng giữ được sự độc lập trước những áp lực có thể phát sinh trong quá trình làm việc.
Qua những chia sẻ của ông Đoàn có thể cảm nhận được kiểm toán là một nghề đặc biệt. Sản phẩm cuối cùng, nhìn qua có thể chỉ là một báo cáo với những trang giấy và con số, nhưng giá trị thật sự nằm ở mức độ người sử dụng có thể tin vào kết quả đó đến đâu. Niềm tin ấy không thể tạo ra trong ngày một, ngày hai. Nó được tích lũy qua nhiều năm tháng, qua từng cuộc kiểm toán, từng báo cáo, từng cách nhìn nhận, đánh giá, giải quyết vấn đề,… của rất nhiều thế hệ kiểm toán viên.
AASC cũng có một lợi thế khác được tích lũy sau nhiều năm hoạt động: nhiều kiểm toán viên trưởng thành từ AASC đã tiếp tục chuyển sang đảm nhiệm các vị trí quản lý cấp cao tại những tổ chức, tập đoàn kinh tế nhà nước, tư nhân hàng đầu của Việt Nam. Với ông Đoàn, đó không phải là sự mất đi của nguồn nhân lực mà đó là sự kiến tạo nguồn nhân lực cấp cao cho đất nước. Đối với AASC, đó là sự đóng góp quý giá cho sự nghiệp xây dựng đất nước trong kỷ nguyên vươn mình.
Cũng chính yếu tố con người tạo nên một nét văn hóa riêng của AASC mà ông Đoàn nhiều lần nhắc tới: càng trong những thời điểm khó khăn, người AASC càng khẳng định giá trị và bản lĩnh của mình. Đó cũng là cách mà AASC luôn gìn giữ bản sắc của một doanh nghiệp kiểm toán Việt Nam trong quá trình hội nhập.
Song song với hoạt động kinh doanh, AASC còn tham gia cùng các cơ quan quản lý và tổ chức nghề nghiệp trong quá trình xây dựng, hoàn thiện cơ chế, chính sách, chuẩn mực liên quan đến kế toán, kiểm toán, giá và các lĩnh vực chuyên môn; tham gia các hoạt động kiểm tra, đào tạo, trao đổi nghiệp vụ; hợp tác với Kiểm toán Nhà nước cũng như các doanh nghiệp kiểm toán trong và ngoài nước.
Đối với ông Đoàn, việc được tham gia những công việc như vậy vừa là một thuận lợi, vừa là trách nhiệm. AASC có điều kiện tiếp cận sớm hơn với những thay đổi của chính sách và những yêu cầu mới của nghề. Ngược lại, một doanh nghiệp đã có hơn 35 năm hoạt động cũng phải có trách nhiệm đóng góp kinh nghiệm thực tiễn cho quá trình hoàn thiện thị trường.
Một “hạ tầng niềm tin” cho nền kinh tế
Việt Nam đang bước vào giai đoạn phát triển mạnh mẽ với yêu cầu huy động ngày càng lớn các nguồn lực xã hội cho đầu tư và tăng trưởng. Muốn dòng vốn vận hành hiệu quả, thị trường không chỉ cần những định chế tài chính mạnh hay những sản phẩm đầu tư đa dạng mà cần phải có những thông tin có giá trị, mang lại niềm tin vững chắc cho thị trường. Việc tạo ra những thông tin có giá trị đó, có một phần đóng góp đáng kể của kiểm toán độc lập.
Khi nói về chặng đường đến năm 2030, ông Ngô Đức Đoàn không dành nhiều thời gian để nói về những mục tiêu hào nhoáng. Ông nói nhiều về đào tạo con người, về chuẩn mực chuyên môn, đặc biệt là chuẩn mực đạo đức nghề nghiệp, về bản lĩnh, về trách nhiệm bảo mật và giải trình, về sự đoàn kết của một tập thể sau hơn ba thập kỷ cùng nhau đồng hành giữ gìn và bồi đắp bản sắc kiểm toán Việt.
Có lẽ đó cũng là cách một doanh nghiệp kiểm toán nhìn về tương lai.
Công nghệ đã và vẫn đang thay đổi như vũ bão. Chuẩn mực, chế độ vẫn tiếp tục cập nhật, sửa đổi. Thị trường vẫn đang mở rộng và phức tạp hơn. Trong muôn vàn biến động đó, thứ mà một hãng kiểm toán vẫn luôn bền bỉ đem đến cho thị trường: đó là niềm tin qua những báo cáo kiểm toán. Và niềm tin ấy, dù trong thời đại nào, vẫn phải tạo nên từ con người làm kiểm toán.