


VN-Index tuần tới có thể dao động trong vùng 1.700-1.760 điểm
VN-Index có thể tiếp tục giằng co trong tuần 12–16/10, khi nhóm trụ thiếu lực kéo và áp lực bán ròng của khối ngoại chưa có dấu hiệu kết thúc.


 |
| Tổng cầu cải thiện đang trở thành trụ đỡ quan trọng của thị trường trong giai đoạn tới. |
Dòng tiền đổi hướng, thị trường bước vào pha chọn lọc
Nhìn từ cấu trúc vận động của thị trường cuối năm 2025, có thể thấy một thay đổi mang tính bản chất: biên độ dao động thu hẹp hơn, nhịp tăng bớt dồn dập, trong khi thanh khoản vẫn duy trì ở mức cao. Đây không phải dấu hiệu suy yếu, mà phản ánh sự chuyển dịch của dòng tiền từ trạng thái "đánh rộng" sang chọn lọc rõ rệt hơn.
Khi dòng tiền tập trung vào nhóm doanh nghiệp có nền tảng, thị trường giảm dần những nhịp tăng sốc theo tin đồn, thay vào đó là trạng thái tích lũy và tái định giá theo kết quả kinh doanh. Đây là đặc điểm thường thấy ở các thị trường bước sang pha trưởng thành, nơi lợi nhuận không còn đến từ việc đi trước tin, mà đến từ khả năng nắm giữ doanh nghiệp đủ lâu để hưởng tăng trưởng thực chất.
Ở góc độ này, triển vọng năm 2026 không nằm ở việc thị trường có tạo ra những nhịp tăng nhanh hay không, mà ở khả năng duy trì cấu trúc vận động ổn định, đủ để hấp thụ dòng vốn lớn mà không gây biến động cực đoan.
Thực tế, các dữ liệu tổng hợp cho thấy năm 2025 khép lại với mức tăng mạnh của các chỉ số, nhưng sự lan tỏa không còn đồng đều. Nhóm cổ phiếu trụ và VN30 vượt trội so với phần còn lại của thị trường, phản ánh rõ xu hướng dòng tiền ưu tiên chất lượng thay vì chạy theo sóng ngắn hạn.
Sự phân hóa này không mang tính thời điểm. Trong bối cảnh dư địa nới lỏng tiền tệ thu hẹp và chi phí vốn không còn ở vùng thấp kéo dài, dòng tiền buộc phải định vị lại theo năng lực tạo dòng tiền và mức độ bền vững của lợi nhuận doanh nghiệp. Thị trường vì vậy trở nên "khó" hơn với đầu cơ ngắn hạn, nhưng đồng thời tạo nền cho một chu kỳ bền vững hơn – điều kiện cần để dòng vốn dài hạn có thể hiện diện ổn định.
Kỷ luật chính sách trở thành điểm tựa của thị trường vốn
Nếu như trong các chu kỳ trước, thị trường chứng khoán thường phản ứng mạnh với các tín hiệu nới lỏng, thì bước sang giai đoạn hiện nay, kỷ luật chính sách lại nổi lên như yếu tố định hình dài hạn. Khi dư địa tiền tệ không còn rộng, tăng trưởng của thị trường vốn không thể tiếp tục dựa vào cảm xúc hay đòn bẩy kỳ vọng, mà phải dựa vào chuẩn mực vận hành và tính dự báo.
Kỳ vọng từ Nghị quyết số 79-NQ/TW của Bộ Chính trị về phát triển kinh tế nhà nước được đặt trong trục xây dựng một thị trường minh bạch hơn, an toàn hơn và gắn chặt hơn với tăng trưởng kinh tế thực. Trọng tâm của nghị quyết là nâng cao hiệu quả hoạt động, năng lực cạnh tranh và vai trò dẫn dắt của doanh nghiệp nhà nước trong các lĩnh vực then chốt của nền kinh tế.
| Triển vọng năm 2026 không nằm ở việc thị trường có thể tăng bao nhiêu điểm, mà ở câu hỏi cốt lõi hơn: Thị trường có duy trì được kỷ luật chính sách, nâng cao chất lượng vận hành và bảo đảm tăng trưởng lợi nhuận đủ thuyết phục để xứng đáng với một mặt bằng định giá cao hơn hay không. |
Điểm đáng chú ý là các tín hiệu chính sách gần đây cho thấy ưu tiên rõ ràng cho ổn định và tính nhất quán. Trong bối cảnh đó, thị trường chứng khoán không còn là kênh phản ứng tức thì với chính sách, mà dần trở thành nơi phản ánh kỳ vọng trung hạn của nền kinh tế. Khi chính sách được triển khai theo hướng bền bỉ, thị trường có thêm cơ sở để định giá lại rủi ro, đặc biệt là rủi ro thể chế – yếu tố từng khiến dòng vốn dài hạn do dự trong các chu kỳ trước.
Chính sách không chỉ tác động lên thị trường tài chính, mà còn lan sang tổng cầu của nền kinh tế. Việc điều chỉnh giảm trừ gia cảnh theo Nghị quyết số 110/2025/UBTVQH15, với mức giảm trừ cho người nộp thuế tăng lên 15,5 triệu đồng/tháng và người phụ thuộc lên 6,2 triệu đồng/tháng từ năm 2026, qua đó tạo dư địa cải thiện sức mua nội địa, hỗ trợ tăng trưởng doanh thu và lợi nhuận của các doanh nghiệp niêm yết trong trung hạn.
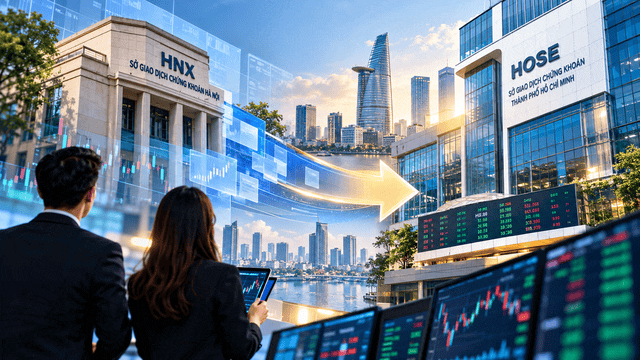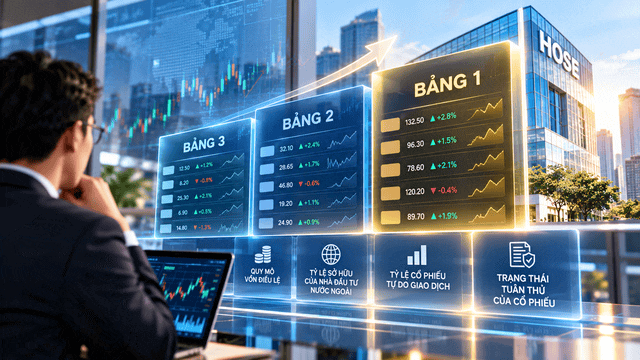
Trong bối cảnh đó, câu chuyện nâng hạng thị trường – nếu diễn ra – sẽ mang tính hệ quả nhiều hơn là mục tiêu tự thân. Khi kỷ luật chính sách được duy trì nhất quán, dòng vốn đến với thị trường sẽ mang tính cấu trúc, thay vì chỉ tìm kiếm lợi nhuận ngắn hạn theo sóng.
Định giá và những điều kiện để VN-Index đi xa trong năm 2026
Từ góc nhìn của một chu kỳ đầu tư, các mốc điểm số chỉ có ý nghĩa khi được đặt trên nền tảng lợi nhuận và khả năng duy trì thanh khoản. Việc VN-Index được đặt trong vùng 2.000–2.300 điểm không phải là "đích đến", mà là thước đo cho mức độ thành công của quá trình nâng chất thị trường.
Theo các kịch bản cho năm 2026, VN-Index có thể tiệm cận khoảng 2.024 điểm trong kịch bản cơ sở và mở rộng lên vùng 2.279 điểm trong kịch bản thuận lợi hơn. Những mốc này không dựa trên giả định mở rộng định giá thuần túy, mà gắn chặt với tăng trưởng lợi nhuận và chất lượng dòng tiền, theo các phân tích của VCBS Research.
So sánh khu vực cho thấy, P/E (giá trên lợi nhuận) dự phóng năm 2026 của thị trường Việt Nam vào khoảng 15,7 lần, tương đương Thái Lan và thấp hơn đáng kể so với các thị trường có định giá cao như Indonesia hay Nhật Bản. Điều này cho thấy thị trường không còn "rẻ mặc định", đồng nghĩa với việc dư địa tăng trưởng phụ thuộc nhiều hơn vào chất lượng lợi nhuận và kỷ luật vận hành.
Về lợi nhuận, EPS (lợi nhuận trên mỗi cổ phiếu) toàn thị trường năm 2026 được dự báo tăng khoảng 14%, song mức tăng phân hóa rõ theo ngành. Các nhóm hưởng lợi từ chu kỳ phục hồi đầu tư và tiêu dùng như bất động sản, bán lẻ, xây dựng – vật liệu và viễn thông được kỳ vọng ghi nhận mức tăng hai chữ số, trong khi ngân hàng và một số ngành lớn khác duy trì mức tăng trung bình. Đây là bức tranh điển hình của một thị trường bước vào pha chọn lọc.
Thanh khoản cũng là biến số quan trọng. Mức giao dịch bình quân dự kiến 27.000–29.000 tỷ đồng/phiên phản ánh kỳ vọng về một thị trường đủ sâu để hấp thụ dòng vốn lớn, nhưng không quá "nóng" để làm méo mó định giá. Trong lịch sử, những giai đoạn thanh khoản cao nhưng ổn định thường tạo điều kiện thuận lợi hơn cho dòng vốn dài hạn so với các nhịp bùng nổ ngắn hạn.
Đặt các yếu tố này cạnh nhau, triển vọng năm 2026 không nằm ở việc thị trường có thể tăng bao nhiêu điểm, mà ở câu hỏi cốt lõi hơn: thị trường có duy trì được kỷ luật chính sách, nâng cao chất lượng vận hành và bảo đảm tăng trưởng lợi nhuận đủ thuyết phục để xứng đáng với một mặt bằng định giá cao hơn hay không. Nếu câu trả lời là có, vùng 2.000–2.300 điểm sẽ không còn là kỳ vọng, mà là hệ quả của một nền tảng đã được củng cố.