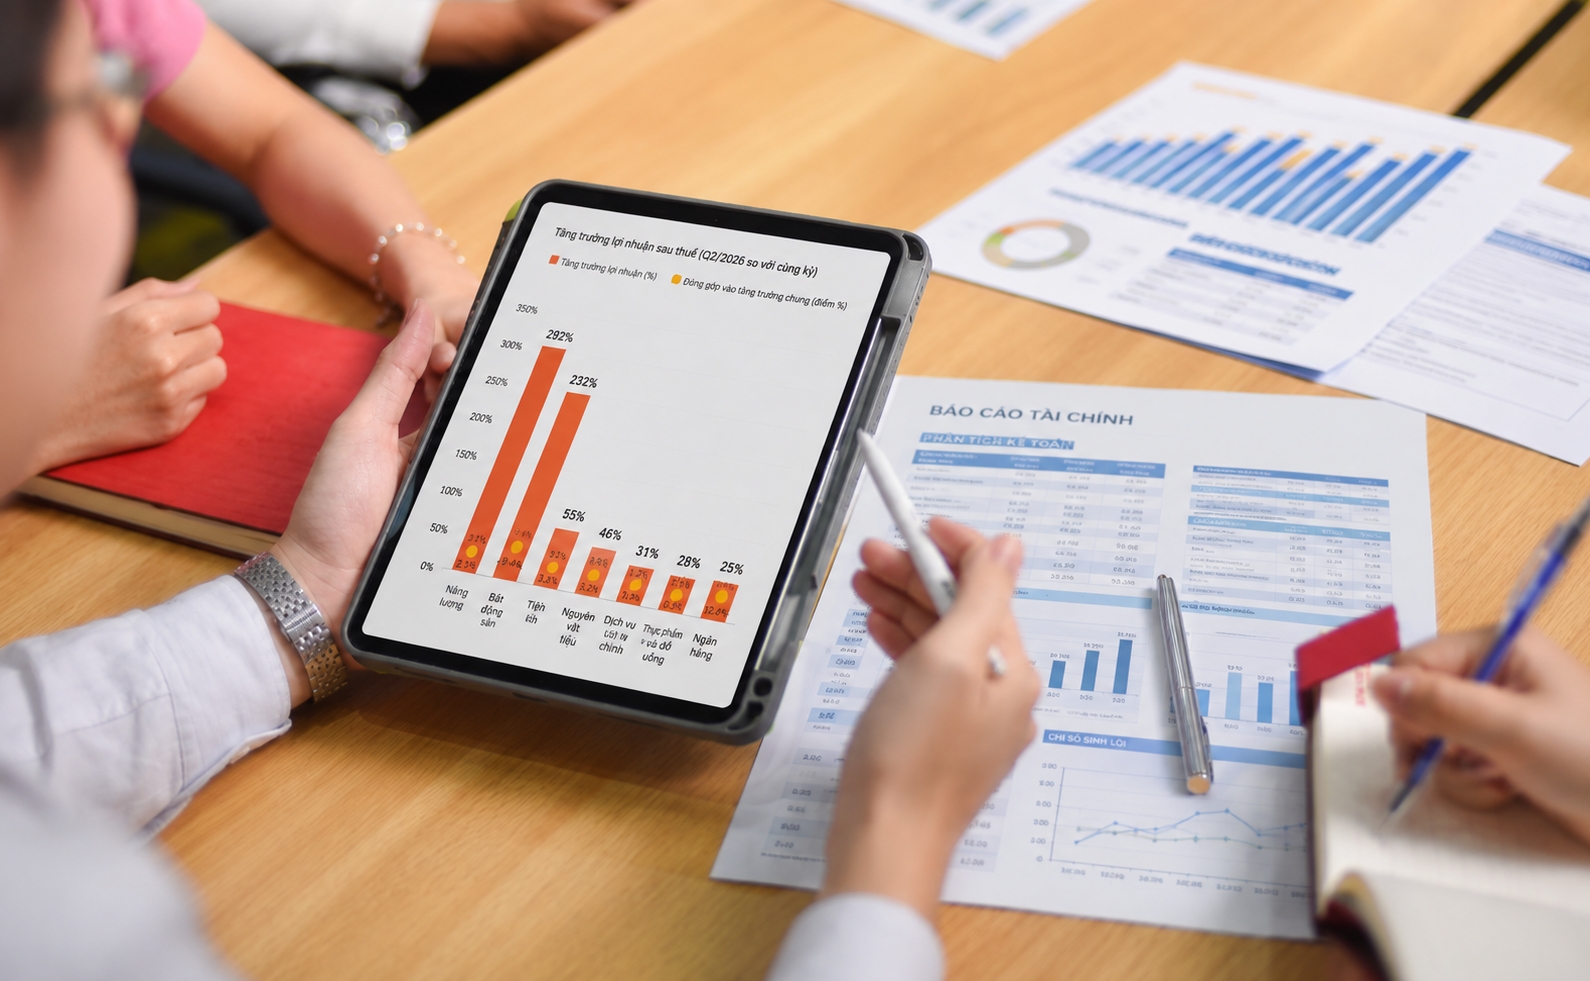
Theo dự báo của Chứng khoán Vietcombank (VCBS), lợi nhuận quý III/2026của các doanh nghiệp trên thị trường tiếp tục tăng ở nhiều nhóm ngành, nổi bật là ngân hàng, dầu khí, thép và bán lẻ – tiêu dùng. Trong khi đó, kết quả kinh doanh các công ty chứng khoán chịu áp lực khi thanh khoản thị trường giảm mạnh so với cùng kỳ.
 |
| Ảnh minh họa. |
Ngân hàng tiếp tục tăng trưởng, chứng khoán chịu ảnh hưởng từ thanh khoản
Theo đó, VCBS dự báo lợi nhuận ngành ngân hàng tiếp tục tăng trưởng tích cực trong quý III/2026, với động lực chính đến từ thu nhập lãi. Các ngân hàng đẩy nhanh giải ngân tín dụng, trong khi biên lãi ròng (NIM) được kỳ vọng phục hồi nhờ cơ cấu cho vay chuyển dịch sang các kỳ hạn dài hơn và một số khoản vay ưu đãi chuyển sang lãi suất thả nổi. Nhóm ngân hàng quốc doanh và các ngân hàng tư nhân lớn tham gia tài trợ những dự án hạ tầng trọng điểm được hưởng lợi từ các chính sách hỗ trợ thanh khoản. Tỷ lệ nợ xấu và tỷ lệ dự phòng bao nợ xấu tiếp tục được kiểm soát ổn định. Tuy nhiên, tỷ lệ nợ nhóm 2 và tỷ lệ hình thành nợ xấu có xu hướng gia tăng là yếu tố cần lưu ý trong thời gian tới.
Trong nhóm ngân hàng được VCBS theo dõi, MBB được dự báo lợi nhuận trước thuế quý III/2026 đạt 8.794 tỷ đồng, tăng 21% so với cùng kỳ; VPB đạt 10.770 tỷ đồng, tăng 18%; CTG đạt 12.555 tỷ đồng, tăng 18%; BID đạt 8.855 tỷ đồng, tăng 17%. Một số ngân hàng khác như HDB, MSB, TCB và VIB cũng được dự báo lợi nhuận tăng so với cùng kỳ.
Trái với ngân hàng, kết quả kinh doanh của các công ty chứng khoán trong quý III/2026 phần lớn được dự báo giảm so với cùng kỳ, trong bối cảnh thanh khoản thị trường bình quân phiên giảm khoảng 55–60%. Thị trường biến động cũng khiến dư nợ margin được dự báo hạ nhiệt. Dù vậy, quy mô cho vay vẫn có thể tăng so với cùng kỳ nhờ nguồn vốn bổ sung từ các đợt tăng vốn trong nửa cuối năm 2025 và nửa đầu năm 2026.
Nhóm công ty chứng khoán lớn có thể chịu tác động từ doanh thu môi giới giảm theo thanh khoản, trong khi biên lãi ròng của hoạt động cho vay có khả năng thu hẹp trong môi trường lãi suất cao. Lợi nhuận đầu tư cũng chịu ảnh hưởng từ diễn biến của VN-Index. Với nhóm vừa và nhỏ, mức giảm có thể rõ hơn do lợi nhuận tự doanh quý III/2025 ở mức cao, tạo nền so sánh lớn.
Cụ thể, SSI được dự báo đạt doanh thu 2.511 tỷ đồng trong quý III, giảm 19,9%, lợi nhuận sau thuế 1.044 tỷ đồng, giảm 29,3%. HCM được dự báo doanh thu giảm 5,4%, lợi nhuận sau thuế giảm 14%; trong khi VCI có doanh thu giảm 5,5% và lợi nhuận sau thuế giảm 18,7%.
Tiêu dùng, bất động sản phân hóa
Ở nhóm bán lẻ – tiêu dùng, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 8 tháng đầu năm 2026 đạt 5.235,5 nghìn tỷ đồng, tăng 13,3% so với cùng kỳ; nếu loại trừ yếu tố giá, mức tăng đạt 7,6%. Riêng tháng 8, tổng mức bán lẻ tăng 14,9% so với cùng kỳ. Tuy nhiên, tốc độ phục hồi giữa các phân khúc có sự khác biệt. Biên lợi nhuận của các doanh nghiệp bán lẻ hiện đại được cải thiện, trong khi nhóm hàng tiêu dùng nhanh phục hồi chậm hơn. Chi phí vận hành, chi phí tồn kho và rủi ro lạm phát vẫn là những yếu tố cần theo dõi.
Trong nhóm doanh nghiệp được dự báo tăng trưởng đáng kể, MSN được dự báo đạt lợi nhuận sau thuế quý III 4.117 tỷ đồng, tăng 121%; MWG đạt 3.295 tỷ đồng, tăng 85%; DGW đạt 198 tỷ đồng, tăng 70%. VNM được dự báo lợi nhuận sau thuế tăng 10,8%, trong khi QNS tăng 29%. SAB cũng được dự báo doanh thu tăng 6,6%, dù lợi nhuận sau thuế giảm 6,4%.
Đối với bất động sản nhà ở, mặt bằng lãi suất cao tiếp tục gây áp lực lên nhu cầu và thanh khoản, trong khi giá bán nhìn chung đi ngang hoặc giảm nhẹ. Mức độ phục hồi được dự báo có sự phân hóa, tập trung ở những doanh nghiệp có quỹ đất lớn, năng lực triển khai dự án và được hỗ trợ bởi các chính sách về lãi suất.
VHM là trường hợp được dự báo tăng trưởng mạnh, với doanh thu quý III/2026 khoảng 59.330 tỷ đồng, tăng 261%, lợi nhuận sau thuế 15.230 tỷ đồng, tăng 243%. NLG cũng được dự báo lợi nhuận sau thuế tăng 33%, trong khi PDR tăng 42%. Ở chiều ngược lại, lợi nhuận sau thuế của DXG được dự báo giảm 40%, còn KBC giảm 50% trong cả năm 2026.
Với bất động sản khu công nghiệp, FDI tiếp tục tăng trưởng nhưng cơ cấu vốn đang dịch chuyển sang các ngành có suất đầu tư cao và ít thâm dụng đất, qua đó hạn chế mức tăng diện tích hấp thụ khu công nghiệp. Các khu công nghiệp phía Bắc đã thu hút các tập đoàn công nghệ lớn tiếp tục có lợi thế trong thu hút FDI mới và các doanh nghiệp trong chuỗi cung ứng.
Ở nhóm cao su, kết quả kinh doanh được hỗ trợ bởi xu hướng tăng của giá cao su trong bối cảnh giá dầu phục hồi và nguồn cung cao su tự nhiên thiếu hụt tại một số thị trường sản xuất lớn như Thái Lan. Một số doanh nghiệp còn có thêm dòng tiền từ đền bù chuyển đổi đất và thanh lý cây cao su.
Đối với xây dựng và đầu tư công, quy mô vốn đầu tư công lớn nhưng giải ngân dự kiến vẫn chậm hơn kỳ vọng. Nguồn việc ngày càng tập trung vào các dự án hạ tầng kết nối quy mô lớn, yêu cầu kỹ thuật cao, qua đó tạo sự phân hóa về backlog giữa các nhà thầu niêm yết. Trong khi đó, nguồn việc xây dựng dân dụng được dự báo kém dồi dào hơn năm trước, còn xu hướng các chủ đầu tư lớn tự phát triển năng lực xây dựng và cạnh tranh đấu thầu cao tiếp tục gây áp lực lên biên lợi nhuận.
Dầu khí, điện, thép và logistics
Với dầu khí, triển vọng được đánh giá tích cực nhưng có sự phân hóa giữa các phân khúc. Ở thượng nguồn, PVS và PVD được hưởng lợi từ tiến độ các dự án trọng điểm. Doanh thu quý III của PVS và PVD lần lượt được dự báo tăng 13% và 21% so với cùng kỳ, trong đó PVD chịu áp lực biên lợi nhuận do chi phí phát sinh tại dự án Sông Đốc. Ở hạ nguồn, BSR được hưởng lợi từ crack spread cải thiện và nguồn cung lọc dầu châu Á gián đoạn; PLX được hỗ trợ bởi giá xăng dầu và sản lượng tiêu thụ tăng, trong khi PV GAS hưởng lợi từ sản lượng khí/LNG huy động tăng và giá bán cải thiện.
Riêng PVD, doanh thu quý III được dự báo đạt 3.108 tỷ đồng, tăng 21%, nhưng lợi nhuận trước thuế giảm 15% xuống 311 tỷ đồng. Lũy kế cả năm, doanh thu dự kiến đạt 12.647 tỷ đồng, tăng 16%, còn lợi nhuận trước thuế đạt 2.644 tỷ đồng, tăng 91%.
Ở ngành điện, sản lượng điện toàn hệ thống 8 tháng đầu năm 2026 tăng 9,3% so với cùng kỳ, trong khi giá điện toàn phần (FMP) 7 tháng tăng 37%. Diễn biến này hỗ trợ tăng trưởng doanh thu của các doanh nghiệp sản xuất điện. Bên cạnh đó, các dự án nguồn điện và lưới điện được đẩy nhanh triển khai, góp phần gia tăng backlog cho các doanh nghiệp tư vấn, xây lắp điện.
Trong ngành thép, diễn biến giá có sự thay đổi từ cuối tháng 8 khi chi phí đầu vào như quặng sắt, than luyện cốc và dầu diesel tăng, tạo áp lực điều chỉnh giá từ HRC đến tôn mạ và ống thép. Với HPG, sản lượng bán hàng quý III/2026 được dự báo đạt 3,89 triệu tấn, tăng 44,4% so với cùng kỳ; doanh thu đạt 58.111 tỷ đồng, tăng 59,6%, lợi nhuận sau thuế 5.832 tỷ đồng, tăng 46,2%.
Ở nhóm cảng biển – logistics, triển vọng vận tải container được đánh giá thận trọng hơn do nguồn cung tàu mới trong giai đoạn 2026–2027. Trong khi thương mại toàn cầu được dự báo tăng 3,7–3,8%, nguồn cung tàu tăng khoảng 4,6%, tạo áp lực lên thị trường. Việc các tuyến vận tải tiếp tục phải chuyển hướng qua những tuyến đường dài hơn giúp duy trì mặt bằng cước quốc tế cao, nhưng khu vực Đông Nam Á vẫn chịu áp lực từ nguồn cung.
Ngược lại, vận tải dầu được đánh giá tích cực với cước tàu chở dầu thô siêu lớn (VLCC) khoảng 800.000 USD/ngày, cao hơn gấp đôi mức bình thường lịch sử trong bối cảnh căng thẳng tại Hormuz. Tại khu vực phía Nam, công suất khai thác cảng Bà Rịa – Vũng Tàu duy trì ở mức cao và Gemalink được hưởng lợi từ việc tăng 10% giá dịch vụ khai thác tàu nước sâu. Trong khi đó, các doanh nghiệp có tỷ trọng tài sản lớn và dư nợ cao như HAH, VSC có thể chịu áp lực chi phí lãi vay trong giai đoạn 2027–2028.