Giảm giá điện và thuế xăng, doanh nghiệp nào hưởng lợi?
Giảm giá điện và thuế xăng giúp tiết kiệm chi phí, nhưng không phải doanh nghiệp nào cũng hưởng lợi trực tiếp. Tác động đến lợi nhuận còn tùy đặc thù từng ngành.


Vay ngân hàng trở thành “mạch vốn” của công ty chứng khoán
Cơ cấu vốn của ngành chứng khoán đang dịch chuyển rõ nét về phía tín dụng ngân hàng. Báo cáo Tâm điểm ngành Chứng khoán Việt Nam năm 2026 của FiinRatings cho thấy, vay ngân hàng chiếm khoảng 88% tổng nguồn vốn huy động của các công ty chứng khoán vào cuối năm 2025, tăng mạnh so với mức 68% năm 2019.
Trong khi đó, tỷ trọng vốn huy động qua phát hành trái phiếu giảm từ 15% xuống khoảng 5%; các khoản nợ khác cũng thu hẹp từ 17% còn 7%. Diễn biến này cho thấy vay ngân hàng đã trở thành “mạch vốn” chính, phục vụ quá trình mở rộng bảng cân đối của các công ty chứng khoán.
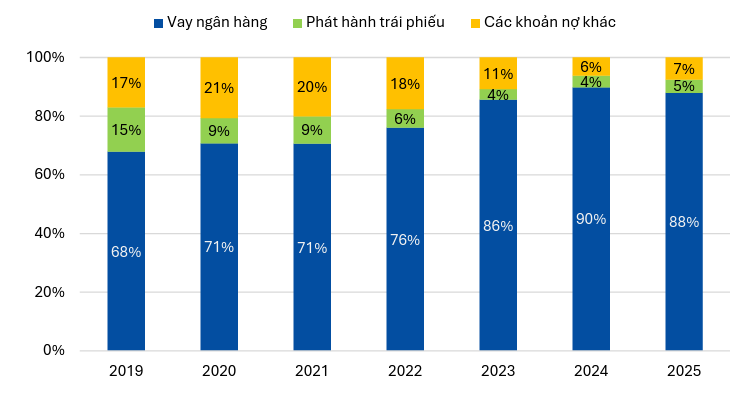 |
| Cơ cấu nguồn huy động của các công ty chứng khoán. Nguồn: FiinRatings |
Nhu cầu vốn tăng nhanh chủ yếu đến từ hai hoạt động thâm dụng vốn là cho vay ký quỹ và đầu tư. Theo FiinRatings, dư nợ cho vay ký quỹ (margin) toàn ngành đạt 412.600 tỷ đồng vào cuối năm 2025, tương đương quy mô tín dụng của một ngân hàng thuộc nhóm 10 ngân hàng thương mại cổ phần lớn nhất hệ thống. Dư nợ tiếp tục tăng trong quý I/2026, củng cố vai trò của margin trong cơ cấu tài sản và nguồn thu của ngành.
Cuối năm 2025, TCBS dẫn đầu với dư nợ margin 43.163 tỷ đồng, tương đương 102% vốn chủ sở hữu. SSI đứng thứ hai với 38.616 tỷ đồng, tỷ lệ margin trên vốn chủ sở hữu đạt 127%. Tại VPBankS, dư nợ đạt 33.894 tỷ đồng, tương đương 167% vốn chủ sở hữu.
Đến 30/6/2026, dư nợ margin của TCBS lên tới 51.522 tỷ đồng, tương đương 112% vốn chủ sở hữu. Tương tự, con số này tại SSI là 40.473 tỷ đồng; VPBankS là 38.177 tỷ đồng.
Dòng vốn đang tập trung ngày càng rõ vào các doanh nghiệp có nền tảng vốn lớn. Nhóm công ty chứng khoán được ngân hàng nội địa hậu thuẫn đã nâng thị phần margin từ khoảng 24% năm 2019 lên gần 37% trong giai đoạn 2025 - quý I/2026. Riêng năm 2025, nhóm này chiếm khoảng 40% tổng tài sản và 40% vốn chủ sở hữu toàn ngành.
Lợi thế không chỉ nằm ở khả năng vay vốn mà còn đến từ mạng lưới khách hàng, hệ sinh thái quản lý tài sản và khả năng tiếp cận các hạn mức tín dụng lớn. Ngược lại, những công ty có quy mô vốn nhỏ và ít liên kết với ngân hàng gặp nhiều khó khăn hơn trong việc duy trì tốc độ tăng trưởng.
Sự thay đổi này cũng phản ánh quá trình dịch chuyển mô hình kinh doanh của ngành. Môi giới ngày càng giảm tỷ trọng do cạnh tranh phí, trong khi đầu tư và cho vay ký quỹ trở thành hai nguồn thu chủ đạo. Theo FiinRatings, hoạt động đầu tư thường đóng góp trên 50% doanh thu tại phần lớn nhóm công ty chứng khoán trong nước.
Tăng quy mô đi cùng áp lực lãi suất và tái cấp vốn
Nguồn vốn ngân hàng tạo điều kiện để công ty chứng khoán tăng nhanh tài sản, nhưng đồng thời làm gia tăng sự nhạy cảm với diễn biến lãi suất và thanh khoản hệ thống. Phần lớn khoản vay ngân hàng có kỳ hạn ngắn, trong khi vốn được sử dụng cho margin, trái phiếu và các danh mục đầu tư có thời gian thu hồi dài hơn.
Rủi ro chênh lệch kỳ hạn vì vậy trở nên rõ nét hơn. Tỷ lệ nguồn vốn ổn định điều chỉnh trung vị của ngành đã giảm từ khoảng 520% năm 2019 xuống 320% năm 2025. Chỉ số vẫn cao hơn ngưỡng an toàn 100%, song xu hướng đi xuống cho thấy bộ đệm nguồn vốn đang thu hẹp khi tài sản tăng nhanh hơn vốn dài hạn.
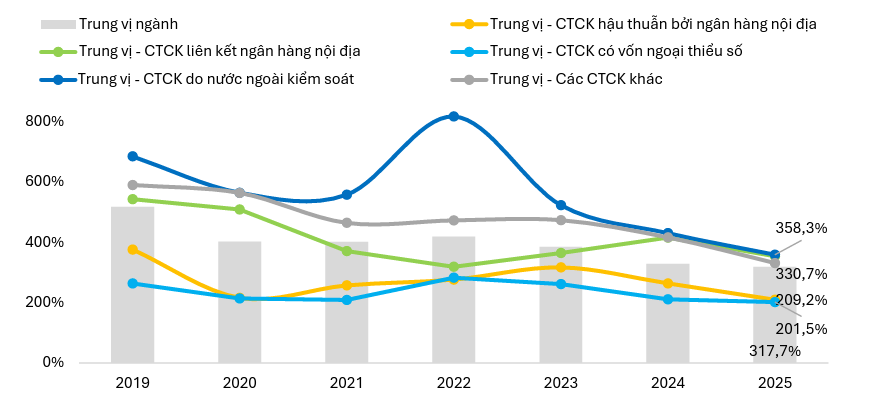 |
| Tỷ lệ nguồn vốn ổn định điều chỉnh (trung vị) của ngành vẫn duy trì trên 100%. Nguồn: FiinRatings |
Áp lực chi phí cũng bắt đầu hiện hữu. Năm 2025, chi phí vốn bình quân của nhóm công ty chứng khoán được ngân hàng hậu thuẫn tăng từ 4,6% lên 5,4%; nhóm có vốn ngoại thiểu số tăng từ 4,1% lên 5,1%. Trong khi đó, lợi suất danh mục cho vay của hầu hết nhóm doanh nghiệp lại giảm.
Một số công ty chứng khoán đã điều chỉnh lãi suất margin thêm 0,5-1 điểm phần trăm trong năm 2026, đưa mức phổ biến lên khoảng 13-14%/năm. Việc chuyển một phần chi phí vốn sang khách hàng giúp bảo vệ biên lợi nhuận, nhưng có thể làm giảm nhu cầu sử dụng đòn bẩy nếu lãi suất duy trì ở mức cao.
FiinRatings nhận định, chênh lệch chi phí huy động giữa các nhóm công ty đã thu hẹp nhờ sự mở rộng của các kênh vay ngân hàng, phát hành trái phiếu và giao dịch mua bán lại giấy tờ có giá. Vì vậy, nguồn vốn giá rẻ không còn là lợi thế tuyệt đối. Khả năng sinh lời sẽ phụ thuộc nhiều hơn vào lợi suất cho vay, cơ cấu khách hàng, chiến lược định giá và khẩu vị rủi ro.
Sức ép còn đến từ danh mục trái phiếu. Tỷ lệ trái phiếu trên vốn chủ sở hữu toàn ngành tăng từ 14% năm 2020 lên 32,6% năm 2025. Khi margin và trái phiếu cùng mở rộng bằng nguồn vay ngắn hạn, công ty chứng khoán có thể đồng thời chịu tác động từ chi phí tái cấp vốn, chất lượng tài sản và biến động thị trường.
Trong bối cảnh đó, tăng vốn chủ sở hữu tiếp tục là giải pháp quan trọng, nhưng chưa đủ nếu không đi cùng cải thiện cơ cấu kỳ hạn. Việc kéo dài thời hạn vay, đa dạng hóa nguồn huy động và duy trì tài sản thanh khoản sẽ quyết định khả năng chống chịu. Cuộc đua ngành chứng khoán vì thế đang chuyển từ mở rộng thị phần sang bài toán quản trị vốn và kiểm soát rủi ro bảng cân đối.