 |
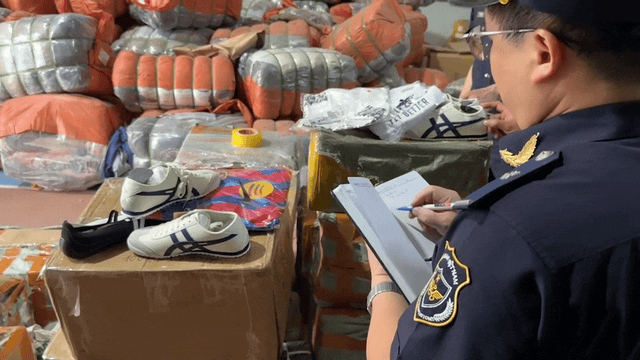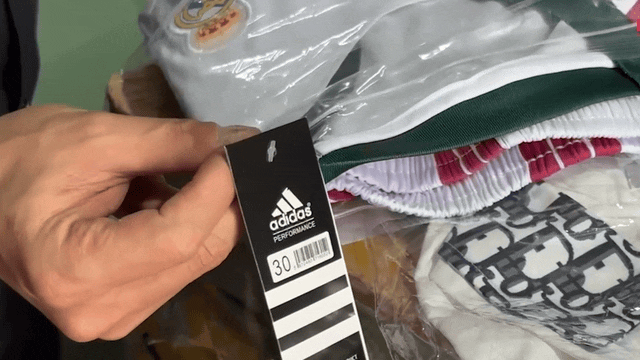
| Đơn hàng của doanh nghiệp tăng chậm lại. Ảnh: T.H |
Chi phí đầu vào tăng mạnh
Theo báo cáo công bố ngày 1/4/2026 của S&P Global, chỉ số Nhà Quản trị Mua hàng (PMI) ngành sản xuất Việt Nam tháng 3 đạt 51,2 điểm, giảm mạnh so với 54,3 điểm của tháng 2, nhưng vẫn nằm trên ngưỡng 50 điểm. Đây là tháng thứ 9 liên tiếp các điều kiện kinh doanh trong ngành sản xuất được cải thiện, dù mức cải thiện đã yếu nhất kể từ tháng 9 năm ngoái.
Ông Andrew Harker, Giám đốc Kinh tế tại S&P Global Market Intelligence nhận định, tác động từ xung đột Trung Đông đã nhanh chóng lan sang khu vực sản xuất Việt Nam, nhất là trong bối cảnh nền kinh tế vẫn phụ thuộc vào nguồn dầu nhập khẩu từ khu vực này. Theo ông, tốc độ tăng chi phí đầu vào nhanh hơn đáng kể, kéo theo giá bán hàng tăng mạnh, phản ánh những ảnh hưởng tức thì mà doanh nghiệp đang phải gánh chịu.
Điểm nổi bật nhất trong kỳ khảo sát PMI tháng 3 là áp lực lạm phát gia tăng mạnh. Giá dầu tăng đã đẩy chi phí nhiên liệu, cước vận tải và logistics đi lên, khiến gần một nửa số doanh nghiệp tham gia khảo sát ghi nhận chi phí đầu vào tăng trong tháng 3.
Theo S&P Global, tốc độ tăng chi phí đầu vào là mạnh nhất kể từ tháng 4/2022. Khi áp lực này được chuyển sang khách hàng, giá bán hàng hóa đầu ra tăng với một trong những tốc độ mạnh nhất kể từ khi chuỗi khảo sát bắt đầu vào năm 2011, đồng thời ghi nhận mức tăng nhanh nhất trong gần 15 năm.
Diễn biến này cho thấy tác động của căng thẳng địa chính trị không chỉ dừng ở giá nguyên liệu mà đã lan rộng sang hoạt động sản xuất - kinh doanh. Giá cả tăng mạnh cũng trở thành yếu tố trực tiếp làm suy yếu nhu cầu chi tiêu, đặc biệt trong bối cảnh thị trường vẫn còn nhạy cảm với lạm phát.
Đơn hàng, sản lượng chậm lại
Dù đơn đặt hàng mới và sản lượng vẫn tiếp tục tăng trong tháng 3, nhưng đà tăng đã chậm lại rõ rệt. Tổng số lượng đơn hàng mới chỉ tăng nhẹ và là mức yếu nhất kể từ tháng 9 năm ngoái. Một số doanh nghiệp cho biết khách hàng đã đẩy mạnh mua trước nhằm tránh đợt tăng giá tiếp theo, cho thấy một phần nhu cầu mang tính ngắn hạn hơn là sự phục hồi bền vững.
Trong khi đó, đơn hàng xuất khẩu mới giảm đáng kể sau khi gần như ổn định trong tháng 2/2026, phản ánh nhu cầu từ thị trường quốc tế suy yếu. Phù hợp với diễn biến đơn hàng, sản lượng sản xuất tiếp tục tăng tháng thứ 11 liên tiếp, nhưng mức tăng là thấp nhất kể từ tháng 6/2025.
Trước áp lực chi phí đầu vào tăng cao và đơn hàng tăng chậm, các doanh nghiệp sản xuất đã trở nên thận trọng hơn. Hoạt động mua hàng hóa đầu vào giảm, qua đó chấm dứt chuỗi tăng kéo dài 8 tháng trước đó. Tồn kho hàng mua cũng giảm, trong khi thời gian giao hàng của nhà cung cấp bị kéo dài mạnh nhất trong vòng 4 năm, cho thấy khó khăn về nguồn cung và logistics đang quay trở lại.
Bên cạnh đó, việc làm trong ngành sản xuất giảm khi một số doanh nghiệp không thay thế lao động nghỉ việc và cắt giảm lao động thời vụ. Trong bối cảnh thiếu nguyên vật liệu và nhân sự, lượng công việc tồn đọng tăng trở lại trong tháng 3, dù chỉ ở mức nhẹ. Đồng thời, nhiều doanh nghiệp phải sử dụng hàng tồn kho thành phẩm để đáp ứng đơn hàng, khiến lượng tồn kho sau sản xuất giảm đáng kể.
S&P Global cũng cho biết niềm tin kinh doanh trong tháng 3/2026 đã giảm xuống mức thấp nhất trong 6 tháng, do lo ngại xung đột Trung Đông sẽ tiếp ảnh hưởng đến nhu cầu, giá cả và nguồn cung nguyên vật liệu trên thị trường quốc tế.
Dù vậy, điểm tích cực là các doanh nghiệp vẫn duy trì kỳ vọng sản lượng sẽ tăng trong 12 tháng tới, với niềm tin rằng nhu cầu cơ bản vẫn đủ ổn định để hỗ trợ đơn hàng và sản xuất.
Nhìn tổng thể, PMI tháng 3 cho thấy ngành sản xuất Việt Nam vẫn giữ được đà tăng trưởng, nhưng đang đối mặt với sức ép ngày càng lớn từ chi phí đầu vào, giá bán leo thang và rủi ro đứt gãy chuỗi cung ứng. "Nếu căng thẳng tại Trung Đông kéo dài, khu vực sản xuất nhiều khả năng sẽ còn chịu áp lực trong những tháng tới", chuyên gia S&P Global nhận định.