



Sự kiện chứng khoán ngày 9/11
Lịch sự kiện chứng khoán ngày 9/11 ghi nhận nhiều doanh nghiệp chốt quyền nhận cổ tức, thực hiện quyền mua cổ phiếu, tổ chức đại hội đồng cổ đông và lấy ý kiến cổ đông.


Đà tăng mạnh nhưng dòng tiền vẫn phân hóa
VN-Index đã tăng 10,7% trong tháng 4, đánh dấu tháng tăng mạnh nhất kể từ tháng 8/2025 sau khi giảm sâu 11% trong tháng 3. Tuy nhiên, đằng sau đà hồi phục này là mức độ tập trung rất cao vào nhóm cổ phiếu họ Vingroup. Chỉ riêng VIC tăng 58,5% và VHM tăng 41,7% đã đóng góp tới 167 điểm trong tổng số 179 điểm tăng của VN-Index trong tháng. Nếu loại bỏ VIC, VHM và VRE, chỉ số gần như chỉ đi ngang với mức tăng khoảng 0,6%.
Dù vậy, Báo cáo chiến lược tháng 5 của SSI Research cho thấy thị trường không hoàn toàn phụ thuộc vào nhóm bất động sản. Một số cổ phiếu ngân hàng vẫn duy trì diễn biến tích cực như TCB (+10,3%), LPB (+12,9%), STB (+8,5%) hay MSB (+8,2%), trong bối cảnh kết quả kinh doanh quý I/2026 của ngành ngân hàng tiếp tục tăng trưởng khả quan.
 |
Điểm đáng chú ý là thanh khoản thị trường lại không đồng thuận với đà tăng điểm. Giá trị giao dịch bình quân trong tháng 4 chỉ đạt khoảng 26,2 nghìn tỷ đồng/phiên, giảm khoảng 22% so với tháng trước và thấp hơn đáng kể mức bình quân 34,7 nghìn tỷ đồng/phiên của quý I. Dòng tiền tiếp tục mang tính chọn lọc, chủ yếu tập trung vào nhóm bất động sản liên quan đến Vingroup, trong khi thanh khoản ở phần lớn các nhóm ngành khác suy giảm rõ rệt.
Ở chiều ngược lại, thị trường phái sinh vẫn duy trì trạng thái sôi động. Giá trị giao dịch bình quân hợp đồng tương lai VN30 đạt khoảng 41,1 nghìn tỷ đồng/phiên, tương đương 1,9 lần thanh khoản thị trường cơ sở. SSI Research cho rằng điều này phản ánh tâm lý giao dịch ngắn hạn và hoạt động phòng vệ rủi ro vẫn hiện hữu khá mạnh trên thị trường.
Một yếu tố khác tiếp tục gây áp lực là hoạt động bán ròng của khối ngoại. Trong tháng 4, nhà đầu tư nước ngoài bán ròng khoảng 13,3 nghìn tỷ đồng, dù mức độ đã giảm so với 17,5 nghìn tỷ đồng của tháng trước. Điểm tích cực là áp lực rút vốn ETF đã hạ nhiệt đáng kể, với giá trị rút ròng chỉ còn khoảng 442 tỷ đồng, thấp hơn nhiều so với mức 3,3 nghìn tỷ đồng của tháng 3.
Về nền tảng cơ bản, kết quả kinh doanh quý I/2026 tiếp tục đóng vai trò “neo giữ” thị trường. Tổng doanh thu trên ba sàn tăng 21,2% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng 35,2%. Riêng trên HOSE, mức tăng trưởng lợi nhuận đạt gần 50%. Ngân hàng và bất động sản tiếp tục là hai động lực chính, đóng góp hơn 56% tăng trưởng lợi nhuận tuyệt đối toàn thị trường.
Ngoài hai nhóm dẫn dắt truyền thống, nhiều ngành khác cũng ghi nhận sự cải thiện đáng kể. Nhóm bán lẻ nổi bật với MWG, DGW, PNJ hay FRT nhờ xu hướng gia tăng thị phần từ kênh truyền thống và thương mại điện tử, cùng chu kỳ thay thế thiết bị điện tử có hỗ trợ AI. Trong khi đó, nhóm dầu khí, phân bón và cao su hưởng lợi từ giá hàng hóa duy trì ở mức cao, còn nhóm vật liệu xây dựng và xây lắp được hỗ trợ bởi làn sóng đầu tư công và nhu cầu xây dựng trong nước.
Cơ hội nhiều cho Midcap
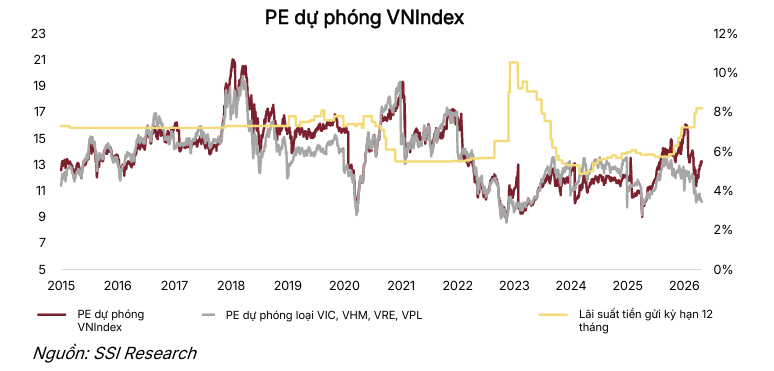
SSI Research cho rằng tháng 5 có thể là giai đoạn “trống thông tin” hơn đối với thị trường sau khi đã phản ánh khá nhiều yếu tố hỗ trợ như nâng hạng FTSE Russell, kết quả kinh doanh quý I hay kỳ vọng chính sách. Tính đến cuối tháng 4/2026, VN-Index đang giao dịch ở mức P/E dự phóng khoảng 13,2 lần, tiệm cận mức trung bình 10 năm là 14 lần. Nếu loại trừ nhóm Vingroup, P/E thị trường chỉ còn khoảng 10,3 lần, cho thấy cơ hội vẫn tồn tại ở nhiều nhóm cổ phiếu ngoài nhóm vốn hóa lớn dẫn dắt chỉ số.
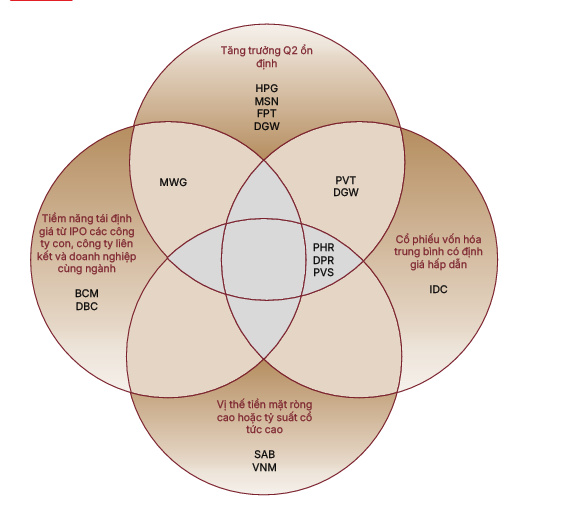 |
| Chủ điểm đầu tư. Nguồn: SSI Research |
Một rủi ro khác được nhấn mạnh là dư nợ cho vay ký quỹ tiếp tục tăng mạnh. Ước tính dư nợ margin cuối quý I/2026 đã lên khoảng 424 nghìn tỷ đồng, tăng 50% so với cùng kỳ. Dù tỷ lệ margin/vốn chủ sở hữu của các công ty chứng khoán vẫn ở mức kiểm soát được khoảng 102%, nhưng dư nợ margin so với vốn hóa free-float trên HOSE đã tăng lên 13,4%, cao hơn đáng kể so với cuối năm 2024. Điều này đồng nghĩa thị trường có thể nhạy cảm hơn với các nhịp biến động mạnh nếu tâm lý đảo chiều.
Trong bối cảnh đó, SSI Research cho rằng chiến lược đầu tư trong tháng 5 nên tập trung vào yếu tố cơ bản và sự chọn lọc thay vì chạy theo đà tăng chỉ số. Dòng tiền có khả năng ưu tiên nhóm cổ phiếu vốn hóa trung bình (midcap) có định giá hấp dẫn, tăng trưởng lợi nhuận rõ ràng và ít chịu áp lực định giá hơn nhóm bluechip đã tăng mạnh.
Các chủ điểm đầu tư được SSI Research ưu tiên gồm doanh nghiệp có khả năng duy trì tăng trưởng lợi nhuận trong nửa cuối năm 2026; nhóm hưởng lợi từ đầu tư công và chu kỳ xây dựng; doanh nghiệp có bảng cân đối tài chính lành mạnh, cổ tức ổn định; cùng các cơ hội định giá lại gắn với IPO, thoái vốn hoặc tái cấu trúc doanh nghiệp. Một số cổ phiếu tiêu biểu được nhắc tới gồm HPG, DGW, POW, VCB, FPT, DPR, DCM, TNG và PVT.
SSI Research cũng cho rằng câu chuyện nâng hạng thị trường vẫn là chất xúc tác trung hạn quan trọng. Sau khi FTSE Russell xác nhận nâng hạng Việt Nam lên thị trường mới nổi từ tháng 9/2026, mục tiêu tiếp theo là khả năng được MSCI đưa vào danh sách theo dõi (Watchlist) trong kỳ đánh giá tháng 6/2026. Việt Nam hiện đã tiệm cận đáp ứng 17/18 tiêu chí của MSCI, với điểm nghẽn còn lại chủ yếu nằm ở mức độ tự do hóa thị trường ngoại hối.
Trong ngắn hạn, thị trường có thể bước vào giai đoạn biến động mạnh hơn sau nhịp hồi phục nhanh của tháng 4. Tuy nhiên, các nhịp điều chỉnh nếu xuất hiện sẽ mở ra cơ hội tích lũy cổ phiếu với mức định giá hấp dẫn hơn cho nhà đầu tư trung và dài hạn.