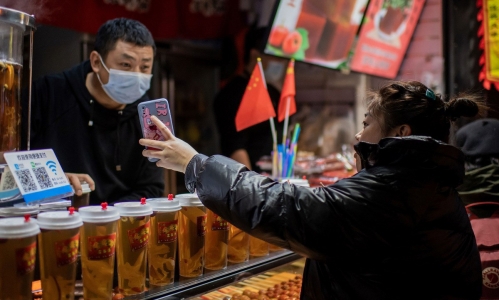
Bất chấp những lợi ích và tính phổ biến của hệ thống thanh toán hiện đại, nhiều người dân trong khu vực châu Á vẫn thích sử dụng các phương thức thanh toán truyền thống hơn. Lý giải điều này, các chuyên gia cho rằng thói quen chi tiêu của người dân châu Á vẫn bị chi phối bởi các chuẩn mực văn hóa, thói quen, cảm giác an toàn và bảo mật cũng như sự nghi ngờ và thiếu tin tưởng vào các hệ thống thanh toán điện tử.
Tiền mặt và các hình thức thanh toán khác vẫn được sử dụng phổ biến ở Nhật Bản. Theo dịch vụ nghiên cứu dữ liệu Statista, hơn một phần ba người tiêu dùng Nhật Bản mua hàng trực tuyến vào năm 2022 đã thực hiện thanh toán trực tiếp tại cửa hàng tiện lợi. Tương tự ở Indonesia, thanh toán bằng tiền mặt hoặc thẻ vẫn là cách phổ biến để thanh toán mua hàng trực tuyến.
Theo Ngân hàng Thế giới, gần một phần ba người trưởng thành trên toàn thế giới không có tài khoản ngân hàng. Ở Đông Nam Á, hơn 70% dân số không được tiếp cận đầy đủ các dịch vụ ngân hàng. Tại châu Á, một nửa dân số không được tiếp cận với các dịch vụ internet di động.
Cuộc cách mạng thanh toán kỹ thuật số ở châu Á mang lại lợi ích đáng kể cho các cá nhân, doanh nghiệp và nền kinh tế khu vực, bao gồm sự thuận tiện và khả năng tiếp cận các dịch vụ tài chính ngày càng tăng, hiệu quả cao hơn và tiết kiệm chi phí. Nó có thể mở rộng phạm vi tiếp cận của các doanh nghiệp lớn và nhỏ, giảm bớt chi phí phi chính thức và nếu được xử lý tốt, sẽ tạo điều kiện cho tài chính toàn diện hơn.
Tuy nhiên, theo Kailash Madan, người đứng đầu bộ phận bán hàng toàn cầu tại Primer, mặc dù đổi mới và phát triển công nghệ tài chính là ưu tiên hàng đầu, nhưng quá trình chuyển đổi số phải được thực hiện cẩn thận để tránh tác động lớn đến các nhóm dễ bị tổn thương, như những người không có tài khoản ngân hàng và khó sử dụng công nghệ, hoặc đảm bảo những người có lo ngại về quyền riêng tư hoặc lo lắng về tội phạm mạng được yên tâm.
Do đó, chuyên gia này cho rằng, ưu tiên cho tính toàn diện và tăng cường hiểu biết về nhu cầu đa dạng của người dùng là chìa khóa để khai thác tiềm năng thanh toán số ở châu Á. Để tạo ra một hệ thống thanh toán toàn diện hơn, ba yếu tố chính phải được giải quyết: đảm bảo tương lai, tăng cường bảo mật và chi phí.
Touch 'n Go ban đầu được giới thiệu ở Malaysia vào năm 1997 dưới dạng hệ thống thanh toán không tiếp xúc dựa trên thẻ thông minh, chủ yếu để trả phí đường cao tốc nhưng sau đó đã mở rộng sang các dịch vụ khác như giao thông công cộng và bán lẻ.
Được thiết kế để tương thích với cơ sở hạ tầng hiện có, phương thức này được giới thiệu để đa dạng khả năng thanh toán, thay vì thay thế tiền mặt và các phương thức thanh toán truyền thống khác. Sự xuất hiện của nó đi kèm với một chiến dịch giáo dục, khuyến khích áp dụng vào các phương pháp nạp tiền thuận tiện và dễ tiếp cận.
Với thanh toán kỹ thuật số, vấn đề bảo mật là yếu tố quan trọng hàng đầu, đặc biệt đối với người dùng lớn tuổi và các nhóm dễ bị tổn thương do vi phạm dữ liệu và quyền riêng tư. Ví dụ, hệ thống nhận dạng kỹ thuật số Aadhaar của Ấn Độ đang làm mất niềm tin của người tiêu dùng do vi phạm dữ liệu mặc dù nó mang lại lợi thế về cung cấp dịch vụ công và tiếp cận tài chính. Ngược lại, cơ sở hạ tầng thanh toán mạnh mẽ và linh hoạt có thể nâng cao niềm tin và dễ được đón nhận.
Chi phí cũng cần cân nhắc trong quá trình chuyển đổi sang hệ thống thanh toán mới. Cân bằng chi phí chuyển đổi là rất quan trọng cho một sự thay đổi công bằng và toàn diện. Các khoản trợ cấp hoặc ưu đãi nhằm khuyến khích áp dụng các phương thức thanh toán mới và cung cấp đủ thời gian chuyển đổi để loại bỏ dần các phương thức thanh toán cũ có thể giải quyết vấn đề này.
Các nhà điều hành nền tảng thanh toán di động Trung Quốc Alipay và WeChat Pay đã khuyến khích người dùng sử dụng dịch vụ thông qua các chương trình trợ cấp và khuyến mãi cho cả người tiêu dùng và người bán.
Hợp tác là rất quan trọng để thúc đẩy hệ sinh thái thanh toán kỹ thuật số bền vững. Như đã thấy ở Trung Quốc với WeChat Pay và Alipay cũng như Paytm của Ấn Độ, các mô hình thành công có thể tích hợp suôn sẻ vào cuộc sống của người dân nhờ sự hỗ trợ của chính phủ. Đông Nam Á đã chứng kiến điều này với các hệ thống thanh toán bằng mã QR như PayNow của Singapore và DuitNow của Malaysia.
Công nghệ nên là một công cụ hỗ trợ cho tất cả mọi người. Khi các chính phủ và công ty theo đuổi quá trình chuyển đổi số đối với cơ sở hạ tầng thanh toán của châu Á, điều cần thiết là phải ưu tiên tập trung những nỗ lực này vào người dùng để mở đường cho một quá trình chuyển đổi toàn diện không mất quá nhiều thời gian.
Theo Cẩm Anh/Diendandoanhnghiep.vn