




Hà Nội khởi công, khánh thành 18 công trình, dự án với tổng vốn hơn 127.000 tỷ đồng
Hà Nội khởi công, khánh thành 18 công trình, dự án tiêu biểu, với tổng mức đầu tư khoảng 127.460 tỷ đồng nhân dịp kỷ niệm 72 năm Ngày Giải phóng Thủ đô.


 |
| Phải tái cấu trúc mô hình tăng trưởng theo hướng nâng cao hiệu quả. Ảnh minh hoạ: Đức Thanh |
Mô hình tăng trưởng đang dựa nhiều vào mở rộng quy mô vốn
Làm rõ một số vấn đề liên quan tại phiên thảo luận của Quốc hội ngày 21/4/2026, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, nếu không cải thiện được chỉ số ICOR thì để đạt tăng trưởng 2 con số, tổng đầu tư toàn xã hội phải lên tới 70% GDP. Vì vậy, mục tiêu là phải đưa ICOR về mức từ 4 đến 4,5.
Theo báo cáo của Chính phủ, ICOR của Việt Nam giai đoạn 2021-2025 ở mức 6,4, cao hơn khá nhiều so với Indonesia 5,2, Malaysia 4,5 hay Thái Lan 4,2. Khoảng cách này phản ánh khá rõ thực tế rằng cùng một mục tiêu tăng trưởng, Việt Nam đang phải bỏ ra nhiều vốn hơn các nước trong khu vực.
Thực tế hiện nay cho thấy nền kinh tế Việt Nam không thiếu vốn. Tổng vốn đầu tư toàn xã hội đạt khoảng 33,9% GDP, trong đó đầu tư công đóng góp khoảng 28%, tương đương gần 10% GDP, phần còn lại là đầu tư tư nhân và đầu tư nước ngoài. Đặc biệt, các vấn đề liên quan đến đầu tư công đang được cải thiện mạnh mẽ. Theo báo cáo từ Bộ Tài chính, trong quý I/2026, kết quả giải ngân đầu tư công đã có cải thiện khi tăng 1,2 điểm phần trăm về tỷ lệ và tăng khoảng 29.981 tỷ đồng về giá trị tuyệt đối so với cùng kỳ năm trước.
Bên cạnh đó, theo ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB (Singapore), đầu tư công đang được đẩy mạnh trong nhiều lĩnh vực, từ giao thông, logistics, cảng biển và sân bay, điện, nước, hạ tầng số, y tế, giáo dục đến đào tạo nguồn nhân lực. Việc tinh gọn bộ máy hành chính trong năm qua, như sáp nhập các tỉnh, thành phố và bộ, ngành hay áp dụng tiếng Anh trong công vụ, cũng được xem là những bước đi tích cực, góp phần nâng cao hiệu quả và năng suất hoạt động.
Vì thế, kéo giảm ICOR là một yêu cầu bắt buộc để nền kinh tế tăng trưởng nhanh và bền vững. Báo cáo tóm tắt ấn phẩm Đánh giá kinh tế Việt Nam thường niên 2025 của Đại học Kinh tế quốc dân đã thẳng thắn chỉ ra, mặc dù tăng trưởng cao, chất lượng tăng trưởng vẫn bộc lộ những hạn chế mang tính cấu trúc. Đó là mô hình tăng trưởng tiếp tục phụ thuộc lớn vào tín dụng ngân hàng, tỷ trọng của kênh tín dụng chiếm trên 50% tổng vốn huy động của toàn nền kinh tế.
Bên cạnh đó, báo cáo nêu trên cũng chỉ ra, các động lực tăng trưởng dài hạn như năng suất, đổi mới sáng tạo và chuyển đổi số chưa phát huy đầy đủ vai trò. Khu vực doanh nghiệp trong nước còn yếu và nền kinh tế vẫn phụ thuộc lớn vào khu vực FDI và thị trường bên ngoài.
Theo GS.TS. Tô Trung Thành, Trưởng phòng Phòng Quản lý Khoa học, Đại học Kinh tế Quốc dân, đại biểu Hội đồng Nhân dân TP. Hà Nội nhiệm kỳ 2026-2031, sự phụ thuộc này cho thấy mô hình tăng trưởng hiện tại vẫn dựa nhiều vào mở rộng quy mô vốn hơn là nâng cao hiệu quả. Điều này đặt ra yêu cầu cấp thiết về tái cấu trúc mô hình tăng trưởng theo hướng nâng cao hiệu quả, thúc đẩy phát triển thị trường vốn, cải thiện thể chế và đẩy mạnh khoa học công nghệ nhằm bảo đảm tăng trưởng bền vững trong giai đoạn tới.
Vì vậy, tỷ lệ đóng góp của năng suất các nhân tố tổng hợp (TFP) vào tăng trưởng cần được nâng lên mức trên 55%, đi kèm với việc cải thiện ICOR thông qua đẩy nhanh tiến độ giải ngân đầu tư công.
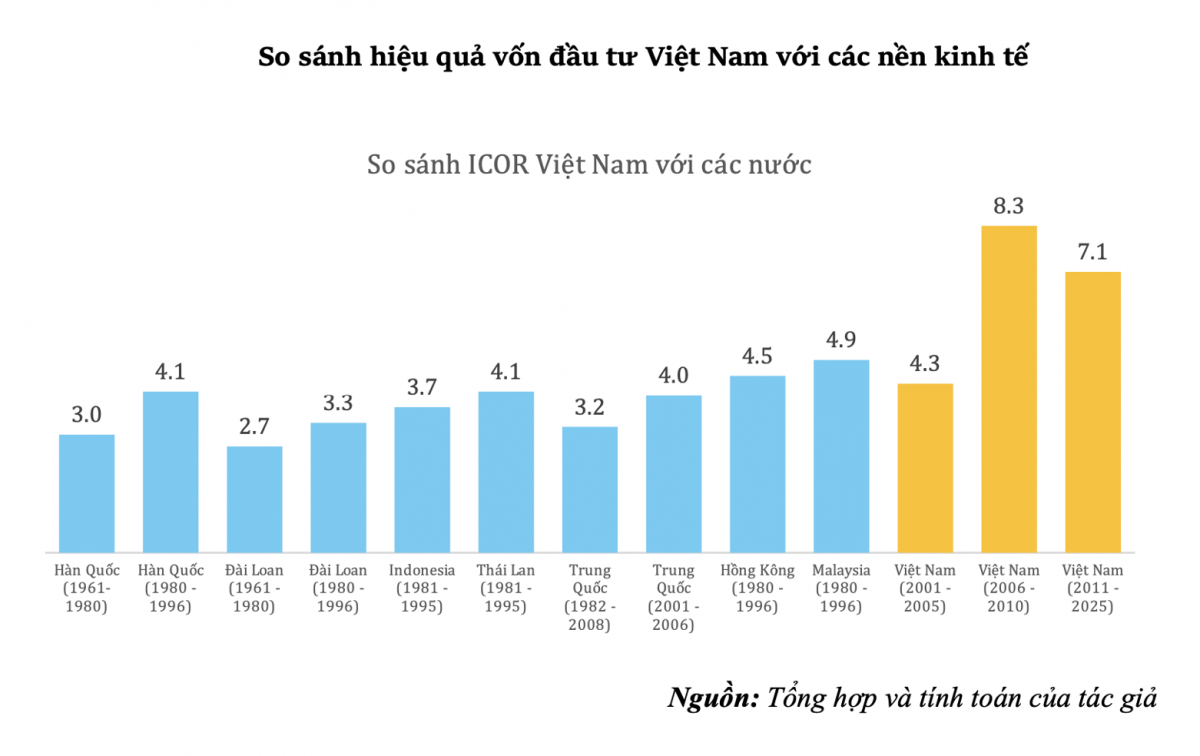 |
| Nguồn: Tài liệu và tính toán của TS. Đỗ Thiên Anh Tuấn, Trường Chính sách công và Quản lý Fulbright. |
Tại một hội thảo về đầu tư công cách đây không lâu, TS. Đỗ Thiên Anh Tuấn, Trường Chính sách công và Quản lý Fulbright đã chỉ ra, muốn đạt tăng trưởng GDP thực ở mức 10%, ICOR phải giảm xuống 4,86, nếu ICOR tiếp tục ở mức 5,85, tổng vốn đầu tư toàn xã hội phải tăng lên khoảng 6,9 triệu tỷ đồng, tương đương 47,3% GDP.
Điều này cho thấy dư địa tăng trưởng không chỉ nằm ở việc bơm thêm vốn, mà nằm ở cải cách để đồng vốn sinh lời tốt hơn. Vấn đề là chi phí cơ hội của vốn ở Việt Nam đang còn cao do phân bổ chưa tối ưu. Đầu tư công ở nhiều nơi còn dàn trải hoặc chậm trễ, làm giảm mạnh hiệu quả lan tỏa.
Theo ông Nguyễn Bá Hùng, chuyên gia Kinh tế trưởng tại Ngân hàng Phát triển châu Á (ADB) tại Việt Nam, đầu tư công ở Việt Nam vẫn là công cụ chính sách tài khóa rất hiệu quả, nhưng chỉ hiệu quả khi chọn đúng dự án và triển khai nhanh. Ông Hùng nhấn mạnh, nếu một dự án kéo dài thì rất khó nói đến hiệu quả, nên cần hài hòa thủ tục và tạo thuận lợi cho quá trình phê duyệt dự án để dòng vốn được triển khai nhanh hơn, giảm độ trễ và tăng hiệu quả đầu tư.
Còn theo các chuyên gia Đại học Kinh tế Quốc dân, tư duy phân bổ vốn phải chuyển dịch mạnh mẽ sang hướng "đầu tư công kiến tạo", đóng vai trò dẫn dắt các hệ sinh thái tri thức thông qua việc tập trung vào hạ tầng xanh, chống biến đổi khí hậu và xây dựng "bệ phóng vật lý" cho doanh nghiệp khởi nghiệp như các khu công nghệ cao hay trung tâm nghiên cứu.
Cùng với đó, cần từ bỏ tư duy dàn trải để tập trung vào các dự án có tính lan tỏa cao, tạo "vốn mồi" kích thích đầu tư tư nhân và FDI. Việc phân bổ phải dựa trên hệ thống tiêu chí định lượng khách quan, gắn liền với năng lực hấp thụ vốn của địa phương và hiệu quả thực tế về GRDP, việc làm; đồng thời phải có cơ chế điều chỉnh linh hoạt kế hoạch trung hạn dựa trên tiến độ giải ngân thực tế.
Tạo kênh dẫn vốn an toàn
Bên cạnh nâng cao hiệu quả đầu tư công, khu vực doanh nghiệp nhà nước cũng là một điểm nghẽn lớn. Việc khu vực này còn chiếm giữ nhiều nguồn lực trong một số ngành trọng điểm, nhưng hiệu quả chưa tương xứng khiến ICOR chưa giảm tương xứng. Trong khi đó, khu vực tư nhân, đặc biệt là doanh nghiệp nhỏ và vừa, lại gặp khó trong tiếp cận tín dụng, đất đai và các nguồn lực cần thiết để đầu tư đổi mới công nghệ. Kết quả là dòng vốn bị mắc kẹt trong những khu vực hiệu quả thấp hơn.
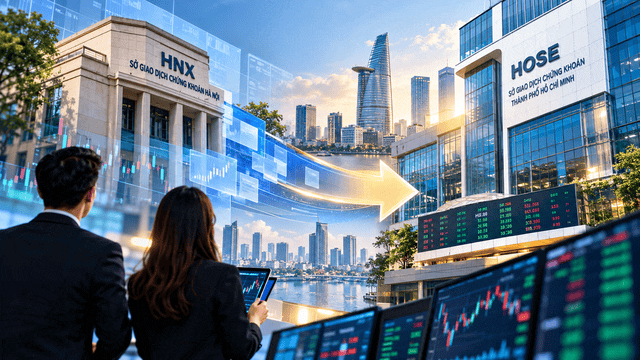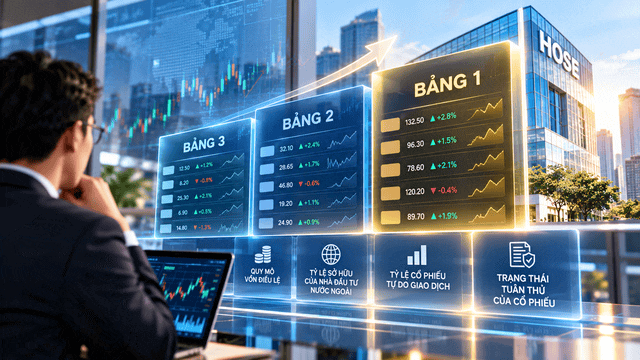
Một điểm nghẽn khác là thị trường vốn dài hạn phát triển chưa đủ mạnh, nền kinh tế còn phụ thuộc nhiều vào tín dụng với tỷ trọng tín dụng trên GDP lên tới 147%. Với thị trường cổ phiếu, cơ hội nâng hạng từ cận biên lên mới nổi đang mở ra, nhưng để thị trường vốn phát triển bền vững thì cần cải cách đồng bộ từ thể chế, hạ tầng đến thành viên thị trường, tạo kênh dẫn vốn an toàn, kiểm soát dòng tiền và khả năng thu hồi vốn.
Do vậy, giải pháp đặt ra là phải cải cách khu vực doanh nghiệp nhà nước theo hướng giải phóng nguồn lực cho khu vực hiệu quả hơn; cũng như giảm gánh nặng cho khu vực ngân hàng bằng cách phát triển mạnh thị trường cổ phiếu và trái phiếu doanh nghiệp, tái cấu trúc thị trường chứng khoán, đa dạng hóa sản phẩm đầu tư và xây dựng quy trình quản lý rủi ro hệ thống.
Giải pháp cụ thể hơn cho dòng vốn từ ngân hàng, GS.TS. Tô Trung Thành cho rằng, công cụ hạn mức tăng trưởng (room) tín dụng ngân hàng cần chuyển từ quản lý “room theo lượng” sang “room theo chất”, nghĩa là mở rộng tín dụng, nhưng phải dựa trên năng lực hấp thụ vốn thực tế của nền kinh tế, chất lượng dòng tiền và khả năng chống chịu của hệ thống ngân hàng.
GS.TS. Tô Trung Thành nhấn mạnh, mục tiêu quan trọng nhất là nắn dòng vốn vào các lĩnh vực sản xuất tạo giá trị gia tăng cao, tránh lãng phí nguồn lực và ngăn chặn sự hình thành bong bóng tài sản ở các khu vực đầu cơ. Yêu cầu cấp thiết là phải tái cấu trúc hệ thống tài chính theo hướng cân bằng hơn, nâng cao khả năng chống chịu rủi ro và thúc đẩy các kênh dẫn vốn dài hạn nhằm bảo đảm ổn định vĩ mô và tăng trưởng bền vững trong trung và dài hạn.
Về thị trường trái phiếu doanh nghiệp, báo cáo cập nhật triển vọng kinh tế Việt Nam của ADB nhận đinh, thị trường trái phiếu doanh nghiệp Việt Nam đang đứng trước bước ngoặt then chốt, việc mở rộng sự tham gia của các nhà đầu tư tổ chức đóng vai trò quan trọng trong việc giảm phụ thuộc vào hệ thống ngân hàng và nâng cao khả năng chống chịu của thị trường, cũng như trở thành một trụ cột quan trọng của hệ thống tài chính, cung cấp nguồn vốn ổn định, dài hạn để hỗ trợ tăng trưởng kinh tế bền vững và bao trùm.