Giảm giá điện và thuế xăng, lợi ích nào chuyển hóa thành lợi nhuận doanh nghiệp?
Giảm giá điện và đưa thuế tiêu thụ đặc biệt đối với xăng về 0% được kỳ vọng giảm áp lực chi phí, hỗ trợ ổn định kinh tế vĩ mô.


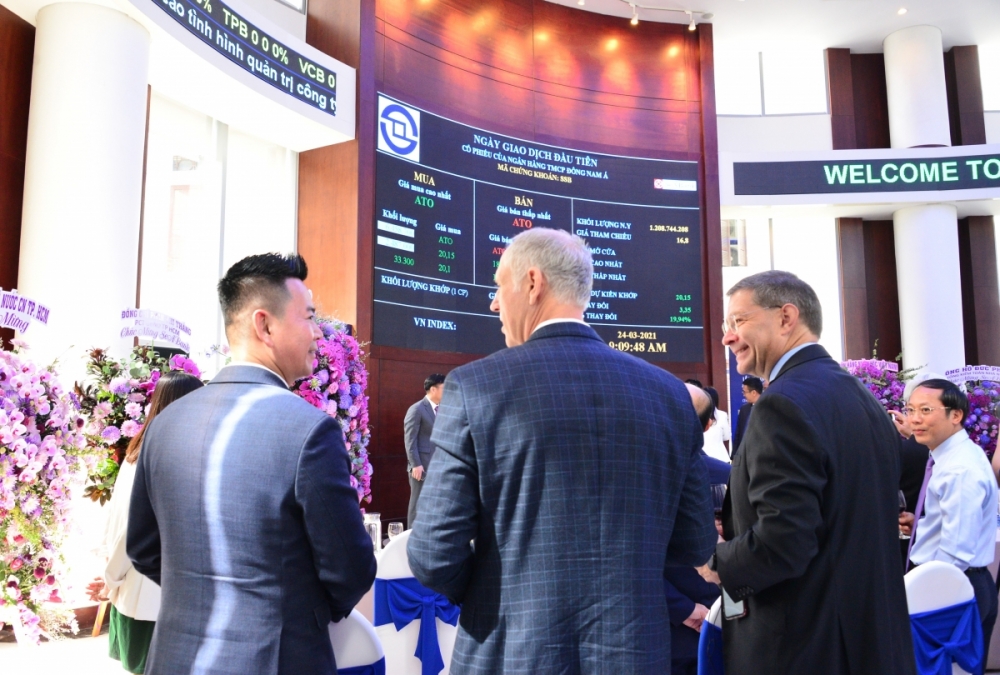 |
| Việt Nam vẫn được kỳ vọng sẽ tiếp tục là điểm đến hấp dẫn của dòng vốn quốc tế. |
Khối ngoại bán ròng trên thị trường chứng khoán Việt Nam trong những năm gần đây đã làm dấy lên nhiều lo ngại về khả năng thu hút dòng vốn quốc tế của Việt Nam. Tuy nhiên, theo các chuyên gia phân tích, hiện tượng này chủ yếu mang tính chu kỳ. Do đó, thay vì tập trung vào việc “ngăn” bán ròng, vấn đề cốt lõi là tháo gỡ các điểm nghẽn để nâng cao chất lượng thị trường, qua đó thu hút và giữ chân dòng vốn ngoại trong dài hạn.
Theo thống kê, tính từ đầu năm 2026 đến hết phiên 3/4, nhà đầu tư nước ngoài đã bán ròng khoảng 30.488,62 tỷ đồng. Áp lực bán tập trung chủ yếu ở nhóm cổ phiếu vốn hóa lớn thuộc các ngành bất động sản, công nghệ và tài chính – những lĩnh vực chiếm tỷ trọng cao trong danh mục của khối ngoại.
Diễn biến giao dịch gần đây cho thấy mức độ biến động đáng chú ý của dòng vốn này. Trong phiên 2/4, khối ngoại bất ngờ quay lại mua ròng mạnh với giá trị lên tới 3.081,98 tỷ đồng. Tuy nhiên, ngay sau đó, phiên 3/4 lại ghi nhận bán ròng 1.570,60 tỷ đồng. Sự đảo chiều nhanh cho thấy dòng vốn ngoại có tính linh hoạt cao, đồng thời rất nhạy cảm với những biến động của môi trường tài chính.
Xét về nguyên nhân, nhiều chuyên gia cho rằng hoạt động bán ròng hiện nay không hoàn toàn xuất phát từ yếu tố nội tại của thị trường, mà phần lớn mang tính chất nghiệp vụ. Các quỹ đầu tư đang thực hiện cơ cấu danh mục trước thời điểm thị trường chứng khoán Việt Nam có thể được nâng hạng. Khi quá trình nâng hạng hoàn tất, nhiều quỹ mới với quy mô lớn hơn được kỳ vọng sẽ tham gia, qua đó tạo lực đẩy cho dòng tiền quay trở lại.
Về tác động, hoạt động bán ròng gây ra những ảnh hưởng rõ rệt trong ngắn hạn. Áp lực bán tập trung ở nhóm cổ phiếu vốn hóa lớn – nơi khối ngoại nắm giữ tỷ trọng cao – khiến đà tăng của VN-Index bị kìm hãm, thậm chí có thể dẫn đến các nhịp điều chỉnh. Đồng thời, nếu xu hướng này kéo dài, yếu tố tâm lý thị trường cũng bị tác động khi nhà đầu tư trở nên thận trọng hơn trước triển vọng chung.
Ở chiều ngược lại, xu hướng này cũng mở ra những cơ hội nhất định. Khi nhiều cổ phiếu lớn được chiết khấu về mức giá hấp dẫn hơn, nhà đầu tư trong nước có điều kiện gia tăng tỷ trọng và tái cơ cấu danh mục theo hướng chủ động hơn.
Xu hướng kéo dài và logic của dòng vốn toàn cầu
Đáng chú ý, bán ròng không phải là hiện tượng mang tính thời điểm, mà đã hình thành xu hướng kéo dài trong suốt năm 2025. Ngay từ tháng đầu năm, khối ngoại đã bán ròng gần 6,5 nghìn tỷ đồng. Đến hết quý I/2025, quy mô bán ròng lên xấp xỉ 26.000 tỷ đồng, tương đương hơn 1 tỷ USD, chiếm khoảng 1,9% tổng giá trị danh mục của khối ngoại trên thị trường.
Áp lực này tiếp tục duy trì trong các quý tiếp theo. Lũy kế 10 tháng đầu năm 2025, giá trị bán ròng trên HoSE đã vượt 100.000 tỷ đồng và cả năm ước đạt khoảng 102.000 tỷ đồng – mức cao nhất trong lịch sử. Điều này phản ánh không chỉ quy mô, mà cả tính liên tục của xu hướng rút vốn ngoại theo từng giai đoạn.
Nếu nhìn theo tiến trình, hoạt động bán ròng năm 2025 diễn ra theo một logic tương đối rõ. Giai đoạn đầu năm chịu tác động từ lãi suất quốc tế cao, áp lực tỷ giá và xu hướng dịch chuyển dòng vốn về các thị trường phát triển. Sau đó, dù thị trường trong nước phục hồi, hoạt động bán ròng vẫn tiếp diễn, gắn với nhu cầu chốt lời, tái cơ cấu danh mục và phòng thủ rủi ro tỷ giá.
Bên cạnh các yếu tố toàn cầu, một số hạn chế nội tại như giới hạn sở hữu nước ngoài, cơ cấu hàng hóa chưa đa dạng và thiếu doanh nghiệp quy mô lớn niêm yết cũng góp phần duy trì trạng thái bán ròng.
Tuy vậy, xu hướng này lại song hành với bức tranh tích cực của dòng vốn FDI. Năm 2025, vốn FDI giải ngân đạt 27,62 tỷ USD – mức cao nhất trong 5 năm, trong khi tổng vốn đăng ký đạt khoảng 38,42 tỷ USD. Điều này cho thấy nhà đầu tư quốc tế không rút khỏi Việt Nam như một điểm đến dài hạn; phần bị rút ra chủ yếu là dòng vốn gián tiếp, vốn nhạy cảm với lãi suất và khẩu vị rủi ro toàn cầu.
Góc nhìn chuyên gia: Bán ròng mang tính chu kỳ, dòng vốn ngoại chưa rời thị trường
Theo bà Tôn Minh Phương, Tổng Giám đốc Chứng khoán Vietcap (VCI), xu hướng bán ròng của nhà đầu tư nước ngoài trong thời gian qua xuất phát từ nhiều yếu tố mang tính chu kỳ và cấu trúc, thay vì phản ánh tiêu cực về nội tại của thị trường Việt Nam.
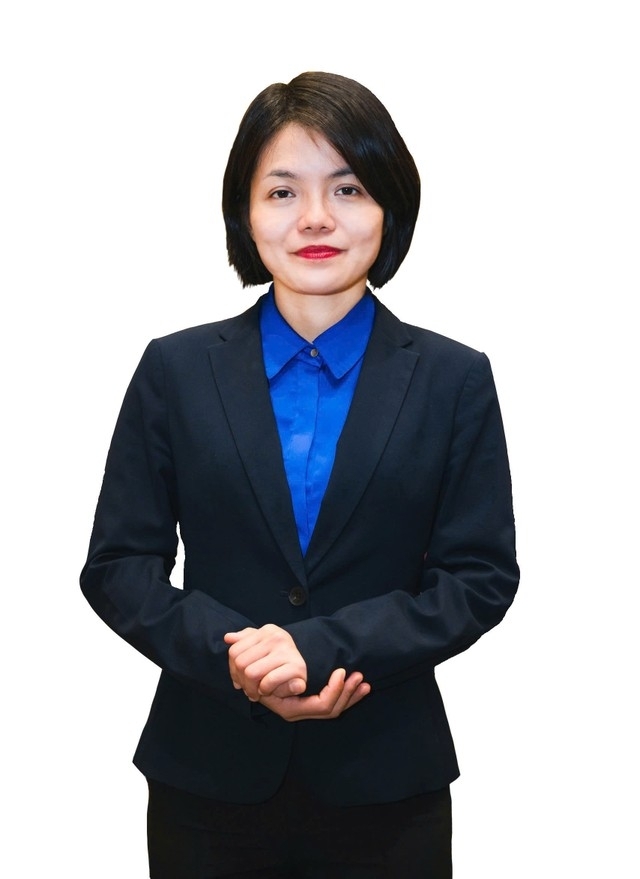 |
| Bà Tôn Minh Phương, Tổng Giám đốc Chứng khoán Vietcap. |
Trước hết, môi trường lãi suất toàn cầu duy trì ở mức cao trong thời gian dài đã tạo ra chênh lệch đáng kể về lợi suất giữa các thị trường. Điều này thúc đẩy dòng vốn quốc tế quay trở lại các thị trường phát triển – nơi có mức sinh lời hấp dẫn hơn và mức độ rủi ro thấp hơn. Trong bối cảnh đó, Việt Nam – dù vẫn được đánh giá là thị trường tăng trưởng – chỉ chiếm tỷ trọng nhỏ trong danh mục của các quỹ đầu tư lớn, nên dễ trở thành khu vực bị rút vốn khi khẩu vị rủi ro thay đổi.
Không chỉ chịu tác động từ yếu tố lãi suất, hoạt động tái cơ cấu danh mục cũng đóng vai trò quan trọng trong xu hướng bán ròng. Khi rủi ro vĩ mô gia tăng, các nhà đầu tư toàn cầu có xu hướng ưu tiên thanh khoản, từ đó giảm tỷ trọng tại các thị trường cận biên hoặc mới nổi, đặc biệt là những tài sản đã đạt mức sinh lời tốt trong giai đoạn trước. Với lợi thế thanh khoản tương đối tốt trong khu vực, Việt Nam lại trở thành thị trường dễ bị bán ra trong các đợt điều chỉnh danh mục.
Tuy nhiên, bà Phương cũng nhấn mạnh rằng triển vọng trung và dài hạn của thị trường vẫn tích cực. Việc FTSE nâng hạng thị trường lên nhóm mới nổi thứ cấp đang tạo nền tảng cho sự thay đổi về cấu trúc dòng vốn trong tương lai. Khi được nâng hạng đầy đủ, Việt Nam có thể thu hút các quỹ đầu tư với quy mô lớn hơn, đồng thời mang tính ổn định cao hơn, thay thế dần dòng vốn ngắn hạn.
Bên cạnh đó, các cải cách của thị trường cũng đang được thúc đẩy theo hướng nâng cao chất lượng và tính minh bạch. Việc triển khai hệ thống KRX, đẩy mạnh hoạt động IPO và mở rộng danh mục hàng hóa được kỳ vọng sẽ giúp thị trường trở nên hấp dẫn hơn đối với các nhà đầu tư tổ chức quốc tế.
Từ góc độ vĩ mô, nền kinh tế Việt Nam vẫn duy trì sức hút đối với dòng vốn quốc tế, thể hiện qua dòng vốn FDI tăng trưởng tích cực và sự ổn định của tỷ giá. Đây là những yếu tố nền tảng, củng cố kỳ vọng rằng dòng vốn ngoại có thể quay trở lại khi điều kiện thị trường trở nên thuận lợi hơn.
Tóm lại, xu hướng bán ròng hiện nay phần lớn mang tính chu kỳ và phản ánh chiến lược phân bổ vốn toàn cầu. Trong dài hạn, với các cải cách thị trường đang được triển khai cùng nền tảng kinh tế tích cực, Việt Nam vẫn được kỳ vọng sẽ tiếp tục là điểm đến hấp dẫn của dòng vốn quốc tế.