Tài chính doanh nghiệp 24/7: Bảo Việt đạt doanh thu gần 48.000 tỷ đồng, KIDO báo lãi quý III tăng gấp 4 lần
Tài chính doanh nghiệp 24/7 ngày 1/11 có nhiều thông tin đáng chú ý về kết quả kinh doanh, sản xuất, lợi nhuận của doanh nghiệp.


Tín dụng xanh - Dòng vốn kiến tạo chuyển đổi xanh
Tín dụng xanh không đơn thuần là một loại hình cho vay ưu đãi mà đã trở thành xu thế tài chính toàn cầu, phản ánh trách nhiệm xã hội và cam kết bảo vệ môi trường của ngành Ngân hàng. Đây là dòng vốn hướng đến các hoạt động kinh tế có lợi cho môi trường: năng lượng sạch, sản xuất xanh, giao thông bền vững, xử lý nước thải, nông nghiệp hữu cơ và giảm phát thải khí nhà kính.
Theo Ngân hàng thế giới, đến năm 2023, quy mô thị trường tín dụng xanh toàn cầu đã vượt mốc 2.000 tỷ USD. Các định chế tài chính quốc tế như ADB, IFC, WB đã coi tín dụng xanh là một phần thiết yếu trong chiến lược đầu tư. Tại Việt Nam, tín dụng xanh không còn là khái niệm mới khi được đề cập trong Chiến lược Tăng trưởng xanh quốc gia, với mục tiêu giảm phát thải khí nhà kính 43,5% vào năm 2030 so với kịch bản thông thường (BAU).
Ngân hàng Nhà nước đã ban hành Thông tư 17/2022/TT-NHNN hướng dẫn quản lý rủi ro môi trường trong hoạt động cấp tín dụng. Tuy nhiên, đến nay, Việt Nam vẫn chưa có bộ tiêu chí phân loại xanh chính thức ở cấp quốc gia, khiến việc triển khai tín dụng xanh giữa các ngân hàng còn thiếu thống nhất.
Tại Việt Nam, tín dụng xanh không còn là khái niệm mới khi được đề cập trong Chiến lược Tăng trưởng xanh quốc gia, với mục tiêu giảm phát thải khí nhà kính 43,5% vào năm 2030 so với kịch bản thông thường (BAU).
Chính vì vậy, vai trò tiên phong của các ngân hàng lớn như Agribank là rất quan trọng để định hình và lan tỏa thực hành tín dụng xanh trong toàn hệ thống. Từ việc tiếp cận thận trọng đến thiết kế các gói tín dụng đặc thù, Agribank đang dần khẳng định vai trò đầu tàu trong dòng chảy tài chính xanh.
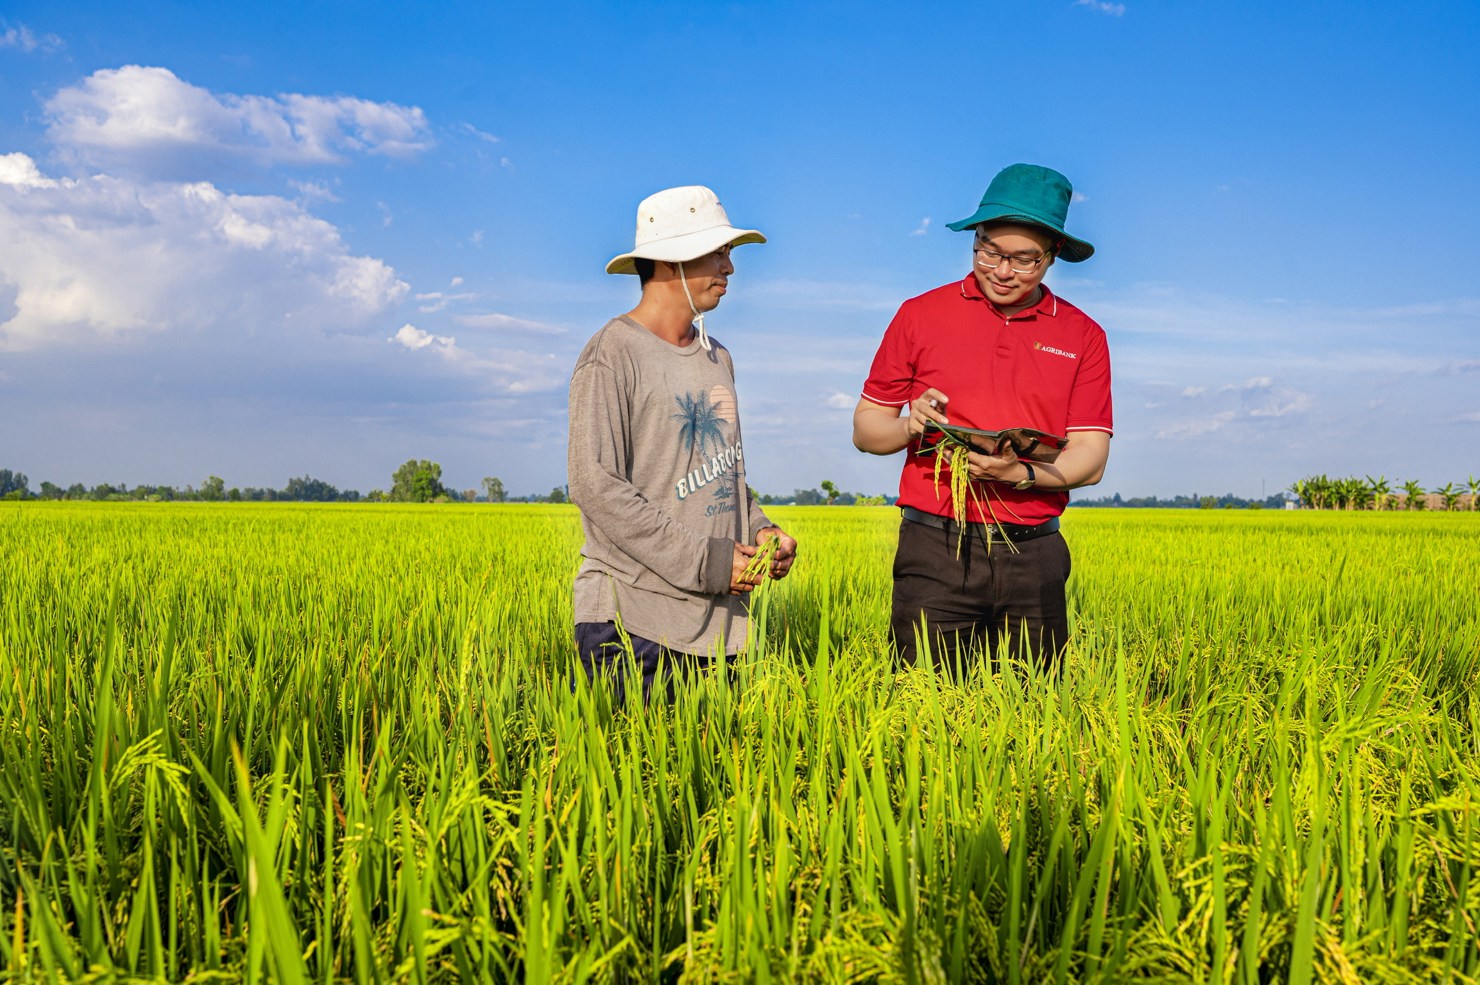
Là NHTM nhà nước lớn nhất Việt Nam, hoạt động theo định hướng phục vụ nông nghiệp - nông thôn - nông dân, Agribank có điều kiện thuận lợi để triển khai tín dụng xanh ở những lĩnh vực có nhiều tiềm năng nhưng cũng nhiều rủi ro về môi trường như sản xuất nông nghiệp, chăn nuôi, lâm nghiệp, thủy lợi, năng lượng sinh học.
Theo báo cáo từ Agribank, tính đến 31/12/2024, tổng dư nợ tín dụng xanh đạt 28.774 tỷ đồng. Trong đó, năng lượng tái tạo chiếm hơn 53%, lâm nghiệp bền vững gần 24%, còn lại là nông nghiệp xanh. Điều đó cho thấy sự ưu tiên rõ rệt cho các dự án sạch trong chuỗi sản xuất nông nghiệp - lĩnh vực chịu ảnh hưởng trực tiếp bởi biến đổi khí hậu.
Một ví dụ điển hình là chương trình cho vay ứng dụng công nghệ cao, nông nghiệp sạch theo Quyết định 813/QĐ-NHNN của Ngân hàng Nhà nước. Chương trình có quy mô tối thiểu 50.000 tỷ đồng, được Agribank thiết kế mức lãi suất ưu đãi từ 0,5%-1,5%/năm tùy vào vai trò của khách hàng trong chuỗi cung ứng. Đây là chính sách cụ thể giúp khuyến khích nông dân và doanh nghiệp đầu tư vào sản xuất nông nghiệp thông minh, tiết kiệm nước, không hóa chất và phát thải thấp.
Đặc biệt, Agribank còn là ngân hàng tiên phong cấp tín dụng cho Đề án "1 triệu ha lúa chất lượng cao, phát thải thấp" tại Đồng bằng sông Cửu Long - một chương trình trọng điểm của Chính phủ nhằm nâng cao năng lực cạnh tranh ngành lúa gạo Việt Nam, giảm phát thải khí nhà kính và ứng phó với biến đổi khí hậu.
Song song đó, Agribank đã dành 10.000 tỷ đồng cho khách hàng cá nhân và 30.000 tỷ đồng cho doanh nghiệp thực hiện các dự án xanh, với lãi suất cố định chỉ từ 6%/năm trong 24 tháng - mức rất cạnh tranh trong điều kiện thị trường.
Với đặc thù là NHTM nhà nước chủ lực trong lĩnh vực nông nghiệp, Agribank áp dụng nhiều tiêu chí để xác định các dự án xanh để ưu tiên cấp tín dụng. Thực hiện theo hướng dẫn của NHNN tại Văn bản số 9050/NHNN-TD ngày 3/11/2017 về báo cáo tình hình cấp tín dụng đối với các lĩnh vực xanh và đánh giá rủi ro môi trường, xã hội trong hoạt động cấp tín dụng, có 12 lĩnh vực xanh theo đánh giá của NHNN. Do vậy bước đầu các dự án phải thuộc 12 lĩnh vực xanh này. Sau đó, Agribank sẽ căn cứ vào đặc điểm của từng dự án để xác định dự án xanh để ưu tiên cấp tín dụng.
Cụ thể, với với nông nghiệp xanh tiêu chí là các dự án liên quan đến sản xuất ứng dụng công nghệ cao, nông nghiệp sạch, hữu cơ, giảm phát thải khí nhà kính, cụ thể:
- Lâm nghiệp bền vững: Các dự án liên quan đến trồng rừng, tái trồng rừng, bảo tồn rừng;
- Công nghiệp xanh: Các dự án liên quan đến tiết kiệm tài nguyên, giảm phát thải;
- Năng lượng tái tạo là các dự án liên quan đến đầu tư năng lượng mặt trời, gió, điện thông minh;
- Tái chế tài nguyên: Các dự án liên quan đến tái chế chất thải rắn, khoáng sản;
- Xử lý chất thải: Các dự án liên quan đến xử lý nước thải, rác thải, chất thải nguy hại;
- Bảo vệ môi trường: Các dự án liên quan đến bảo vệ rừng, biển, động thực vật hoang dã;
- Quản lý nước: Các dự án liên quan đến tiết kiệm nước, cải thiện hệ thống cấp nước;
- Công trình xanh: Các dự án liên quan đến xây dựng tiết kiệm năng lượng, vật liệu thân thiện;
- Giao thông bền vững: Các dự án liên quan đến hạ tầng giao thông, phương tiện ít phát thải;
- Dịch vụ môi trường: Các dự án liên quan đến tư vấn tiết kiệm năng lượng, đánh giá rủi ro môi trường và các dự án khác…
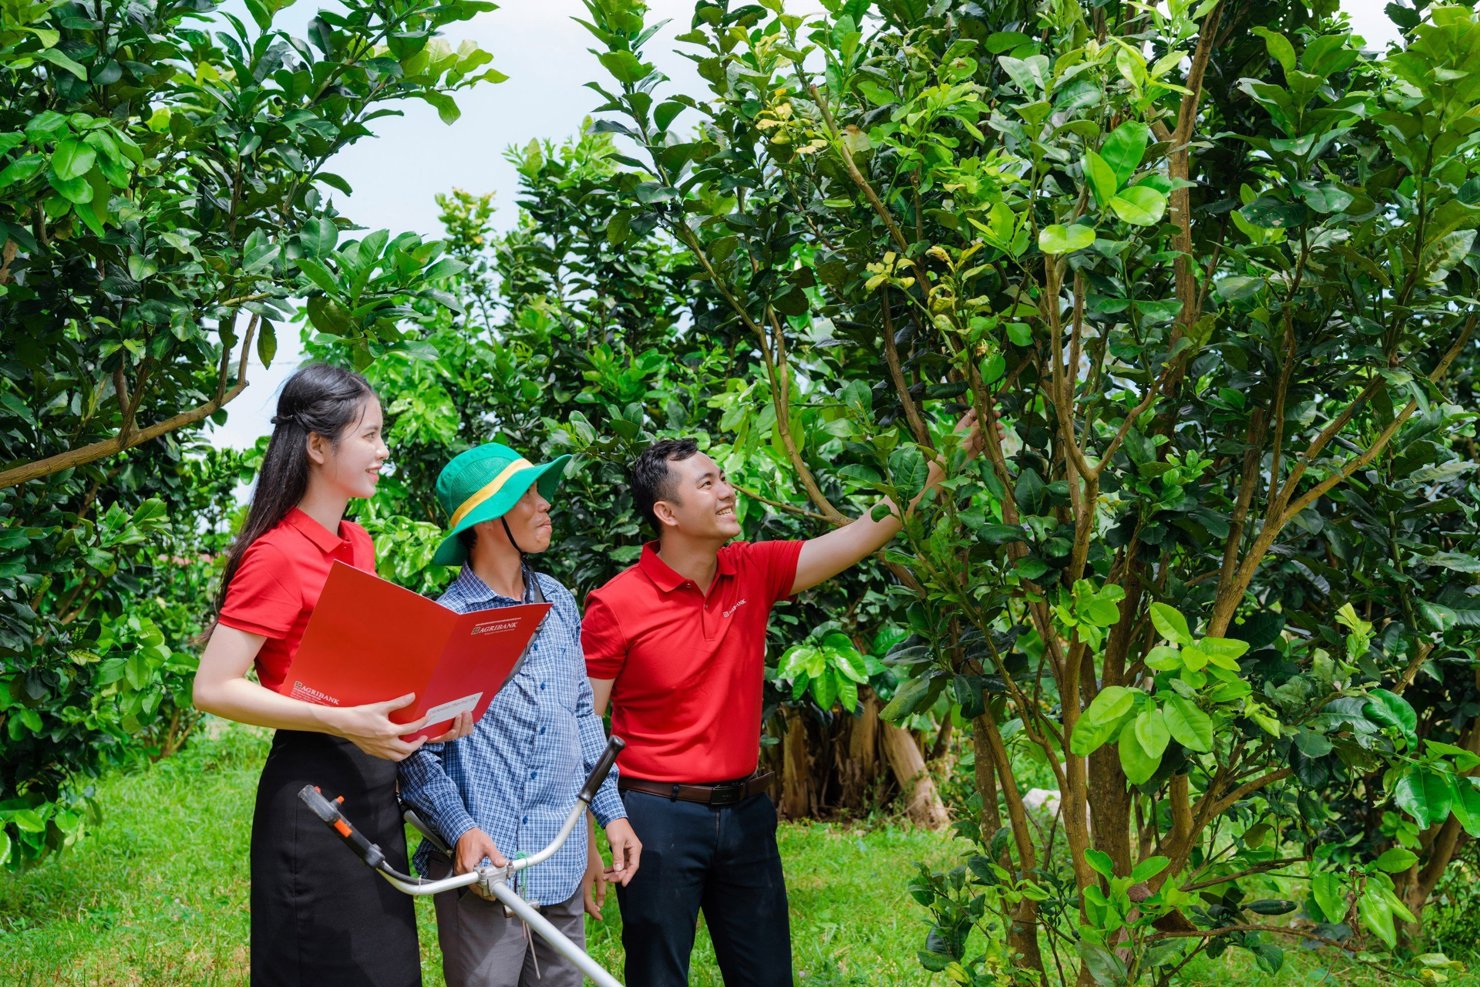
Tuy nhiên, triển khai tín dụng xanh trong lĩnh vực nông nghiệp cũng không ít khó khăn. Việc đo lường phát thải, đánh giá tác động môi trường còn sơ khai; hồ sơ dự án của nông dân và doanh nghiệp nhỏ thường thiếu dữ liệu ESG; rủi ro thiên tai luôn tiềm ẩn. Bởi vậy, Agribank không chỉ đóng vai trò cấp vốn mà còn đồng hành hỗ trợ từ tư vấn, thẩm định, đến truyền thông nâng cao nhận thức.
Có thể khẳng định rằng, chính sự hiện diện của Agribank ở những nơi khó khăn nhất từ cao nguyên đá Hà Giang đến vùng ngập mặn Cà Mau đã giúp dòng vốn tín dụng xanh thực sự len lỏi đến từng người dân, góp phần vào công cuộc chuyển đổi xanh của quốc gia.
Vượt qua thách thức, kiến tạo nền tài chính xanh hiệu quả
Dù đạt được nhiều kết quả tích cực, việc triển khai tín dụng xanh tại Agribank cũng đối mặt không ít thách thức.
Trước hết, thiếu khung phân loại xanh quốc gia khiến việc xác định dự án xanh vẫn phụ thuộc nhiều vào hướng dẫn nội bộ hoặc quy định tạm thời, dẫn đến thiếu nhất quán trong thực hiện.
Tiếp theo, dữ liệu ESG của doanh nghiệp đặc biệt là doanh nghiệp vừa và nhỏ còn thiếu hụt, việc đo lường phát thải và tác động môi trường chưa được thực hiện bài bản. Bên cạnh đó, nguồn vốn dài hạn để tài trợ các dự án xanh cũng là thách thức lớn, trong khi phần lớn vốn ngân hàng là ngắn hạn.
Nhận diện rõ các trở ngại đó, Agribank đã có nhiều giải pháp đồng bộ và mang tính chiến lược.
Một mặt, ngân hàng tăng cường đào tạo cán bộ, xây dựng quy trình thẩm định phù hợp với đặc thù của dự án xanh; mặt khác, hỗ trợ khách hàng tiếp cận vốn, tư vấn lập hồ sơ và minh bạch thông tin môi trường - xã hội.
Agribank cũng đang tích cực phối hợp với các bộ, ngành và Ngân hàng Nhà nước để đề xuất hoàn thiện hệ sinh thái pháp lý cho tín dụng xanh, từ đó mở rộng quy mô và phạm vi áp dụng.
Tín dụng xanh không chỉ là một sản phẩm tài chính, đó còn là cam kết trách nhiệm của Agribank đối với cộng đồng, môi trường và sự phát triển dài hạn của đất nước.
Trong lộ trình chuyển đổi năng lượng, hiện đại hóa nông nghiệp và thực hiện cam kết phát thải ròng bằng “0”, Agribank đang từng bước hiện thực hóa vai trò là ngân hàng vì cộng đồng, vì phát triển xanh và vì tương lai thế hệ mai sau.
Với nền tảng vững chắc, chiến lược bài bản và tinh thần tiên phong, Agribank sẽ tiếp tục giữ vai trò đầu tàu trong triển khai tài chính xanh, tạo dòng chảy bền vững lan tỏa từ đồng ruộng đến đô thị, từ hộ nông dân đến doanh nghiệp, góp phần kiến tạo một Việt Nam xanh, sạch hơn và phát triển thịnh vượng.