


Sự kiện chứng khoán ngày 9/11
Lịch sự kiện chứng khoán ngày 9/11 ghi nhận nhiều doanh nghiệp chốt quyền nhận cổ tức, thực hiện quyền mua cổ phiếu, tổ chức đại hội đồng cổ đông và lấy ý kiến cổ đông.


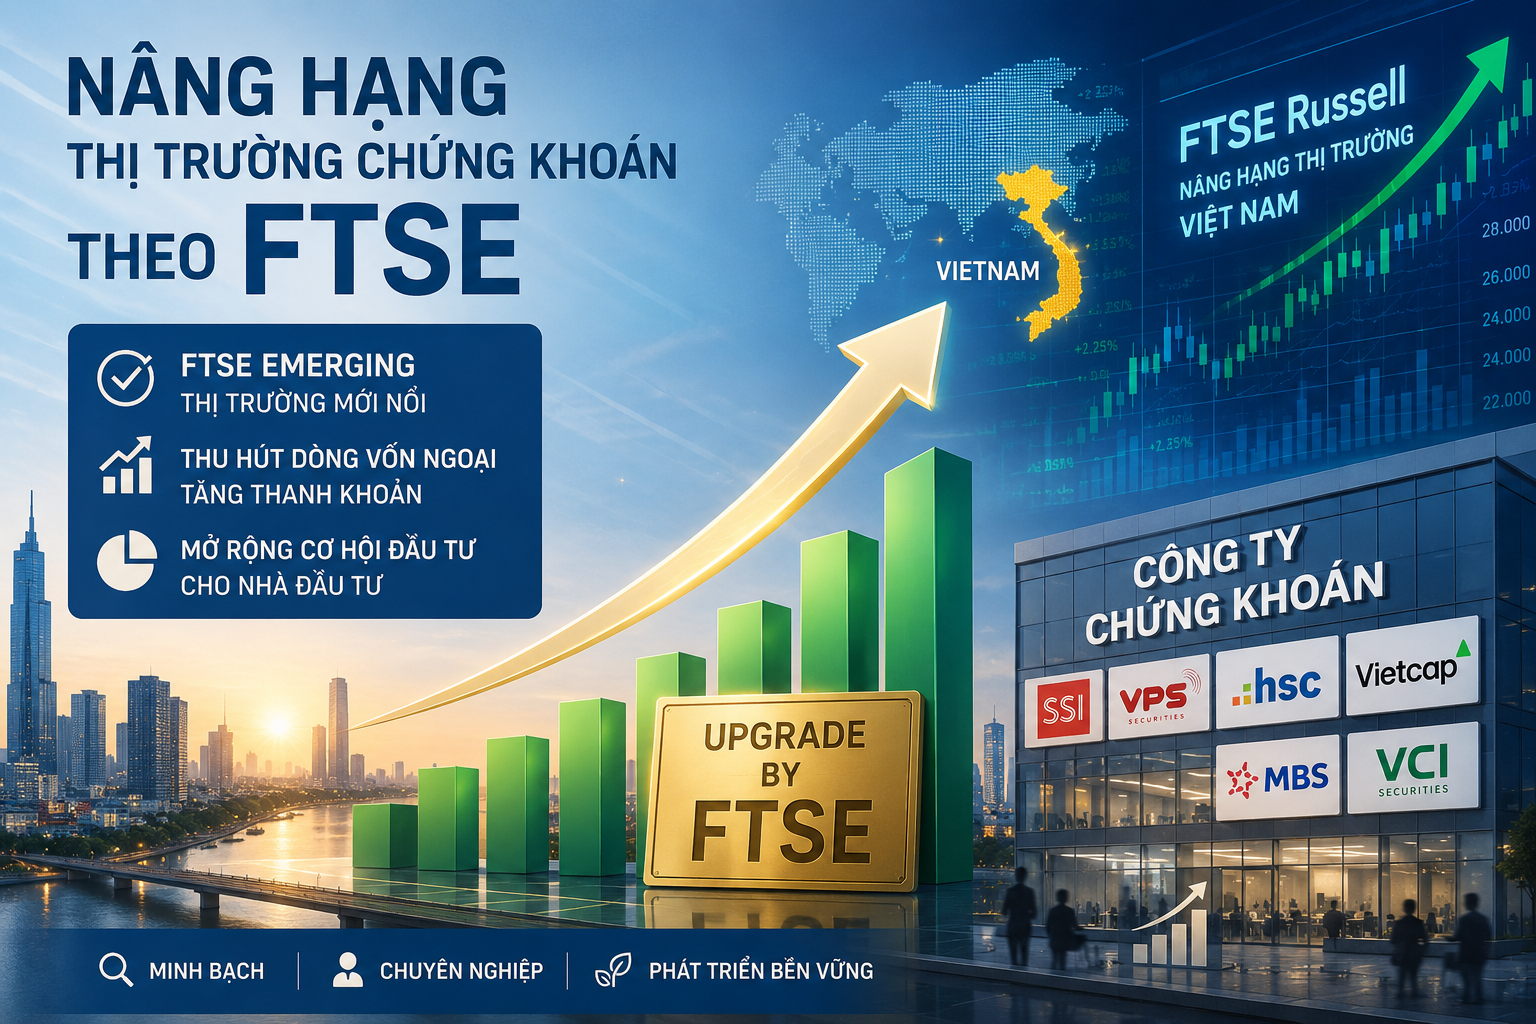 |
| Trước thềm nâng hạng, các công ty chứng khoán đồng loạt củng cố vốn, mở rộng margin và nâng năng lực phục vụ dòng vốn tổ chức - Ảnh có hỗ trợ của AI. |
Margin trở thành trụ cột lợi nhuận
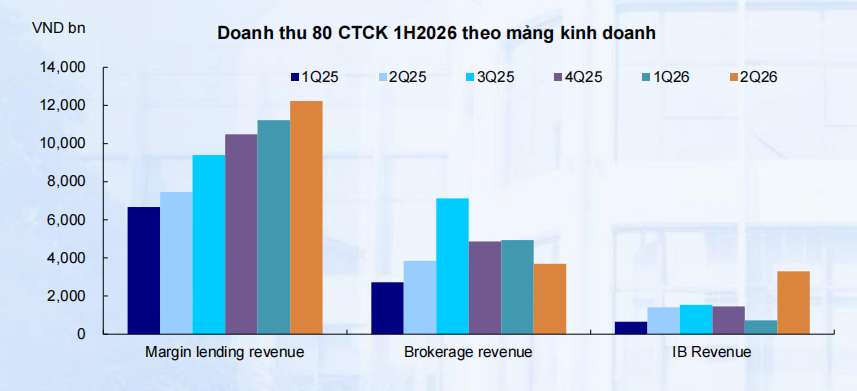
Theo GTHTSVN Research, doanh thu môi giới của 80 công ty chứng khoán tăng 32% trong nửa đầu năm 2026 so với cùng kỳ, với 53 công ty ghi nhận lãi gộp. Tuy nhiên, động lực nổi bật hơn nằm ở cho vay ký quỹ. Tổng doanh thu lãi margin toàn ngành đạt 23.400 tỷ đồng, tăng 66% so với cùng kỳ, trong khi dư nợ tăng khoảng 50%.
GTHTSVN Research dự báo, doanh thu margin toàn ngành có thể tiếp tục tăng khoảng 20% trong năm 2026. Đến cuối quý II, quy mô dư nợ toàn ngành đã tăng 10% so với đầu năm.
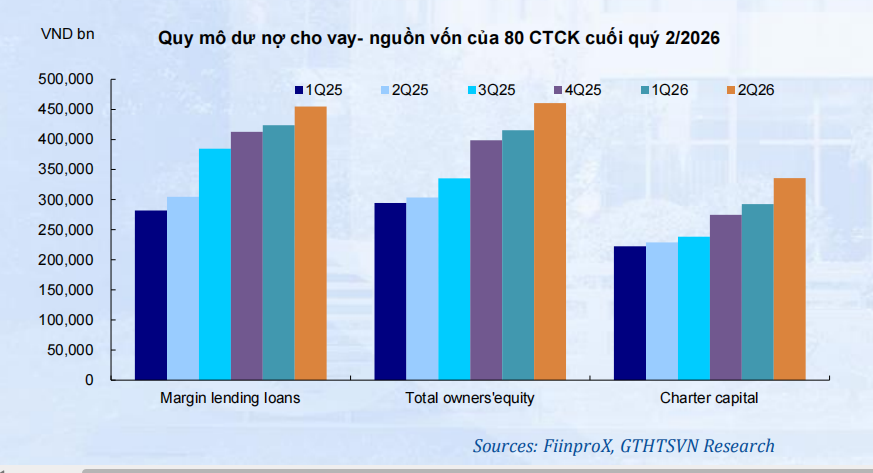
Để tạo thêm “dư địa” cho margin, cuộc đua tăng vốn vì thế tiếp tục nóng lên. Đến cuối quý II/2026, tổng vốn góp của ngành đạt khoảng 335.000 tỷ đồng, tăng 22% so với đầu năm; vốn chủ sở hữu đạt khoảng 460.000 tỷ đồng, tăng 15,5%. Tỷ lệ dư nợ cho vay trên vốn chủ sở hữu toàn ngành ở mức 98,8%, thấp hơn đỉnh thiết lập trong quý III/2025.
Dù vậy, sức ép vốn không phân bổ đồng đều. Tỷ lệ margin/vốn chủ sở hữu trung vị của 30 công ty có dư nợ lớn nhất ở mức 148%, trong khi một số doanh nghiệp đã tiến sát ngưỡng 200%. Điều này đồng nghĩa với việc tăng vốn vừa là lựa chọn để mở rộng kinh doanh, vừa trở thành yêu cầu để duy trì năng lực cạnh tranh trong chu kỳ thanh khoản mới.
 |
| Nguồn: FiinproX, GTHTSVN Research |
Sự thay đổi đáng kể khác là cạnh tranh trong ngành đang dịch chuyển từ “cuộc chiến phí” sang cuộc đua về sức mạnh bảng cân đối kế toán, công nghệ và hệ sinh thái.
GTHTSVN Research nhận định giai đoạn 2025-2026 chứng kiến ngành chứng khoán mở rộng đồng thời về vốn, khách hàng và mô hình kinh doanh. Các doanh nghiệp đẩy mạnh chuyển đổi số, mở rộng mạng lưới, ưu đãi phí để thu hút nhà đầu tư; trong khi nguồn thu margin trở thành mũi nhọn và thúc đẩy nhu cầu tăng vốn. Tổng vốn điều lệ các công ty chứng khoán được dự báo tăng 37% trong năm 2026.
Sức ép cạnh tranh ngày càng lớn từ nhóm công ty chứng khoán thuộc hệ sinh thái ngân hàng. Lợi thế về nguồn vốn, mạng lưới khách hàng và khả năng tích hợp các dịch vụ tài chính giúp nhóm này mở rộng nhanh hơn ở nhiều mảng.
Riêng trên HOSE trong quý II/2026, VPS đứng đầu thị phần môi giới với 12,61%, tiếp đến là SSI với 11,17% và TCBS với 9,36%. Vietcap đạt 7%, HSC 6,8%, MBS 4,79%, trong khi VPBankS đã vươn lên 3,57%.
Ở mảng cho vay, khoảng cách cũng ngày càng rõ. TCBS dẫn đầu về quy mô dư nợ trong nhóm thống kê với 51.522 tỷ đồng, tiếp đến là SSI 40.473 tỷ đồng, VPBankS 38.177 tỷ đồng, VPS 31.311 tỷ đồng và HSC 29.024 tỷ đồng.
Nâng hạng mở thêm một “sân chơi” cho công ty chứng khoán
Nâng hạng thị trường được kỳ vọng tạo thêm chất xúc tác cho quá trình tái định hình này. Theo ước tính trong báo cáo, khoảng 1,5 tỷ USD vốn thụ động có thể chảy vào thị trường Việt Nam sau nâng hạng. Trong đó, dòng vốn chủ động được GTHTSVN Research ước tính ở mức ít nhất 1,5-2,5 tỷ USD.
Tác động với các công ty chứng khoán vì thế có thể rộng hơn lượng vốn trực tiếp đi vào từng cổ phiếu. Khi tỷ trọng nhà đầu tư tổ chức nước ngoài tăng lên, nhu cầu về môi giới tổ chức, phân tích, lưu ký, kết nối với nhà môi giới (broker) quốc tế, ngân hàng đầu tư và các dịch vụ thị trường vốn cũng có điều kiện phát triển.
 |
| Mặt bằng định giá ngành chứng khoán tương đối ổn định trong năm 2026 sau giai đoạn tăng mạnh trước đó. |
Song nâng hạng FTSE mới là một chặng trong quá trình mở cửa thị trường. Báo cáo chỉ ra hàng loạt vấn đề cần tiếp tục cải thiện để tiến tới các tiêu chuẩn cao hơn, gồm giới hạn sở hữu nước ngoài, tỷ lệ cổ phiếu tự do chuyển nhượng, cơ chế tài khoản tổng, vay và cho vay chứng khoán, bán khống, công bố thông tin bằng tiếng Anh và hạ tầng thanh toán.
Ở góc độ cổ phiếu, mặt bằng định giá ngành chứng khoán tương đối ổn định trong năm 2026 sau giai đoạn tăng mạnh trước đó. P/B toàn ngành giảm một phần do làn sóng tăng vốn khiến quy mô vốn chủ sở hữu phình lên.
Điều đó cũng đặt ra sự phân hóa rõ hơn khi lựa chọn doanh nghiệp. Khi “miếng bánh” thị trường mở rộng, lợi thế có thể nghiêng về những công ty vừa có nền vốn đủ lớn để mở rộng margin, vừa giữ được thị phần, kiểm soát hiệu quả sử dụng vốn và xây dựng được năng lực phục vụ khách hàng tổ chức.
Nâng hạng vì vậy có thể tạo thêm một chu kỳ tăng trưởng cho ngành chứng khoán, nhưng cũng nâng mặt bằng cạnh tranh lên một nấc mới. Cuộc đua sắp tới sẽ không đơn thuần là ai có nhiều tài khoản hay thị phần môi giới lớn hơn, mà là doanh nghiệp nào đủ vốn, công nghệ, sản phẩm và năng lực kết nối để đón dòng tiền ngày càng mang tính tổ chức hóa của thị trường.