Nâng tỷ lệ dư nợ cho vay so với tiền gửi tối đa lên 95%
Tỷ lệ dư nợ cho vay so với tổng tiền gửi của ngân hàng được nâng lên tối đa 95%. NHNN còn bổ sung các tỷ lệ quản lý thanh khoản LCR, NSFR và tỷ lệ đòn bẩy.


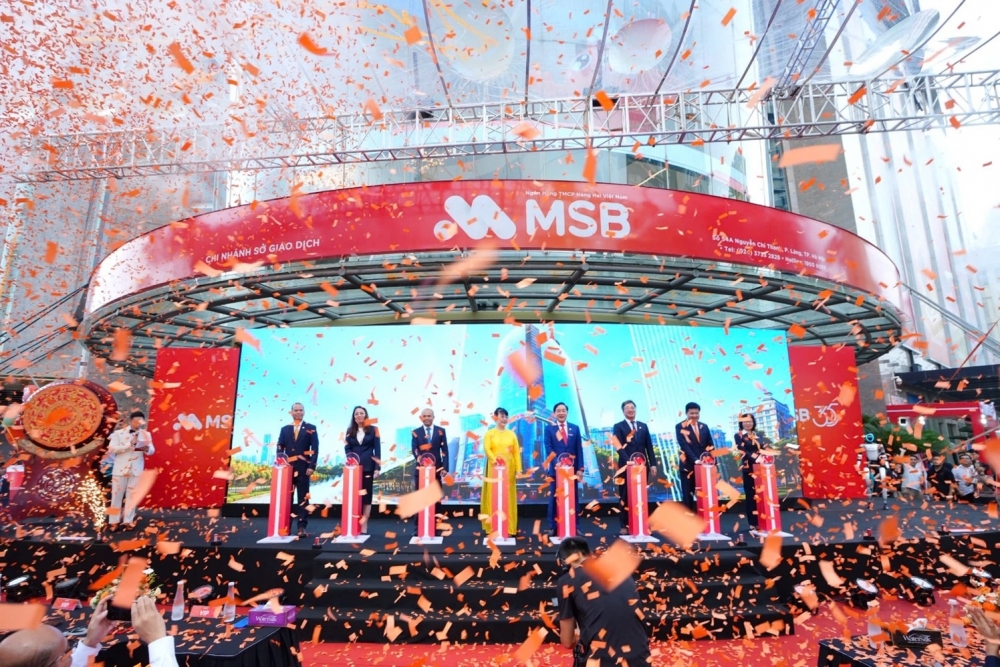 |
| MSB khai trương Hội sở chính và Sở Giao Dịch mới, chào mừng 35 năm thành lập. Ảnh: MSB |
Theo báo cáo tài chính hợp nhất quý II và 6 tháng đầu năm 2026, lợi nhuận sau thuế nửa đầu năm của MSB đạt 2.764,8 tỷ đồng, tăng khoảng 10,5% so với cùng kỳ năm trước. Nhưng tính riêng quý II/2026, lợi nhuận sau thuế của MSB đạt hơn 1.250 tỷ đồng, chỉ tăng rất nhẹ 1% so với quý II/2025, trong khi quý I/2026 tăng tới 20%.
Về các chỉ tiêu kinh doanh, trong 6 tháng đầu năm, thu nhập lãi thuần của MSB đạt gần 6.199 tỷ đồng, tăng 21,8% so với cùng kỳ, cao hơn nhiều tốc độ tăng lợi nhuận. Điều này cho thấy hoạt động cốt lõi của ngân hàng tiếp tục được cải thiện nhờ tăng trưởng tín dụng và biên lãi duy trì tích cực.
Tuy nhiên, lãi thuần từ hoạt động dịch vụ chỉ còn khoảng 544 tỷ đồng, giảm hơn 40% so với cùng kỳ. Hoạt động kinh doanh ngoại hối cũng giảm mạnh, từ mức hơn 501 tỷ đồng của cùng kỳ năm 2025 xuống chỉ còn 84 tỷ đồng, tương đương mức giảm trên 83%. Đáng chú ý, mua bán chứng khoán đầu tư chuyển từ lãi hơn 66 tỷ đồng cùng kỳ sang lỗ 136,2 tỷ đồng trong 6 tháng đầu năm nay.
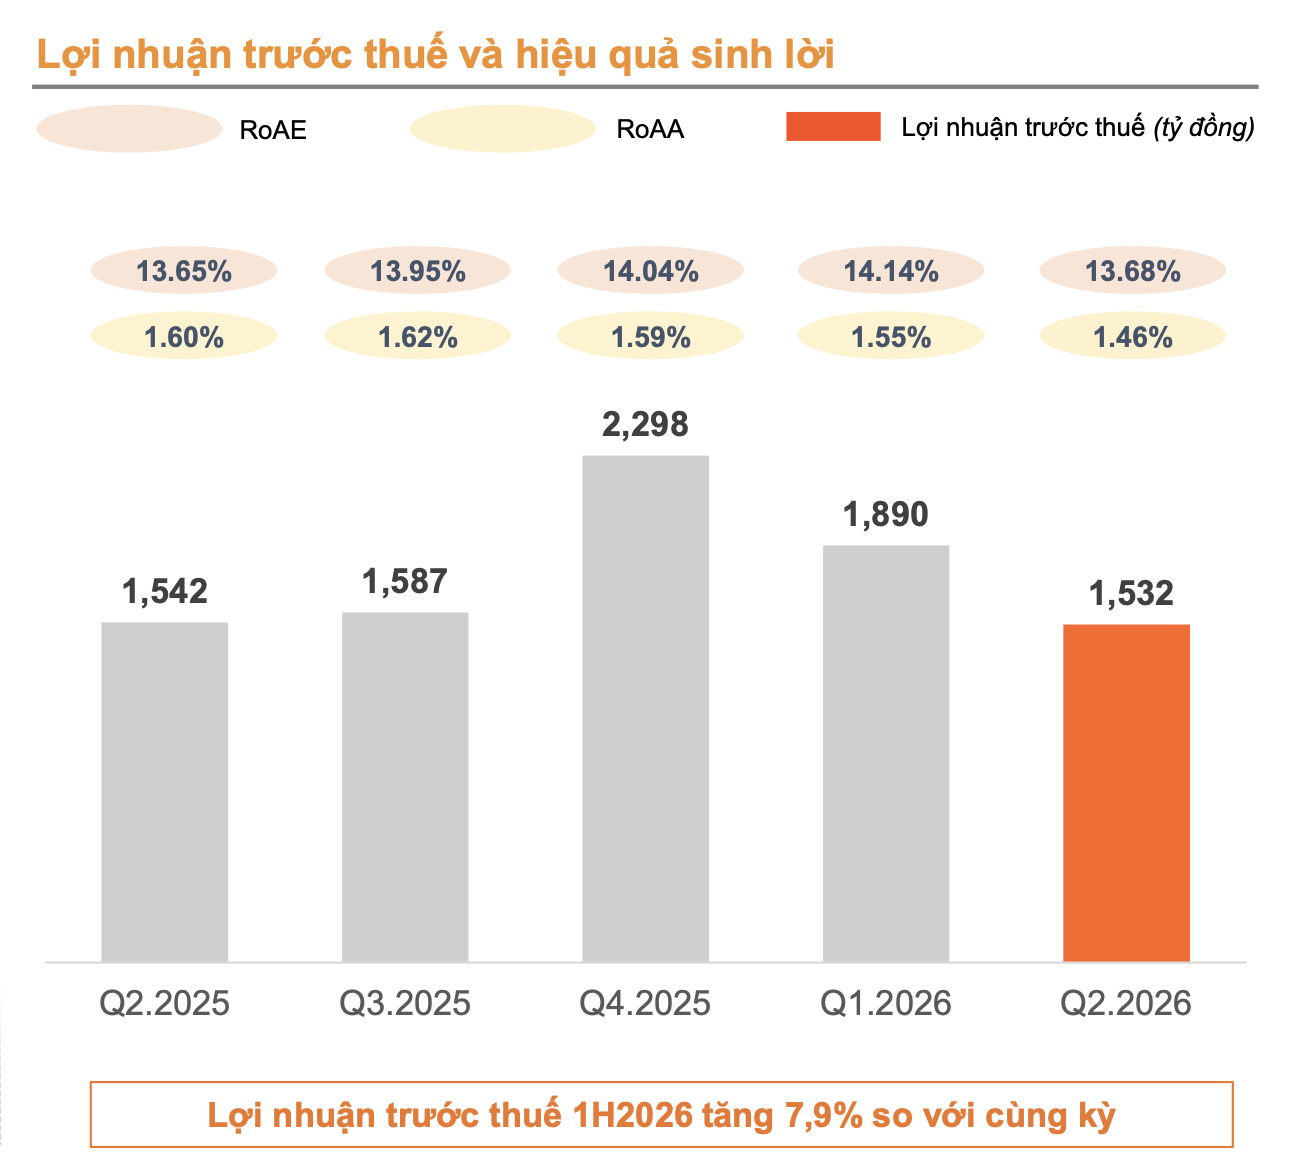 |
| Nguồn: Báo cáo của MSB |
Đến cuối tháng 6, dư nợ cho vay khách hàng đạt 230.420 tỷ đồng, tăng 12,3% so với đầu năm, cao hơn đáng kể tốc độ tăng 4,1% của tiền gửi khách hàng (204.674 tỷ đồng).
Qua đó kéo tổng tài sản tăng 8,2%, đạt gần 441.000 tỷ đồng, còn vốn chủ sở hữu tăng 6,6%, lên hơn 45.246 tỷ đồng.
Theo tài liệu cập nhật kết quả kinh doanh 6 tháng đầu năm gửi nhà đầu tư, MSB cho biết đã hoàn thành khoảng 43% kế hoạch lợi nhuận cả năm, đồng thời tăng trưởng tín dụng đạt 12,29%, cao hơn hạn mức 10,45% được cấp cho ngân hàng mẹ nhờ đóng góp từ ngân hàng số TNEX.
Cũng theo MSB, tăng trưởng tổng tài sản thời gian qua chủ yếu được dẫn dắt bởi tín dụng, trong khi cơ cấu nguồn vốn tiếp tục được tối ưu với tiền gửi khách hàng vẫn giữ vai trò nền tảng. Tỷ lệ tiền gửi không kỳ hạn (CASA) đạt hơn 47.280 tỷ đồng, tương ứng 23,1% tổng tiền gửi, tiếp tục nằm trong nhóm cao của hệ thống ngân hàng.
Một điểm tích cực nữa của MSB là chi phí hoạt động được kiểm soát khá tốt. Chi phí hoạt động 6 tháng chỉ tăng khoảng 1,8%, thấp hơn nhiều tốc độ tăng của thu nhập lãi thuần. Đồng thời, chi phí dự phòng rủi ro tín dụng giảm khoảng 4,1% so với cùng kỳ, qua đó hỗ trợ đáng kể cho tăng trưởng lợi nhuận.
Về chất lượng tài sản, tỷ lệ nợ xấu tính trên tổng dư nợ có cải thiện nhẹ, từ khoảng 2,69% đầu năm xuống còn 2,53% vào cuối tháng 6/2026. Tuy nhiên, xét về giá trị tuyệt đối, tổng nợ xấu vẫn tăng lên khoảng 5.826 tỷ đồng.
Đáng lưu ý là nợ nhóm 5 (nợ có khả năng mất vốn) tăng từ 3.169 tỷ đồng đầu năm lên 3.760 tỷ đồng, tương đương tăng khoảng 18,6%. Đây là nhóm nợ có mức độ rủi ro cao nhất và thường phản ánh áp lực xử lý nợ trong các kỳ tiếp theo.
Về cơ cấu tín dụng, MSB vẫn có mức tập trung tương đối lớn vào một số lĩnh vực liên quan đến bất động sản. Dư nợ kinh doanh bất động sản và cơ sở hạ tầng đạt khoảng 32.167 tỷ đồng, chiếm gần 14% tổng dư nợ; lĩnh vực xây dựng đạt hơn 23.382 tỷ đồng, chiếm khoảng 10,1%. Như vậy, 2 lĩnh vực này chiếm trên 24% tổng dư nợ danh mục cho vay của ngân hàng.
Ngoài ra, dư nợ cho vay của MSB còn tập trung cao vào lĩnh vực thương mại hàng công nghiệp nhẹ và hàng tiêu dùng; dịch vụ công nghệ, khoa học công nghệ, giáo dục y tế… Cho vay cá nhân tại MSB hiện đạt gần 72.649 tỷ đồng, chiếm 31,5% tổng dư nợ.
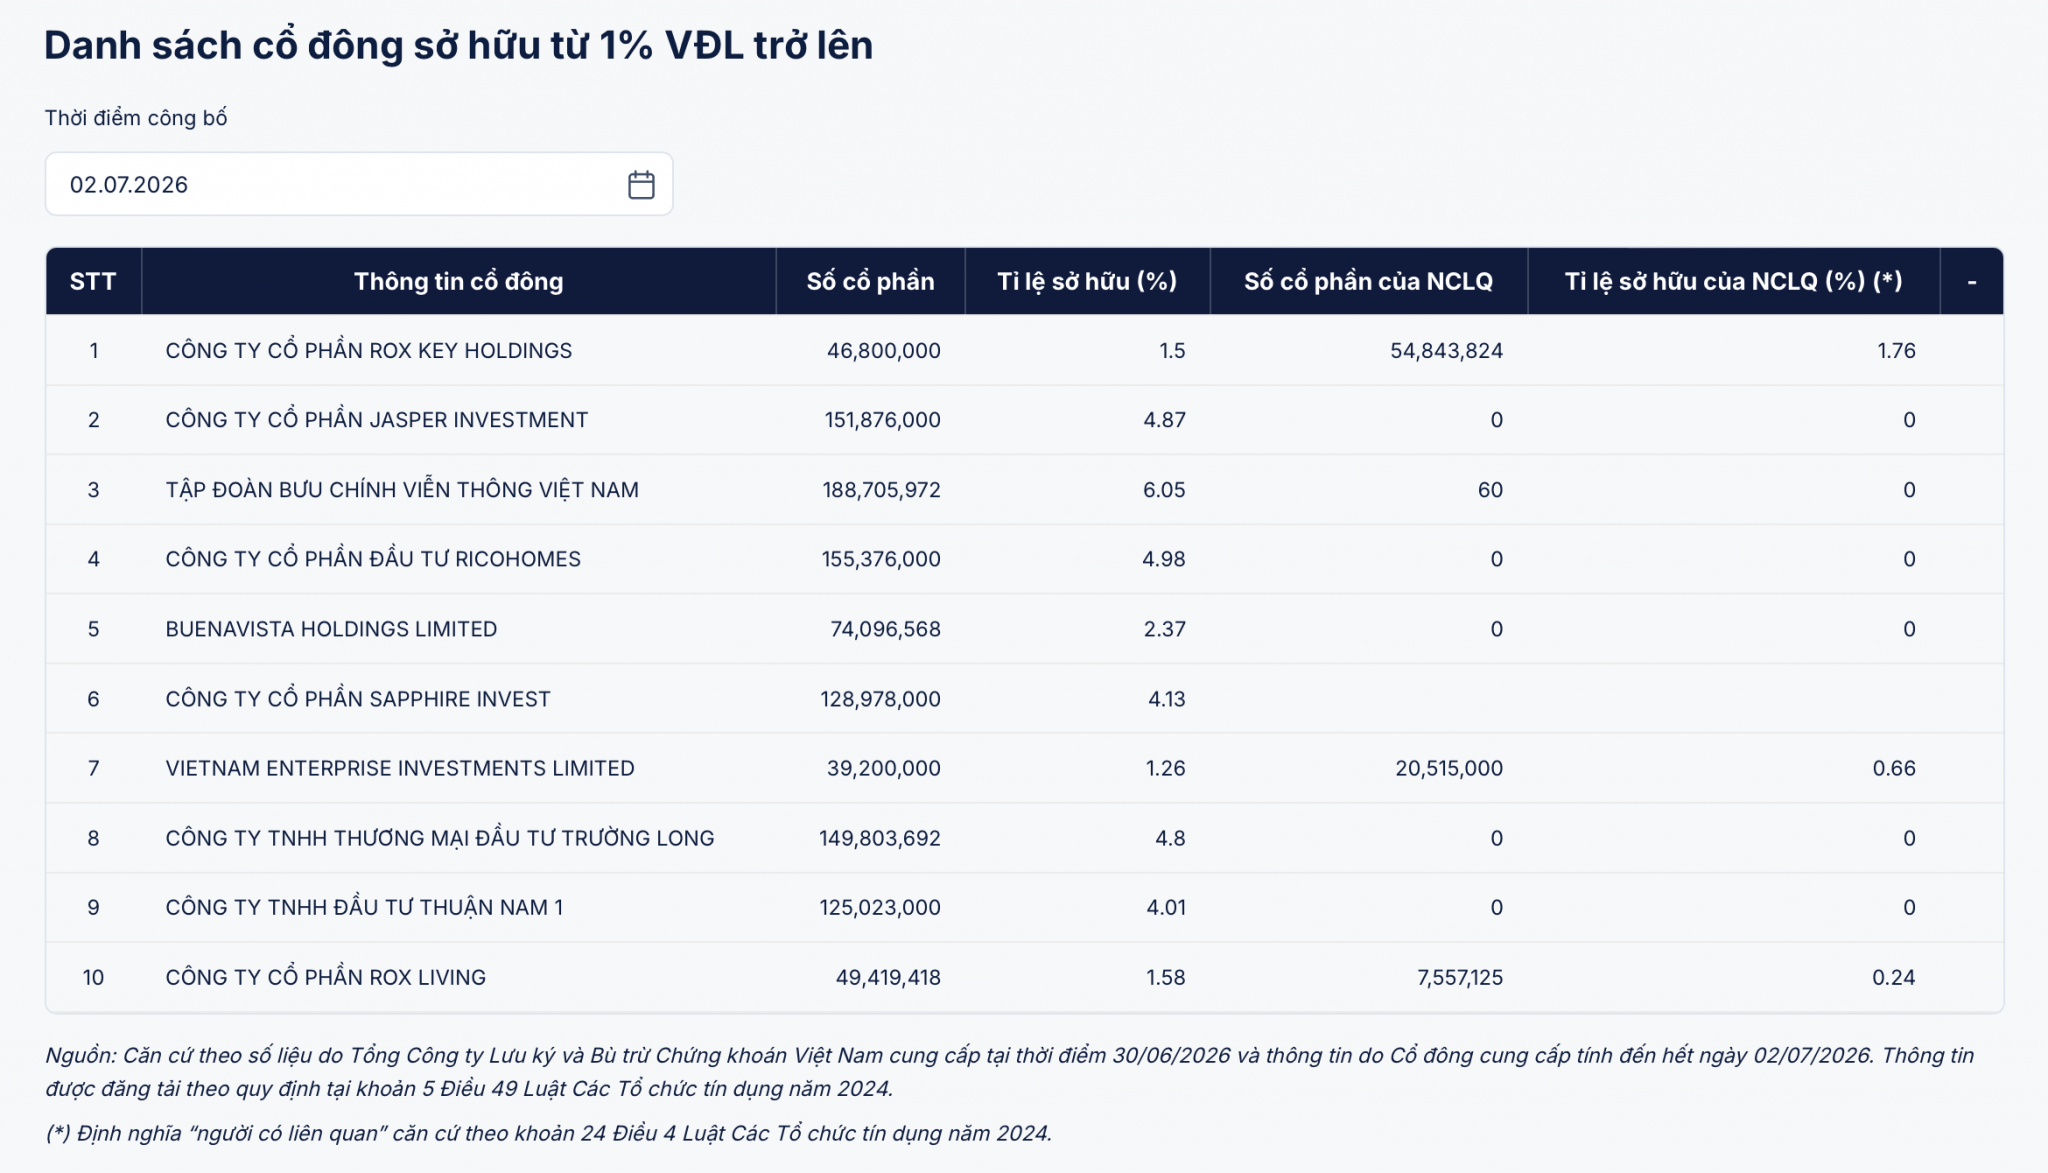 |
| Danh sách cổ đông tổ chức sở hữu từ 1% vốn điều lệ trở lên tại MSB (tính đến 2/7/2026). |
Bức tranh cổ đông của MSB xuất hiện nhiều diễn biến đáng chú ý trong thời gian gần đây. Theo danh sách công bố mới nhất, ngân hàng hiện có 10 cổ đông nắm từ 1% vốn điều lệ. VNPT tiếp tục là cổ đông lớn duy nhất nắm trên 5% vốn điều lệ với tỷ lệ 6,05%. Phía sau là hàng loạt tổ chức sở hữu quanh ngưỡng 4-5% như Ricohomes (4,98%), Jasper Investment (4,87%), Trường Long (4,8%), Thuận Nam 1 (4,01%), trong khi ROX Living và ROX Key Holdings hiện lần lượt nắm 1,58% và 1,5% vốn.
Điểm nhấn là ROX Living khi đã mua thành công gần 18,3 triệu cổ phiếu vào những ngày đầu tháng 6/2026, qua đó nâng tỷ lệ sở hữu từ khoảng 1% lên 1,58% vốn điều lệ.
Không chỉ các tổ chức gia tăng hiện diện trong danh sách cổ đông, nhóm cổ đông liên quan đến lãnh đạo ngân hàng cũng có thêm động thái đáng chú ý.
Theo công bố của HoSE ngày 3/8, ông Trần Anh Đức, con trai ông Trần Anh Tuấn - Chủ tịch HĐQT MSB, đã đăng ký mua 20 triệu cổ phiếu MSB theo phương thức khớp lệnh và/hoặc thỏa thuận trong giai đoạn từ ngày 6/8 đến 4/9/2026 với mục đích đầu tư.
Nếu hoàn tất giao dịch, ông Trần Anh Đức sẽ nâng tỷ lệ sở hữu từ 0,0001% lên khoảng 0,64% vốn điều lệ. Cùng với lượng cổ phiếu hơn 26 triệu đơn vị (0,84% vốn) do Chủ tịch Trần Anh Tuấn đang nắm giữ, tổng tỷ lệ sở hữu của hai cha con sẽ đạt khoảng 1,48% vốn điều lệ ngân hàng.
Hiện giá cổ phiếu MSB đang phản ánh kỳ vọng tích cực hơn so với bức tranh lợi nhuận. Trong khi lợi nhuận sau thuế 6 tháng tăng khoảng 10,5%, thị giá MSB đã tăng gần 37,5% trong một năm và gần 29% trong 3 tháng gần đây. MSB cho rằng cổ phiếu hiện vẫn được giao dịch với mức định giá thấp hơn bình quân nhóm ngân hàng, qua đó còn dư địa thu hút dòng vốn, đặc biệt khi ngân hàng đang triển khai kế hoạch tăng vốn điều lệ lên 37.440 tỷ đồng, tiếp tục mở rộng hoạt động ngân hàng số và duy trì các chỉ tiêu an toàn ở mức cao.