Nguồn cung bất động sản tăng mạnh nhưng thanh khoản lại suy giảm khi lãi suất vay mua nhà lên cao. Diễn biến lãi suất sẽ là biến số then chốt của thị trường cuối năm 2028.
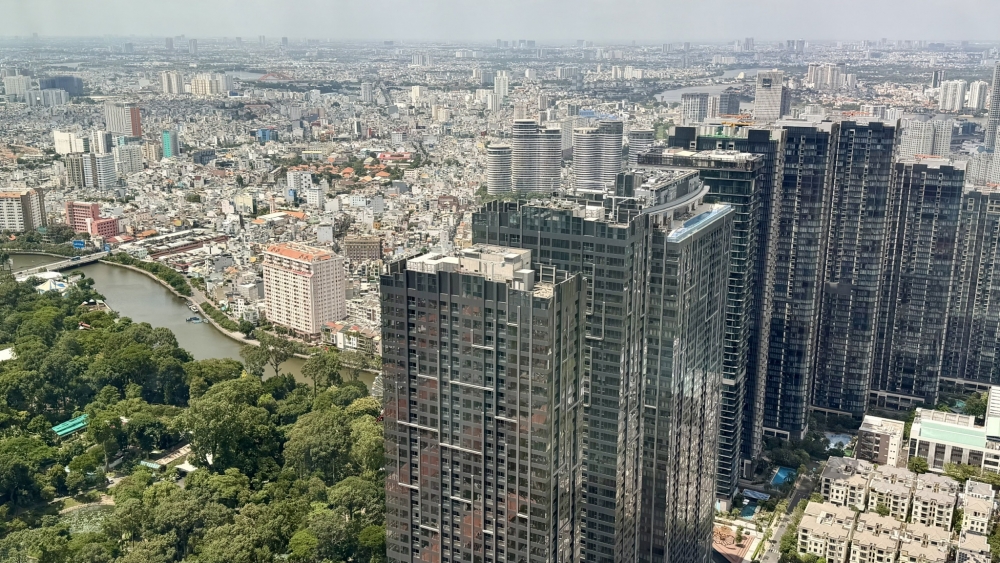 |
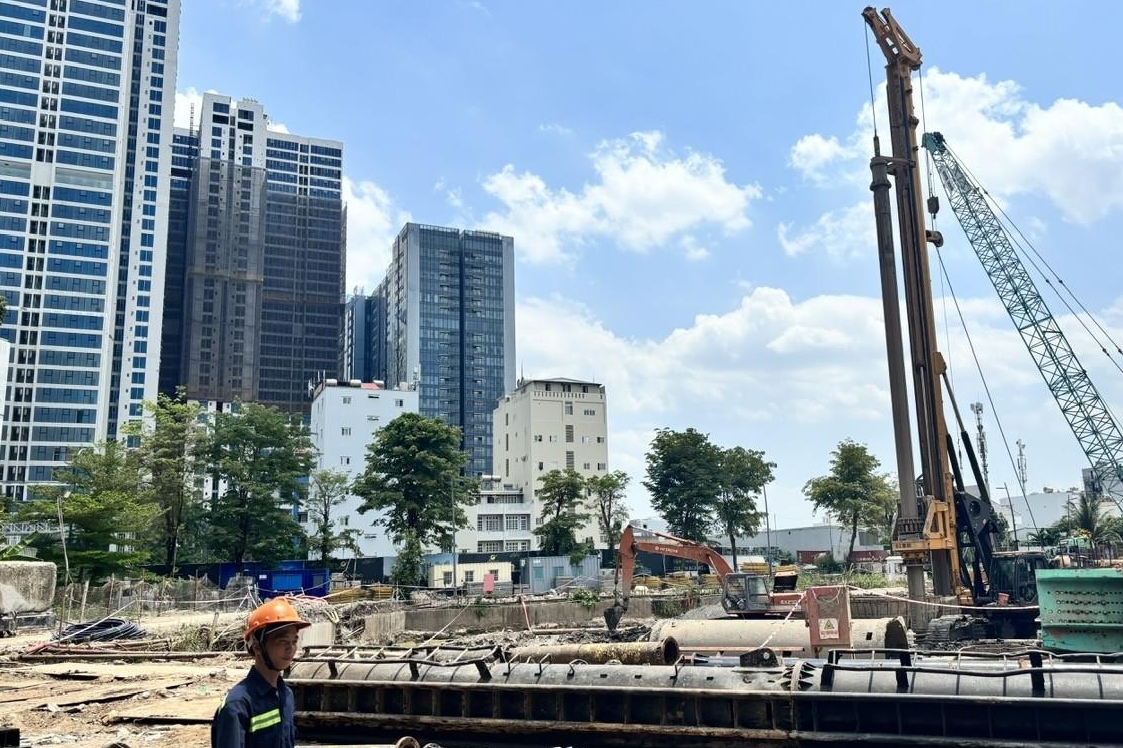
| Lãi suất hạ sẽ mở thêm dư địa phục hồi thị trường bất động sản. Ảnh: Thu Dịu |
Nguồn cung tăng, sức mua chịu sức ép
Thị trường bất động sản nhà ở đang đứng trước một nghịch lý: nguồn cung tăng mạnh, nhưng khả năng hấp thụ lại giảm. Theo dữ liệu của Công ty cổ phần Dịch vụ Bất động sản Đất Xanh (DXS) 6 tháng đầu năm 2026, nguồn cung sơ cấp toàn quốc đạt 102.500 sản phẩm, tăng 40% so với cùng kỳ. Tuy nhiên, lượng giao dịch chỉ đạt 26.100 sản phẩm, giảm 12% so với cùng kỳ, đưa tỷ lệ hấp thụ xuống 25,5%, từ mức 47,5% của cả năm 2025. Như vậy, khoảng 76.400 sản phẩm chưa được hấp thụ.
Nguồn cung dự kiến còn tiếp tục gia tăng. Theo báo cáo của CBRE, trong cả năm 2026, khoảng 84.000 căn hộ và 11.500 căn nhà liền kề, biệt thự sẽ được mở bán tại Hà Nội và TP. Hồ Chí Minh. Riêng Hà Nội, nguồn cung căn hộ mở bán mới trong quý II đạt hơn 8.590 căn, nâng lũy kế 6 tháng lên 16.600 căn, cao nhất trong nửa đầu năm kể từ 2020.
Đáng chú ý, sự gia tăng nguồn cung không đi cùng diễn biến tích cực tương ứng trên thị trường thứ cấp. Tại Hà Nội, giá bán thứ cấp liền kề, biệt thự giảm 3% theo quý xuống khoảng 195 triệu đồng/m²; giá căn hộ thứ cấp cũng giảm 3%, còn khoảng 60 triệu đồng/m2. Đây là lần đầu thị trường thứ cấp ghi nhận mức giảm kể từ năm 2022.
Tại TP. Hồ Chí Minh, nguồn cung căn hộ mới trên phạm vi mở rộng đạt 6.573 căn trong quý II, gấp 6,7 lần khu vực lõi. Giá căn hộ sơ cấp bình quân đạt khoảng 92 triệu đồng/m2, tăng 1% theo quý; giá thứ cấp khoảng 69 triệu đồng/m2, tăng 2% theo quý. Tuy nhiên, thanh khoản thứ cấp đã chững lại trong bối cảnh lãi suất duy trì ở mức cao.
Theo các chuyên gia, trong bối cảnh nguồn cung tiếp tục mở rộng, khả năng hấp thụ đang phụ thuộc ngày càng lớn vào chi phí vốn của người mua. Đến quý II/2026, chênh lệch lãi suất cho vay và huy động được S&I Ratings ước tính ở mức 7,2 điểm phần trăm. Lãi suất ưu đãi vay mua nhà tại 6/8 ngân hàng khảo sát đã tăng lên vùng 7,99-9,56%/năm so với cuối năm 2025, trong khi lãi suất cho vay mua nhà phổ biến ở mức 12-14%/năm, cao nhất kể từ quý II/2023.
Áp lực này đang thể hiện rõ qua tín dụng. Dù tín dụng kinh doanh bất động sản tăng 21% từ đầu năm, cho vay mua nhà lại chững lại ngay cả tại những ngân hàng có room tín dụng cao: VPBank chỉ tăng 2,4% theo quý, HDBank đi ngang và Techcombank giảm 1,4% trong quý II/2026. Theo S&I Ratings, diễn biến này cho thấy dòng tiền tiếp tục tập trung ở các chủ đầu tư, hoạt động kinh doanh bất động sản hơn là nhu cầu của người mua.
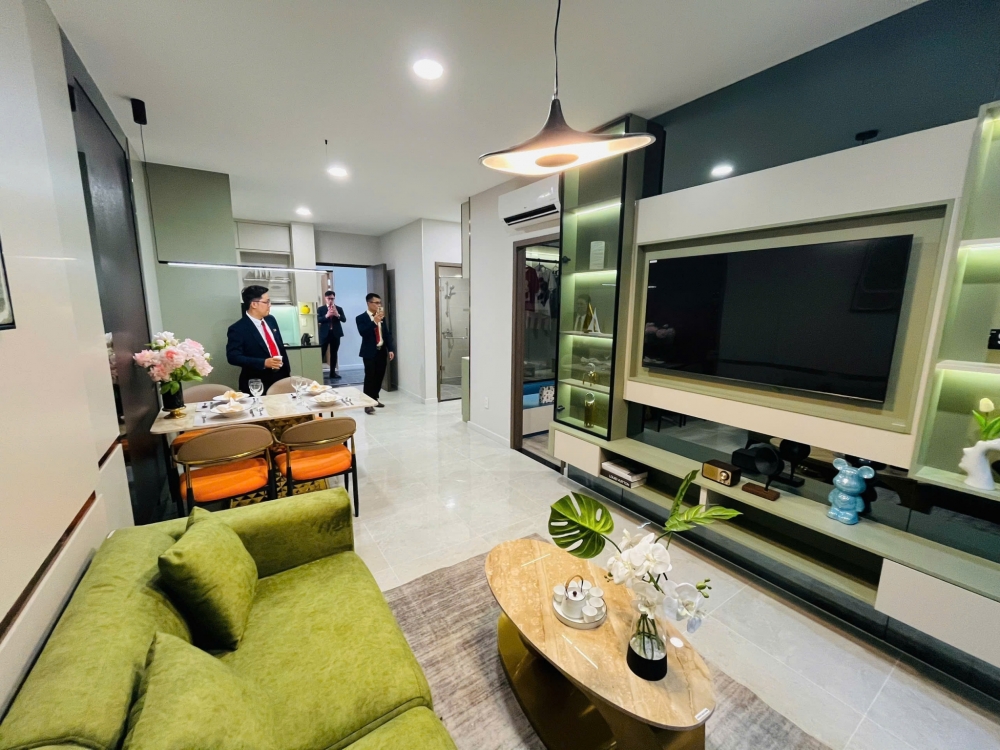 |
| Người mua nhà có xu hướng chờ đợi mặt bằng lãi suất ổn định hơn và kỳ vọng mức giá hợp lý hơn. Ảnh: Hoàng Lê |
Chi phí vốn định hình triển vọng thị trường
Lãi suất cao không chỉ làm giảm khả năng vay và tâm lý mua nhà, mà còn tác động ngược trở lại phía cung. Các nhà thầu và chủ đầu tư bất động sản đang phải đối mặt với chi phí vay vốn có thể trên 12%. Cùng với đó, chi phí nhân công có nơi tăng trên 25% và giá nguyên vật liệu tăng 10-20%. Theo S&I Ratings, những yếu tố này khiến nguồn cung dù tăng mạnh nhưng giá bán sơ cấp khó giảm.
Điều này tạo ra thế khó cho cả hai phía. Người mua có xu hướng chờ đợi mặt bằng lãi suất ổn định hơn và kỳ vọng mức giá hợp lý hơn, qua đó tạm thời trì hoãn quyết định mua nhà. Trong khi đó, doanh nghiệp khó giảm sâu giá bán khi chi phí vốn và chi phí đầu vào vẫn ở mức cao. Thay vì giảm trực tiếp giá niêm yết, nhiều chủ đầu tư đang tăng cường các chính sách hỗ trợ lãi suất, ân hạn gốc, giảm vốn tự có, kéo dài lịch thanh toán và chiết khấu.
Một số chương trình được ghi nhận trong quý II cho thấy mức độ hỗ trợ khá lớn. Vinhomes triển khai các gói hỗ trợ lãi suất khoảng 0-6% với thời hạn từ 18 đến 60 tháng; Masterise áp dụng trần lãi suất 7,5% thêm 24 tháng sau ưu đãi hiện hữu, đồng thời ân hạn gốc 24-48 tháng. Một số dự án khác áp dụng lãi suất cố định 6,5%/năm trong 5 năm hoặc hỗ trợ lãi suất trong thời gian sau bàn giao.
Sức ép về chi phí vốn cũng thể hiện trên thị trường vốn. Tổng dư nợ vay của các doanh nghiệp bất động sản niêm yết đạt 360.240 tỷ đồng, tăng 20,3% theo quý. Trong 6 tháng đầu năm, giá trị trái phiếu doanh nghiệp bất động sản phát hành đạt 128.200 tỷ đồng, chiếm 46,5% tổng lượng phát hành. Riêng quý II, lãi suất phát hành bình quân của nhóm bất động sản khoảng 11,4%, trong khi tổng giá trị trái phiếu bất động sản đáo hạn năm 2027 lên tới 156.521 tỷ đồng, tăng 16% so với năm 2026.
Ở chiều tích cực, thị trường vẫn có lực đỡ từ quy hoạch và hạ tầng. Trong 6 tháng đầu năm, giải ngân đầu tư công đạt 356.935 tỷ đồng, tăng 12% so với cùng kỳ. S&I Ratings thống kê các dự án hạ tầng giao thông trọng điểm có tổng mức đầu tư hơn 120 tỷ USD, trong khi 51 dự án bất động sản quy mô lớn từ 10.000 tỷ đồng đang được triển khai hoặc chuẩn bị đầu tư, với tổng mức đầu tư khoảng 249 tỷ USD.
Tuy nhiên, hạ tầng mới tạo động lực cho triển vọng dài hạn, còn khả năng hấp thụ nguồn cung hiện hữu vẫn chịu ảnh hưởng lớn từ lãi suất. Theo các chuyên gia, nguồn cung gia tăng mạnh đang gặp trở ngại từ diễn biến lãi suất ít nhất tới cuối năm; nếu mặt bằng lãi suất không thay đổi đáng kể, thị trường sẽ cần thêm thời gian để hấp thụ nguồn cung và mức giá bán hiện tại.
Trong bối cảnh nguồn cung tiếp tục tăng, lãi suất sẽ là biến số quan trọng quyết định sức hấp thụ của thị trường. Nếu mặt bằng lãi suất chưa cải thiện, nguồn cung mới sẽ cần thêm thời gian để chuyển hóa thành giao dịch.