
Dòng tiền tuần qua: Nhiều ngân hàng có nguy cơ hết room tín dụng, lợi nhuận tăng mạnh
Tuần từ ngày 19 - 25/10/2026, nhiều ngân hàng đã công bố lợi nhuận tăng mạnh. Ngân hàng Nhà nước tiếp tục đưa ra những yêu cầu mới về lãi suất.


 |
| Nhiều ngân hàng đã niêm yết lãi suất trên 6,5%/năm không kèm điều kiện. Ảnh minh hoạ: ST |
Từ những ngày đầu năm 2026, biểu lãi suất huy động tại các ngân hàng liên tục điều chỉnh tăng. Thậm chí, lãi suất niêm yết tại quầy hay trên website chủ yếu mang tính tham chiếu, trong khi mức lãi suất thực trả cho khách hàng gửi tiền lớn có thể cao hơn từ 1–2%/năm tuỳ thoả thuận, đặc biệt với nhóm khách hàng ưu tiên.
Hiện mức lãi suất công bố công khai trên thị trường tính đến gần cuối tháng 1/2026 trong khoảng 4,6%/năm đối với kỳ hạn 1–2 tháng, kỳ hạn trên 6 tháng đã vượt mức 6%/năm. Tính từ đầu tháng 1 đến nay, đã có 12 ngân hàng điều chỉnh lãi suất huy động.
Song song với tiền gửi tiết kiệm, các ngân hàng cũng đẩy mạnh phát hành chứng chỉ tiền gửi để kéo dài kỳ hạn nguồn vốn. Chẳng hạn, Vietcombank vốn hiếm khi sử dụng công cụ này lại đã phát hành chứng chỉ tiền gửi lãi suất 6%/năm. Trong khi đó, một số ngân hàng khác đẩy lãi suất chứng chỉ tiền gửi lên sát 8%/năm, cao hơn đáng kể so với trần tiết kiệm thông thường.
| Theo số liệu mới nhất từ NHNN, trong tháng 12/2025, lãi suất tiền gửi bằng VND bình quân của ngân hàng thương mại trong nước ở mức 0,1-0,2%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng; 3,8-4,5%/năm đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng. 4,7-5,9%/năm đối với tiền gửi có kỳ hạn từ 6 tháng đến 12 tháng; 5,0-6,4%/năm đối với tiền gửi có kỳ hạn từ trên 12 tháng đến 24 tháng và 6,8%/năm đối với kỳ hạn trên 24 tháng. Lãi suất cho vay bình quân của ngân hàng thương mại trong nước đối với các khoản cho vay mới và cũ còn dư nợ ở mức 6,7-9,0%/năm. Lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên khoảng 3,9%/năm thấp hơn mức lãi suất cho vay ngắn hạn tối đa theo quy định của NHNN (4%/năm). Lãi suất cho vay USD bình quân với các khoản cho vay mới và cũ còn dư nợ ở mức 4,0-5,0%/năm. |
Lý giải xu hướng lãi suất tăng nhanh trở lại dù lạm phát vẫn được kiểm soát, tại một sự kiện phân tích thị trường mới đây, TS. Lê Anh Tuấn – Tổng Giám đốc Dragon Capital cho biết, vấn đề cốt lõi nằm ở sự suy giảm của vòng quay tiền trong nền kinh tế.
Theo ông Tuấn, trong vài năm gần đây, dòng tiền bị “mắc kẹt” đáng kể ở thị trường bất động sản, nơi giao dịch chủ yếu diễn ra giữa các chủ đầu tư và nhà đầu tư thứ cấp, thiếu vắng người mua cuối cùng. Khi tiền không quay trở lại hệ thống ngân hàng đủ nhanh, tăng trưởng huy động không theo kịp nhu cầu tín dụng, các ngân hàng buộc phải nâng lãi suất để giữ và hút vốn.
Một nguyên nhân khác đến từ áp lực đầu tư công. Việc đẩy mạnh giải ngân các dự án hạ tầng quy mô lớn làm gia tăng nhu cầu vốn trung – dài hạn, tạo ra nghịch lý lãi suất: ngắn hạn vẫn thấp để hỗ trợ doanh nghiệp, nhưng dài hạn bị đẩy lên cao do cạnh tranh nguồn vốn.
Theo TS. Lê Anh Tuấn, trong bối cảnh này, việc Ngân hàng Nhà nước (NHNN) bơm vốn với kỳ hạn dài hơn có thể giúp hạ nhiệt lãi suất dài hạn và giảm áp lực cho hệ thống.
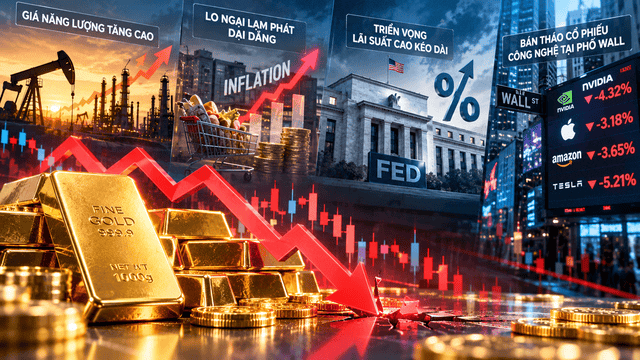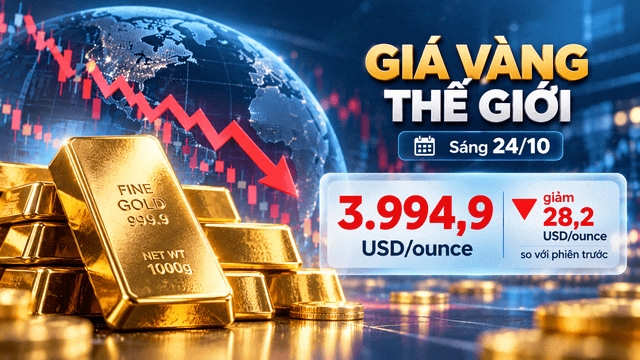
Không chỉ bất động sản trầm lắng, một kênh đầu tư truyền thống khác là vàng cũng đang trở thành rào cản đối với dòng tiền. Tính đến 14 giờ chiều 28/1/2026, giá vàng trong nước hiện đã lên tới khoảng 182,6 triệu đồng/lượng chiều bán ra, tăng tới 5.3 triệu đồng/lượng so với phiên trước, là mức cao kỷ lục chưa từng có.
Tuy vậy, dù vàng vẫn hấp dẫn về mặt bảo toàn giá trị, thậm chí ghi nhận mức lãi rất cao so với năm 2025, nhưng chênh lệch giá mua – bán lớn, nguồn cung hạn chế và rủi ro biến động mạnh khiến việc “xuống tiền” trở nên khó khăn hơn. Trong bối cảnh đó, gửi tiết kiệm với lãi suất cao, tính thanh khoản tốt và rủi ro thấp đang trở thành lựa chọn ưu tiên của một bộ phận không nhỏ dòng tiền nhàn rỗi. Đối với người gửi tiền, đây là giai đoạn hiếm hoi khi lãi suất thực dương đủ hấp dẫn để cạnh tranh với các kênh đầu tư rủi ro hơn như chứng khoán hay bất động sản.
Tuy nhiên, mặt trái của cuộc đua lãi suất huy động là chi phí vốn tăng nhanh và điều này đang dần thẩm thấu vào lãi suất cho vay. Theo ghi nhận thực tế, nhiều ngân hàng đã điều chỉnh lãi suất cho vay tăng thêm 1–2%/năm so với cuối năm 2025.
Lĩnh vực chịu tác động rõ nhất là bất động sản. Theo phản ánh từ thị trường, lãi suất cho vay đối với lĩnh vực này tại nhiều ngân hàng đã lên tới 12–14%/năm, mức đủ cao để “ăn mòn” lợi nhuận của các dự án.
Báo cáo vĩ mô tháng 1/2026 mới đây của Công ty Chứng khoán VNDirect nhận định, mặt bằng lãi suất tăng do đầu tư công và hạ tầng có thể lấn át động lực kinh doanh ở khu vực tư nhân cho sản xuất, tiêu dùng và sự phục hồi của thị trường bất động sản – vốn khá nhạy cảm với lãi suất. Rủi ro thanh khoản, lãi suất tăng cao hơn dự kiến khiến nhu cầu vay mua bất động sản bị chậm lại, ảnh hưởng đến sự hồi phục của tín dụng và thị trường bất động sản.
Trong bối cảnh đó, NHNN được kỳ vọng sẽ tiếp tục điều hành chính sách tiền tệ theo hướng nới lỏng có kiểm soát, ưu tiên tín dụng cho các lĩnh vực sản xuất – kinh doanh, hạn chế dòng vốn chảy vào các hoạt động mang tính đầu cơ.
Theo TS. Cấn Văn Lực và nhóm nghiên cứu của Viện Nghiên cứu Kinh tế BIDV, chính sách tài khóa cần giữ vai trò chủ lực trong hỗ trợ tăng trưởng, trong khi chính sách tiền tệ đóng vai trò bổ trợ, tập trung vào ổn định vĩ mô và kiểm soát rủi ro. Việc duy trì tăng trưởng tín dụng ở mức vừa phải, khoảng 15–16%, gắn với nâng cao hiệu quả phân bổ vốn được xem là chìa khóa để tránh lặp lại vòng xoáy lãi suất cao – rủi ro tín dụng tăng.
Ngoài ra, các chuyên gia cho rằng cần phát triển thị trường vốn (cổ phiếu, trái phiếu, quỹ đầu tư) trở thành kênh dẫn vốn trung và dài hạn chủ lực, giảm phụ thuộc tín dụng ngân hàng.
Có thể thấy, trong ngắn hạn, mặt bằng lãi suất cao giúp hệ thống ngân hàng củng cố thanh khoản và hút dòng tiền quay trở lại. Tuy nhiên, về dài hạn, thách thức lớn hơn nằm ở việc cân bằng giữa ổn định vĩ mô và chi phí vốn của nền kinh tế. Điều này buộc cả ngân hàng lẫn doanh nghiệp phải thích ứng bằng quản trị tốt hơn, phân bổ vốn hiệu quả hơn thay vì trông chờ vào chu kỳ tiền rẻ như trước.