



VNDIRECT công bố Bản thông báo phát hành chứng quyền có bảo đảm
Công ty cổ phần Chứng khoán VNDIRECT công bố bản thông báo phát hành chứng quyền có bảo đảm (29 mã).


Bảo vệ thị trường nội địa
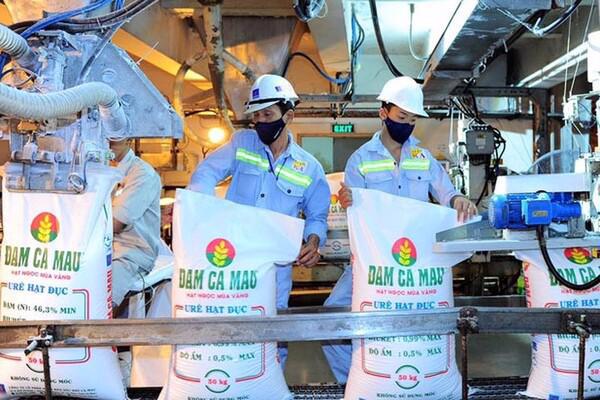
Để bảo vệ thị trường phân bón trong nước, duy trì an ninh lương thực và giảm sự phụ thuộc vào phân bón nhập khẩu, đề xuất thay đổi quy định thuế giá trị gia tăng đối với các doanh nghiệp phân bón đã được trình lên Quốc hội vào tháng 6/2024. Theo kế hoạch Kỳ họp thứ 8 Quốc hội khoá XV, ngày 26/11 tới đây, Quốc hội sẽ biểu quyết thông qua Luật Thuế giá trị gia tăng.
Theo Trung tâm phân tích Công ty Chứng khoán SSI (SSI Research), trong quá trình thảo luận tại cuộc họp Quốc hội lần thứ 8 vào tháng 11/2024, hầu hết các cử tri bày tỏ mong muốn bảo vệ thị trường phân bón trong nước trước sự cạnh tranh gay gắt từ các sản phẩm nhập khẩu. Điều này đồng nghĩa với việc ủng hộ thay đổi quy định áp thuế giá trị gia tăng đối với các doanh nghiệp phân bón.
Hiệp hội Phân bón Việt Nam hiện có hơn 100 thành viên là doanh nghiệp sản xuất phân bón, chiếm hơn 70% thị phần phân bón trên thị trường. Trong 10 năm gần đây, kể từ khi Luật Thuế giá trị gia tăng có hiệu lực năm 2014, việc đầu tư mới cho các dây chuyền sản xuất và ứng dụng công nghệ của các doanh nghiệp phân bón bị chậm lại. Một số nhà máy phân bón lớn là thành viên của Hiệp hội dây chuyền sản xuất vẫn rất lạc hậu.
Để giúp các doanh nghiệp phân bón trong nước cải thiện dây chuyền sản xuất, quy trình công nghệ, cũng như quá trình nghiên cứu, cải thiện sản phẩm, cần có sự điều chỉnh về thuế giá trị gia tăng theo hướng từ diện không chịu thuế về diện chịu thuế giá trị gia tăng 5%.
Nhìn lại quá khứ, Nghị quyết số 71/2014/QH13 đã phân loại mặt hàng phân bón vào diện không chịu thuế giá trị gia tăng từ tháng 1/2015. Theo đó, người dùng cuối không phải chịu thuế giá trị gia tăng cho phân bón, trong khi các doanh nghiệp phân bón lại không được hoàn thuế đối với chi phí sản xuất, trong đó, chi phí nguyên vật liệu chiếm khoảng 50-80% tổng chi phí sản xuất.
Nguyên vật liệu chính để sản xuất phân bón là khí tự nhiên, than và quặng phốt phát. Tổng chi phí sản xuất của các doanh nghiệp phân bón nội địa đã tăng từ tháng 01/2015, do không được khấu trừ thuế giá trị gia tăng. Tất cả những điều này khiến phân bón sản xuất trong nước kém cạnh tranh hơn so với phân bón nhập khẩu. Trong khi đó ,các doanh nghiệp sản xuất phân bón nước ngoài có thể yêu cầu hoàn thuế giá trị gia tăng cho chi phí sản xuất tại quốc gia của họ.
Theo lý thuyết, việc thay đổi từ “không chịu thuế giá trị gia tăng” sang “chịu thuế giá trị gia tăng 5%” sẽ khiến giá phân bón cao hơn. Tuy nhiên, đại diện Tổng Công ty Phân bón và Hóa chất Dầu khí (mã chứng khoán: DPM) và CTCP Phân bón Dầu khí Cà Mau (mã chứng khoán: DCM) đều cho rằng, trong bối cảnh cạnh tranh gay gắt giữa phân bón nội địa và nhập khẩu, các doanh nghiệp nội địa có thể chọn giảm giá bán trước khi cộng thêm 5% thuế giá trị gia tăng, qua đó phần nào hỗ trợ những người nông dân. Theo đó, mức tăng giá bán thực tế của phân bón sản xuất trong nước sẽ ít hơn mức tăng giá bán của phân bón nhập khẩu, từ đó sẽ khuyến khích những người nông dân sử dụng phân bón sản xuất trong nước.
Hỗ trợ tăng trưởng trong năm 2025
SSI Research nhận định, các doanh nghiệp phân bón nội địa sẽ có cơ hội cạnh tranh hơn so với phân bón nhập khẩu, từ đó hỗ trợ tăng trưởng sản lượng tiêu thụ. Giá của phân bón nhập khẩu hiện đang thấp hơn 3-5% so với phân bón nội địa.
Trong trường hợp cạnh tranh gay gắt với phân bón nhập khẩu như trong giai đoạn 2015-2019, các doanh nghiệp sản xuất phân bón nội địa sau khi được hoàn thuế giá trị gia tăng trên chi phí sản xuất, sẽ có thể chọn giảm giá bán trước khi cộng thêm thuế giá trị gia tăng, từ đó thu hẹp khoảng cách giá 3-5% so với hàng nhập khẩu và khuyến khích những người nông dân sử dụng phân bón nội địa.
Ngoài ra, các doanh nghiệp sản xuất phân bón còn có thể yêu cầu hoàn thuế giá trị gia tăng trên chi phí sản xuất. Điều này chủ yếu sẽ mang lại lợi ích cho các nhà sản xuất ure và DAP (phân vô cơ hỗn hợp và có giá thành khá cao) vì những doanh nghiệp này sản xuất phân bón từ nguyên liệu tự nhiên (khí đốt tự nhiên, than, quặng phốt phát).
Trong khi đó, tác động đến các nhà sản xuất phân bón NPK là không đáng kể. Do nguyên liệu sản xuất NPK chủ yếu là phân bón đơn (ure, phốt phát đơn và kali), nên việc không áp hay áp 5% thuế giá trị gia tăng đều không ảnh hưởng nhiều tới chi phí sản xuất NPK.
SSI Research kỳ vọng, Dự thảo Luật thuế giá trị gia tăng sửa đổi được thông qua và dự kiến có hiệu lực từ tháng 7/2025, theo đó DPM và DCM sẽ là các cổ phiếu được hưởng lợi từ sự thay đổi này.
Trong năm 2024, lợi nhuận của cả Tổng Công ty Phân bón và Hóa chất Dầu khí và CTCP Phân bón Dầu khí Cà Mau phục hồi từ mức thấp của năm 2023 nhờ sự phục hồi giá urê và biên lợi nhuận của mảng phân bón tự doanh, cũng như giảm chi phí khấu hao (đối với Đạm Cà Mau).
Lũy kế 9 tháng năm 2024, doanh thu thuần của Đạm Cà Mau và và Hóa chất Dầu khí lần lượt tăng nhẹ 2,3% và 1,4% so với cùng kỳ. Về mặt lợi nhuận, lợi nhuận trước thuế của Đạm Cà Mau phục hồi 64% so với cùng kỳ trong 9 tháng năm 2024, nhanh hơn nhiều so với mức 17% so với cùng kỳ của Hóa chất Dầu khí.
Theo đó, lợi nhuận bất thường từ hoạt động mua bán, sáp nhập (M&A) giúp Đạm Cà Mau có mức tăng trưởng lợi nhuận mạnh hơn trong năm 2024, điều này tạo nền so sánh cao trong 2024 và khiến lợi nhuận trong năm 2025 tăng nhẹ hơn.
Sang năm 2025, SSI Research kỳ vọng, sự phục hồi của giá urê và biên lợi nhuận của mảng phân bón tự doanh vẫn tiếp diễn nhưng với tốc độ hạn chế hơn. Nếu không có thay đổi quy định về thuế giá trị gia tăng, tăng trưởng lợi nhuận năm 2025 của Hóa chất Dầu khí và Đạm Cà Mau dự kiến lần lượt đạt 21% và 16% so với cùng kỳ.
Tuy nhiên, sự thay đổi quy định về thuế giá trị gia tăng sẽ giúp Hóa chất Dầu khí và Đạm Cà Mau tăng thêm lợi nhuận lần lượt là 259 tỷ đồng và 200 tỷ đồng, từ đó đẩy tăng trưởng lợi nhuận năm 2025 lên 50% và 29% so với cùng kỳ. Do đó, SSI Research có khuyến nghị khả quan đối với cổ phiếu DPM và DCM.