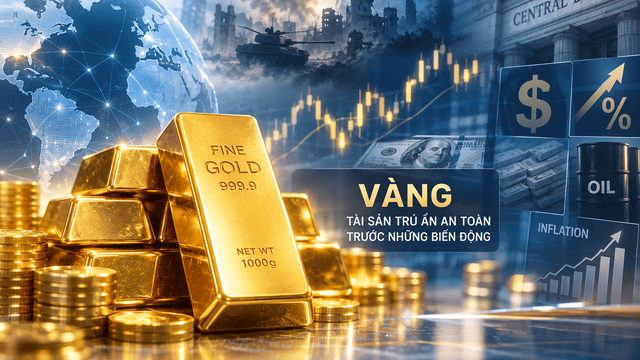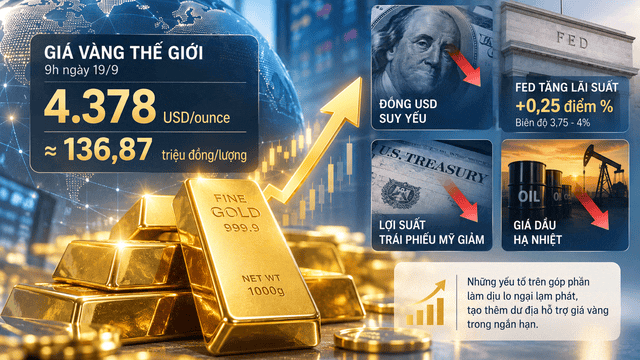
Giá vàng hôm nay: Vàng miếng SJC tăng 180.000 đồng/lượng, vàng nhẫn tăng nhẹ
Phiên sáng ngày 21/9, giá vàng miếng SJC được niêm yết giá 144,60 triệu đồng/lượng mua vào và 147,60 triệu đồng/lượng bán ra, tăng 180.000 đồng/lượng so với phiên hôm qua.


 |
| Techcombank tiếp tục duy trì vị thế trong nhóm có tỷ lệ CASA cao nhất hệ thống. |
Số liệu tổng hợp từ 28 ngân hàng đã công bố báo cáo tài chính cho thấy, đến hết quý IV/2025, tổng tiền gửi khách hàng đạt hơn 12,8 triệu tỷ đồng, tăng khoảng 15% so với đầu năm.
Tuy nhiên, tốc độ tăng trưởng huy động tiếp tục chậm hơn đáng kể so với cho vay, khi dư nợ tín dụng tại cùng nhóm ngân hàng tăng tới 19%, lên gần 16,2 triệu tỷ đồng.
Theo các chuyên gia, chênh lệch tăng trưởng này phản ánh áp lực thanh khoản ngày càng rõ nét, buộc các ngân hàng phải tối ưu mạnh hơn cấu trúc nguồn vốn, trong đó CASA đóng vai trò trung tâm.
Ở góc độ quy mô, nhóm Big4 tiếp tục chiếm ưu thế tuyệt đối về số dư tiền gửi. Agribank dẫn đầu toàn hệ thống với 2,35 triệu tỷ đồng tiền gửi khách hàng, tăng 22% so với đầu năm. BIDV đứng thứ hai với hơn 2,2 triệu tỷ đồng, tăng 14%. VietinBank và Vietcombank lần lượt ghi nhận số dư tiền gửi 1,8 triệu tỷ đồng và 1,7 triệu tỷ đồng, tương ứng mức tăng 12% và 10%.
Trong nhóm ngân hàng cổ phần, MB tiếp tục là cái tên nổi bật nhất với số dư tiền gửi đạt 921.368 tỷ đồng, tăng mạnh 29% so với cuối năm 2024. Tiếp đến là VPBank, Techcombank, Sacombank, ACB, SHB.
Dù vậy, bức tranh CASA không đồng đều, khi khoảng cách giữa nhóm dẫn đầu và phần còn lại tiếp tục nới rộng. Trong nhóm duy trì tỷ lệ CASA cao nhất hệ thống, Techcombank tiếp tục giữ vị thế nổi bật. Đến cuối năm 2025, tổng tiền gửi của ngân hàng đạt 665.600 tỷ đồng, tăng 17,9% so với đầu năm. CASA chiếm tới 40,4% tổng huy động, với số dư đạt 268.700 tỷ đồng.
Theo ban lãnh đạo Techcombank, kết quả này gắn liền với chiến lược số hóa dòng tiền và các sản phẩm tối ưu thanh khoản, cho phép khách hàng vừa sinh lời, vừa duy trì khả năng thanh toán linh hoạt trên tài khoản.
MB cũng duy trì tỷ lệ CASA quanh mức 36%, thuộc nhóm cao nhất thị trường. Với hơn 33 triệu khách hàng, chủ yếu là khách hàng trả lương và doanh nghiệp lớn, ngân hàng này xây dựng được nền tảng tiền gửi không kỳ hạn ổn định, giúp kiểm soát tốt chi phí vốn. Đến cuối năm 2025, tổng tài sản của MB ước đạt gần 1,5 triệu tỷ đồng, tăng 33% so với cùng kỳ, trong khi tỷ lệ chi phí hoạt động trên thu nhập (CIR) duy trì quanh mức 32%, thấp hơn đáng kể so với bình quân ngành.
Ở nhóm ngân hàng quy mô trung bình, MSB nổi lên như một điểm sáng về tốc độ tăng trưởng CASA. Kết thúc năm 2025, tổng tiền gửi khách hàng của MSB đạt gần 197.000 tỷ đồng, tăng 27,2% so với đầu năm. Trong đó, tiền gửi không kỳ hạn đạt gần 57.000 tỷ đồng, tăng gần 40%, đưa tỷ lệ CASA lên 28,9% – nằm trong nhóm 5 ngân hàng có CASA cao nhất hệ thống. CASA tăng nhanh giúp MSB duy trì lợi thế chi phí vốn trong bối cảnh NIM toàn ngành chịu sức ép. Năm 2025, NIM hợp nhất của ngân hàng đạt 3,22%.
Ở khối ngân hàng quốc doanh, VietinBank ghi nhận cải thiện rõ rệt về CASA. Năm 2025, nguồn vốn huy động của ngân hàng tăng 12% so với cuối năm trước, trong đó tỷ trọng CASA vượt 25% vào cuối năm – mức cải thiện đáng kể so với giai đoạn 2022–2023. Việc nâng tỷ lệ CASA giúp VietinBank giảm phụ thuộc vào tiền gửi có kỳ hạn trong bối cảnh phải duy trì mặt bằng lãi suất cho vay thấp nhằm hỗ trợ nền kinh tế.
Theo các chuyên gia, CASA cao không chỉ mang lại lợi thế chi phí vốn mà còn phản ánh mức độ “ở lại” của khách hàng với ngân hàng. Chuyên gia tài chính - ngân hàng TS. Nguyễn Trí Hiếu nhận định, ngân hàng nào có CASA cao, ngân hàng đó đã trở thành trung tâm giao dịch tài chính hằng ngày của khách hàng. Dòng tiền thanh toán ổn định từ cá nhân và doanh nghiệp giúp ngân hàng chủ động hơn trong quản trị thanh khoản và điều hành lãi suất.
Dữ liệu của Hiệp hội Ngân hàng Việt Nam (VNBA) cho thấy, áp lực thanh khoản đang gia tăng rõ rệt. Đến cuối quý III/2025, hệ số cho vay trên huy động (LDR) toàn ngành đã lên tới 111%, mức cao nhất trong nhiều năm. Đồng thời, tỷ lệ CASA toàn hệ thống có xu hướng giảm nhẹ xuống dưới 22% trong một số thời điểm, khi dòng tiền nhàn rỗi dịch chuyển sang các kênh đầu tư khác như vàng, ngoại tệ và chứng khoán. Trong bối cảnh đó, CASA trở thành “tấm đệm” quan trọng giúp ngân hàng hạn chế phụ thuộc vào nguồn vốn huy động chi phí cao.
Áp lực này phản ánh rõ lên NIM toàn ngành. Theo VNBA, NIM đã giảm từ 3,25% trong quý I/2025 xuống khoảng 3,0% vào quý III/2025; bình quân 4 quý gần nhất chỉ đạt 3,15%, mức thấp nhất kể từ năm 2018. Nguyên nhân chủ yếu đến từ lợi suất tài sản giảm do nợ quá hạn hình thành ròng gia tăng, trong khi chi phí vốn có xu hướng nhích lên. Trong bối cảnh đó, những ngân hàng duy trì được CASA cao tiếp tục có lợi thế rõ rệt trong việc giữ biên lợi nhuận.
Các ngân hàng có nền tảng bán lẻ mạnh được ghi nhận cải thiện NIM tốt hơn bình quân ngành nhờ tỷ trọng cho vay bán lẻ cao và nguồn vốn CASA ổn định. Ngược lại, nhóm ngân hàng quốc doanh vẫn neo NIM ở vùng thấp 2–2,6%, do phải ưu tiên mục tiêu ổn định mặt bằng lãi suất cho vay.
Nhìn về trung hạn, báo cáo ngành Ngân hàng năm 2026 của Công ty Chứng khoán VCBS cho rằng, CASA tiếp tục đóng vai trò lá chắn giúp các ngân hàng giảm phụ thuộc vào nguồn vốn huy động chi phí cao và duy trì NIM. CASA được dự báo tiếp tục ổn định nhờ mặt bằng lãi suất thấp, thị trường đầu tư tài sản ấm dần lên, sức khỏe tài chính của doanh nghiệp và cá nhân cải thiện. Tuy nhiên, quá trình hồi phục cần thời gian và cuộc đua thu hút huy động trong môi trường lãi suất thấp đang trở nên gay gắt hơn với tính năng sinh lời tự động, do đó CASA dự kiến vẫn chưa quay lại mức đỉnh đầu 2022.