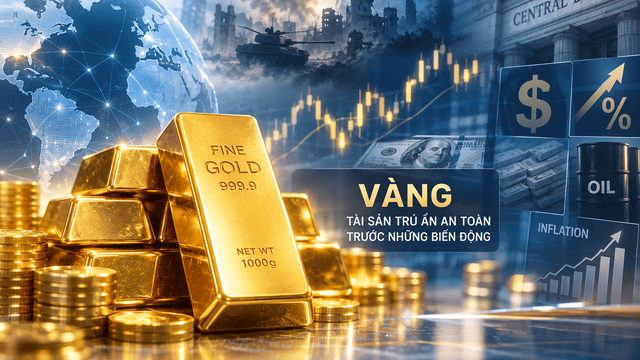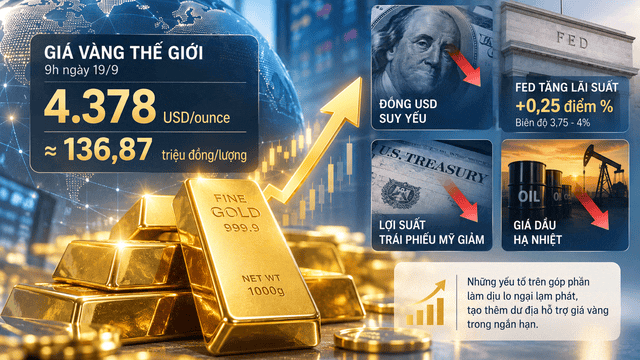



Giá vàng hôm nay: Vàng miếng SJC tăng 180.000 đồng/lượng, vàng nhẫn tăng nhẹ
Phiên sáng ngày 21/9, giá vàng miếng SJC được niêm yết giá 144,60 triệu đồng/lượng mua vào và 147,60 triệu đồng/lượng bán ra, tăng 180.000 đồng/lượng so với phiên hôm qua.


 |
| Nguồn: BCTC năm 2025 của các ngân hàng |
4 ngân hàng có dư nợ vượt triệu tỷ đồng
Theo báo cáo tài chính hợp nhất mà các ngân hàng đã công bố, tính đến 31/12/2025, 3 ngân hàng thương mại có vốn nhà nước tiếp tục giữ vai trò trụ cột về quy mô tín dụng, với dư nợ cho vay đều vượt mốc triệu tỷ đồng.
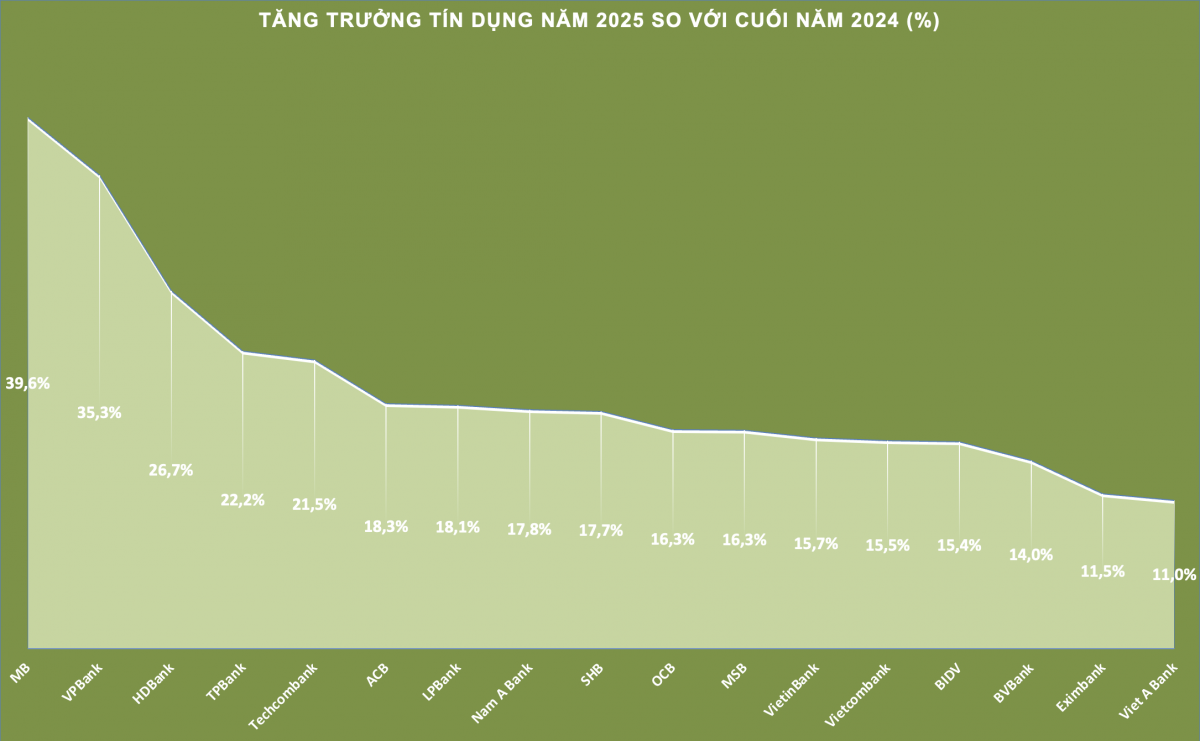
BIDV duy trì vị thế dẫn đầu toàn hệ thống với dư nợ cho vay khách hàng đạt gần 2,373 triệu tỷ đồng, tăng khoảng 15,4% so với đầu năm. VietinBank theo sát phía sau với dư nợ xấp xỉ 1,992 triệu tỷ đồng, tăng 15,7%, trong khi Vietcombank đạt hơn 1,673 triệu tỷ đồng, tương ứng mức tăng 15,5%.
Điểm đáng chú ý là tăng trưởng tín dụng của 3 "ông lớn" ngân hàng khá đồng đều và tiệm cận trần định hướng điều hành của Ngân hàng Nhà nước. Điều này phản ánh vai trò giữ nhịp của các ngân hàng quốc doanh trong việc dẫn dắt dòng vốn cho nền kinh tế, đặc biệt ở các lĩnh vực ưu tiên như sản xuất – kinh doanh, doanh nghiệp lớn, hạ tầng và các chương trình tín dụng theo chỉ đạo.
Nếu nhóm quốc doanh đóng vai trò ổn định mặt bằng tín dụng, thì động lực tăng trưởng mạnh mẽ trong năm qua lại đến từ khối ngân hàng thương mại cổ phần tư nhân.
MB nổi lên là điểm sáng lớn nhất khi dư nợ cho vay khách hàng lần đầu vượt mốc 1 triệu tỷ đồng, đạt khoảng 1,084 triệu tỷ đồng, tăng tới 39,6% so với cuối năm 2024, vươn lên vị trí thứ tư toàn ngành về quy mô tín dụng. Đây cũng là ngân hàng có tốc độ tăng trưởng tín dụng cao nhất hệ thống.
VPBank theo sau với mức tăng trên 35%, đưa dư nợ cho vay từ gần 698 nghìn tỷ đồng lên hơn 943 nghìn tỷ đồng. Techcombank ghi nhận mức tăng trưởng trên 21%, nâng dư nợ cho vay lên gần 768 nghìn tỷ đồng. Một số ngân hàng khác như HDBank (trên 26%), TPBank (22%) cũng tăng tốc rõ rệt, trong khi ACB, LPBank và Nam A Bank duy trì mức tăng quanh 18%, cao hơn bình quân toàn ngành...
Tín dụng tăng nhanh phải đi kèm kiểm soát chất lượng
Cùng với đà mở rộng dư nợ, chất lượng tín dụng năm 2025 cho thấy sự phân hóa ngày càng rõ nét. Vietcombank tiếp tục là điểm sáng về quản trị rủi ro khi tỷ lệ nợ xấu chỉ khoảng 0,57%, thấp nhất toàn hệ thống. VietinBank và ACB cũng duy trì tỷ lệ nợ xấu quanh 1–1,1%, thấp hơn mức bình quân ngành.
Ngược lại, tại một số ngân hàng quy mô lớn, áp lực nợ xấu gia tăng song hành với tăng trưởng tín dụng. Dù tỷ lệ nợ xấu vẫn trong ngưỡng kiểm soát, diễn biến này cho thấy chi phí dự phòng sẽ tiếp tục là biến số quan trọng ảnh hưởng đến lợi nhuận trong các năm tới.
Ở nhóm ngân hàng quy mô nhỏ và trung bình, câu chuyện tín dụng mang nhiều sắc thái hơn. Viet A Bank là ví dụ điển hình cho tăng trưởng đi kèm biến động chất lượng tài sản.
Năm 2025, ngân hàng này ghi nhận lợi nhuận sau thuế hơn 1.300 tỷ đồng, tăng khoảng 50%, dư nợ cho vay đạt gần 88.741 tỷ đồng, tăng khoảng 11%. Tuy nhiên, cơ cấu nợ xấu biến động mạnh khi nợ nhóm 3 tăng đột biến từ 14 tỷ đồng lên gần 504 tỷ đồng, nợ nhóm 5 tăng lên gần 650 tỷ đồng. Điều này buộc Viet A Bank phải trích lập dự phòng tới 1.168 tỷ đồng, tạo áp lực không nhỏ lên biên lợi nhuận trong trung hạn, dù quy mô tín dụng chưa lớn.
Eximbank phản ánh rõ hơn rủi ro của tăng trưởng tín dụng không đi cùng hiệu quả. Dù dư nợ cho vay tăng lên hơn 184.215 tỷ đồng, huy động vốn đạt 177.303 tỷ đồng, nhưng tổng nợ xấu tăng mạnh lên 5.272 tỷ đồng, tương đương tỷ lệ 2,86%. Riêng nợ nhóm 5 đã lên tới gần 3.480 tỷ đồng. Chi phí dự phòng tăng vọt lên 1.526 tỷ đồng đã bào mòn lợi nhuận, khiến Eximbank ghi nhận lợi nhuận sau thuế năm 2025 giảm mạnh và thậm chí lỗ lớn trong quý IV.
Nhìn chung, nhóm ngân hàng tăng trưởng tín dụng mạnh tiếp tục chiếm ưu thế về quy mô lợi nhuận, song tốc độ “bứt phá” lại phụ thuộc rõ rệt vào chất lượng tăng trưởng và cấu trúc thu nhập. Những ngân hàng mở rộng dư nợ nhanh nhưng đồng thời kiểm soát tốt chi phí vốn, chi phí hoạt động và rủi ro tín dụng đã tạo ra mức tăng lợi nhuận vượt trội, thậm chí cao hơn nhiều lần so với tốc độ tăng tín dụng.
Ngược lại, không ít trường hợp cho thấy tín dụng vẫn tăng 2 con số nhưng lợi nhuận chỉ nhích nhẹ, thậm chí suy giảm, do gánh nặng dự phòng và sự hụt hơi của thu nhập ngoài lãi.
Bước sang năm 2026, tín dụng toàn hệ thống được kỳ vọng tiếp tục tăng trưởng khoảng 15%, song trọng tâm cần chuyển sang củng cố chất lượng. Theo các chuyên gia, những ngân hàng có nền tảng vốn tốt, tỷ lệ bao phủ nợ xấu cao và chiến lược tín dụng rõ ràng sẽ có lợi thế mở rộng dư nợ bền vững. Ngược lại, các ngân hàng còn gánh nặng nợ xấu sẽ phải ưu tiên làm sạch bảng cân đối, kiểm soát rủi ro.