Hoàn thiện thể chế hoạt động kinh doanh xăng dầu phù hợp với cơ chế thị trường
Xăng dầu là mặt hàng thiết yếu, có ảnh hưởng lớn đến sản xuất, kinh doanh, đời sống nhân dân và an ninh năng lượng quốc gia.


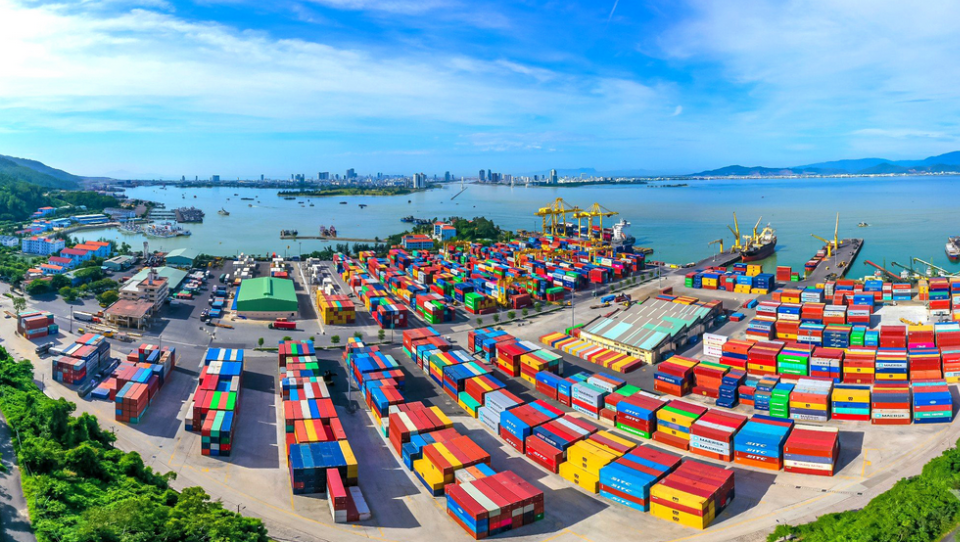 |
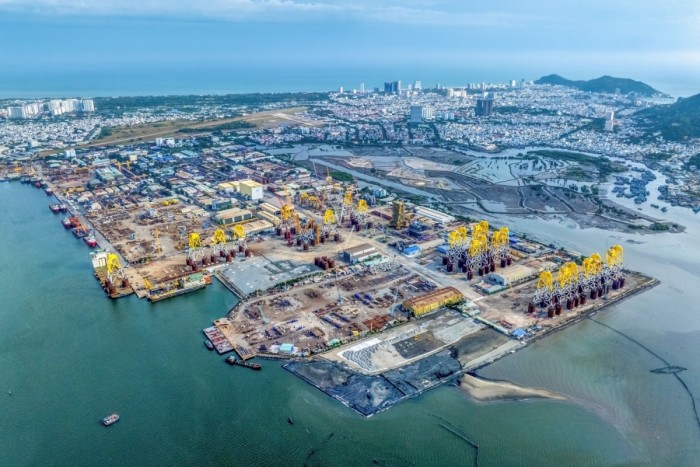
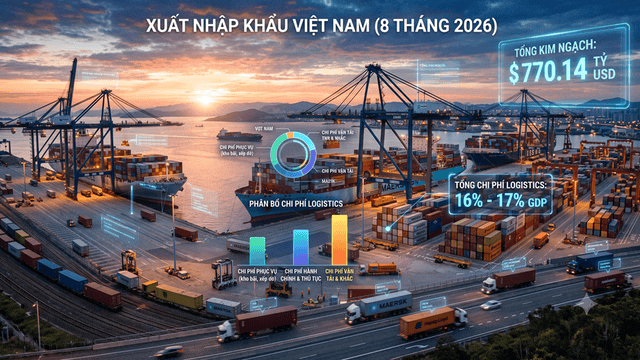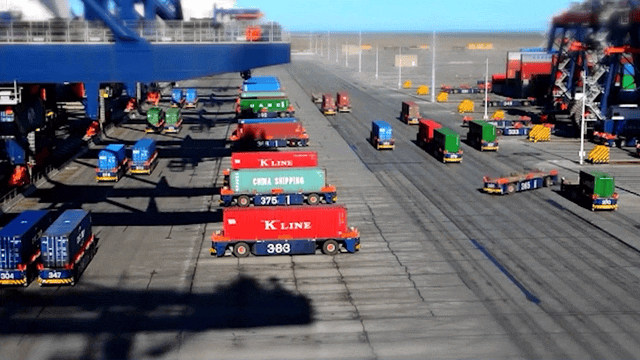
| Sản lượng container qua cảng biển duy trì tăng trưởng. Ảnh Internet. |
Sau gần một thập kỷ tăng trưởng chủ yếu dựa vào mở rộng công suất và gia tăng sản lượng container, ngành cảng biển Việt Nam đang bước vào giai đoạn điều chỉnh mang tính cấu trúc. Nếu giai đoạn 2015–2023 là cuộc đua đầu tư cầu bến và thu hút hãng tàu, thì từ năm 2026, trọng tâm có thể dịch chuyển sang hiệu quả khai thác và chất lượng lợi nhuận.
Yếu tố kích hoạt sự thay đổi này là lộ trình tăng giá dịch vụ xếp dỡ tại các cảng nước sâu dự kiến áp dụng từ đầu năm tới. Tuy nhiên, tác động đến cổ phiếu cảng biển không chỉ nằm ở mức tăng 10–15%, mà ở cách điều chỉnh giá tương tác với cấu trúc chi phí cố định cao và sự phân hóa cung – cầu giữa các khu vực.
Khi giá không còn là “vùng trũng”
Trong nhiều năm, giá xếp dỡ container tại Việt Nam được duy trì ở mức thấp hơn so với một số cảng trung chuyển lớn trong khu vực. Điều này hỗ trợ doanh nghiệp xuất khẩu về chi phí logistics, nhưng đồng thời khiến biên lợi nhuận của doanh nghiệp khai thác cảng tương đối mỏng so với quy mô tài sản đầu tư.
Ngành cảng biển có một đặc điểm đáng chú ý: chi phí cố định chiếm tỷ trọng lớn. Cầu bến, thiết bị cẩu bốc xếp, hệ thống quản lý bãi và hạ tầng kết nối đều là những khoản đầu tư dài hạn với vòng đời hàng chục năm. Khi công suất chưa được khai thác tối ưu, lợi nhuận dễ bị bào mòn. Ngược lại, khi sản lượng duy trì ổn định và giá dịch vụ điều chỉnh tăng, biên lợi nhuận có thể cải thiện đáng kể nhờ hiệu ứng đòn bẩy hoạt động.
Vì vậy, việc điều chỉnh giá từ năm 2026, nếu diễn ra đúng lộ trình, có thể đánh dấu bước chuyển từ giai đoạn cạnh tranh bằng chi phí thấp sang giai đoạn chú trọng hiệu quả tài sản. Tuy nhiên, mức độ hưởng lợi sẽ không đồng đều.
Tại những cảng có tỷ lệ lấp đầy cao và vị trí chiến lược trong mạng lưới tuyến quốc tế, việc tăng giá có thể chuyển hóa trực tiếp thành cải thiện lợi nhuận. Ngược lại, tại những khu vực nguồn cung tăng nhanh, áp lực cạnh tranh có thể khiến một phần tác động tích cực của việc điều chỉnh giá bị triệt tiêu.
Bên cạnh yếu tố giá, nền tảng sản lượng vẫn là trụ cột của ngành. Theo số liệu công bố những năm gần đây, sản lượng container thông qua hệ thống cảng Việt Nam đã đạt quy mô hàng chục triệu TEU mỗi năm, trong đó khu vực Cái Mép – Thị Vải và Hải Phòng chiếm tỷ trọng lớn. Tốc độ tăng trưởng duy trì ở mức khá so với khu vực, nhưng sự gia tăng nhanh của công suất mới tại một số cụm cảng cũng đang làm thay đổi tương quan cung – cầu nội địa.
Tuy nhiên, ngành cảng biển vốn gắn chặt với chu kỳ thương mại toàn cầu. Sự chậm lại của kinh tế châu Âu, chính sách thương mại của Mỹ hay biến động địa chính trị đều có thể tác động đến đơn hàng xuất khẩu. Do đó, triển vọng sản lượng trong trung hạn vẫn phụ thuộc nhiều vào bức tranh kinh tế bên ngoài hơn là yếu tố nội tại.
Phân hóa Bắc – Nam: Cấu trúc cung quyết định biên lợi nhuận
Nếu giá là một biến số quan trọng, thì cung – cầu công suất lại là yếu tố mang tính quyết định dài hạn. Tại khu vực Hải Phòng, nhiều bến cảng nước sâu mới đi vào hoạt động từ năm 2025 khiến tổng công suất tăng nhanh. Trong ngắn hạn, điều này tạo áp lực cạnh tranh nội vùng rõ rệt. Khi nguồn cung vượt tốc độ tăng trưởng sản lượng, thị phần sẽ được phân bổ lại. Các cảng không chỉ cạnh tranh về giá mà còn về chất lượng dịch vụ, thời gian giải phóng hàng và khả năng kết nối với khu công nghiệp.
Trong bối cảnh đó, tỷ lệ lấp đầy công suất và khả năng duy trì hợp đồng dài hạn với hãng tàu trở thành yếu tố then chốt quyết định hiệu quả khai thác.
Ngược lại, cụm Cái Mép – Thị Vải ở phía Nam đang vận hành với mức sử dụng công suất cao hơn và chưa ghi nhận nguồn cung mới lớn trong năm 2026. Với lợi thế tiếp nhận tàu mẹ đi thẳng châu Âu, Mỹ, khu vực này giữ vai trò quan trọng trong mạng lưới vận tải quốc tế và có điều kiện thuận lợi hơn để tận dụng lộ trình tăng giá dịch vụ.
Sự khác biệt về cấu trúc cung giữa hai miền vì vậy có thể dẫn đến mức độ phân hóa rõ rệt về kết quả kinh doanh của các doanh nghiệp niêm yết.
Các doanh nghiệp sở hữu cảng nước sâu tại phía Nam như CTCP Gemadept (GMD) có lợi thế nhờ môi trường cạnh tranh tương đối ổn định và hệ sinh thái logistics tích hợp. CTCP Vận tải và Xếp dỡ Hải An (HAH) lại có đặc thù khi kết hợp khai thác cảng và vận tải container nội Á, khiến kết quả kinh doanh nhạy hơn với biến động giá cước. Trong khi đó, CTCP Container Việt Nam (VSC) tập trung tại Hải Phòng – khu vực cạnh tranh gia tăng do nguồn cung mới – nên hiệu quả phụ thuộc lớn vào khả năng duy trì thị phần và tối ưu chi phí.
Trên thị trường chứng khoán, nhóm cổ phiếu cảng biển đã trải qua giai đoạn biến động mạnh theo chu kỳ vận tải biển toàn cầu. Sau khi hưởng lợi từ cước vận tải tăng cao giai đoạn 2021–2022, lợi nhuận nhiều doanh nghiệp có sự điều chỉnh trong các năm sau đó. Vì vậy, việc giá dịch vụ xếp dỡ tăng từ năm 2026 có thể tạo ra kỳ vọng mới, nhưng mức độ phản ánh vào giá cổ phiếu sẽ phụ thuộc vào khả năng duy trì công suất lấp đầy và chuyển hóa lợi thế vị trí thành lợi nhuận thực chất.
Bên cạnh đó, yêu cầu chuyển đổi xanh và số hóa vận hành đang đặt ra áp lực đầu tư lớn hơn cho ngành cảng biển. Các tiêu chuẩn môi trường quốc tế buộc doanh nghiệp đầu tư vào thiết bị tiết kiệm năng lượng và tự động hóa, làm tăng chi phí trong ngắn hạn nhưng đồng thời tạo rào cản gia nhập cao hơn trong dài hạn.
Tổng thể, từ năm 2026 trở đi, ngành cảng biển Việt Nam có thể không còn là cuộc đua mở rộng công suất bằng mọi giá, mà là giai đoạn tối ưu hóa hiệu quả tài sản và quản trị vận hành. Việc tăng giá dịch vụ chỉ là điểm khởi đầu; yếu tố quyết định diễn biến cổ phiếu sẽ nằm ở cấu trúc cung – cầu, khả năng duy trì sản lượng ổn định và sức khỏe tài chính của từng doanh nghiệp.
(Tài liệu tham khảo: Báo cáo phân tích ngành của SHS và dữ liệu thị trường.).