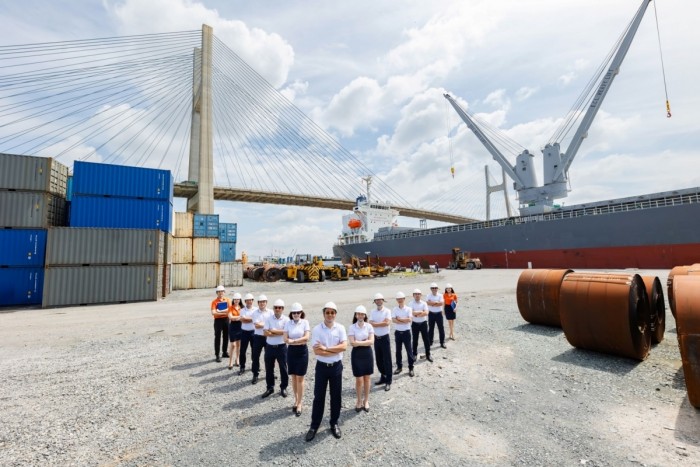
Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500
Tập đoàn Bảo Việt tiếp tục ghi danh trong Fortune Southeast Asia 500, khẳng định vị thế Tập đoàn tài chính - bảo hiểm hàng đầu Việt Nam.


Giới thiệu
Fintech (công nghệ tài chính) là một thuật ngữ để chỉ những mô hình kinh doanh sáng tạo và các công nghệ mới nổi có khả năng thay đổi ngành dịch vụ tài chính. Theo Công ty kiểm toán KPMG, năm 2022 tiếp tục là một năm ấn tượng của nền tài chính công nghệ (fintech) thế giới với 6.006 thương vụ đầu tư, đạt tổng giá trị đầu tư 164,1 tỷ USD, chủ yếu tập trung ở hai hình thức: đầu tư mạo hiểm (80,5 tỷ USD) và mua bán sáp nhập (73,9 tỷ USD).
Xét về khu vực, nếu như đầu tư fintech ở châu Mỹ và châu Âu có dấu hiệu giảm thì tại châu Á – Thái Bình Dương vẫn giữ được đà tăng trưởng trong 5 năm liên tiếp. Trong bối cảnh nền kinh tế toàn cầu nhiều biến động và thử thách, những con số mà các công ty fintech đạt được trong năm 2022 cho thấy sức hấp dẫn cũng như vị thế ngày càng nâng cao của ứng dụng công nghệ trong lĩnh vực tài chính.
So với thế giới, lĩnh vực fintech ở Việt Nam còn khá mới mẻ nhưng cũng đã có sự chủ động tiếp cận xu thế. Năm 2022, giá trị các thương vụ đầu tư vào lĩnh vực Fintech tại Việt Nam đạt 294 triệu USD, số lượng các công ty khởi nghiệp tăng gần 13% từ 156 công ty năm 2021 lên 176 công ty. Mặc dù có xu hướng tăng, song số lượng công ty fintech tại Việt Nam vẫn còn khiêm tốn so với các nước ASEAN khác như Singapore (1.580 công ty), Indonesia (993 công ty), Malaysia (612 công ty) (UOB, 2022). Một số lĩnh vực như giao dịch và thanh toán kỹ thuật số, nền tảng thương mại điện tử (ví điện tự, POS) đã được Nhà nước cấp phép hoạt động. Tuy nhiên, các mảng fintech khác như cho vay ngang hàng (P2P), huy động vốn từ cộng đồng, AI và chuỗi khối (bao gồm tiền ảo) vẫn đang chờ quy định cụ thể của Nhà nước.
Trong bối cảnh cuộc Cách mạng công nghệ 4.0 đang diễn ra mạnh mẽ ở nhiều quốc gia, bài viết này đặt mục tiêu cung cấp một bức tranh tổng thể về thực trạng Fintech trên thế giới, từ đó đưa ra một số gợi ý phát triển cho Fintech Việt Nam, hướng tới nền tài chính hiện đại, an toàn, hỗ trợ tích cực công cuộc xây dựng kinh tế, phát triển đất nước.
Tổng quan về Fintech
Công nghệ mới nổi
Các công ty Fintech tập trung phát triển các công nghệ và giải pháp mới nhằm cải thiện trải nghiệm của khách hàng, nâng cao tính hiệu quả và bảo mật, cắt giảm chi phí của các dịch vụ tài chính. Theo kết quả khảo sát của PwC vào năm 2017, phân tích dữ liệu (74%) và công nghệ di động (51%) là những lĩnh vực đầu tư mũi nhọn của nhiều công ty công nghệ tài chính. Những lĩnh vực khác, theo thứ tự ưu tiên đầu tư, bao gồm: trí tuệ nhân tạo (34%), an ninh mạng (32%), quản lý nhận dạng và sinh trắc (21%), công nghệ sổ cái phân tán (20%), và cuối cùng là hạ tầng đám mây công cộng (14%).
Mô hình kinh doanh sáng tạo
Trong mô hình kinh doanh sáng tạo, Fintech được sử dụng để tạo ra những sản phẩm hay dịch vụ tài chính có khả năng tự động hóa cao trên nền tảng internet. Nhờ đó những công ty kinh doanh theo mô hình này có thể thâm nhập nhiều mảng dịch vụ tài chính truyền thống vốn chỉ thuộc về một số tổ chức như ngân hàng, công ty quản lý đầu tư, công ty môi giới chứng khoán. Nền tảng huy động vốn từ cộng đồng (crowdfunding), nền tảng cho vay ngang hàng (P2P), Robo-tư vấn (Robo-adviser) hay tư vấn đầu tư ảo là một vài ví dụ trong số những mô hình kinh doanh sáng tạo như vậy.
Hướng phát triển của Fintech
Manh nha từ giữa thế kỷ XIX, đến nay Fintech đang đứng trước những cơ hội rộng mở để cải tiến ngành dịch vụ tài chính. Khách hàng hay nhà đầu tư ngày nay chủ yếu thuộc hế hệ 8X, 9X, và GenZ. Họ là những người năng động, am hiểu và ưa chuộng sản phẩm công nghệ, cũng như sẵn sàng thử nghiệm những phương thức dịch vụ mới. Ngoài ra, lĩnh vực công nghệ cũng đạt được nhiều thành tựu to lớn như năng lực tính toán ngày càng nâng cao, mạng internet ra đời, các thiết bị di động không ngừng được nâng cấp…
Những yếu tố “thiên thời, địa lợi, nhân hòa” này sẽ tiếp tục là động lực để Fintech phát triển mạnh mẽ trong tương lai. Có thể khái quát hóa bức tranh triển vọng của Fintech với 8 lĩnh vực cốt lõi: (1) giao dịch và đầu tư; (2) kế hoạch tài chính; (3) thanh toán; (4) công nghệ chuỗi khối; (5) cho vay; (6) bảo hiểm; (7) dữ liệu lớn và phân tích dữ liệu; (8) bảo mật. Dựa trên thực tiễn liên hệ với tình hình Việt Nam, bài viết này sẽ phân tích xu hướng phát triển của 6 lĩnh vực:
Hoạt động giao dịch và đầu tư
Ứng dụng công nghệ trong hoạt động giao dịch và đầu tư không ngừng đổi mới trong gần 3 thập kỷ qua, thôi thúc hàng loạt công ty môi giới và quản lý tài sản truyền thống phải bắt kịp xu thế mới của ngành. Những cải cách mà fintech mang lại không chỉ ở sự ra đời nhiều nền tảng giao dịch và đầu tư trực tuyến mà còn cả những công cụ hỗ trợ quá trình ra quyết định đầu tư trên nền tảng đó.
Dựa vào xu hướng sử dụng công nghệ của các nhà đầu tư, có thể phân loại các mô hình sáng tạo công nghệ trong lĩnh vực giao dịch và đầu tư thành các nhóm sau: (1) trang web đối sánh; (2) trang web tổng hợp tài chính; (3) Robo tư vấn (trợ lý tư vấn ảo); (4) nền tảng truyền thông và phân tích tâm lý thị trường; (5) nền tảng đầu tư và giao dịch qua mạng xã hội; (6) các nền tảng khác. Nếu các trang web đối sánh đóng vai trò hỗ trợ quá trình ra quyết định đầu tư thì các trang tổng hợp tài chính có nhiệm vụ cung cấp thông tin giao dịch, quản lý các khoản đầu tư và tiết kiệm hàng ngày. Trong khi đó, Robot tư vấn, các nền tảng giao dịch qua mạng xã hội, cùng các mô hình kinh doanh sáng tạo khác sẽ giúp nhà đầu tư quản lý tài chính cá nhân mọi lúc, mọi nơi.
Hệ thống thanh toán
Thẻ tín dụng, máy ATM, ngân hàng trực tuyến, PayPal đánh dấu những cột mốc quan trọng trong lịch sử phát triển hệ thống thanh toán thế giới 70 năm qua. Gần hơn, chỉ qua 5 năm, từ 2010-2015, một loạt sản phẩm fintech ra đời, góp phần tăng tốc độ kết nối, tính linh hoạt, từ đó giúp quy trình thanh toán trở nên nhanh hơn, thuận tiện hơn, đáp ứng tốt hơn nhu cầu và lợi ích của người sử dung. Không những vậy, mục tiêu của fintech là hướng tới một nền thanh toán phi tiền mặt.
Các phát minh quan trọng của giai đoạn này có thể được tổng hợp thành 4 nhóm chính: (1) thanh toán qua thiết bị di động (VD: ví điện tử); (2) thanh toán tích hợp (VD: đặt hàng và thanh toán trên cùng ứng dụng); (3) thanh toán thuận tiện (VD: thanh toán M2M); (4) bảo mật thế hệ kế tiếp (VD: nhận dạng bằng sinh trắc). Với những giải pháp thanh toán mới này, người sử dụng có thể tiến hành đơn giản với một cú chạm nhẹ và quy trình thanh toán diễn ra hoàn toàn tự động, qua mạng internet không dây hoặc liên lạc thiết bị phạm vi gần. Ngoài ra, ứng dụng thanh toán hiện đại còn cho phép người sử dụng được lựa phương pháp thanh toán qua thẻ tín dụng, thẻ ghi nợ, hay chuyển khoản ngân hàng.
Một điểm ưu việt nổi trội của phần lớn những giải pháp mới này chúng không mâu thuẫn hay làm gián đoạn hoạt động của các quy trình thanh toán sẵn có, mà chỉ tập trung thay đổi quy trình xử lý ngoại vi để nâng cấp trải nghiệm của người dùng. Dựa trên hệ sinh thái sẵn có của thanh toán truyền thống, giải pháp thanh toán di động mạng mở nâng cấp khả năng truy cập của khách hàng vào hệ thống và đơn giản hóa nó bằng cách sử dụng các dạng thức mới như NCF, mã QR… Đối với nhóm giải pháp thanh toán di động mạng đóng thì POS, ngân hàng, và mạng thanh toán được gộp chung lại thành một thể thống nhất, đem lại sự thuận tiện cho tất cả các bên thanh toán, bao gồm người mua hàng, người bán hàng, và ngân hàng phát hành.
Một hướng phát triển nữa của hệ thống thanh toán hiện đại là thay thế hoặc bổ sung hạ tầng POS sẵn có bằng cách nâng cấp kết nối giữa các thiết bị di động để việc truy cập hệ thống thanh toán dễ dàng hơn, nhanh chóng hơn cho người bán hàng.
Rõ ràng là những sáng tạo của fintech đã đem lại cho hệ thống thanh toán một diện mạo mới - thuận tiện hơn, linh hoạt hơn, và tiệt kiệm thời gian hơn cho khách hàng. Trên cơ sở những thành tựu đã đạt được, fintech hứa hẹn sẽ tiếp tục góp phần quan trọng trong cuộc cách mạng hiện đại hóa hệ thống thanh toán, đồng thời định hình hành vi thanh toán ngày càng tân tiến cho người sử dụng. Trong tương lai, chỉ với một thẻ mặc định, người tiêu dùng có thể thanh toán tất cả các giao dịch. Vì vậy, lợi thế cạnh tranh của các tổ chức phát hành thẻ sẽ tập trung vào thương hiệu và thiết kế thẻ. Sản phẩm thẻ sẽ không còn là sân riêng của các ngân hàng, mà còn của cả các doanh nghiệp bán hàng với sản phẩm thẻ đặc thù của họ.
Trí tuệ nhân tạo
AI là một chủ đề đặc biệt thu hút sự chú ý của cả giới truyền thông lẫn công chúng suốt thời gian qua. Thực tế, khái niệm AI đã ra đời nhiều năm trước, nhưng chỉ khi năng lực tính toán và phân tích của máy tính có những bước tiến đột phá, cộng hưởng với sự phát triển của dữ liệu lớn (big data), người ta mới nhận thấy tiềm năng ứng dụng to lớn của AI ở nhiều lĩnh vực, trong đó có tài chính. Bài viết này sử dụng định nghĩa về AI như một tập hợp cá lý thuyết và các phát triển hệ thống máy tính có khả năng thực hiện các nhiệm vụ vốn đòi hỏi trí tuệ con người.
Phạm trù AI khá rộng, trong đó bao gồm cả học máy (machine learning) – phương pháp sử dụng chuỗi hàng động, còn gọi là “thuật toán”, để giải quyết vấn đề. Học máy có thể tự động tối ưu hóa dựa trên cơ sở tự tích lũy kinh nghiệm hoặc dưới tác động nhỏ của con người. Kết quả của học máy phụ thuộc vào khối lượng và chất lượng của cơ sở dữ liệu mà nó được cung cấp.
AI và học máy đem lại nhiều đổi mới sáng tạo trong các dịch vụ tài chính như: (1) hỗ trợ các hoạt động của bộ phận trực tiếp làm việc với khách hàng, bao gồm tính điểm tín dụng, đánh giá rủi ro khách hàng bảo hiểm, và tương tác với khách hàng qua giao diện AI (các chatbot); (2) hỗ trợ các hoạt động nội bộ, bao gồm tối ưu hóa vốn, quản lý rủi ro, và phân tích ảnh hưởng thị trường; (3) quản lý giao dịch và danh mục đầu tư tài chính; (4) hỗ trợ tuân thủ quy định của chính phủ (RegTech) và các cơ quan giám sát (SupTech).
Công nghệ chuỗi khối
Mỗi chuỗi khối là một danh mục cập nhật liên tục các bản ghi chép giao dịch, còn được gọi là các khối. Khi có một giao dịch tài sản (hữu hình hoặc vô hình) được khởi tạo, nó sẽ được ghi lại dưới dạng “khối” dữ liệu. Mỗi “khối” như vậy liên kết với một khối liền trước và sau nó, tạo thành một chuỗi dữ liệu, tương ứng với các giao dịch tài sản trong chuỗi. Các khối này được bảo vệ bằng mật mã vô cùng phức tạp sao cho không ai có thể chèn khối giữa chuỗi hoặc thay đổi thông tin giao dịch của khối.
Công nghệ chuỗi khối (blockchain) đứng sau sự phát triển bùng nổ của thị trường tiền ảo thời gian qua. Ngoài ra, blockchain còn được được ứng dụng rộng rãi trong xây dựng hợp đồng giao dịch điện tử, chứng chỉ quyền sở hữu, giấy chứng nhận xác thực và bằng chứng giao dịch ngân hàng. Ở lĩnh vực sản xuất và bán hàng, chuỗi cung ứng vốn phức tạp tiêu tốn nhiều thời gian để truy xuất nguồn gốc và chuỗi giá trị của sản phẩm. Tuy nhiên, với công nghệ chuỗi khối, thời gian truy xuất giảm xuống, góp phần giảm rủi ro và chi phí giao dịch.
Huy động vốn cộng đồng
Trong nền kinh tế hiện đại, thuật ngữ “huy động vốn cộng đồng” có thể được hiểu theo nhiều cách. Tuy nhiên, về mặt khái niệm cơ bản thì đây là hoạt động huy động vốn cho một dự án hoặc một doanh nghiệp mới bằng cách kêu gọi các khoản tiền nhỏ từ rất nhiều người, thực hiện chủ yếu thông qua Internet. Các đợt huy động vốn này thường được biết đến dưới tên gọi “chiến dịch huy động vốn cộng đồng”, và phân thành 4 loại chính dựa trên điều mà nhà đầu tư kỳ vọng được nhận sau khi góp vốn: (1) chiến dịch đóng góp, (2) chiến dịch nhận thưởng, (3) chiến dịch vay nợ, (4) chiến dịch vốn chủ sở hữu. Trong đó, chiến dịch góp vốn nhận thưởng là hình thức huy động vốn cộng đồng phổ biến nhất.
Huy động vốn cộng đồng được thực hiện qua “cổng huy động vốn”, thuật ngữ để chỉ các trang mạng đăng tải nội dung kêu gọi vốn. Đây là kênh kết nối giữa nhà đầu tư và doanh nghiệp cần vốn, cung cấp tài liệu về thỏa thuận góp vốn cũng như mọi thông tin quan trọng đối với nhà đầu tư vốn cộng đồng. Trong “huy động vốn vay từ cộng đồng”, cổng huy động vốn còn đóng vai trò như một trung gian tài chính, nhận tiền từ nhà đầu tư và phát hành kỳ phiếu nhà đầu tư, chịu trách nhiệm chi trả giá trị của kỳ phiếu đó cho nhà đầu tư khi đáo hạn. Sau đó, cổng huy động sẽ chuyển tiền cho doanh nghiệp cần vốn để đổi lấy kỳ phiếu công ty do doanh nghiệp tự phát hành và chịu trách nhiệm thanh toán trong tương lai. Kỳ phiếu công ty thường được doanh nghiệp phát hành kèm tài sản đảm bảo, nhưng kỳ phiếu nhà đầu tư thì không có bất cứ tài sản đảm bảo nào.
Mặc dù ra đời không lâu nhưng huy động vốn cộng đồng đang góp phần thu hút sự chú ý cũng như nguồn tài chính từ các nhà đầu tư cá nhân vào các dự án đổi mới công nghệ, thúc đẩy sáng tạo trong các doanh nghiệp. Người sử dụng sản phẩm và dịch vụ từ những doanh nghiệp như vậy sẽ hưởng thành quả của những ứng dụng công nghệ được phát triển từ nguồn vốn cộng đồng thông qua chất lượng sản phẩm và dịch vụ tốt hơn.
Bảo hiểm
Fintech không chỉ hiện đại hóa cách thức giao dịch và thanh toán trong các thể chế tài chính mà còn thúc đẩy mạnh mẽ đổi mới công nghệ trong lĩnh vực bảo hiểm. Trong vài năm gần đây, ngày càng nhiều các công ty bảo hiểm ứng dụng công nghệ trí tuệ nhân tạo, học máy, phân tích dữ liệu, Internet vạn vật (IoT) và các kỹ thuật khác để cải tiến từ sản phẩm đến dịch vụ cung cấp cho khách hàng, từ đó tăng lợi thế cạnh tranh trong ngành. InsureTech (thuật ngữ chỉ fintech trong lĩnh vực bảo hiểm) đang dần thay đổi cách khách hàng nhìn nhận các sản phẩm bảo hiểm, với một số đặc quyền như thị trường trực tuyến, cách thức giao dịch dễ dàng, sản phẩm được cá nhân hóa và tùy chỉnh linh hoạt.
Cơ hội phát triển fintech của Việt Nam
Theo một báo cáo của Hiệp hội Fintech Singapore năm 2019, Việt Nam đứng thứ hai trong khu vực Đông Nam Á về đầu tư lĩnh vực fintech. Việt Nam hội tụ nhiều yếu tố để trở thành một trong những thị trường fintech hấp dẫn nhất khu vực. Trước tiên, là dân số đông (khoảng 99 triệu người) với độ tuổi trung bình khoảng 33,3. Thêm vào đó, khoảng 70% dân số sử dụng điện thoại thông minh và kết nối được với Internet. Đại dịch COVID-19 kéo dài trong năm 2020 – 2021 cũng tạo điều kiện để fintech bứt phá với tỷ lệ chấp nhận thanh toán phi tiền mặt tại Việt Nam tăng 95%, một trong những tỷ lệ cao nhất ở Đông Nam Á. Để nắm bắt được những điều kiện phát triển thuận lợi như vậy, Việt Nam cần hành động kịp thời và quyết liệt trên 2 phương diện: (1) mở rộng cơ chế thử nghiệm có kiểm soát (regulatory sandbox) hoạt động công nghệ tài chính đối với các tổ chức phi ngân hàng, và (2) đẩy mạnh chiến lược đào tạo nhân lực, thu hút nhân tài lĩnh vực fintech.
Mặc dù số lượng các công ty fintech ở Việt Nam tăng gấp đôi trong vòng 5 năm qua, nhưng nhiều công ty gặp không ít khó khăn, vướng mắc trong quá trình hoạt động vì chính phủ mới chỉ phê duyệt cơ chế thử nghiệm sandbox đối với lĩnh vực ngân hàng. Trong khi đó, các công nghệ sáng tạo của fintech khá đa dạng và ứng dụng trong nhiều lĩnh vực trí tuệ nhân tạo, blockchain, cơ sở dữ liệu đám mây đại chúng... Để thâm nhập thị trường, những công ty này đều phải chờ đợi Chính phủ hoàn thiện khung pháp lý cho lĩnh vực fintech mà mình đầu tư. Một giải pháp tiếp cận thị trường gián tiếp là thông qua việc xáp nhập với các thể chế tài chính đã được cấp phép từ lâu. Tuy nhiên, phương pháp này cũng gây ra những bất lợi nhất định cho các công ty fintech khi đứng ở vai trò “bên cần” trong thương vụ hợp tác. Chính vì vậy, để fintech phát triển ở Việt Nam, cơ chế thử nghiệm sandbox mở rộng sẽ tạo tiền đề để các công ty fintech yên tâm đầu tư và sáng tạo sản phẩm, đẩy nhanh cuộc cách mạng công nghệ tài chính.
Fintech Việt Nam không thể đi nhanh và tiến xa nếu thiếu nguồn nhân lực chất lượng cao, được đào tạo bài bản với kiến thức theo kịp các nước tiên tiến. Tính đến hiện tại, Việt Nam có 9 trường đại học và viện trong nước có chương trình đào tạo Fintech. Trong số này, chỉ có 3 trường đào tạo Thạc sỹ fintech học bằng ngôn ngữ Tiếng Việt. Với gần 200 công ty fintech hiện tại cùng tiềm năng tăng trưởng trong tương lai, bài toán nhân lực rất cần được sự quan tâm đúng đắn và kịp thời từ các nhà hoạch định chính sách. 
Tài liệu tham khảo: