Dòng tiền tuần qua: Nhiều ngân hàng có nguy cơ hết room tín dụng, lợi nhuận tăng mạnh
Tuần từ ngày 19 - 25/10/2026, nhiều ngân hàng đã công bố lợi nhuận tăng mạnh. Ngân hàng Nhà nước tiếp tục đưa ra những yêu cầu mới về lãi suất.


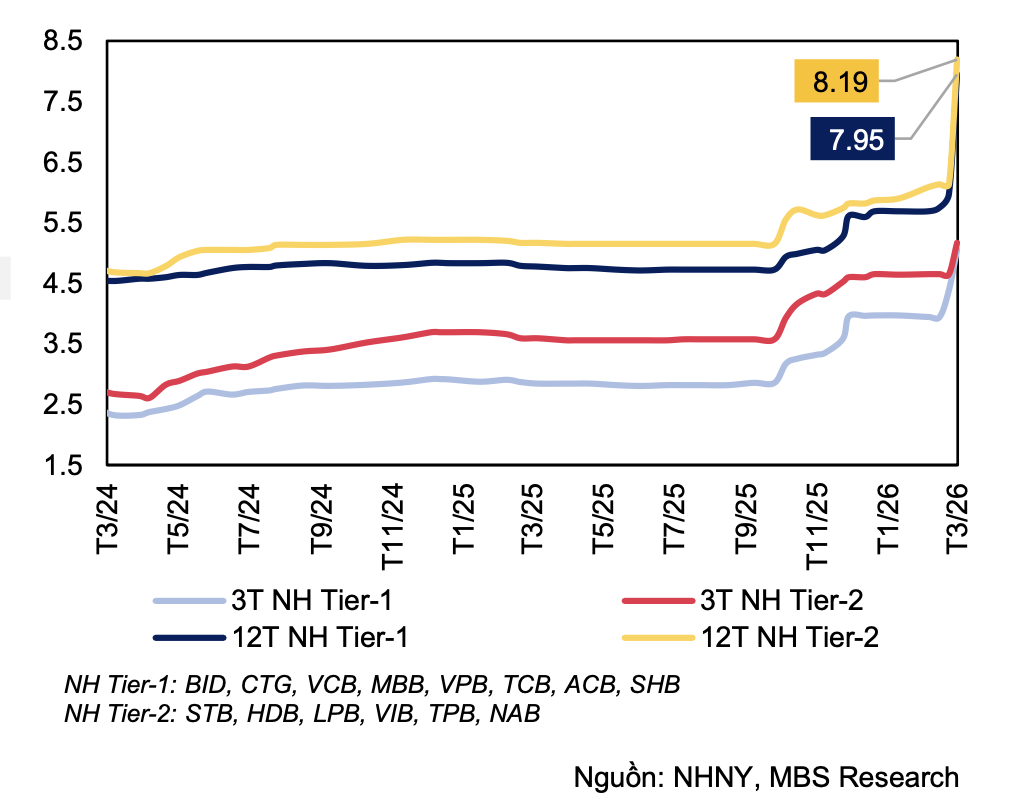 |
| Lãi suất huy động của các nhóm ngân hàng (%). |
Có thể kích hoạt một chu kỳ nợ xấu mới
Theo báo cáo thị trường tiền tệ mới đây của Công ty Chứng khoán MBS, trong số 16 ngân hàng theo dõi, hầu hết đều tăng lãi suất tiền gửi niêm yết chủ yếu ở các kỳ hạn từ 6 tháng trở lên trong tháng 3/2026 với mức tăng từ 0,1-1,4%. Đáng chú ý, xu hướng tăng lãi suất trong tháng 3 đã lan tỏa sang các ngân hàng thương mại lớn cũng như nhóm “Big4” ngân hàng có vốn nhà nước.
Bên cạnh những thay đổi trong biểu lãi suất niêm yết, khảo sát thực tế cho thấy, hiện mặt bằng lãi suất huy động tại nhiều ngân hàng cao hơn đáng kể so với mức công bố trên website, thậm chí xuất hiện mức lãi suất lên tới 9%/năm cho kỳ hạn từ 6 tháng trở lên.
Với mức tăng này, lãi suất cho vay sẽ chịu nhiều ảnh hưởng. Theo báo cáo ngành Ngân hàng của Công ty Chứng khoán Rồng Việt (VDSC), lãi suất tiền gửi kỳ hạn 12 tháng - tham chiếu phổ biến cho các khoản vay thả nổi - đã tăng từ 100 đến 200 điểm cơ bản chỉ trong một quý. Tại nhiều ngân hàng thương mại, lãi suất huy động đã vượt 9%/năm, kéo theo lãi suất cho vay tại nhóm ngân hàng tư nhân lên mức 14-15%/năm.
VDSC cho rằng, tốc độ tăng này không phải là chưa có tiền lệ, nhưng hệ quả của nó thì đã được lịch sử kiểm chứng. Nhìn lại 2 chu kỳ nợ xấu trước đây - giai đoạn 2010-2012 khi lãi suất tăng vọt dẫn đến làn sóng nợ xấu buộc phải thành lập Công ty Quản lý tài sản các tổ chức tín dụng (VAMC) và giai đoạn 2022-2023 khi xu hướng thắt chặt chính sách tiền tệ toàn cầu và khủng hoảng trái phiếu doanh nghiệp đẩy nợ xấu toàn ngành lên cao. Do đó, theo VDSC, có thể thấy rằng mức tăng lãi suất hiện tại hoàn toàn có khả năng ảnh hưởng tới khả năng trả nợ trong của khách hàng và kích hoạt một chu kỳ nợ xấu mới.
Thống kê từ báo cáo tài chính năm 2025 của 27 ngân hàng niêm yết cho thấy, đến cuối năm 2025, tổng nợ xấu nội bảng đã tăng 14% so với năm trước, lên mức gần 262.500 tỷ đồng. Đáng chú ý, nợ nhóm 5 (nợ có khả năng mất vốn) tăng tới 25,9%, đạt hơn 166.700 tỷ đồng, cho thấy chất lượng tài sản đang chịu sức ép đáng kể. Có tới 20/27 ngân hàng ghi nhận nợ xấu tăng.
Theo các chuyên gia, một trong những điểm nghẽn lớn nằm ở cấu trúc tín dụng, đặc biệt là lĩnh vực bất động sản. Tính đến cuối năm 2025, dư nợ bất động sản chiếm khoảng 25,5% tổng dư nợ toàn nền kinh tế. Trong bối cảnh lãi suất cho vay mua nhà phổ biến ở mức 14-15%/năm, sức chịu đựng của người vay đang bị thử thách.
Các chuyên gia nhận định, thị trường bất động sản vốn nhạy cảm với lãi suất nên khi chi phí vay tăng, khả năng trả nợ suy giảm nhanh hơn so với các lĩnh vực khác. Điều này khiến rủi ro nợ xấu có thể lan rộng nếu thị trường không phục hồi kịp thời.
Trong bối cảnh đó, nhu cầu vay vốn của doanh nghiệp và người dân có dấu hiệu chững lại. Theo các phân tích của VDSC, lãi suất cho vay đã tăng khá mạnh trong thời gian gần đây, khiến nhu cầu tín dụng tiêu dùng và đầu tư cá nhân bị trì hoãn - nhiều khách hàng cá nhân và doanh nghiệp nhỏ chọn cách chờ đợi thay vì vay vốn khi chi phí lãi vay còn ở mức cao.
Vì vậy, VDSC dự phóng tốc độ tăng trưởng tín dụng sẽ giảm tốc trong năm 2026, với dự báo tổng tăng trưởng tín dụng của danh mục các ngân hàng theo dõi giảm xuống 17%, từ mức 20% của năm 2025.
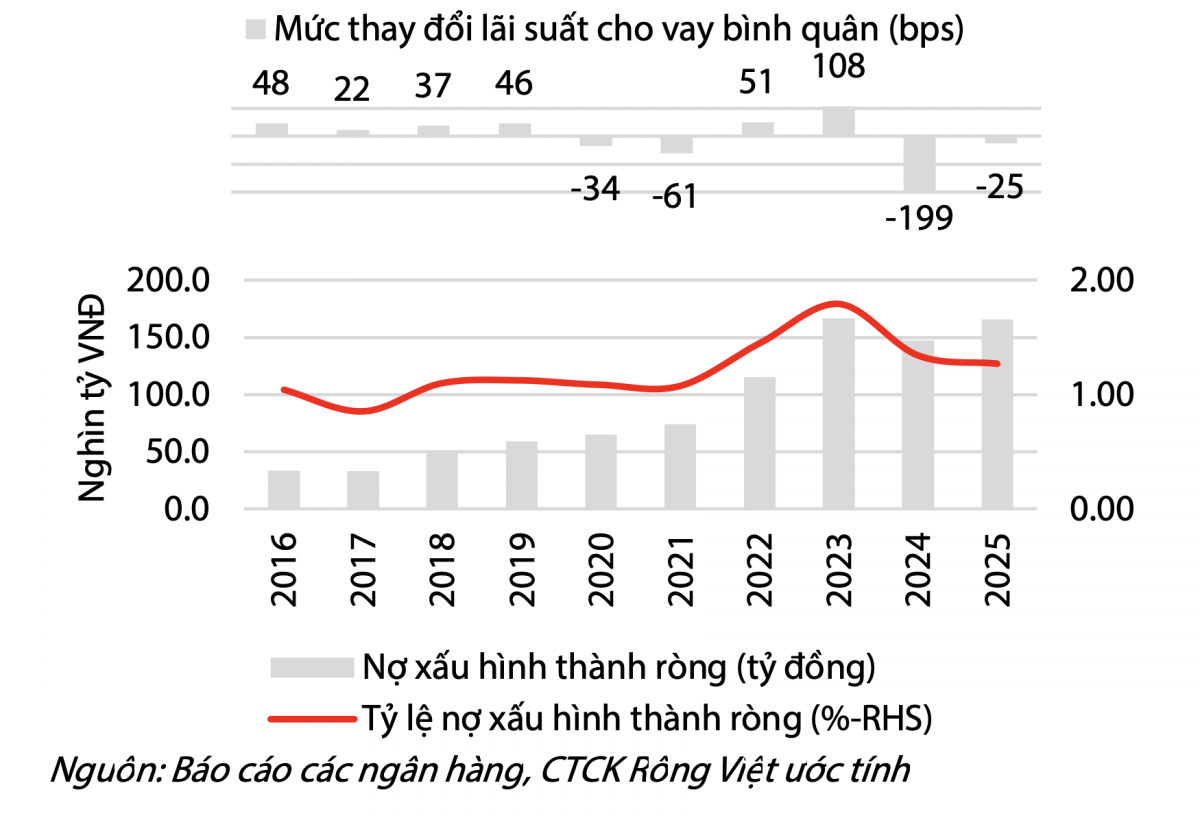 |
| Diễn biến nợ xấu hình thành ròng và biến động lãi suất cho vay trong 10 năm gần nhất. |
Cần có giải pháp mạnh để xử lý nợ xấu
Không chỉ ảnh hưởng đến khả năng trả nợ, lãi suất cao còn tác động trực tiếp đến chi phí dự phòng của các ngân hàng. Tại Hội nghị doanh nghiệp với Thủ tướng Chính phủ cách đây ít ngày, ông Lưu Trung Thái, Chủ tịch Hội đồng quản trị MB cho biết, chi phí dự phòng rủi ro nợ xấu hiện chiếm khoảng 18-20% tổng chi phí của ngành. Điều này khiến dư địa giảm lãi suất cho vay bị thu hẹp.
Theo ông Thái, để giảm áp lực này, các ngân hàng buộc phải nâng cao năng lực quản trị rủi ro và đồng thời tăng cường kỷ luật tài chính của người vay. Chỉ khi kiểm soát tốt rủi ro tín dụng, chi phí dự phòng mới giảm và tạo điều kiện hạ lãi suất bền vững.
Ông Lê Ngọc Lâm, Tổng Giám đốc BIDV cho rằng, cần có giải pháp mạnh để xử lý nợ xấu, nên đề xuất cho phép bán nợ xấu theo giá thị trường, kể cả thấp hơn giá gốc, nhưng phải đảm bảo công khai, minh bạch. Theo ông Lâm, đây là cách để giải phóng nguồn lực đang bị “đóng băng” trong hệ thống.
Bên cạnh đó, theo các chuyên gia, việc tiếp tục triển khai các chính sách cơ cấu lại nợ sẽ đóng vai trò như một “tấm đệm” giúp hạn chế sự gia tăng đột biến của nợ xấu trên báo cáo tài chính. Tuy nhiên, điều này đồng nghĩa với việc rủi ro có thể bị dồn về các năm sau nếu không được xử lý triệt để.
Ngân hàng Nhà nước đã có những động thái điều hành nhằm ổn định thị trường, như yêu cầu các tổ chức tín dụng công khai minh bạch lãi suất, cân đối nguồn vốn và không gây xáo trộn mặt bằng lãi suất. Đồng thời, tín dụng được định hướng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên thay vì các khu vực tiềm ẩn rủi ro. Theo số liệu của cơ quan quản lý, tỷ lệ nợ xấu nội bảng đến cuối năm 2025 vẫn được kiểm soát ở mức 1,45%, dưới ngưỡng 3% theo mục tiêu. Tuy nhiên, trong bối cảnh lãi suất tăng, áp lực duy trì tỷ lệ này sẽ ngày càng lớn.