Techcombank lên kế hoạch lập ngân hàng con, hé lộ dư địa tín dụng cuối năm
Bên cạnh kế hoạch thành lập ngân hàng con, Techcombank dự kiến tập trung cho vay hạ tầng, doanh nghiệp nhỏ và vừa và tín chấp cá nhân trong quý IV/2026.


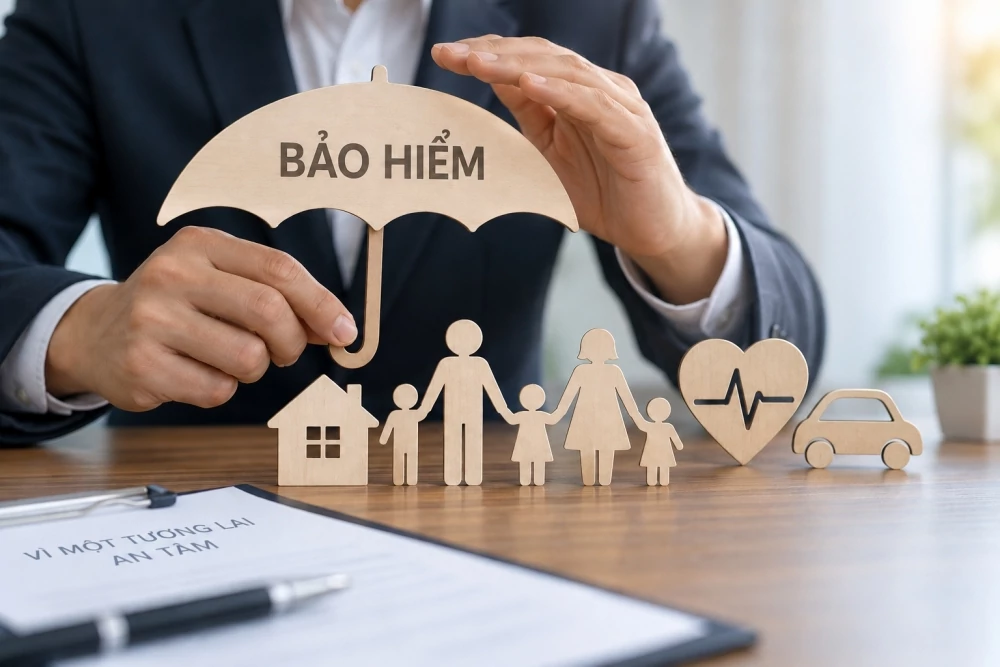 |
| Bảo hiểm là một “sản phẩm niềm tin”. |
Bảo hiểm nhân thọ là một sản phẩm tài chính có tính dài hạn, trong đó khách hàng đóng phí ở hiện tại để đổi lấy cam kết bảo vệ trước những rủi ro có thể xảy ra trong tương lai. Giá trị của hợp đồng vì thế gắn chặt với khả năng thực hiện cam kết của doanh nghiệp và sự tin tưởng của người tham gia.
Báo cáo SONAR 2025 của Swiss Re Institute xác định sự suy giảm niềm tin vào các tổ chức, bao gồm doanh nghiệp bảo hiểm, là một rủi ro mang tính cấu trúc. Niềm tin có thể ảnh hưởng đến quyết định mua, lựa chọn doanh nghiệp và khả năng duy trì hợp đồng.
Khảo sát Asia Life & Health Consumer Survey 2025 của Swiss Re Institute, thực hiện với hơn 12.000 người tiêu dùng tại 12 thị trường châu Á, trong đó có Việt Nam, cho thấy khoảng 60% người được khảo sát tại các thị trường châu Á mới nổi có ý định mua bảo hiểm nhân thọ trong năm tiếp theo. Tuy nhiên, mức phí được cảm nhận là cao, thiếu hiểu biết và sản phẩm chưa phù hợp vẫn là những rào cản phổ biến.
Nghiên cứu Insurance Barometer Study 2025 của LIMRA và Life Happens tại Mỹ cũng cho thấy nhận thức thiếu chính xác có thể ảnh hưởng đến quyết định mua. Trong một tình huống khảo sát, nhóm người trưởng thành từ 18-30 tuổi ước tính chi phí bảo hiểm tử kỳ cao gấp khoảng 10-12 lần mức thực tế. Những kết quả này cho thấy nhu cầu bảo vệ chưa đồng nghĩa với việc người dân sẵn sàng ký hợp đồng.
Tại Việt Nam, thị trường bảo hiểm nhân thọ từng tăng trưởng doanh thu phí bình quân khoảng 20% mỗi năm trong giai đoạn 2018-2022. Sau đó, những bất cập trong tư vấn và chăm sóc khách hàng đã ảnh hưởng đến niềm tin của người tham gia. Tình trạng hủy hợp đồng gia tăng, gây thiệt hại cho cả khách hàng và doanh nghiệp trong giai đoạn 2023-2024.
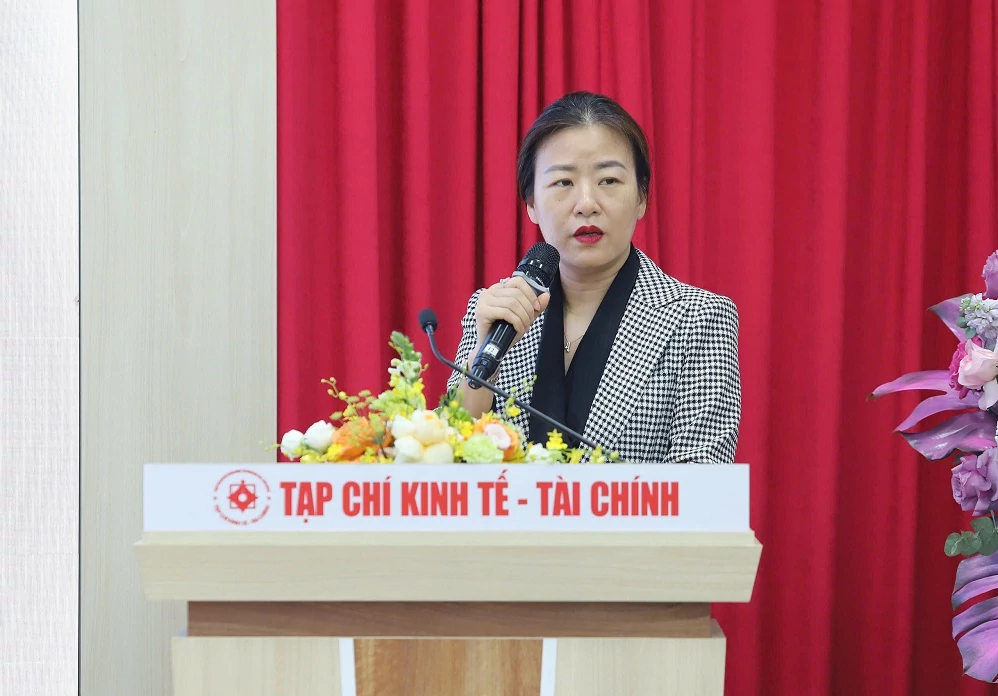
Bà Phạm Thu Phương, Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), nhận định bảo hiểm là một “sản phẩm niềm tin”. Khi thị trường rơi vào khủng hoảng niềm tin, những công cụ kích cầu truyền thống như giảm phí, tặng quà hay quảng cáo đều khó phát huy hiệu quả.
Một khoản ưu đãi trước mắt khó giải quyết được những băn khoăn về quyền lợi hoặc khả năng chi trả sau nhiều năm. Khách hàng có thể bị thu hút bởi mức phí thấp hơn, nhưng quyết định gắn bó lâu dài phụ thuộc vào sự phù hợp của sản phẩm và trải nghiệm thực tế.
“Thị trường vì thế chuyển từ tăng trưởng nóng sang phát triển chất lượng, tập trung tái cấu trúc sản phẩm, minh bạch thông tin và nâng cao trải nghiệm khách hàng”, bà Phương nhấn mạnh.
Niềm tin bắt đầu từ cuộc tư vấn và được kiểm chứng trong suốt thời hạn hợp đồng. Khi biết rõ mình được bảo vệ trước rủi ro nào, phải đóng phí bao lâu và những trường hợp nào không được chi trả, người mua sẽ có cơ sở để lựa chọn phù hợp hơn.
PGS.TS Ngô Trí Long, chuyên gia kinh tế, cho rằng bảo hiểm nhân thọ trước hết là công cụ chia sẻ rủi ro, không phải kênh tiết kiệm thuần túy hay một hình thức đầu tư đơn thuần. Theo ông, người dân cần hiểu đúng sản phẩm, mua đúng sản phẩm mình cần và lựa chọn mức đóng phù hợp với khả năng tài chính.
Một vấn đề dễ gây hiểu lầm là bảng minh họa quyền lợi. Bảng này có thể bao gồm cả khoản được bảo đảm và khoản dự kiến dựa trên giả định về lãi suất, kết quả đầu tư. Nếu khách hàng hiểu toàn bộ số tiền minh họa là khoản chắc chắn nhận được, sự khác biệt giữa kỳ vọng và thực tế có thể dẫn đến tranh chấp.
Chất lượng tư vấn vì thế không thể chỉ được đánh giá bằng số hợp đồng bán ra. Tư vấn viên cần tìm hiểu nhu cầu bảo vệ, thu nhập và các nghĩa vụ tài chính của khách hàng trước khi giới thiệu sản phẩm, hạn chế tình trạng lựa chọn hợp đồng vượt quá khả năng chi trả.
Nếu tư vấn là điểm khởi đầu, giải quyết quyền lợi là thời điểm cam kết được kiểm chứng rõ nhất. Khi rủi ro xảy ra, khách hàng quan tâm đến việc hồ sơ được tiếp nhận, xử lý và chi trả ra sao. Quy trình thuận tiện, minh bạch, có giải thích rõ ràng đối với các quyết định chấp thuận hoặc từ chối sẽ góp phần giảm tranh chấp.
Theo bà Phạm Thu Phương, doanh nghiệp cần nâng cao chất lượng thẩm định, cải tiến giải quyết khiếu nại và ứng dụng công nghệ để rút ngắn thời gian xử lý hồ sơ. Khi phát sinh tranh chấp, doanh nghiệp không được né tránh hoặc đẩy trách nhiệm cho đại lý.
Quá trình khôi phục niềm tin cũng cần được nhìn nhận qua những chỉ tiêu cụ thể hơn doanh thu phí và số hợp đồng khai thác mới. Tỷ lệ duy trì hợp đồng, số hợp đồng hủy trước hạn, số lượng khiếu nại, thời gian giải quyết quyền lợi và mức độ hài lòng của khách hàng có thể phản ánh rõ hơn chất lượng phục vụ.
Bên cạnh đó, năng lực tài chính của doanh nghiệp là nền tảng để thực hiện cam kết dài hạn. Các quy định về khả năng thanh toán, dự phòng nghiệp vụ, ký quỹ, vốn chủ sở hữu cùng cơ chế tái bảo hiểm và chuyển giao danh mục hợp đồng góp phần bảo vệ quyền lợi người tham gia trong những tình huống bất lợi.
Ở góc độ truyền thông, bà Phạm Thu Phương nhấn mạnh việc chuyển từ truyền thông diện rộng sang truyền thông trách nhiệm và thực chất. Giáo dục tài chính cần giúp người dân hiểu rõ sản phẩm ngay từ quá trình tiếp cận, với sự phối hợp giữa cơ quan quản lý, hiệp hội, doanh nghiệp và báo chí.
Niềm tin được tích lũy qua từng trải nghiệm, từ lựa chọn sản phẩm đến giải quyết quyền lợi khi rủi ro xảy ra. Khi những cam kết được thực hiện nhất quán, thị trường bảo hiểm nhân thọ sẽ có thêm nền tảng để phục hồi và phát triển bền vững.