
Tỷ lệ nợ xấu ngân hàng lên 2,09%, áp lực dồn về khối tư nhân
Tỷ lệ nợ xấu của 13 ngân hàng niêm yết tăng lên 2,09% cuối quý III, chủ yếu ở khối tư nhân, trong khi bộ đệm dự phòng mỏng dần, chỉ còn 77%.


 |
| Ông Đặng Trần Phục – Chủ tịch HĐQT Công ty cổ phần AzFin Việt Nam. |
Phóng viên: Với mặt bằng lợi nhuận đã phục hồi trong năm 2025 nhưng biên lãi ròng (NIM) chỉ cải thiện nhẹ, ông đánh giá dư địa tăng trưởng kết quả kinh doanh ngân hàng năm 2026 đến từ đâu?
Ông Đặng Trần Phục: Tôi cho rằng 2026 vẫn là một năm tích cực đối với ngành Ngân hàng và cổ phiếu của các ngân hàng, với triển vọng kết quả kinh doanh tiếp tục được đánh giá cao. Động lực chính đến từ 2 yếu tố then chốt.
| "Từ kết quả kinh doanh năm 2025, tôi nhận thấy đa phần các ngân hàng đã vượt qua giai đoạn khó khăn này và quay trở lại quỹ đạo tăng trưởng bền vững. Với năm 2026, tôi kỳ vọng lợi nhuận sau thuế của toàn ngành Ngân hàng có thể tăng trưởng ở mức khá cao, khoảng 18–23% so với năm 2025. Điều này phản ánh sự kết hợp của tăng trưởng tín dụng, chi phí dự phòng giảm và nền tảng tài chính đã được củng cố vững chắc hơn so với chu kỳ trước". |
Thứ nhất là tăng trưởng tín dụng. Ngay từ đầu năm, Ngân hàng Nhà nước Việt Nam (NHNN) đã phân bổ hạn mức tín dụng khoảng 15% cho các ngân hàng. Tuy nhiên, đây mới chỉ là lần phân bổ đầu tiên, và theo thông lệ, thường sẽ có thêm các đợt điều chỉnh tiếp theo trong năm.
Trong bối cảnh mục tiêu tăng trưởng GDP được đặt ở mức cao trên 10%, tôi cho rằng tăng trưởng tín dụng cần thiết để hỗ trợ mục tiêu này sẽ lớn hơn 18%. Đây chính là động lực quan trọng nhất giúp các ngân hàng mở rộng quy mô hoạt động và cải thiện kết quả kinh doanh.
Thứ hai là câu chuyện nợ xấu và chi phí dự phòng. Nợ xấu cơ bản tại phần lớn ngân hàng đã tạo đỉnh vào khoảng giữa năm 2025 và bắt đầu có xu hướng giảm từ quý IV/2025. Khi chất lượng tài sản được cải thiện, tỷ lệ chi phí dự phòng trên quy mô tín dụng nhiều khả năng sẽ giảm trong năm 2026. Điều này giúp lợi nhuận tăng trưởng tốt hơn ngay cả trong bối cảnh NIM không tăng mạnh.
Phóng viên: Nhìn từ kết quả kinh doanh năm 2025, sự phân hóa giữa nhóm ngân hàng quốc doanh và ngân hàng tư nhân khá rõ. Theo ông, điều này phản ánh như thế nào vào mặt bằng định giá giữa hai nhóm?
Ông Đặng Trần Phục: Tại Việt Nam hiện nay, có thể phân chia khá rõ ràng hệ thống ngân hàng thành hai nhóm: nhóm ngân hàng quốc doanh và nhóm ngân hàng tư nhân. Mặt bằng định giá của nhóm ngân hàng quốc doanh, xét theo P/B (giá trên giá trị sổ sách) và P/E (giá trên lợi nhuận), đang cao hơn khá nhiều so với nhóm ngân hàng tư nhân, xuất phát từ những khác biệt mang tính cấu trúc.
Trước hết, nhóm ngân hàng quốc doanh có cổ đông lớn là Nhà nước, với NHNN đại diện phần vốn của Chính phủ. Điều này khiến rủi ro của nhóm ngân hàng này thấp hơn rất nhiều so với mặt bằng chung, tạo nền tảng niềm tin dài hạn.
Bên cạnh đó, các ngân hàng quốc doanh sở hữu hệ thống quản trị mang tính bền vững cao, không phụ thuộc quá lớn vào một cá nhân hay một nhóm lãnh đạo cụ thể. Ngược lại, ở nhiều ngân hàng tư nhân, vai trò của hội đồng quản trị, ban điều hành, thậm chí là chủ tịch hội đồng quản trị, mang tính quyết định rất lớn. Chính sự phụ thuộc này khiến rủi ro pháp lý và rủi ro quản trị của nhóm ngân hàng tư nhân cao hơn, trong khi rủi ro này ở nhóm quốc doanh là rất thấp.
Ngoài ra, cổ phiếu ngân hàng quốc doanh có tính cô đặc rất cao. Phần vốn nhà nước thường chiếm từ 50% đến 100%, khiến lượng cổ phiếu tự do lưu hành trên thị trường ở mức thấp. Trong khi đó, tại nhóm ngân hàng tư nhân, tỷ lệ sở hữu bị giới hạn, mỗi cá nhân tối đa 5%, tổ chức hoặc nhóm cá nhân liên quan tối đa 15%, khiến nguồn cung cổ phiếu lớn hơn đáng kể. Hơn nữa, mới chỉ có 3 ngân hàng niêm yết được xếp với nhóm quốc doanh, còn lại là các ngân hàng tư nhân. Yếu tố khan hiếm này cũng góp phần đẩy mặt bằng định giá của nhóm quốc doanh lên cao hơn.
Dù vậy, nhóm ngân hàng tư nhân cũng có lợi thế riêng, đó là sự năng động, quyền tự quyết cao và ít bị ràng buộc bởi các quy định mang tính hành chính. Quy mô nhỏ hơn cũng giúp họ có dư địa tăng trưởng nhanh hơn trong những giai đoạn thuận lợi.
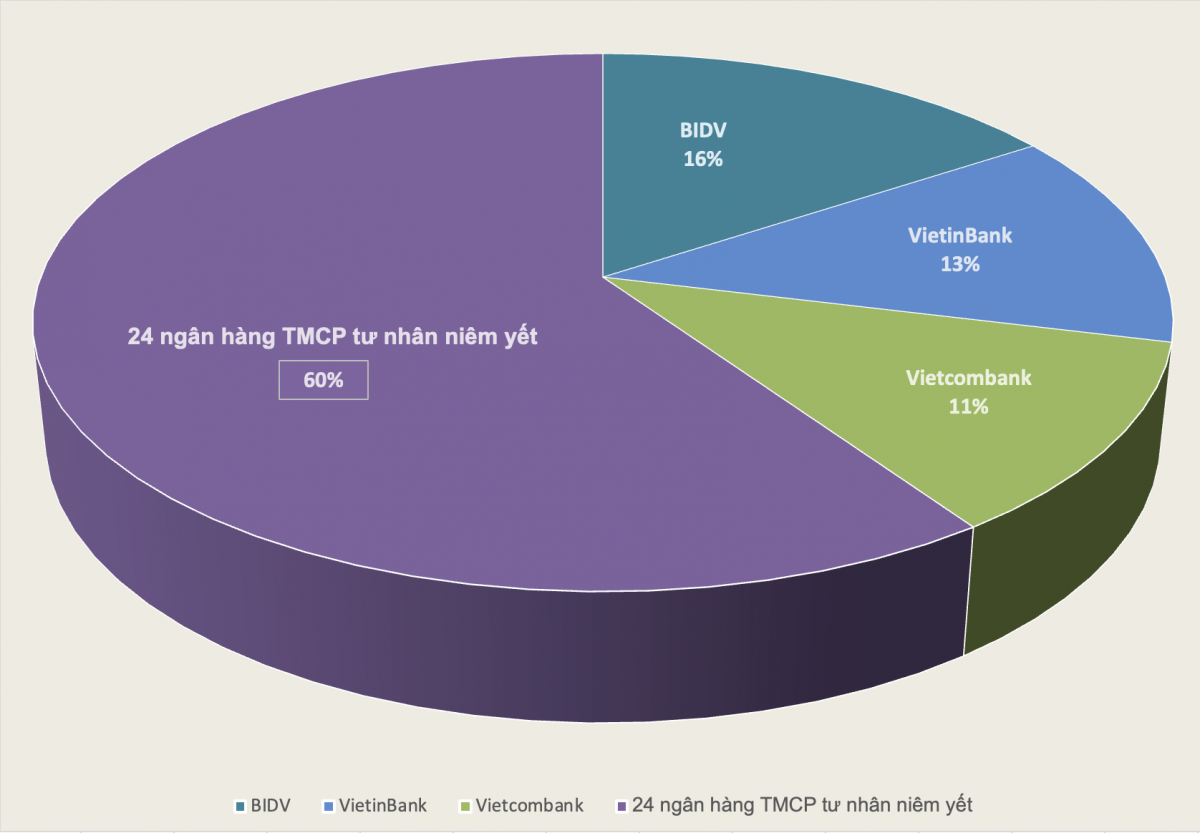 |
| Tỷ lệ tổng tài sản của 3 ngân hàng có vốn nhà nước với 24 ngân hàng tư nhân niêm yết. Biểu đồ: HD. Nguồn: BCTC năm 2025 của các ngân hàng. |
Phóng viên: Ông đánh giá đâu là những tiêu chí quan trọng để lựa chọn cổ phiếu ngân hàng trong giai đoạn 2026, khi chất lượng tài sản đã qua đỉnh rủi ro?
Ông Đặng Trần Phục: So với giai đoạn 2022–2024, chất lượng tài sản của hệ thống ngân hàng tại thời điểm cuối năm 2025 đã cải thiện rõ rệt. Các ngân hàng đã trích lập dự phòng khá mạnh tay trong những năm khó khăn, vì vậy tôi cho rằng những yếu tố tiêu cực nhất đối với ngành Ngân hàng trong chu kỳ vừa qua đã đi qua. Năm 2026 nhiều khả năng sẽ là năm tăng trưởng kết quả kinh doanh bứt phá tốt hơn.
Với những nhà đầu tư hoặc người quan tâm đến ngành Ngân hàng theo hướng thận trọng, kỳ vọng lợi nhuận ở mức vừa phải và yêu cầu rủi ro thấp, tôi cho rằng nên ưu tiên các ngân hàng hội tụ một số tiêu chí cơ bản.
Thứ nhất, tỷ lệ nợ xấu (NPL) thấp hơn bình quân ngành, cụ thể dưới 1,5% tại thời điểm cuối năm 2025. Thứ hai, tỷ lệ bao phủ nợ xấu trên 100%, cho thấy khả năng chống chịu rủi ro tốt. Thứ ba, tăng trưởng tín dụng ở mức vừa phải, quanh mức tăng trưởng chung của ngành, khoảng 16–22%, thay vì chạy theo tăng trưởng quá nóng. Thứ tư, tỷ lệ an toàn vốn (CAR) cao hơn trung bình ngành, trên 11,5%, hoặc tỷ lệ đòn bẩy tài chính (tổng tài sản trên vốn chủ sở hữu) dưới 11 lần. Cuối cùng, hiệu quả sinh lời trên vốn chủ sở hữu (ROE) nên duy trì trên 16%.
Phóng viên: Ở góc nhìn chu kỳ dài hạn, theo ông, kết quả kinh doanh năm 2025 đã đủ để khẳng định ngành Ngân hàng bước sang pha tăng trưởng bền vững mới hay chưa?
Ông Đặng Trần Phục: Từ sau năm 2015, quá trình tái cơ cấu hệ thống ngân hàng, cùng với việc áp dụng các chuẩn mực quốc tế như Basel II (bộ tiêu chuẩn an toàn vốn ngân hàng), đã giúp phần lớn các ngân hàng Việt Nam phát triển theo hướng bền vững hơn.
Cùng với đó, nền kinh tế Việt Nam duy trì tốc độ tăng trưởng cao trong nhiều năm đã tạo điều kiện để ngành Ngân hàng thuộc nhóm tăng trưởng mạnh, với tính chu kỳ được giảm bớt đáng kể.
Thực tế cho thấy, ngay cả trong giai đoạn khó khăn 2022–2023, lợi nhuận ngành Ngân hàng vẫn tăng trưởng nhờ sự bù đắp từ tăng trưởng tín dụng duy trì ở mức 15–20% mỗi năm. Từ kết quả kinh doanh năm 2025, tôi nhận thấy đa phần các ngân hàng đã vượt qua giai đoạn khó khăn này và quay trở lại quỹ đạo tăng trưởng bền vững.
Với năm 2026, tôi kỳ vọng lợi nhuận sau thuế của toàn ngành Ngân hàng có thể tăng trưởng ở mức khá cao, khoảng 18–23% so với năm 2025. Điều này phản ánh sự kết hợp của tăng trưởng tín dụng, chi phí dự phòng giảm và nền tảng tài chính đã được củng cố vững chắc hơn so với chu kỳ trước.
Phóng viên: Xin cảm ơn những chia sẻ của ông!