Dòng tiền tuần qua: Tín dụng vượt 20,8 triệu tỷ đồng, ngân hàng phân hóa lợi nhuận
Dòng tiền tuần cuối tháng 10/2026 ghi nhận tín dụng tiếp tục tăng, lợi nhuận ngân hàng phân hóa rõ nét, trong khi doanh nghiệp nhỏ và vừa vẫn khó tiếp cận vốn.


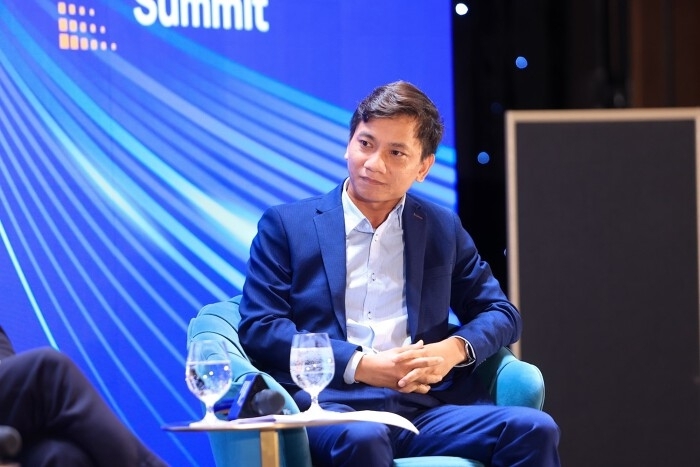 |
| Ông Trần Ngọc Báu, Chủ tịch HĐQT Nhà sáng lập, Giám đốc điều hành Công ty Dữ liệu Kinh tế Tài chính WiGroup. |
Phóng viên: Nhìn từ các số liệu kinh tế gần đây, ông đánh giá đâu là những động lực chính của tăng trưởng kinh tế Việt Nam trong năm nay?
Ông Trần Ngọc Báu: Động lực quan trọng nhất hiện nay vẫn đến từ khu vực đầu tư trực tiếp nước ngoài (FDI). Theo các số liệu vừa công bố, vốn FDI giải ngân trong thời gian qua duy trì khá tích cực và tiếp tục đóng góp đáng kể cho tăng trưởng kinh tế.
Động lực thứ hai là đầu tư công. Đây vẫn là một trong những công cụ hỗ trợ tăng trưởng quan trọng của nền kinh tế trong bối cảnh khu vực tư nhân còn nhiều khó khăn.
Ngoài ra, tiêu dùng dịch vụ của người dân cũng có những tín hiệu tích cực hơn trong khoảng một đến hai năm gần đây. Hoạt động du lịch, vận tải, đi lại và sử dụng các dịch vụ tiêu dùng đều tăng lên. Quá trình phát triển đô thị cũng kéo theo sự gia tăng nhu cầu tiêu dùng đối với nhiều mặt hàng và dịch vụ trong nước. Tuy nhiên, để tạo ra sự bứt phá mạnh hơn thì nền kinh tế vẫn cần những động lực lớn hơn.
Về lạm phát, áp lực thời gian qua không chỉ đến từ giá dầu. Trong những tháng đầu năm, chúng ta chứng kiến sự gia tăng đáng kể của nhiều loại nguyên vật liệu đầu vào phục vụ sản xuất như thép, đá xây dựng, đồng, nhôm và nhiều mặt hàng công nghiệp khác. Có những nhóm hàng tăng từ 30% đến 50% trong một khoảng thời gian tương đối ngắn.
Khi các chi phí đầu vào cùng tăng tại một thời điểm, áp lực sẽ lan tỏa sang nhiều lĩnh vực của nền kinh tế chứ không chỉ riêng nhóm năng lượng. Có thể thấy phần lớn các chỉ số giá đều chịu tác động nhất định từ diễn biến này.
Tuy nhiên, ở chiều ngược lại, tôi cho rằng giai đoạn căng thẳng nhất có thể đã đi qua. Khoảng 2 tháng gần đây, nhiều loại nguyên vật liệu đã không còn tăng mạnh như trước. Giá dầu cũng đã có những đợt điều chỉnh giảm.
Vì vậy, xét trên phương diện chỉ số giá tiêu dùng cũng như áp lực lạm phát nói chung, tôi cho rằng từ tháng 6 trở đi tình hình có thể bắt đầu dịu hơn. Đây cũng là nhận định tương đối phổ biến của nhiều tổ chức nghiên cứu và các chuyên gia kinh tế hiện nay.
Phóng viên: Ông dự báo thế nào về lãi suất, dòng tiền và các kênh đầu tư trong thời gian tới?
Ông Trần Ngọc Báu: Tôi cho rằng mặt bằng lãi suất từ nay đến cuối năm nhiều khả năng vẫn duy trì quanh mức hiện nay. Có ba lý do chính.
Thứ nhất, đây là mức lãi suất mà nhà điều hành có thể chấp nhận được để cân bằng giữa mục tiêu tăng trưởng kinh tế và ổn định tỷ giá. Nếu lãi suất tăng thêm sẽ gây áp lực cho nền kinh tế, còn nếu giảm quá mạnh sẽ tạo áp lực lên tỷ giá.
Thứ hai, hệ thống ngân hàng hiện vẫn đang phải xử lý những vấn đề mang tính cấu trúc. Một trong những vấn đề đó là sự mất cân đối giữa nguồn vốn ngắn hạn và nhu cầu vốn dài hạn.
Thứ ba, quá trình điều chỉnh và tái cấu trúc của hệ thống ngân hàng vẫn cần thêm thời gian để phát huy hiệu quả.
Đối với dòng tiền trong nền kinh tế, tôi cho rằng tốc độ luân chuyển hiện nay vẫn còn chậm so với các giai đoạn trước. Để cải thiện vòng quay vốn, cần có thêm nguồn tiền được đưa vào nền kinh tế thông qua giải ngân đầu tư công hoặc các kênh hỗ trợ khác.
Về các kênh đầu tư, thị trường tài chính thường đi trước những thay đổi của lãi suất. Hiện nay nhiều người cảm thấy khó khăn vì chi phí vốn đã tăng lên đáng kể trong thời gian qua. Tuy nhiên, tôi cho rằng mặt bằng lãi suất hiện nay có thể đã tiệm cận vùng đỉnh. Có thể lãi suất chưa giảm ngay nhưng khả năng tăng mạnh thêm là không cao.
Riêng với bất động sản, đây là thị trường có quy mô rất lớn và ảnh hưởng mạnh tới nền kinh tế. Thị trường đang chịu tác động đáng kể từ việc lãi suất tăng nhanh trong thời gian trước. Khi bất động sản gặp khó khăn, tác động sẽ lan sang nhiều lĩnh vực khác. Vì vậy, sự ổn định của chính sách và quá trình điều chỉnh dần dần sẽ rất quan trọng đối với sự phục hồi của thị trường cũng như của nền kinh tế nói chung.
Phóng viên: Bên cạnh các vấn đề vĩ mô, ông đánh giá thế nào về xu hướng ứng dụng AI trong lĩnh vực tài chính thời gian tới?
Ông Trần Ngọc Báu: Tôi cho rằng việc ứng dụng AI hiện nay có thể chia thành nhiều giai đoạn. Giai đoạn đầu mang tính phong trào. Nhiều doanh nghiệp nói đến AI, triển khai AI nhưng thực tế chưa giải quyết được các vấn đề cốt lõi trong hoạt động kinh doanh.
Giai đoạn tiếp theo là đưa AI vào phục vụ các công việc nội bộ. Đây là giai đoạn dễ nhìn thấy nhất hiện nay. AI được sử dụng để hỗ trợ nhân viên, hỗ trợ môi giới, hỗ trợ các bộ phận nghiệp vụ xử lý những công việc tốn nhiều thời gian, qua đó giúp nâng cao hiệu suất và tiết giảm chi phí.
Đối với ngành tài chính, đây là nhóm ứng dụng đang phát triển khá nhanh. Những công việc liên quan đến tổng hợp thông tin, hỗ trợ phân tích hoặc cung cấp dữ liệu cho khách hàng đều có thể tận dụng AI để nâng cao năng suất làm việc. Tuy nhiên, giai đoạn cao hơn là khi AI có thể tương tác trực tiếp với khách hàng, hỗ trợ tư vấn, cung cấp thông tin và tham gia sâu hơn vào quy trình vận hành của doanh nghiệp. Xa hơn nữa là việc AI được tích hợp vào toàn bộ hoạt động của tổ chức.
Muốn đi đến những giai đoạn đó, doanh nghiệp phải thực hiện một quá trình số hóa và chuẩn hóa lại hoạt động của mình. Điều quan trọng không chỉ là đầu tư vào công nghệ mà còn phải xây dựng lại quy trình vận hành. Đây là việc không đơn giản.
Theo tôi, quá trình này có thể kéo dài từ một đến hai năm hoặc lâu hơn. Chi phí đầu tư không nhỏ, nhưng thách thức lớn hơn nằm ở việc thay đổi cách thức vận hành và xây dựng đội ngũ có khả năng triển khai.
Hơn nữa, trong lĩnh vực tài chính, dữ liệu luôn là yếu tố đặc biệt quan trọng. Ngân hàng, công ty chứng khoán hay các tổ chức tài chính đều đang nắm giữ khối lượng lớn dữ liệu khách hàng. Nếu dữ liệu bị rò rỉ hoặc bị sử dụng không đúng mục đích thì hậu quả sẽ rất lớn. Vì vậy, bên cạnh câu chuyện ứng dụng AI, doanh nghiệp phải đầu tư cho hạ tầng dữ liệu, hệ thống bảo mật và cơ chế kiểm soát thông tin.
Phóng viên: Xin cảm ơn những chia sẻ của ông!