6 doanh nghiệp bị phạt 645 triệu đồng vì vi phạm chứng khoán
Trong những ngày đầu tháng 10/2026, Ủy ban Chứng khoán Nhà nước công bố quyết định xử phạt 6 doanh nghiệp với tổng số tiền 645 triệu đồng, chủ yếu liên quan đến vi phạm công bố thông tin.


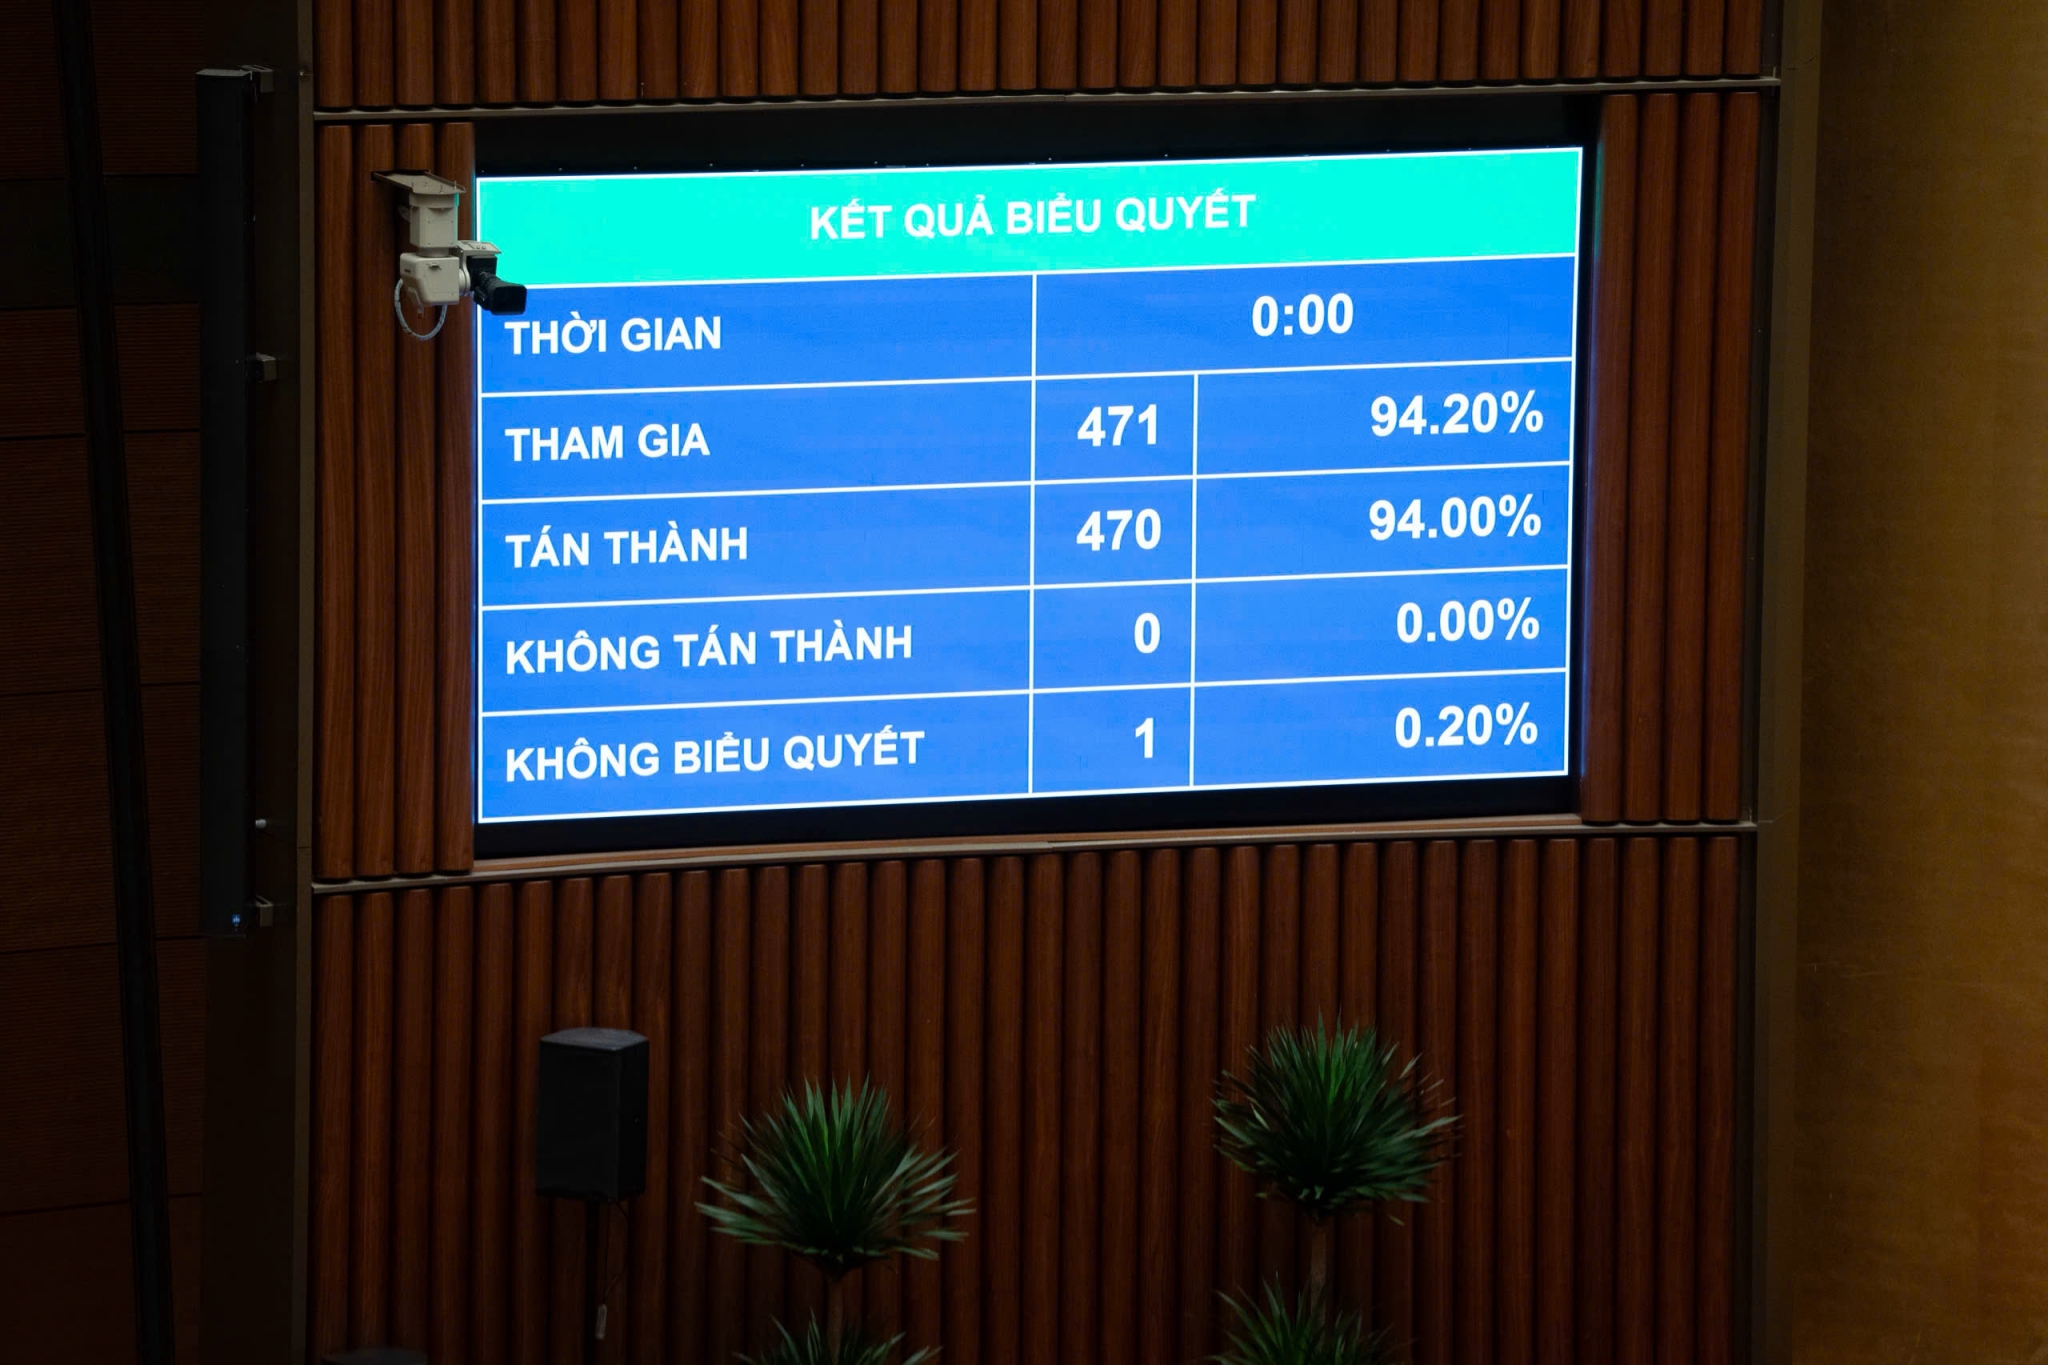 |
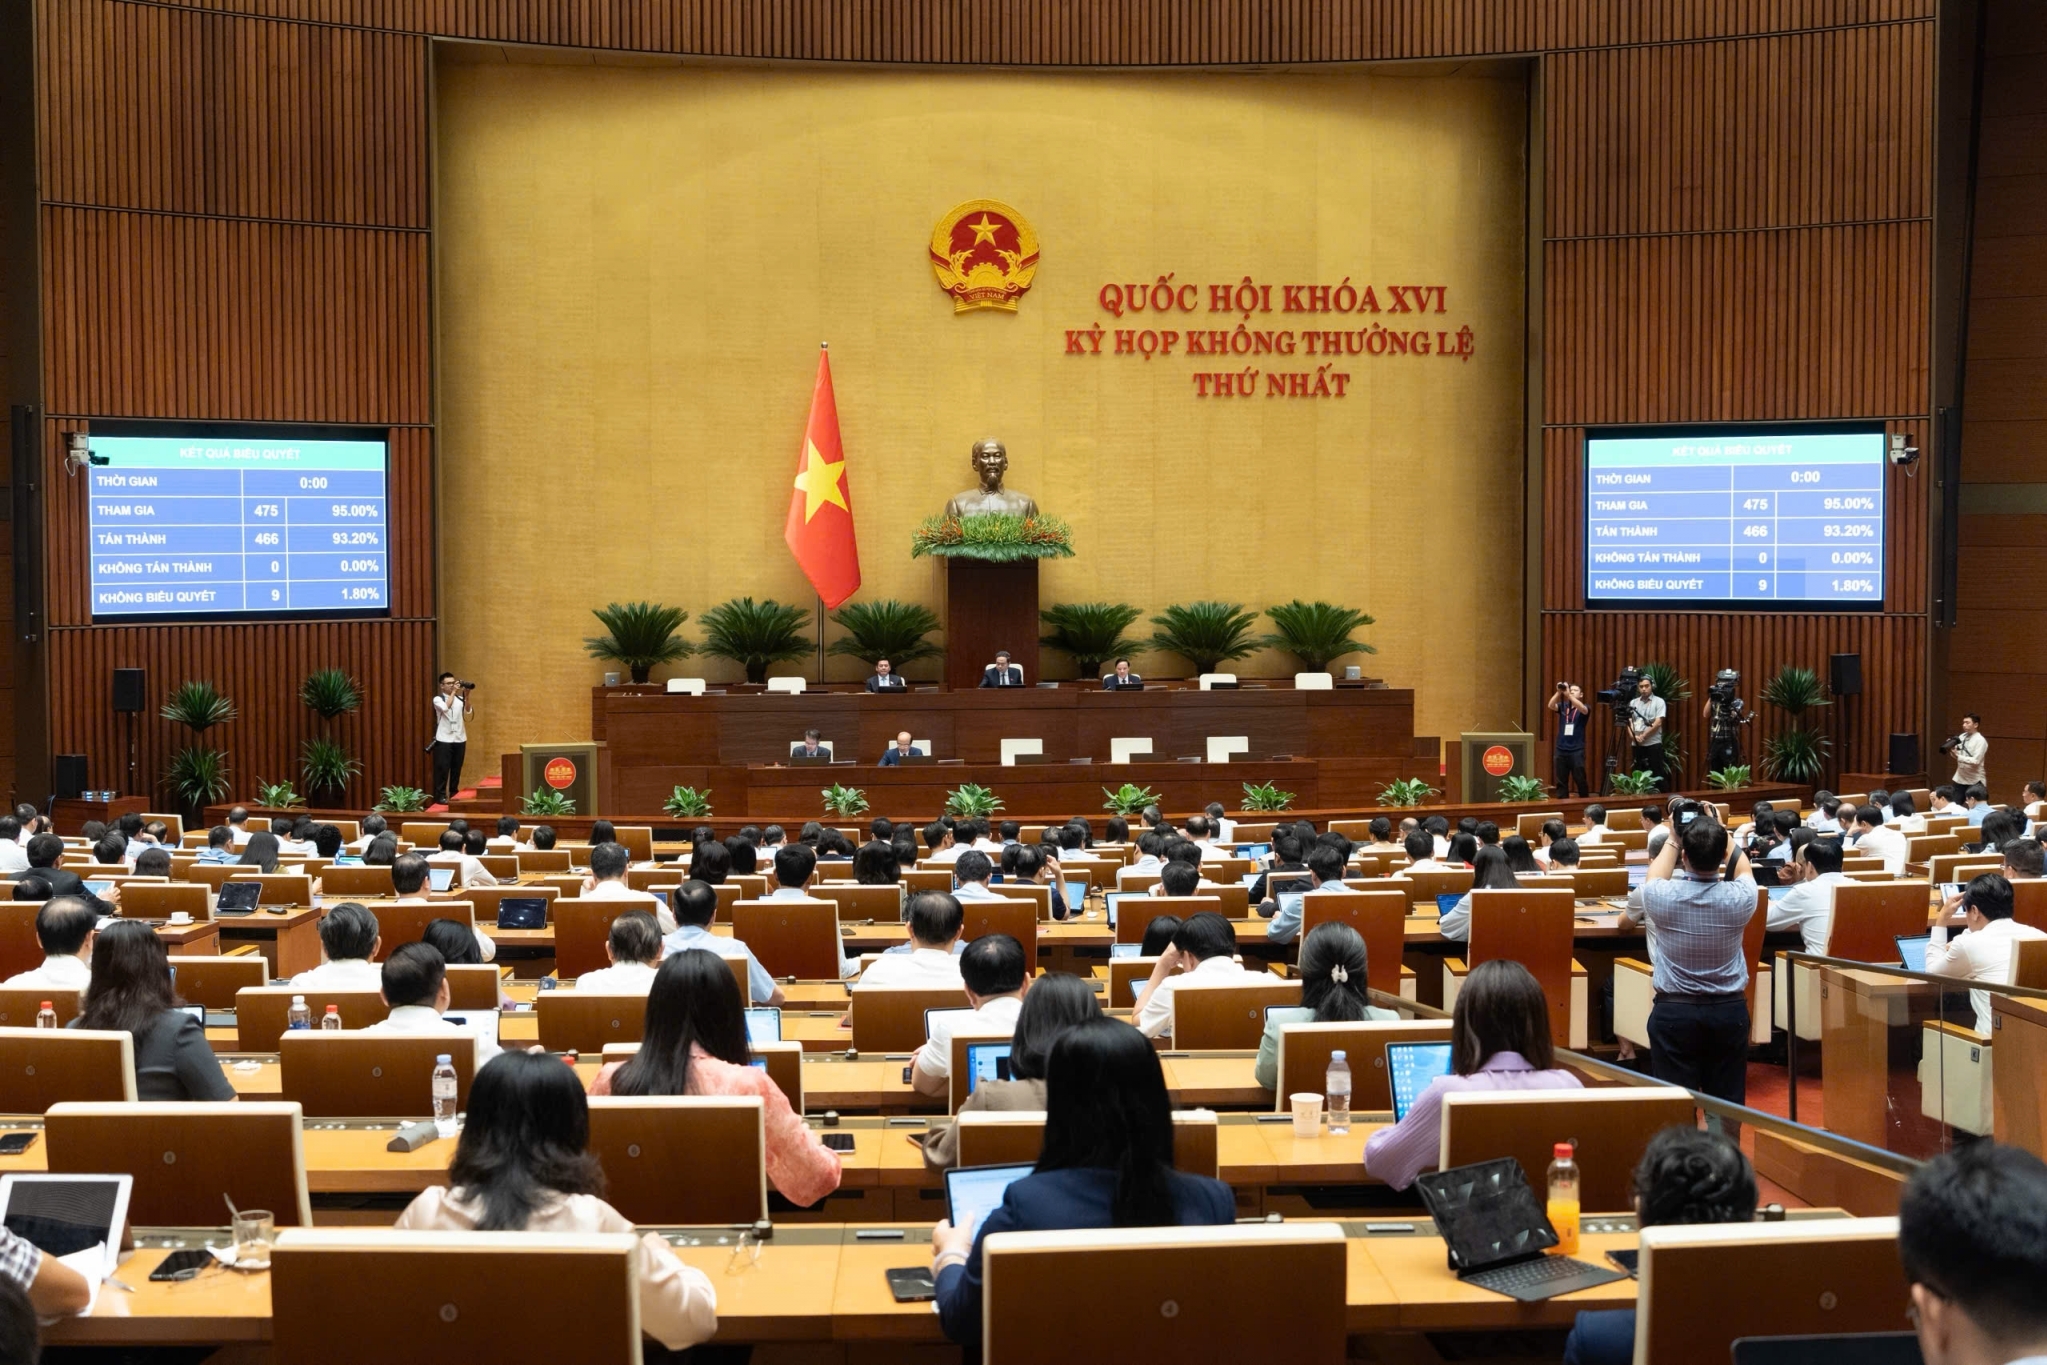
| Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Trách nhiệm bồi thường của Nhà nước với đa số đại biểu tham gia biểu quyết tán thành. Ảnh: VPQH |
Luật sửa đổi, bổ sung một số điều của Luật Trách nhiệm bồi thường của Nhà nước có hiệu lực từ ngày 1/3/2027. Trường hợp yêu cầu bồi thường đã được thụ lý trước ngày Luật này có hiệu lực thi hành mà chưa giải quyết hoặc đang giải quyết thì tiếp tục áp dụng Luật Trách nhiệm bồi thường của Nhà nước số 10/2017/QH14 đã được sửa đổi, bổ sung một số điều theo Luật số 81/2025/QH15 để giải quyết.
Kể từ ngày Luật này có hiệu lực thi hành, đối với những công việc, thủ tục chưa có kết quả giải quyết thì cơ quan giải quyết bồi thường áp dụng quy định có lợi hơn cho người yêu cầu bồi thường, người thi hành công vụ có trách nhiệm hoàn trả theo quy định của Luật này để giải quyết, trừ trường hợp người yêu cầu bồi thường, người thi hành công vụ có trách nhiệm hoàn trả đề nghị không áp dụng quy định đó.
Luật quy định, Nhà nước có trách nhiệm bảo đảm kinh phí cho công tác bồi thường nhà nước, bao gồm: Kinh phí cho công tác quản lý nhà nước về bồi thường nhà nước; Kinh phí chi trả cho người bị thiệt hại và chi phí cho việc định giá tài sản, giám định thiệt hại.
Trường hợp cơ quan trực tiếp quản lý người thi hành công vụ gây thiệt hại và cơ quan quản lý nhà nước về công tác bồi thường nhà nước được bảo đảm kinh phí hoạt động từ ngân sách trung ương thì kinh phí bồi thường được bảo đảm từ ngân sách trung ương. Trường hợp cơ quan trực tiếp quản lý người thi hành công vụ gây thiệt hại và cơ quan quản lý nhà nước về công tác bồi thường nhà nước được bảo đảm kinh phí hoạt động từ ngân sách địa phương thì kinh phí bồi thường được bảo đảm từ ngân sách địa phương.
Trước đó, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật trước Quốc hội.
Báo cáo trước Quốc hội, Bộ trưởng Hoàng Thanh Tùng cho biết, trên cơ sở tiếp thu ý kiến của đa số đại biểu Quốc hội và được Ủy ban Thường vụ Quốc hội thống nhất, Chính phủ đề nghị chỉnh lý quy định về nguyên tắc áp dụng pháp luật theo hướng chặt chẽ hơn.
Theo đó, việc bồi thường của Nhà nước được thực hiện theo quy định của Luật Trách nhiệm bồi thường của Nhà nước, trừ trường hợp Quốc hội có quy định khác về phạm vi trách nhiệm bồi thường của Nhà nước trong các lĩnh vực được quy định tại Điều 1 của Luật.
Việc chỉnh lý nhằm tránh mở rộng phạm vi trách nhiệm bồi thường của Nhà nước ngoài các lĩnh vực đã được luật quy định.
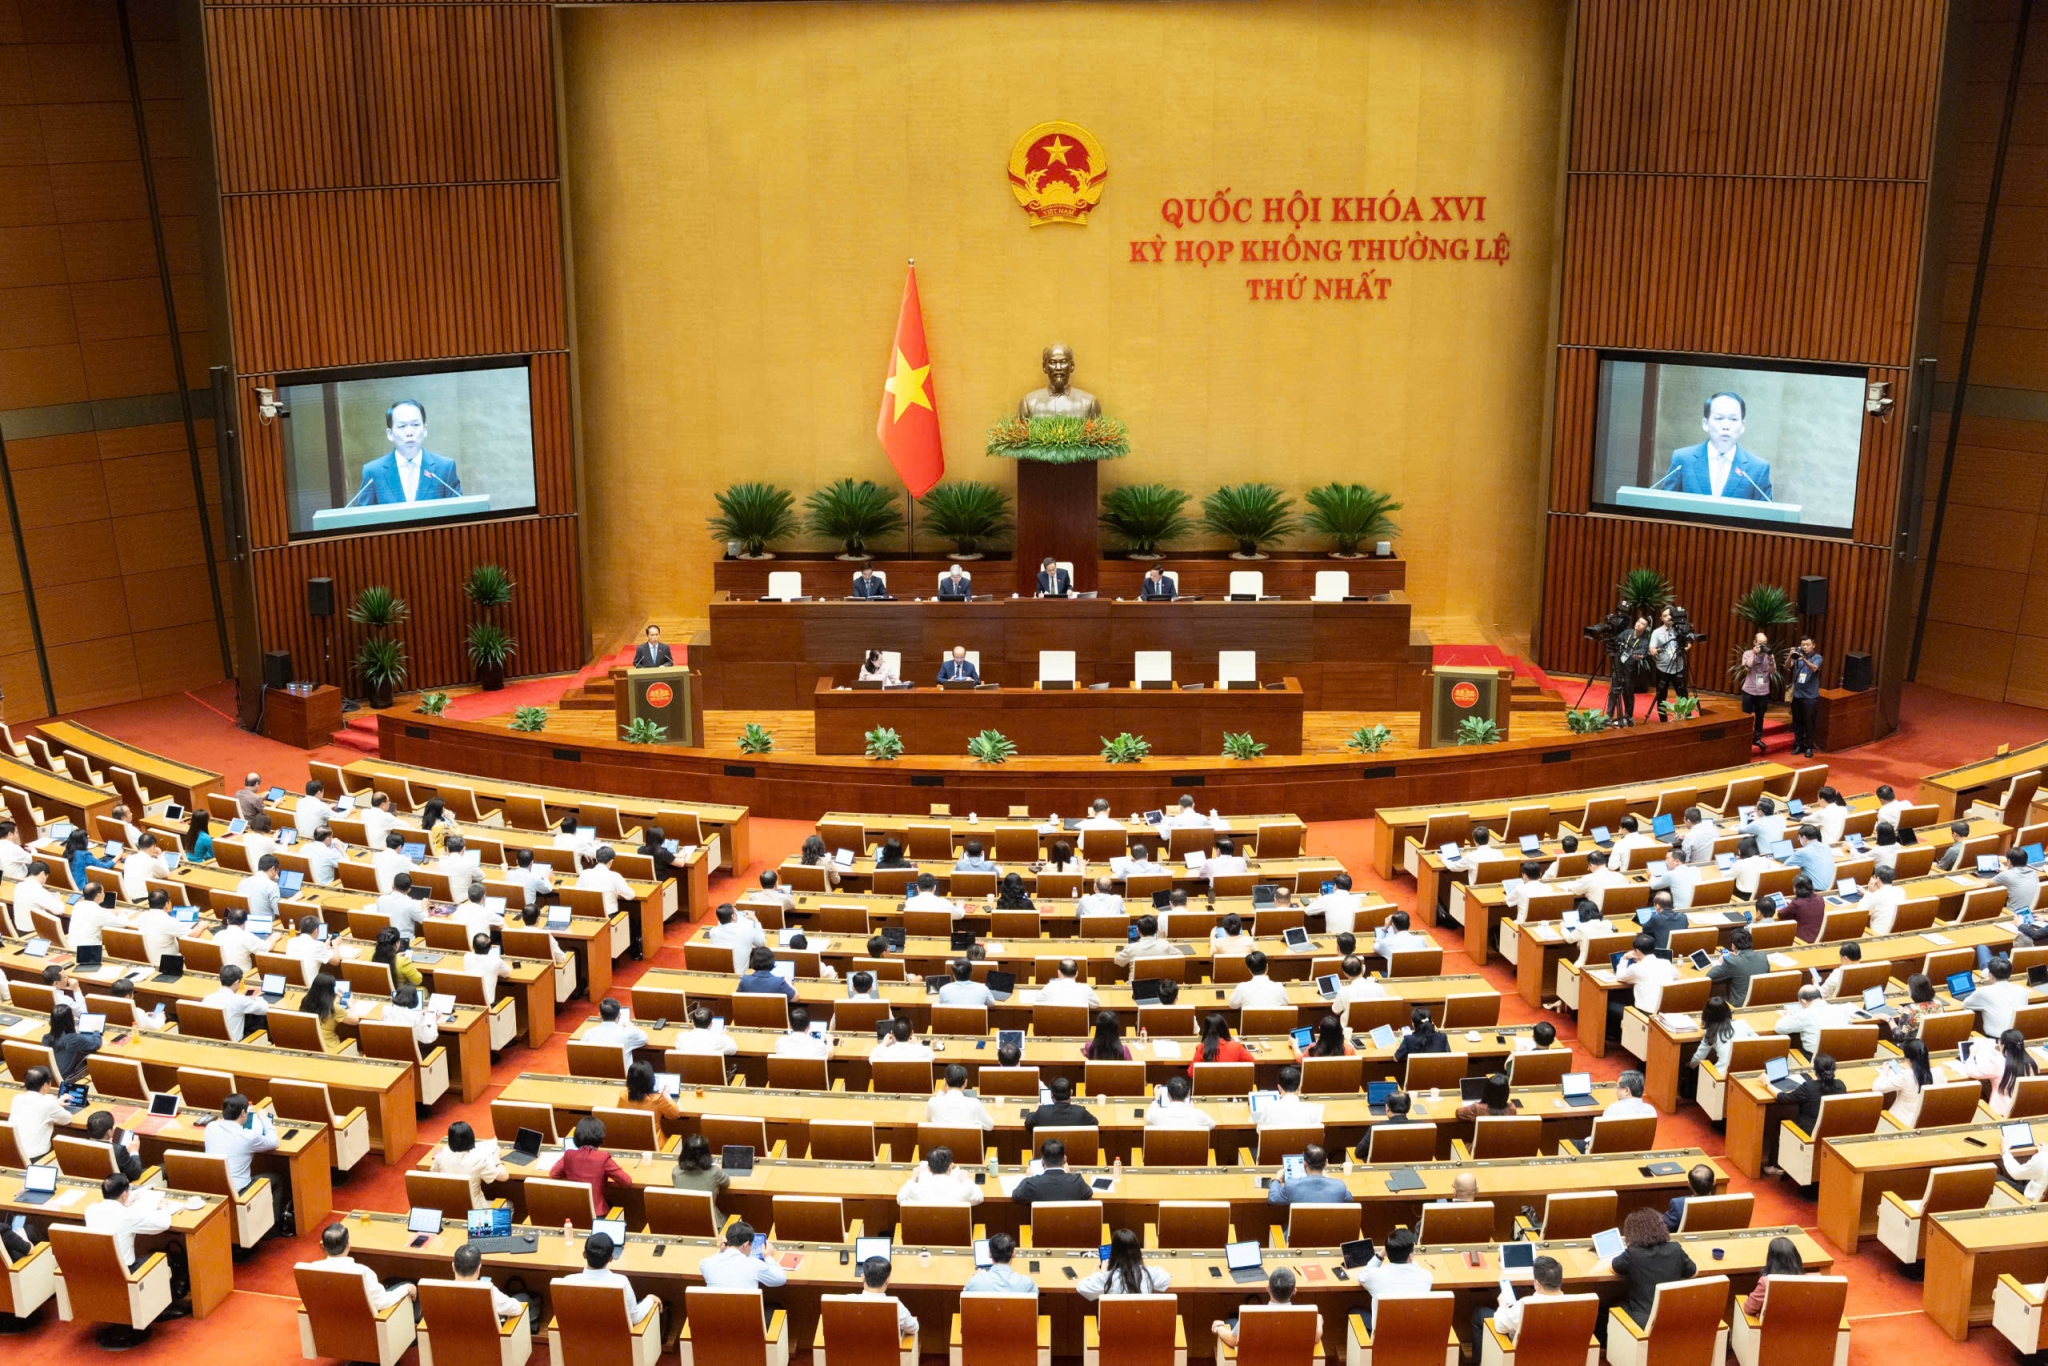 |
| Quang cảnh phiên họp. Ảnh: VPQH |
Bộ trưởng Hoàng Thanh Tùng nhấn mạnh, quy định mới bảo đảm chủ thể quyết định phạm vi trách nhiệm bồi thường của Nhà nước khác với Luật Trách nhiệm bồi thường của Nhà nước là Quốc hội.
Đồng thời, phạm vi trách nhiệm bồi thường của Nhà nước do Quốc hội quyết định phải nằm trong giới hạn các lĩnh vực được quy định tại Điều 1 của Luật, gồm quản lý hành chính, tố tụng và thi hành án, và là những trường hợp chưa được quy định tại Chương II của Luật.
Theo Chính phủ, cách quy định này nhằm bảo đảm tính cụ thể, rõ ràng, đồng bộ, thống nhất trong nội tại của Luật Trách nhiệm bồi thường của Nhà nước, tránh tạo ra các cách hiểu khác nhau.
Các quy định liên quan như căn cứ xác định trách nhiệm bồi thường của Nhà nước, thiệt hại được bồi thường, quyền và nghĩa vụ của cá nhân, tổ chức bị thiệt hại, cơ quan giải quyết bồi thường và thủ tục giải quyết yêu cầu bồi thường sẽ được áp dụng đầy đủ, đồng bộ.
Không quy định thời gian tối đa xác minh thiệt hại, thương lượng bồi thường
Một nội dung được Chính phủ báo cáo Quốc hội là phạm vi trách nhiệm bồi thường của Nhà nước trong hoạt động quản lý thuế.
Bộ trưởng Hoàng Thanh Tùng cho biết, Chính phủ đã chỉ đạo nghiên cứu đầy đủ ý kiến của các đại biểu Quốc hội và nhận thấy đây là vấn đề phức tạp, còn có nhiều ý kiến khác nhau, cần tiếp tục nghiên cứu thận trọng, kỹ lưỡng.
Do đó, được sự nhất trí của Ủy ban Thường vụ Quốc hội, Chính phủ đề nghị giữ nguyên phạm vi trách nhiệm bồi thường của Nhà nước trong lĩnh vực quản lý thuế như quy định hiện hành.
Để bảo đảm tính thống nhất của hệ thống pháp luật và tránh cách hiểu khác nhau về phạm vi trách nhiệm bồi thường của Nhà nước trong lĩnh vực này, Chính phủ đồng thời đề nghị sửa đổi, bổ sung một số quy định tại Luật Quản lý thuế năm 2025.
Ngoài 2 nội dung lớn trên, dự thảo Luật được tiếp thu, chỉnh lý nhiều quy định cả về nội dung và kỹ thuật lập pháp.
Đáng chú ý, các Điều 41, 42 và 43 của Luật Trách nhiệm bồi thường của Nhà nước được chỉnh lý theo hướng bỏ các thành phần hồ sơ yêu cầu bồi thường là những văn bản, giấy tờ mà cơ quan giải quyết yêu cầu bồi thường đã có hoặc có thể yêu cầu cơ quan Nhà nước khác cung cấp.
Quy định này hướng tới việc giảm yêu cầu về hồ sơ đối với người yêu cầu bồi thường, đồng thời phù hợp với trách nhiệm của cơ quan Nhà nước trong việc tự thu thập những tài liệu thuộc phạm vi quản lý.
Dự thảo Luật cũng chỉnh lý quy định về thời gian xác minh thiệt hại và thương lượng việc bồi thường theo hướng không quy định thời hạn tối đa mà để các bên thỏa thuận.
Bên cạnh đó, dự thảo Luật bổ sung các căn cứ để ban hành quyết định giải quyết bồi thường. Trong đó có trường hợp cơ quan giải quyết yêu cầu bồi thường ra quyết định giải quyết bồi thường mà không tiến hành thương lượng theo đề nghị của người yêu cầu bồi thường, hoặc người yêu cầu bồi thường không đến thương lượng sau khi đã được cơ quan giải quyết yêu cầu bồi thường mời tham gia.
Một điểm đáng chú ý khác là bổ sung các trường hợp được giảm mức hoàn trả, miễn hoàn trả nhằm phù hợp với chủ trương, chính sách của Đảng và đồng bộ với các quy định pháp luật có liên quan.
Về điều khoản chuyển tiếp, dự thảo Luật được chỉnh lý theo hướng bảo đảm tốt hơn quyền và lợi ích chính đáng của người yêu cầu bồi thường cũng như người thi hành công vụ có hành vi trái pháp luật gây thiệt hại.