Quy định mới trong chi trả bảo hiểm tiền gửi nhằm tăng cường bảo vệ người gửi tiền
Luật Bảo hiểm tiền gửi 2025 với nhiều quy định mới nhằm nâng cao hiệu quả bảo vệ người gửi tiền.


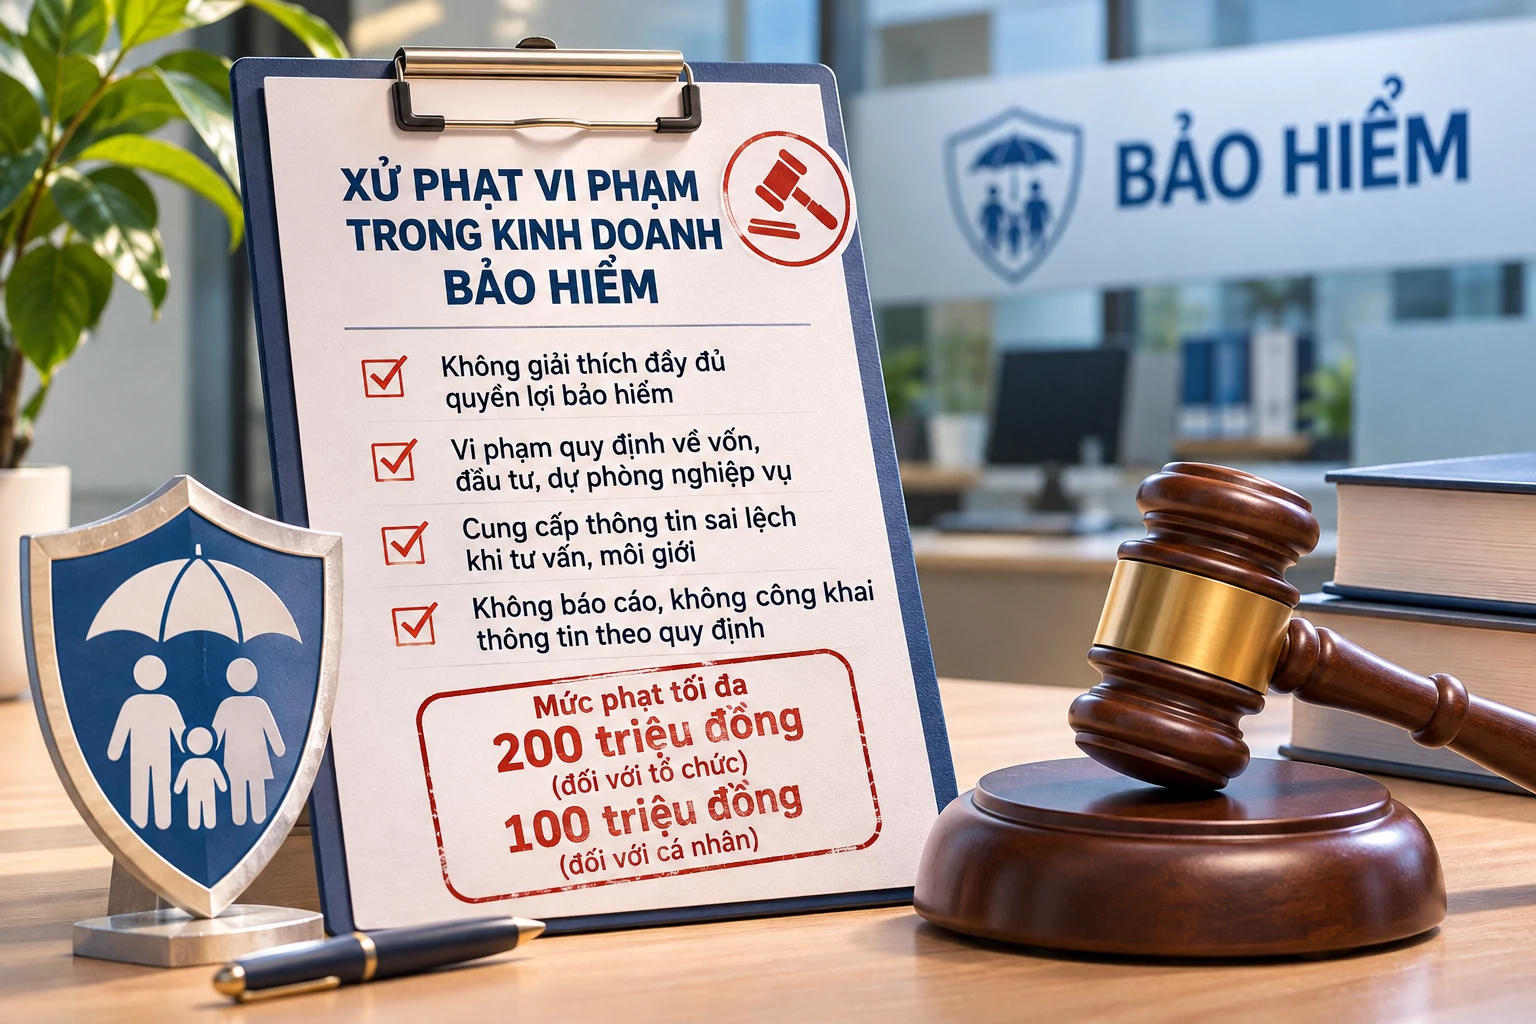 |
| Doanh nghiệp bảo hiểm có thể bị xử phạt nếu không cung cấp đầy đủ thông tin, giải thích rõ quyền lợi và nghĩa vụ của bên mua bảo hiểm. Ảnh có sự hỗ trợ của AI. |
Nhiều hành vi chịu khung phạt cao nhất
Ngày 6/11, Bộ Tài chính xác thực Văn bản hợp nhất số 65/2026/VBHN-NĐ-BTC về xử phạt vi phạm hành chính trong lĩnh vực kinh doanh bảo hiểm. Văn bản này ghép nội dung Nghị định số 174/2024/NĐ-CP, có hiệu lực từ ngày 15/2/2025, với các điểm sửa đổi, bổ sung tại Nghị định số 78/2026/NĐ-CP, có hiệu lực từ ngày 1/5/2026. Nhờ vậy, doanh nghiệp, đại lý và người mua bảo hiểm có thể nắm toàn bộ quy định xử phạt đang áp dụng trong cùng một văn bản, không phải đối chiếu từng nghị định.
Theo Văn bản hợp nhất, cá nhân vi phạm bị phạt tối đa 100 triệu đồng, còn tổ chức tối đa 200 triệu đồng. Với cùng một hành vi, tổ chức bị phạt gấp đôi cá nhân. Ngoài tiền phạt, doanh nghiệp có thể bị đình chỉ hoạt động liên quan từ một đến ba tháng, hoặc bị buộc hoàn trả số tiền chiếm đoạt và khôi phục tình trạng ban đầu.
Khung phạt cao nhất 160-200 triệu đồng áp cho doanh nghiệp bảo hiểm, tái bảo hiểm và môi giới bảo hiểm có vốn chủ sở hữu, vốn điều lệ thấp hơn mức tối thiểu, hoặc không duy trì được tỷ lệ an toàn vốn. Doanh nghiệp tự ý thực hiện những thay đổi phải được Bộ Tài chính chấp thuận cũng chịu mức phạt này. Khung này còn áp cho pháp nhân gian lận bảo hiểm chưa đến mức truy cứu hình sự, với số tiền chiếm đoạt dưới 200 triệu đồng hoặc gây thiệt hại dưới 400 triệu đồng.
Hành vi trục lợi bảo hiểm bị phạt theo số tiền chiếm đoạt. Trục lợi gồm thông đồng với người thụ hưởng, giả mạo hồ sơ bồi thường hay tự gây thiệt hại cho bản thân để nhận tiền. Người chiếm đoạt dưới 10 triệu đồng hoặc gây thiệt hại dưới 20 triệu đồng bị phạt 20-40 triệu đồng. Nếu số tiền chiếm đoạt từ 15 triệu đến dưới 20 triệu đồng, hoặc thiệt hại từ 30 triệu đến dưới 50 triệu đồng, mức phạt tăng lên 80-100 triệu đồng. Trong mọi trường hợp, người vi phạm phải trả lại toàn bộ số tiền đã chiếm đoạt.
Nhiều quy định hướng vào khâu bán hàng, nơi người mua dễ chịu thiệt nhất. Doanh nghiệp bị phạt 60-100 triệu đồng nếu không cung cấp tài liệu cho khách, không giải thích rõ quyền lợi và điều khoản loại trừ, hoặc đe dọa, cưỡng ép khách ký hợp đồng. Tài liệu minh họa bán hàng hay quảng cáo sản phẩm bảo hiểm nhân thọ sai quy định bị phạt 80-100 triệu đồng.
Doanh nghiệp cũng phải chịu trách nhiệm khi đại lý vi phạm. Doanh nghiệp bị phạt 60-100 triệu đồng nếu không kiểm tra, giám sát để đại lý tư vấn sai, tự ý kê khai thông tin thay khách, hoặc không nói rõ rằng mua bảo hiểm không phải điều kiện để dùng các dịch vụ khác. Đại lý tư vấn, chào bán bảo hiểm liên kết đầu tư cho khách trong vòng 60 ngày trước và sau khi giải ngân khoản vay cũng bị xử lý ở mức này. Quy định nhằm ngăn tình trạng ép khách mua bảo hiểm khi vay vốn ngân hàng. Doanh nghiệp còn phải ngừng sử dụng đại lý vi phạm trong 12 tháng.
Với bảo hiểm bắt buộc, doanh nghiệp từ chối bán bảo hiểm, khuyến mại hay chiết khấu bảo hiểm trách nhiệm dân sự xe cơ giới bị phạt 30-50 triệu đồng. Mức phạt này cũng áp dụng khi doanh nghiệp không duy trì đường dây nóng hoặc bồi thường sai quy định. Doanh nghiệp bán bảo hiểm qua mạng mà không báo Bộ Tài chính trong vòng 7 ngày làm việc cũng bị phạt tương tự.
Ở mảng đầu tư, doanh nghiệp bảo hiểm bị phạt 80-100 triệu đồng nếu đi vay để đầu tư chứng khoán, bất động sản, đầu tư trở lại cho cổ đông, hoặc mua trái phiếu mà doanh nghiệp phát hành nhằm cơ cấu nợ. Doanh nghiệp đầu tư quá 30% nguồn vốn vào một nhóm công ty có sở hữu chéo bị phạt 50-70 triệu đồng.
Công an, Ngân hàng Nhà nước cùng tham gia xử phạt
Thay đổi lớn nhất của Nghị định số 78/2026/NĐ-CP là phân định lại thẩm quyền xử phạt theo bộ máy mới sau sắp xếp. Bên Bộ Tài chính, Cục trưởng Cục Quản lý, giám sát bảo hiểm và trưởng đoàn kiểm tra do Bộ trưởng thành lập được phạt tới 100 triệu đồng. Trưởng đoàn kiểm tra do Cục trưởng thành lập được phạt tới 80 triệu đồng. Các chức danh này xử lý hầu hết hành vi vi phạm trong văn bản.
Lực lượng Công an được xử phạt các hành vi trục lợi bảo hiểm, đe dọa hoặc cưỡng ép giao kết hợp đồng, nộp báo cáo không đầy đủ và vi phạm quy định phòng, chống rửa tiền. Mức phạt tối đa tăng theo cấp: chiến sĩ đang thi hành công vụ được phạt tới 10 triệu đồng, Trưởng Công an cấp xã tới 50 triệu đồng, còn cục trưởng thuộc Bộ Công an và Giám đốc Công an tỉnh tới 100 triệu đồng.
Thanh tra Ngân hàng Nhà nước được xử phạt doanh nghiệp bảo hiểm nhân thọ vi phạm quy định về nhận biết khách hàng và báo cáo giao dịch đáng ngờ. Mức phạt tối đa từ 50 đến 100 triệu đồng, tùy chức danh. Các mức trên tính cho cá nhân, với tổ chức thì thẩm quyền được nhân đôi.
Văn bản bổ sung quy định cho phép xử lý vi phạm hành chính trên môi trường điện tử, theo Luật Xử lý vi phạm hành chính và Nghị định số 190/2025/NĐ-CP. Khi một hành vi thuộc thẩm quyền của nhiều cơ quan, người thụ lý đầu tiên sẽ ra quyết định xử phạt.
Cách tính mức phạt cụ thể cũng được quy định rõ. Nếu không có tình tiết tăng nặng hay giảm nhẹ, người vi phạm chịu mức trung bình của khung. Có từ hai tình tiết giảm nhẹ trở lên thì áp mức thấp nhất. Ngược lại, có từ hai tình tiết tăng nặng trở lên sẽ bị phạt mức cao nhất.
Một số quy định áp dụng theo lộ trình riêng. Từ ngày 1/1/2028, cơ quan chức năng mới xử phạt các vi phạm về tỷ lệ an toàn vốn, cũng như vi phạm khi doanh nghiệp đang bị áp dụng biện pháp cải thiện, can thiệp sớm hoặc kiểm soát. Khi đó, doanh nghiệp trong diện này mà vẫn chia cổ tức, chuyển lợi nhuận ra nước ngoài, mua cổ phiếu quỹ hay tăng nhận tái bảo hiểm sẽ bị phạt 80-100 triệu đồng. Quy định về vốn pháp định và khôi phục khả năng thanh toán theo luật cũ áp dụng đến hết năm 2027.