Mục tiêu tăng trưởng GDP từ 10% trở lên đòi hỏi huy động thêm nguồn lực và phân bổ vốn hiệu quả. Thị trường vốn không chỉ bổ sung tài chính trung, dài hạn cho tín dụng ngân hàng, mà còn kết nối nguồn lực với hạ tầng, năng lượng, sản xuất và công nghệ. Điều quan trọng là vốn đến đúng nơi, tạo năng lực tăng trưởng mới.
 |
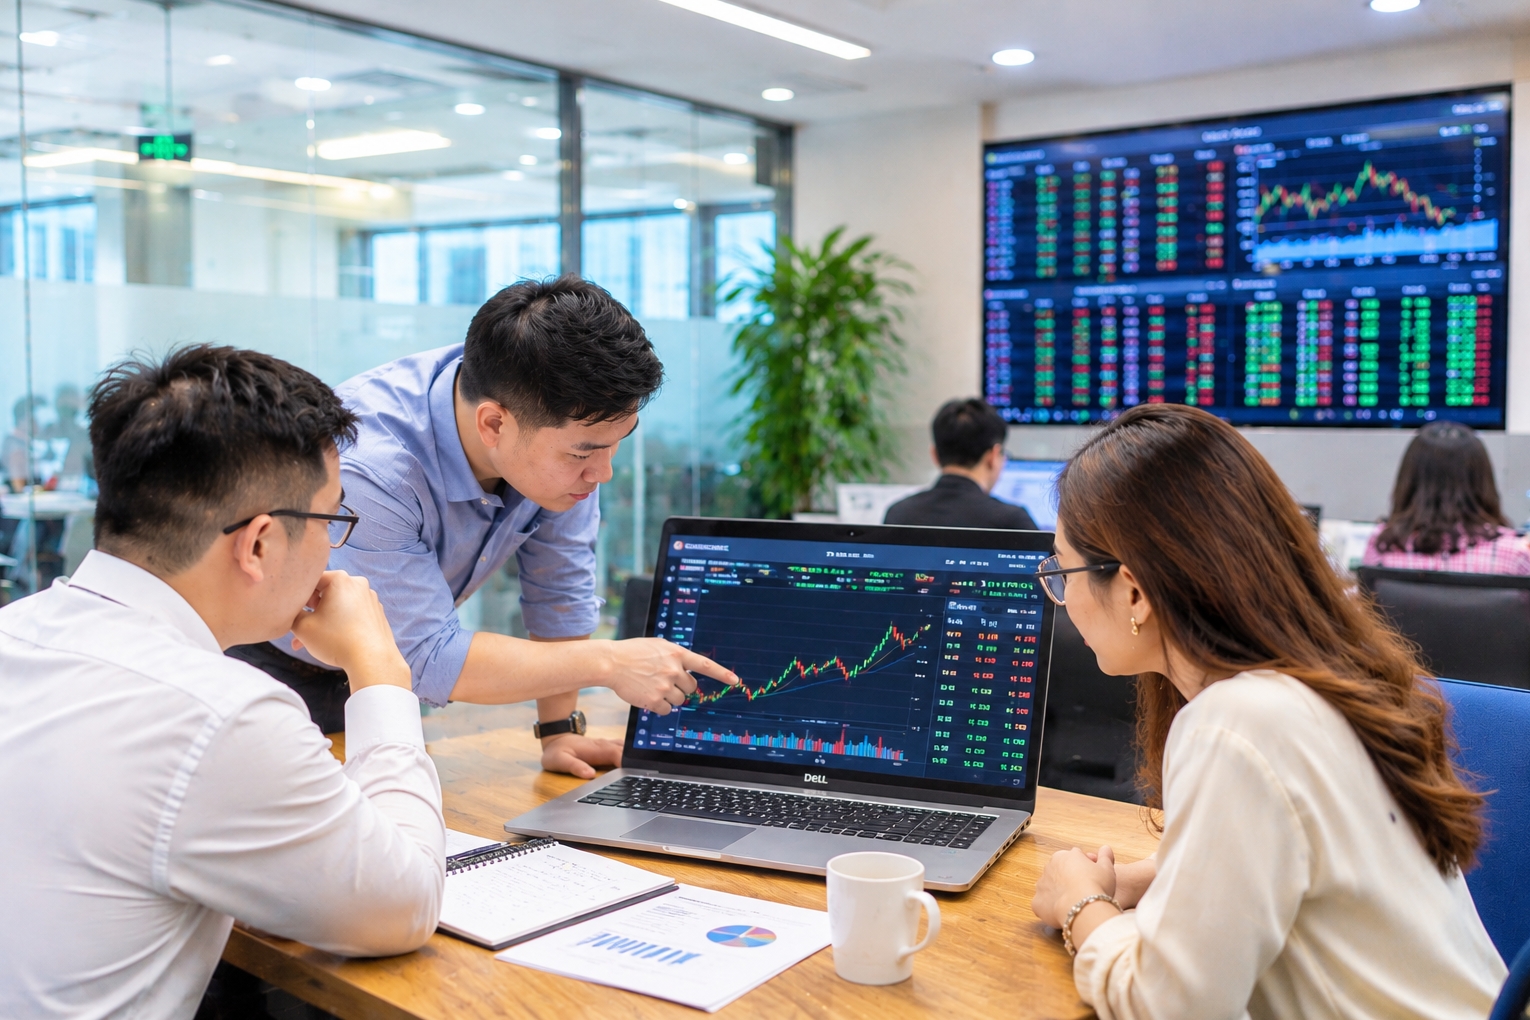
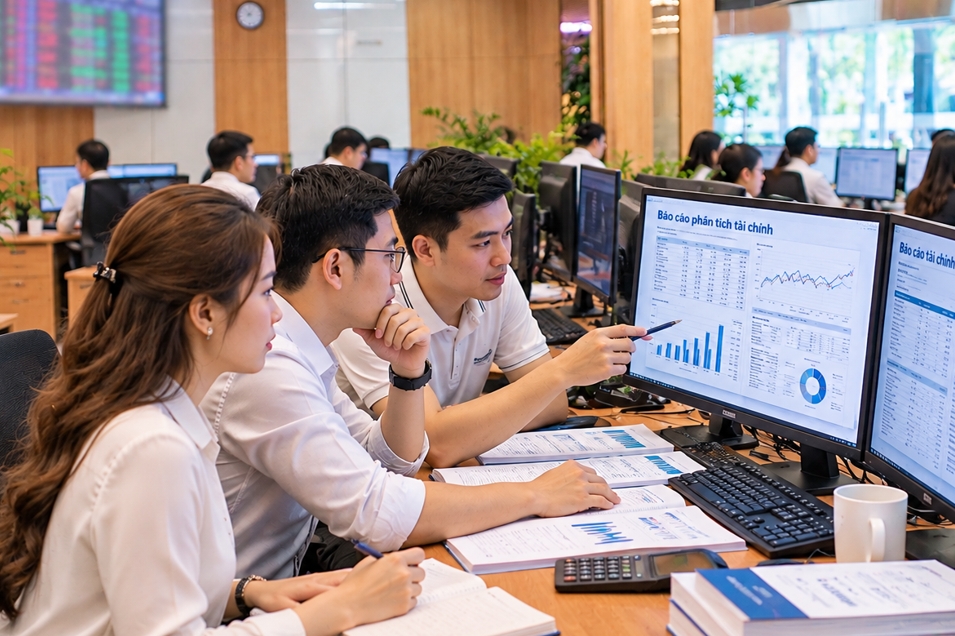
| Ảnh minh họa. Thiết kế được hỗ trợ bởi AI. |
Nhu cầu vốn cho tăng trưởng 2 con số
Nghị quyết số 353/NQ-CP ngày 6/11/2026 đặt mục tiêu GDP tăng từ 10% trở lên, yêu cầu giữ ổn định kinh tế vĩ mô và các cân đối lớn. Các nhiệm vụ về đầu tư tư nhân, giải ngân đầu tư công, khoa học, công nghệ và chuyển đổi số cho thấy tăng trưởng cần cả quy mô đầu tư lẫn khả năng chuyển nguồn lực thành năng lực sản xuất, năng suất mới.
Nhu cầu vốn tập trung ở hạ tầng giao thông, năng lượng, logistics, chuyển đổi số và sản xuất. Doanh nghiệp cần vốn mở rộng công suất, đổi mới công nghệ, nâng cấp quản trị và tham gia sâu hơn vào chuỗi cung ứng. Những nhu cầu khác nhau về kỳ hạn, rủi ro khó được một kênh tín dụng đáp ứng đầy đủ.
Tín dụng ngân hàng vẫn quan trọng, nhưng phụ thuộc quá lớn có thể gia tăng áp lực kỳ hạn khi vốn huy động ngắn hạn phải tài trợ cho đầu tư dài hạn. Thị trường vốn cần chia sẻ vai trò: cổ phiếu bổ sung vốn chủ sở hữu, trái phiếu cung ứng nguồn vay trung và dài hạn. Phát triển cân đối các kênh giúp doanh nghiệp có thêm lựa chọn và giảm áp lực lên ngân hàng.
Tại phiên thảo luận kinh tế - xã hội cuối tháng 10/2026, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết nhu cầu huy động nguồn lực để duy trì tăng trưởng trên 10% giai đoạn 2026–2030 tương đương 40% tổng đầu tư toàn xã hội, cao gấp 2,21 lần giai đoạn 2021–2025. Định hướng đến năm 2030 là vốn hóa thị trường cổ phiếu khoảng 120% GDP, thị trường trái phiếu khoảng 50% GDP.
Định hướng này khẳng định vai trò lớn hơn của thị trường vốn. Tuy nhiên, mở rộng huy động chưa đủ: vốn phải đến doanh nghiệp có năng lực và dự án hiệu quả mới đóng góp cho tăng trưởng.
Mở rộng quy mô chưa đồng nghĩa dẫn vốn hiệu quả
Theo thông tin tại Hội nghị tổng kết hoạt động thị trường trái phiếu năm 2026 (do HNX tổ chức mới đây), tính đến cuối tháng 10, quy mô thị trường trái phiếu đạt 4,47 triệu tỷ đồng, tương đương 34,8% GDP năm 2025; trong đó, trái phiếu Chính phủ tương đương 22,7% GDP. Khối lượng phát hành trái phiếu Chính phủ tăng khoảng 11% so với năm 2025, đáp ứng khoảng 70% nhu cầu huy động vốn của ngân sách trung ương. Những con số này cho thấy vai trò ngày càng rõ của thị trường trái phiếu trong huy động nguồn lực cho nền kinh tế, nhất là đối với nhu cầu vốn của khu vực công.
Trái phiếu Chính phủ không chỉ góp phần đáp ứng nhu cầu huy động vốn của ngân sách, mà còn tạo đường cong lợi suất chuẩn, làm cơ sở tham chiếu cho việc định giá các công cụ nợ khác. Đây là nền tảng quan trọng đối với sự phát triển của thị trường trái phiếu nói chung.
Ở phân khúc trái phiếu doanh nghiệp, bức tranh huy động vốn lại có những điểm đáng chú ý. Theo thống kê của Chứng khoán SHS, trong 10 tháng năm 2026, giá trị phát hành trái phiếu doanh nghiệp đạt 479,1 nghìn tỷ đồng, giảm 0,6% so với cùng kỳ. Trong đó, phát hành riêng lẻ đạt 419,3 nghìn tỷ đồng, còn phát hành ra công chúng đạt 59,8 nghìn tỷ đồng. Cơ cấu này cho thấy doanh nghiệp vẫn chủ yếu huy động vốn qua kênh riêng lẻ, trong khi khả năng tiếp cận nguồn vốn rộng rãi từ thị trường đại chúng còn hạn chế.
Theo đại diện Ủy ban Chứng khoán Nhà nước, những hạn chế của thị trường trái phiếu xuất phát từ cơ cấu tổ chức phát hành và cơ sở nhà đầu tư chưa đa dạng; thanh khoản trên thị trường thứ cấp chưa đồng đều, trong khi chất lượng tín dụng và khả năng thanh toán của một bộ phận doanh nghiệp còn tiềm ẩn rủi ro. Thực tế này đặt ra yêu cầu nâng cao chất lượng công bố thông tin và năng lực đánh giá rủi ro. Khi chưa có đủ cơ sở để đánh giá tình hình tài chính, dòng tiền và khả năng trả nợ của tổ chức phát hành, nhà đầu tư sẽ thận trọng hơn, còn doanh nghiệp có thể phải đối mặt với chi phí huy động vốn cao hơn.
Trên thị trường cổ phiếu, bức tranh cũng cho thấy sự phân hóa đáng chú ý. Theo báo cáo triển vọng đầu tư mùa công bố kết quả kinh doanh quý III/2026 của Chứng khoán Rồng Việt, doanh thu của các doanh nghiệp niêm yết trên HoSE tăng 33%, lợi nhuận sau thuế tăng 50,1% so với cùng kỳ. Dù vậy, giá trị khớp lệnh bình quân trên HoSE trong tháng 10 chỉ đạt 12.380 tỷ đồng/phiên, thấp nhất kể từ đầu năm 2025. Diễn biến giao dịch này phản ánh trạng thái dòng tiền trên thị trường thứ cấp, trong khi khả năng huy động vốn của doanh nghiệp còn phụ thuộc vào chất lượng hoạt động, triển vọng tăng trưởng và mức độ tin cậy của từng tổ chức phát hành.
Sự phân hóa còn thể hiện trong kết quả kinh doanh. Theo báo cáo chiến lược tháng 11/2026 của SHS Research, mức tăng trưởng lợi nhuận sau thuế quý III/2026 được tính trên mẫu 1.110 doanh nghiệp có số liệu so sánh hai kỳ, đạt 42,9%; trong đó, 506 doanh nghiệp ghi nhận lợi nhuận giảm so với cùng kỳ. Nếu loại trừ nhóm Vingroup, mức tăng của phần còn lại là 22%. Điều đó cho thấy đà tăng trưởng lợi nhuận chưa lan tỏa đồng đều, đồng thời lý giải vì sao dòng tiền ngày càng có xu hướng chọn lọc, tập trung vào những doanh nghiệp có nền tảng tài chính và triển vọng kinh doanh rõ nét.
Từ mở rộng huy động đến nâng hiệu quả phân bổ vốn
Nhìn từ cả thị trường trái phiếu doanh nghiệp và cổ phiếu, bài toán đặt ra không chỉ là mở rộng quy mô huy động, mà còn là nâng chất lượng chủ thể tiếp nhận vốn và củng cố niềm tin của nhà đầu tư.
Với trái phiếu doanh nghiệp, trọng tâm là minh bạch thông tin, chất lượng tín dụng và khả năng thực hiện nghĩa vụ trả nợ. Với cổ phiếu, đó là năng lực quản trị, hiệu quả sử dụng vốn và triển vọng tạo dòng tiền của doanh nghiệp. Tiếp tục hoàn thiện những nền tảng này sẽ giúp thị trường phát huy tốt hơn vai trò dẫn vốn cho tăng trưởng dài hạn.
| Tăng trưởng 2 con số không thể được bảo đảm bằng những con số huy động. Điều quyết định là vốn có chuyển hóa thành hạ tầng, công nghệ, năng lực sản xuất và năng suất hay không.” |
Thị trường vốn cần chuyển trọng tâm từ quy mô huy động sang chất lượng phân bổ và hiệu quả sử dụng vốn. Trước hết, cần khơi thông trái phiếu doanh nghiệp trên nền tảng minh bạch và kỷ luật. Thiếu thông tin, giám sát có thể khiến rủi ro của một số tổ chức phát hành làm suy giảm niềm tin toàn thị trường. Vì vậy, công bố thông tin phải duy trì trong suốt vòng đời trái phiếu, từ tình hình tài chính, mục đích sử dụng vốn đến tiến độ dự án, dòng tiền và khả năng thanh toán. Xếp hạng tín nhiệm, kiểm toán, giám sát sau phát hành cần giúp nhận diện rủi ro; tổ chức phát hành và các bên liên quan phải chịu trách nhiệm về thông tin, sử dụng vốn và nghĩa vụ thanh toán.
Cần phát triển nhà đầu tư tổ chức và nguồn vốn dài hạn. Quỹ đầu tư, doanh nghiệp bảo hiểm, quỹ hưu trí và định chế quản lý tài sản tạo nguồn cầu ổn định.
Thị trường cổ phiếu cần mở rộng huy động vốn chủ sở hữu, nhất là với doanh nghiệp có triển vọng. Vốn cổ phần không tạo áp lực trả nợ cố định, nhưng kế hoạch tăng vốn phải gắn với phương án đầu tư, hiệu quả sử dụng và khả năng tạo dòng tiền.
Cần kết nối thị trường vốn với lĩnh vực có nhu cầu đầu tư lớn và tác động lan tỏa. Với hạ tầng, năng lượng và chuyển đổi xanh, công cụ huy động phải phù hợp dòng tiền dài hạn, có tiêu chí lựa chọn, đánh giá hiệu quả và giám sát sử dụng vốn. Trái phiếu Chính phủ tạo đường cong lợi suất chuẩn; trái phiếu doanh nghiệp, trái phiếu chính quyền địa phương và trái phiếu được Chính phủ bảo lãnh có thể bổ sung nguồn tài trợ, đi cùng kỷ luật nợ và tính khả thi.
Thực hiện các định hướng này cần phối hợp giữa cơ quan quản lý, sở giao dịch, tổ chức lưu ký, trung gian tài chính và doanh nghiệp. Cơ quan quản lý hoàn thiện pháp lý, giám sát, bảo vệ nhà đầu tư; tổ chức vận hành nâng chất lượng hạ tầng, dữ liệu; doanh nghiệp chịu trách nhiệm về quản trị và hiệu quả sử dụng vốn.
Nghị quyết số 353/NQ-CP không đặt chỉ tiêu riêng về quy mô thị trường vốn, song các nhiệm vụ đầu tư, khoa học và công nghệ đòi hỏi phân bổ nguồn lực hiệu quả.
Tăng trưởng 2 con số không thể được bảo đảm bằng những con số huy động. Điều quyết định là vốn có chuyển hóa thành hạ tầng, công nghệ, năng lực sản xuất và năng suất hay không. Thị trường vốn là động lực khi vừa huy động nguồn lực, vừa dẫn vốn đến nhu cầu đầu tư chất lượng.