Việt Nam tìm động lực tăng trưởng mới, JICA đưa ra 4 trụ cột hỗ trợ
JICA xây dựng gói hỗ trợ tổng thể hướng tới hỗ trợ quá trình chuyển đổi mô hình tăng trưởng và mục tiêu trở thành quốc gia có thu nhập cao của Việt Nam.


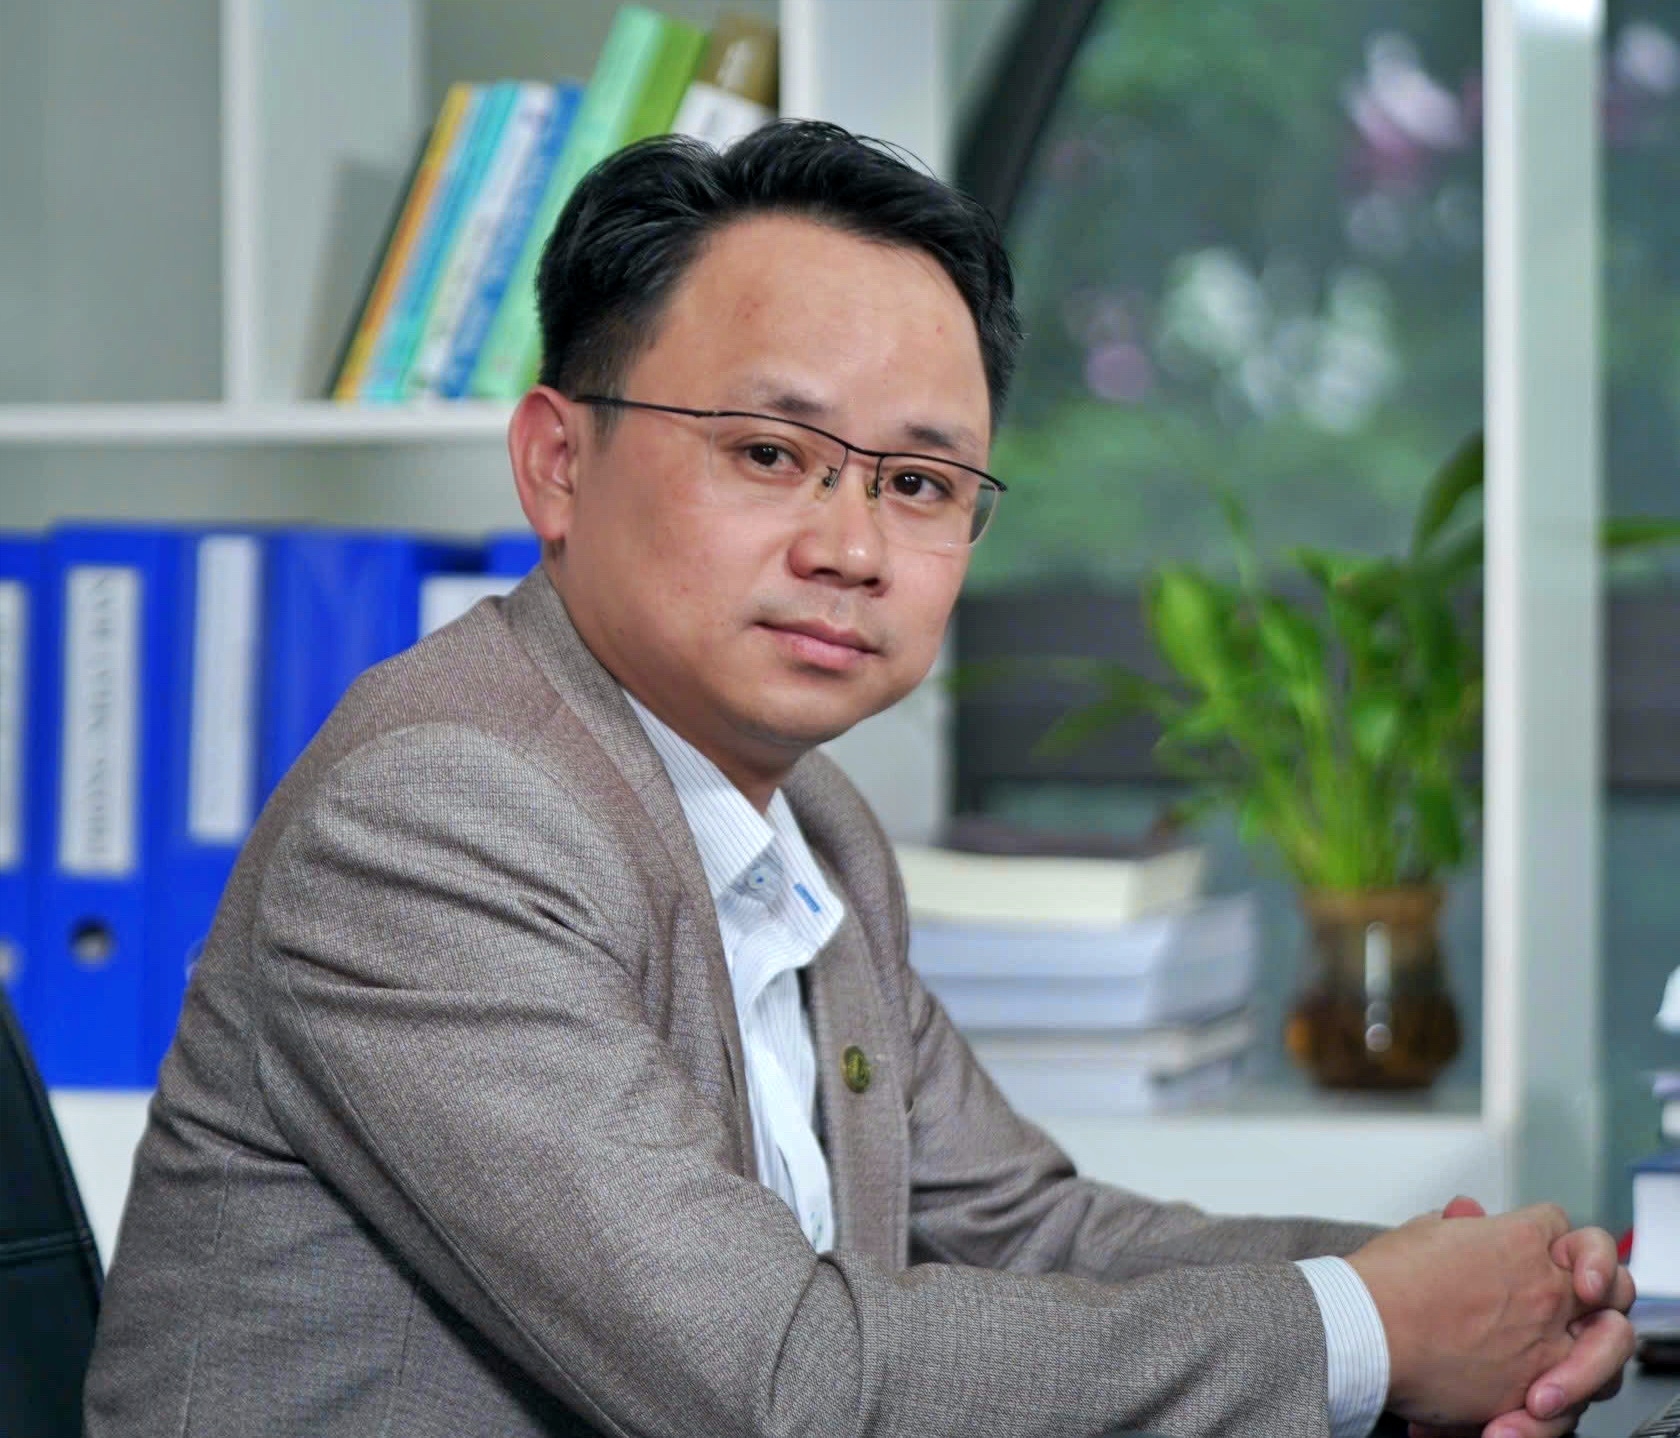 |
| Luật sư Hà Huy Phong. |
Phóng viên: Trong bối cảnh sức chống chịu của hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp siêu nhỏ còn hạn chế, ông đánh giá thế nào về đề xuất giảm 30% thuế thu nhập cá nhân và thu nhập doanh nghiệp trong 2 năm 2026-2027? Chính sách này sẽ tác động trực tiếp như thế nào đến dòng tiền và khả năng duy trì, mở rộng hoạt động của khu vực này?
Luật sư Hà Huy Phong: Trước hết, cần khẳng định đây là một chính sách đúng thời điểm, đúng đối tượng và có cơ sở thực tiễn rõ ràng. Chính sách được đề xuất ban hành nhằm giải quyết một phần khó khăn, vướng mắc, tạo điều kiện phục hồi và phát triển sản xuất, kinh doanh cho các hộ kinh doanh, cá nhân kinh doanh và các doanh nghiệp siêu nhỏ trong bối cảnh tình hình kinh tế còn nhiều thách thức.
Cụ thể, dự thảo Nghị quyết quy định “giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng”, đồng thời giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của hai năm nói trên không quá 10 tỷ đồng.
Về bản chất pháp lý và kinh tế, việc giảm nghĩa vụ thuế trực thu không đơn thuần là giảm một khoản chi phí, mà thực chất là để lại nguồn lực tài chính ngay trong khu vực kinh doanh. Nguồn lực này có tính thanh khoản cao nhất và được sử dụng linh hoạt nhất đối với các chủ thể quy mô nhỏ.
Cần lưu ý rằng đây là chính sách nối tiếp có tính hệ thống: từ đầu năm 2026 đến nay, các hộ, cá nhân kinh doanh có mức doanh thu dưới 1 tỷ đồng đã được miễn thuế giá trị gia tăng và thuế thu nhập cá nhân; doanh nghiệp có doanh thu dưới 1 tỷ đồng được miễn thuế thu nhập doanh nghiệp. Việc mở rộng diện hỗ trợ lên ngưỡng 10 tỷ đồng cho thấy tư duy chính sách đã chuyển từ “cứu trợ nhóm yếu nhất” sang “nuôi dưỡng lực lượng có khả năng tăng trưởng”.
Về tác động, cơ sở thực tiễn của chính sách xuất phát từ chỗ dữ liệu khảo sát cho thấy các hộ, cá nhân kinh doanh và doanh nghiệp siêu nhỏ vẫn gặp nhiều khó khăn, sức chịu đựng ngày càng thu hẹp, khó có tích lũy để tái đầu tư. Trong bối cảnh đó, phần thuế được giảm sẽ trực tiếp cải thiện dòng tiền, giảm áp lực tài chính và tạo điều kiện để hộ kinh doanh tái đầu tư, mở rộng hoạt động. Tuy nhiên, cũng cần đánh giá khách quan rằng chính sách giảm thuế thu nhập chỉ phát huy hiệu quả đối với các chủ thể có phát sinh thu nhập chịu thuế; do đó, nó cần được đặt trong tổng thể các giải pháp về tín dụng, mặt bằng, chi phí tuân thủ thì mới tạo ra tác động toàn diện.
Phóng viên: Bên cạnh giảm thuế, dự thảo còn đề xuất nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng/năm. Vì sao ông cho rằng đây có thể là điểm cải cách quan trọng của chính sách lần này?
Luật sư Hà Huy Phong: Theo tôi, đây mới là điểm có ý nghĩa cải cách sâu sắc nhất của gói chính sách lần này, thậm chí quan trọng hơn cả mức giảm 30%. Theo quy định hiện hành, nếu doanh thu hằng năm dưới 3 tỷ đồng thì hộ, cá nhân và doanh nghiệp được lựa chọn phương pháp tính thuế thu nhập theo phương pháp đơn giản (thuế suất nhân với doanh thu); mức doanh thu trên 3 tỷ đồng phải tính theo phương pháp doanh thu trừ chi phí, đòi hỏi đối tượng nộp thuế phải có hệ thống sổ sách ghi chép đầy đủ, chi tiết, cần có kiến thức cao hơn và mất nhiều thời gian hơn. Nói cách khác, ngưỡng 3 tỷ đồng hiện nay đang vận hành như một “rào cản tuân thủ” - vượt qua nó, hộ kinh doanh phải gánh chịu chi phí kế toán, kê khai tăng đột biến trong khi năng lực quản trị chưa theo kịp.
Việc nâng ngưỡng lên 10 tỷ đồng có nghĩa là những hộ có doanh thu trên 3 tỷ đến 10 tỷ đồng/năm sẽ được lựa chọn phương pháp tính thuế theo tỷ lệ trên doanh thu, thay vì phải tính thuế dựa trên phần thu nhập sau khi trừ chi phí như quy định hiện hành.
Điều này mang lại ba lợi ích trực tiếp. Thứ nhất, giảm đáng kể chi phí tuân thủ (chi phí thuê kế toán, phần mềm, thời gian kê khai). Thứ hai, tăng tính chắc chắn và khả năng dự liệu về nghĩa vụ thuế - yếu tố then chốt đối với chủ thể kinh doanh nhỏ. Thứ ba, giảm rủi ro pháp lý phát sinh từ sai sót sổ sách không cố ý.
Đặc biệt, cần nhìn nhận chính sách này trong mối liên hệ với việc chấm dứt thuế khoán và chuyển sang phương thức kê khai. Trước áp lực chuyển từ phương thức thuế khoán sang kê khai, Chính phủ đề xuất đồng thời nâng ngưỡng áp dụng phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng/năm. Theo Bộ Tài chính, chính sách này nhằm tạo điều kiện thuận lợi hơn để các hộ kinh doanh có quy mô lớn chuyển đổi lên hoạt động theo mô hình doanh nghiệp - một trong những định hướng được đặt ra tại Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, trong đó yêu cầu hoàn thiện khung khổ pháp lý về kinh doanh cá thể, đơn giản hóa chế độ kế toán.
Như vậy, việc nâng ngưỡng là “cầu nối” pháp lý giúp quá trình chính thức hóa khu vực hộ kinh doanh diễn ra êm thuận, thay vì tạo tâm lý e ngại, thu hẹp quy mô để “né” nghĩa vụ kê khai.
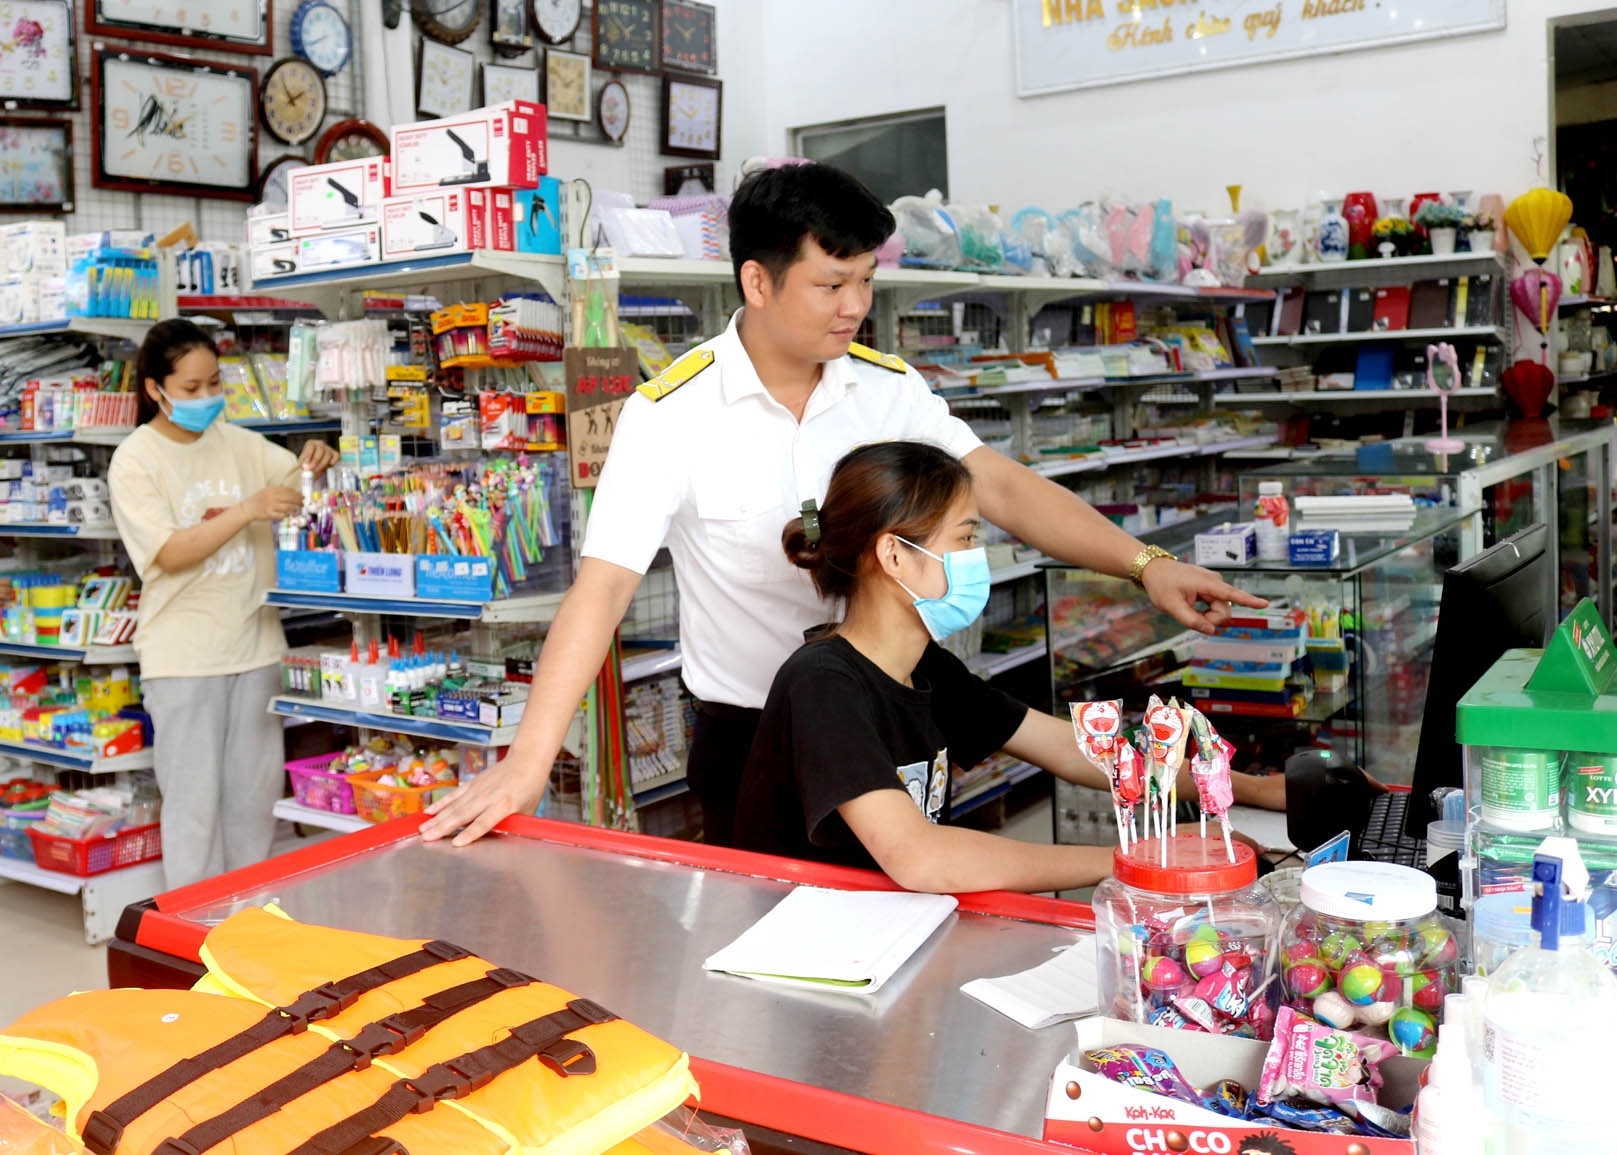 |
| Dự thảo Nghị quyết quy định giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu không quá 10 tỷ đồng. |
Phóng viên: Nếu chính sách được triển khai, hiệu ứng lan tỏa đối với tăng trưởng, việc làm và sức mua trong nước có thể được nhìn nhận như thế nào? Khoản giảm thu ngân sách khoảng 6.701 tỷ đồng trong 2 năm có đáng để đánh đổi nhằm “nuôi dưỡng” khu vực kinh tế tư nhân, thưa ông?
Luật sư Hà Huy Phong: Khu vực hộ kinh doanh và doanh nghiệp siêu nhỏ có 3 đặc điểm khiến chính sách này có sức lan tỏa lớn hơn quy mô ngân sách của nó.
Thứ nhất, đây là khu vực thâm dụng lao động cao nhất trong nền kinh tế; mỗi đồng nguồn lực để lại tại khu vực này có xu hướng chuyển hóa nhanh thành việc làm và thu nhập cho người lao động phổ thông.
Thứ hai, xu hướng tiêu dùng biên của chủ hộ kinh doanh và người lao động trong khu vực này cao, nên phần thuế được giảm sẽ quay lại tổng cầu nội địa nhanh hơn so với các hình thức hỗ trợ khác.
Thứ ba, quyết định tái đầu tư của hộ kinh doanh có chu kỳ rất ngắn - mở rộng mặt bằng, nhập thêm hàng, thuê thêm lao động. Do đó, hiệu ứng đầu tư xuất hiện gần như tức thời.
Về quy mô, theo tính toán được Bộ trưởng Bộ Tài chính trình bày, dự kiến giảm thu ngân sách nhà nước năm 2026 khoảng 3.191 tỷ đồng và năm 2027 khoảng 3.510 tỷ đồng, tức tổng cộng khoảng 6.701 tỷ đồng trong 2 năm. Đây là mức chi phí ngân sách khiêm tốn nếu so với tác động kỳ vọng, và cũng phù hợp với quan điểm mà cơ quan trình đã nêu: trước mắt đây là khoản giảm thu, nhưng về dài hạn, nguồn thu sẽ quay lại ngân sách khi các hộ kinh doanh và doanh nghiệp phát triển.
Đứng ở góc độ chính sách phát triển, tôi cho rằng tác động lớn nhất không nằm ở con số tuyệt đối, mà ở thông điệp nhất quán của Nhà nước đối với khu vực kinh tế tư nhân theo tinh thần Nghị quyết số 68-NQ/TW: Nhà nước sẵn sàng chia sẻ, nuôi dưỡng nguồn thu và giảm gánh nặng tuân thủ để khu vực này “dám lớn”. Chính niềm tin chính sách đó mới là động lực đầu tư dài hạn.
Phóng viên: Chính sách áp dụng cho kỳ tính thuế năm 2026 trong khi năm tài chính đã diễn ra. Việc Chính phủ đẩy nhanh tiến độ trình Quốc hội ngay tại kỳ họp tháng 8 có ý nghĩa như thế nào đối với hiệu quả của chính sách và khả năng cải thiện dòng tiền cho doanh nghiệp, hộ kinh doanh, thưa ông?
Luật sư Hà Huy Phong: Tôi cho rằng việc rút ngắn tiến độ có ý nghĩa rất thực chất, xuất phát từ ba lý do.
Một là, về hiệu lực hỗ trợ: chính sách áp dụng cho kỳ tính thuế năm 2026, tức đã bao trùm cả năm tài chính đang diễn ra, nếu chậm ban hành, doanh nghiệp và hộ kinh doanh sẽ phải tạm nộp theo mức chưa giảm rồi chờ hoàn, bù trừ - làm suy giảm tác dụng cải thiện dòng tiền mà chính sách hướng tới.
Việc trình Quốc hội nghị quyết tại kỳ họp tháng 8 được kỳ vọng giúp chính sách giảm thuế áp dụng ngay từ quý III, thay vì phải chờ đến kỳ họp tháng 10 như dự kiến ban đầu của cơ quan soạn thảo.
Hai là, về cơ sở pháp lý của quy trình rút gọn: Thủ tướng Chính phủ đã giao Bộ Tài chính khẩn trương chủ trì, phối hợp Bộ Tư pháp và cơ quan liên quan xây dựng hồ sơ Nghị quyết để trình Quốc hội tại Kỳ họp không thường lệ thứ Nhất (tháng 8 năm 2026) theo quy định tại khoản 2 Điều 26 Luật Ban hành văn bản quy phạm pháp luật, và Ủy ban Thường vụ Quốc hội đã thống nhất bổ sung nội dung Chính phủ trình vào chương trình kỳ họp không thường lệ và trình Quốc hội thông qua theo thủ tục rút gọn. Như vậy, việc đẩy nhanh tiến độ vẫn bảo đảm đúng trình tự luật định, không phải là sự “đốt cháy giai đoạn” về mặt pháp lý.
Ba là, về giá trị của tính kịp thời trong quản trị chính sách: đối với khu vực có “sức chịu đựng ngày càng thu hẹp” như đánh giá của cơ quan trình, độ trễ chính sách vài tháng có thể đồng nghĩa với việc một bộ phận hộ kinh doanh rời khỏi thị trường trước khi chính sách kịp phát huy tác dụng. Tính kịp thời, do đó, là một cấu phần của chính hiệu quả chính sách, chứ không đơn thuần là vấn đề thủ tục.
Phóng viên: Nhìn xa hơn giai đoạn hỗ trợ 2026-2027, theo ông, cần thiết kế chính sách thuế như thế nào để vừa bảo đảm công bằng, tránh tâm lý kìm hãm quy mô để không vượt ngưỡng ưu đãi, vừa khuyến khích hộ kinh doanh minh bạch doanh thu, mở rộng sản xuất và chuyển đổi thành doanh nghiệp?
Luật sư Hà Huy Phong: Từ góc độ chính sách dài hạn, tôi cho rằng cần lưu ý 4 nhóm vấn đề thiết kế.
Một là, xử lý tình trạng nghĩa vụ thuế thay đổi đột ngột tại ngưỡng doanh thu - điều dễ làm phát sinh nghịch lý vượt ngưỡng, khi chủ thể kinh doanh chủ động kìm hãm quy mô hoặc chia nhỏ doanh thu để không mất quyền hưởng ưu đãi. Bất kỳ ngưỡng cứng nào cũng tạo động lực điều chỉnh hành vi để ở dưới ngưỡng - chia nhỏ doanh thu, không xuất hóa đơn, hoặc chủ động kìm hãm quy mô. Chính cơ quan thẩm tra cũng đã chỉ ra điểm này: có ý kiến cho rằng quy định còn chưa hợp lý khi chủ thể có doanh thu đến 10 tỷ đồng được hưởng chính sách giảm thuế, trong khi số có doanh thu cao hơn 10 tỷ đồng không nhiều lại không được hưởng ưu đãi, và Ủy ban Kinh tế và Tài chính đề nghị Chính phủ nghiên cứu cơ chế chuyển tiếp.
Giải pháp kỹ thuật khả dĩ là thiết kế cơ chế giảm dần theo bậc quanh ngưỡng, hoặc quy định chuyển tiếp cho các chủ thể vừa vượt ngưỡng, để bảo đảm không ai bị phạt vì tăng trưởng.
Hai là, gắn ưu đãi với minh bạch hóa. Ngưỡng 10 tỷ đồng chỉ có thể quản lý công bằng nếu doanh thu được ghi nhận trung thực. Do đó, chính sách giảm thuế nên đi kèm điều kiện và hạ tầng về hóa đơn điện tử, thanh toán không dùng tiền mặt và cơ sở dữ liệu doanh thu; sao cho vừa để bảo vệ nguồn thu, vừa để chính ưu đãi trở thành động lực khiến hộ kinh doanh tự nguyện minh bạch, thay vì ẩn mình trong khu vực phi chính thức.
Ba là, xác định rõ tính chất tạm thời và lộ trình kế tiếp. Chính sách hiện được giới hạn trong hai năm 2026–2027, phù hợp với yêu cầu bảo đảm phù hợp với khả năng cân đối ngân sách nhà nước.
Điều quan trọng là sau giai đoạn này, Nhà nước cần chuyển từ ưu đãi tình thế sang cải cách cấu trúc: hoàn thiện chế độ kế toán đơn giản cho doanh nghiệp siêu nhỏ, chuẩn hóa tỷ lệ thuế trên doanh thu theo ngành nghề sát với biên lợi nhuận thực tế, và thiết kế lộ trình chuyển đổi hộ kinh doanh thành doanh nghiệp với chi phí gia nhập tối thiểu (đúng định hướng của Nghị quyết số 68-NQ/TW).
Bốn là, bảo đảm nguyên tắc nuôi dưỡng nguồn thu. Mức giảm thu khoảng 6.701 tỷ đồng trong hai năm cần được nhìn nhận như một khoản “đầu tư ngân sách” có kỳ vọng hoàn vốn thông qua mở rộng cơ sở thuế: khi hộ kinh doanh lớn lên, chuyển đổi thành doanh nghiệp, minh bạch doanh thu, thì nguồn thu dài hạn sẽ bền vững hơn nhiều so với việc tận thu ngắn hạn trên một cơ sở thuế mỏng và dễ tổn thương. Đây chính là phép thử về năng lực thiết kế chính sách thuế theo tư duy phát triển, và tôi đánh giá dự thảo Nghị quyết lần này về cơ bản đã đi đúng hướng đó.
Phóng viên: Xin cảm ơn những chia sẻ của ông!