Nợ thường được nhìn nhận như phần nguồn lực đã mất hoặc ít nhất đang đứng trước nguy cơ mất đi. Nhưng, dưới góc nhìn của một thị trường tài chính phát triển, phía sau một khoản nợ còn có tài sản, doanh nghiệp, thị trường, công nghệ và năng lực sản xuất... Bởi vậy, giá trị của Công ty TNHH Mua bán nợ Việt Nam (DATC) trong giai đoạn phát triển mới không chỉ nằm ở số nợ mua được hay số tiền thu hồi, mà quan trọng hơn là khả năng đưa những nguồn lực đang “mắc kẹt” trở lại vòng tuần hoàn của nền kinh tế.
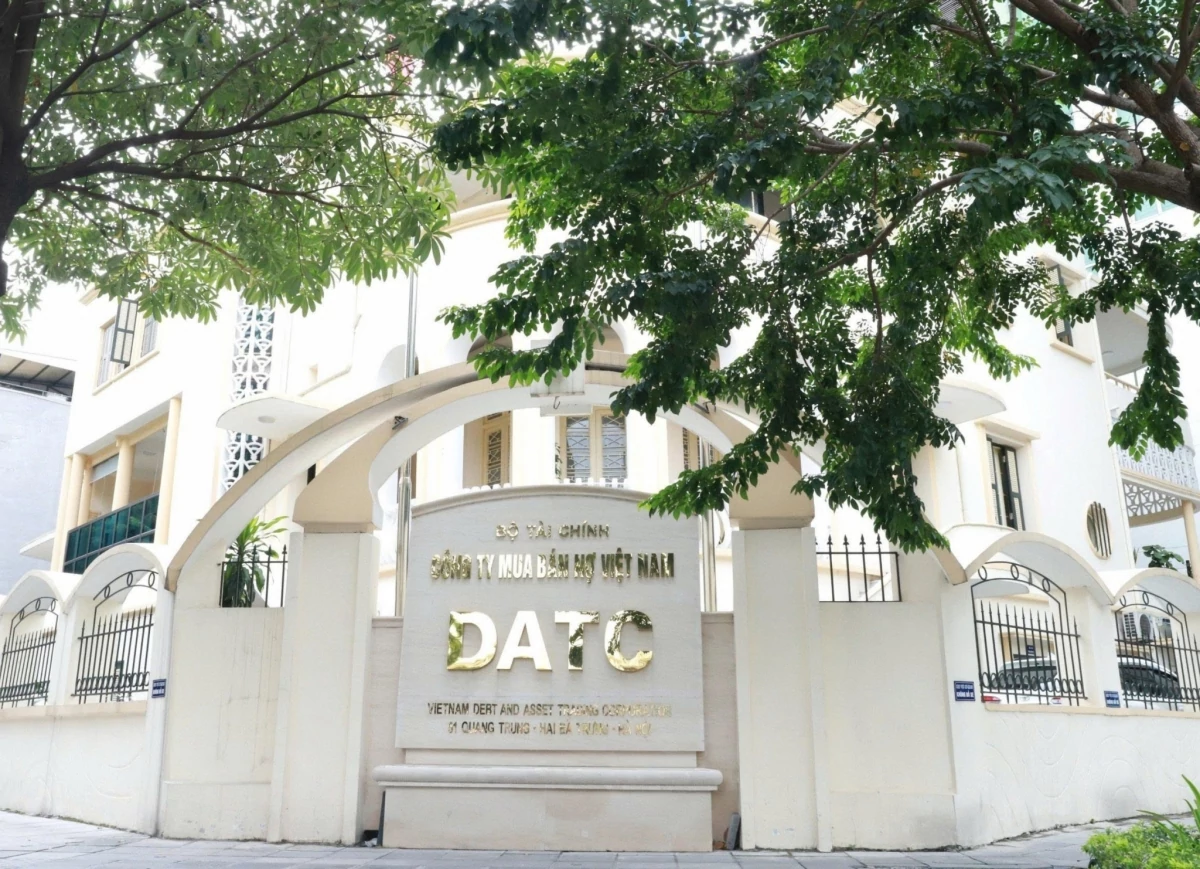 |
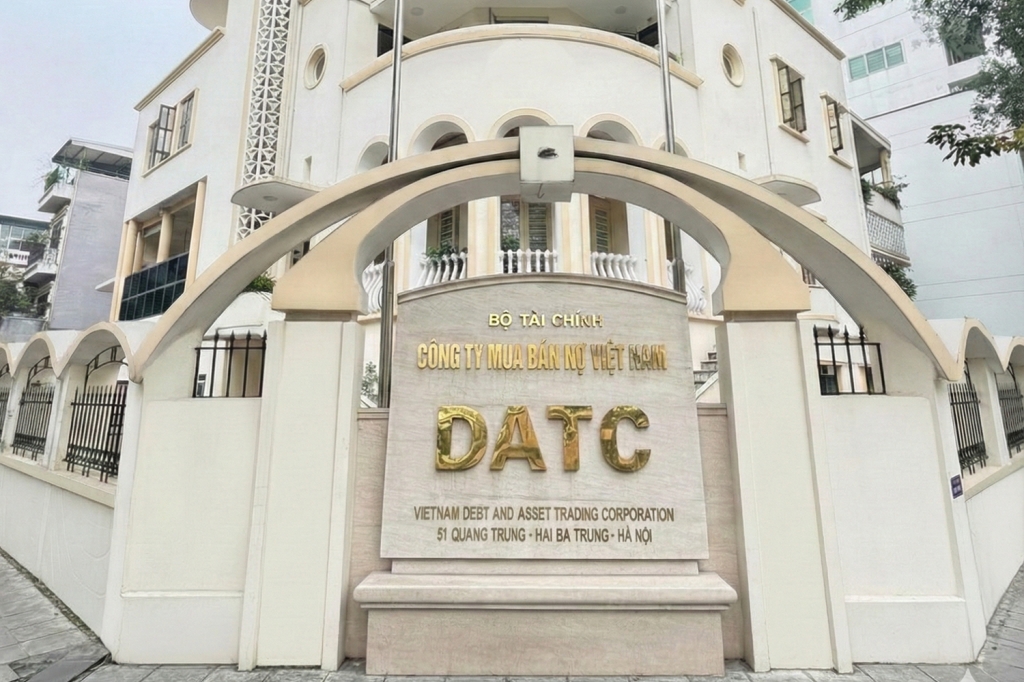
| Trụ sở Công ty TNHH Mua bán nợ Việt Nam tại Hà Nội. |
Khi khoản nợ không chỉ là khoản nợ
Trong kế toán, một khoản nợ có thể được biểu hiện bằng một con số. Nhưng, trong đời sống kinh tế, phía sau con số ấy là một câu chuyện phức tạp hơn nhiều.
Một doanh nghiệp không trả được nợ có thể đang sở hữu nhà máy nhưng thiếu vốn lưu động; có sản phẩm nhưng cơ cấu tài chính mất cân đối; có thị trường nhưng bộ máy quản trị không còn phù hợp. Một khoản nợ có tài sản bảo đảm cũng có thể gắn với đất đai, máy móc, dây chuyền sản xuất hoặc một dự án chưa thể khai thác hiệu quả.
Nếu doanh nghiệp và chủ nợ không tìm được phương án xử lý, vốn của chủ nợ bị “giam”, tài sản của doanh nghiệp suy giảm giá trị theo thời gian và những nguồn lực có thể tạo ra của cải cho xã hội trở nên kém hiệu quả.
Bởi vậy, bản chất sâu xa của xử lý nợ không chỉ là thu hồi tiền. Đó còn là quá trình tái phân bổ nguồn lực. Nhìn từ góc độ này, có thể thấy rõ hơn ý nghĩa của DATC sau hơn hai thập kỷ hoạt động.
DATC được thành lập năm 2003 trong bối cảnh Việt Nam đẩy mạnh sắp xếp, đổi mới doanh nghiệp nhà nước. Ban đầu, việc xử lý nợ và tài sản tồn đọng có ý nghĩa quan trọng đối với quá trình làm lành mạnh tình hình tài chính và chuyển đổi sở hữu doanh nghiệp. Theo thời gian, hoạt động của DATC đã mở rộng sang mua bán nợ theo cơ chế thị trường, xử lý tài sản và tái cơ cấu doanh nghiệp.
Sự thay đổi đó cũng phản ánh một bước chuyển về tư duy: từ xử lý những gì còn lại sang tìm kiếm giá trị còn lại trong một khoản nợ.
Giá trị nằm ở khoảng cách giữa “thanh lý” và “phục hồi”
Có một câu hỏi quan trọng trong kinh tế học về xử lý doanh nghiệp khó khăn: Một doanh nghiệp sẽ có giá trị lớn hơn khi bị chia nhỏ, bán tài sản hay khi được phục hồi để tiếp tục hoạt động?
Câu trả lời quyết định cách xử lý khoản nợ.
Nếu doanh nghiệp không còn khả năng tạo dòng tiền, thanh lý tài sản có thể là lựa chọn hợp lý. Nhưng, nếu khó khăn chủ yếu đến từ cấu trúc vốn, quản trị hoặc những biến động có tính chu kỳ, việc bán vội tài sản đôi khi đồng nghĩa với việc đánh mất phần giá trị có thể phục hồi.
Đây chính là khoảng không mà một tổ chức mua bán nợ chuyên nghiệp có thể tạo ra giá trị.
Thay vì chỉ mua một khoản nợ với giá thấp rồi tìm cách thu hồi cao hơn, tổ chức mua nợ có thể cơ cấu lại nghĩa vụ tài chính, chuyển nợ thành vốn góp trong những trường hợp phù hợp, tổ chức lại hoạt động, tìm kiếm nhà đầu tư và sau cùng thoái vốn khi doanh nghiệp phục hồi.
Khi ấy, khoản nợ trở thành điểm khởi đầu của một quá trình tái thiết.
Thực tế cho thấy DATC đã triển khai mô hình xử lý nợ gắn với tái cơ cấu doanh nghiệp trong nhiều năm. Chính khả năng kết hợp giữa nghiệp vụ tài chính với tái cấu trúc tạo nên nét đặc thù của DATC so với một đơn vị thu hồi nợ đơn thuần.
Và cũng từ đây, một thước đo mới cần được đặt ra.
Hiệu quả của mua bán nợ không nên chỉ được nhìn qua chênh lệch giữa giá mua và giá thu hồi. Cần nhìn cả giá trị kinh tế được bảo toàn hoặc tái tạo sau quá trình xử lý: tài sản được đưa trở lại khai thác, năng lực sản xuất được phục hồi, doanh nghiệp tiếp tục hoạt động và vốn xã hội được giải phóng.
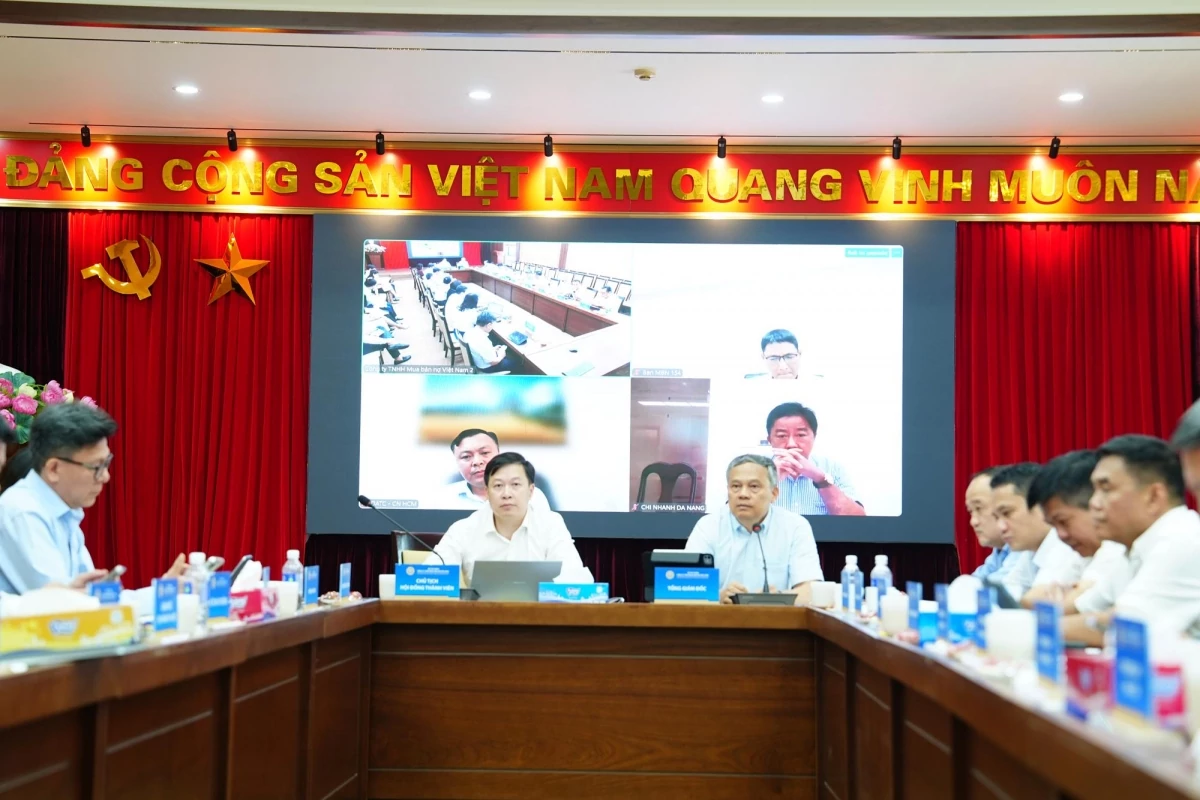 |
Tính đến hết tháng 9/2026, Công ty đã ký 12 hợp đồng mua nợ với tổng giá mua 2.279,2 tỷ đồng.
Doanh số thu hồi nợ đạt 4.171,5 tỷ đồng, tương đương 96,7% |
Từ bảng cân đối doanh nghiệp đến bảng cân đối của nền kinh tế
Ở cấp độ một doanh nghiệp, nợ tồn đọng là vấn đề tài chính. Nhưng khi hiện tượng này xuất hiện ở quy mô lớn, nó trở thành vấn đề phân bổ nguồn lực của toàn bộ nền kinh tế.
Đất đai nằm trong dự án đình trệ, máy móc của doanh nghiệp ngừng hoạt động, khoản phải thu kéo dài nhiều năm hay tài sản bảo đảm chưa thể xử lý đều có một điểm chung: nguồn lực tồn tại, nhưng khả năng tạo ra giá trị bị hạn chế.
Đây là một dạng “chi phí cơ hội” ít nhìn thấy.
Nền kinh tế không chỉ mất phần lợi ích của tài sản chưa khai thác, mà còn mất cơ hội đưa nguồn lực đó đến một chủ thể có khả năng sử dụng hiệu quả hơn.
Bởi vậy, thị trường mua bán nợ có thể được nhìn nhận như một bộ phận của cơ chế tái phân bổ vốn. Người bán giải phóng khỏi khoản nợ không còn phù hợp với chiến lược của mình; người mua tiếp nhận rủi ro với kỳ vọng tạo ra giá trị; tài sản được định giá lại; doanh nghiệp được tái cấu trúc hoặc tài sản được chuyển sang người sử dụng mới.
Nợ, theo cách đó, không còn là điểm cuối của dòng vốn.
Nó trở thành một loại tài sản có thể được chuyển giao.
DATC cần trở thành một “bộ chuyển đổi nguồn lực”
Nếu đặt trong logic này, dư địa phát triển của DATC còn khá lớn.
Một DATC trong giai đoạn mới không nhất thiết phải được đánh giá chủ yếu bằng việc mỗi năm mua thêm bao nhiêu khoản nợ. Điều quan trọng hơn là khả năng biến những khoản nợ phức tạp thành các phương án đầu tư đủ hấp dẫn để nguồn vốn khác trên thị trường có thể cùng tham gia.
Có thể hình dung DATC như một “bộ chuyển đổi nguồn lực”.
Đầu vào là khoản nợ khó xử lý, tài sản tồn đọng hoặc doanh nghiệp mất cân đối tài chính.
Quá trình chuyển đổi là định giá, xử lý pháp lý, cơ cấu lại nghĩa vụ tài chính, tái cấu trúc hoạt động và tìm kiếm nhà đầu tư.
Đầu ra không nhất thiết phải là tiền thu hồi ngay lập tức, mà có thể là một doanh nghiệp đã lành mạnh hơn, một tài sản có pháp lý rõ ràng hơn hoặc một cơ hội đầu tư đủ minh bạch để khu vực tư nhân sẵn sàng tiếp nhận.
Nếu thực hiện được chức năng đó, mỗi đồng vốn của DATC có khả năng tạo ra hiệu ứng lớn hơn chính quy mô vốn của doanh nghiệp.
Thay vì dùng nguồn lực nhà nước để tự mình xử lý toàn bộ khoản nợ, DATC có thể đóng vai trò vốn “mồi”, xử lý những khâu khó nhất và thu hút ngân hàng, quỹ đầu tư, doanh nghiệp tư nhân và các nhà đầu tư chuyên nghiệp cùng tham gia.
Đó là sự chuyển dịch quan trọng: từ mua nợ bằng nguồn lực của mình sang huy động nguồn lực thị trường để xử lý nợ.
Tài sản lớn nhất có thể không nằm trên bảng cân đối
Để thực hiện vai trò ấy, vốn là điều kiện cần nhưng chưa đủ.
Tài sản quan trọng của một tổ chức xử lý nợ chuyên nghiệp còn nằm ở những thứ khó thể hiện đầy đủ trên bảng cân đối: dữ liệu, kinh nghiệm định giá, năng lực pháp lý, khả năng nhận diện doanh nghiệp có thể phục hồi và đội ngũ chuyên gia tái cấu trúc.
Một khoản nợ không phải loại hàng hóa tiêu chuẩn.
Hai khoản nợ cùng có giá trị sổ sách 500 tỷ đồng có thể có giá trị kinh tế hoàn toàn khác nhau. Khả năng thu hồi phụ thuộc vào tài sản bảo đảm, pháp lý, vị trí trong thứ tự ưu tiên thanh toán, dòng tiền doanh nghiệp và triển vọng của chính ngành kinh doanh.
Ngay trong những giao dịch DATC từng công bố cũng có thể thấy sự đan xen giữa khoản nợ và quyền sở hữu doanh nghiệp. Chẳng hạn, hồ sơ thẩm định một số khoản đầu tư cho thấy DATC đồng thời nắm giữ cổ phần và khoản nợ phải thu tại doanh nghiệp.
Điều đó cho thấy, nghiệp vụ mua bán nợ ngày càng gần với quản trị đầu tư, M&A và tái cấu trúc doanh nghiệp hơn là hoạt động thu nợ truyền thống.
Vì vậy, năng lực cạnh tranh dài hạn của DATC cuối cùng sẽ phụ thuộc vào câu hỏi: DATC có định giá và tái tạo giá trị của tài sản tốt hơn thị trường hay không?
Không nên để DATC trở thành “người mua cuối cùng”
Một thị trường mua bán nợ phát triển không phải là thị trường mà DATC mua được nhiều nợ nhất.
Ngược lại, dấu hiệu trưởng thành của thị trường có thể là khi DATC không còn phải xuất hiện trong mọi giao dịch.
Nhiều nghiên cứu trước đây về thị trường mua bán nợ Việt Nam đã chỉ ra tình trạng: số lượng chủ thể chuyên nghiệp còn hạn chế, hệ thống môi giới, tư vấn, định giá và nhà đầu tư tổ chức chưa phát triển tương xứng.
Vì thế, một DATC mạnh cần đi cùng một thị trường mạnh.
Vai trò của doanh nghiệp nhà nước trong trường hợp này không nên là thay thế thị trường, mà là xử lý những “điểm nghẽn” khiến thị trường chưa thể vận hành: những khoản nợ phức tạp, doanh nghiệp cần tái cơ cấu sâu hoặc các giao dịch mà khu vực tư nhân chưa đủ thông tin và khả năng chấp nhận rủi ro.
Sau khi tháo gỡ được những nút thắt đó, tài sản cần được đưa trở lại thị trường càng sớm càng tốt.
Nói cách khác, thành công không phải là giữ được nhiều tài sản, mà là luân chuyển được nhiều nguồn lực.
Đo hiệu quả bằng những nguồn lực được trở lại thị trường
| Từ một doanh nghiệp xử lý nợ, DATC có thể tiến tới trở thành một định chế tái tạo giá trị. Và khi ấy, thứ DATC mua là khoản nợ, nhưng thứ DATC thực sự đưa trở lại thị trường chính là nguồn lực của nền kinh tế. |
Sau hơn hai thập kỷ hoạt động, câu chuyện về DATC có lẽ đã đến lúc chuyển từ câu hỏi “đã xử lý được bao nhiêu nợ?” sang câu hỏi lớn hơn: “đã đưa được bao nhiêu nguồn lực trở lại nền kinh tế?”
Sự khác biệt giữa hai câu hỏi không chỉ nằm ở cách diễn đạt.
Nó phản ánh hai cách tiếp cận đối với xử lý nợ.
Cách thứ nhất xem khoản nợ là một vấn đề cần giải quyết.
Cách thứ hai xem trong vấn đề ấy còn có một nguồn lực cần được tái tạo.
Trong một nền kinh tế đang hướng tới nâng cao năng suất và chất lượng tăng trưởng, khả năng phân bổ lại nguồn lực quan trọng không kém khả năng huy động nguồn lực mới. Không phải lúc nào nền kinh tế cũng cần tạo thêm tài sản; đôi khi điều cần thiết hơn là đưa những tài sản đang sử dụng kém hiệu quả đến nơi có thể tạo ra giá trị cao hơn.
Đó chính là không gian để DATC định vị vai trò cho giai đoạn phát triển tiếp theo.
 Mở “đường băng” mới cho DATC xử lý nợ và tái cơ cấu doanh nghiệp Nghị định số 358/2026/NĐ-CP đã mở rộng đáng kể không gian hoạt động và công cụ xử lý nợ của Công ty TNHH MTV Mua ... |
 DATC lan tỏa tinh thần học hỏi, đổi mới từ thực tiễn xử lý nợ Thông qua cuộc thi “Xây dựng phương án mua bán, xử lý nợ tốt nhất”, Công ty TNHH Mua bán nợ Việt Nam (DATC) không ... |