Việc xây dựng hệ thống Chuẩn mực báo cáo tài chính Việt Nam (VFRS) nhằm thay thế 26 chuẩn mực kế toán hiện hành, đáp ứng yêu cầu phát triển và hội nhập quốc tế.
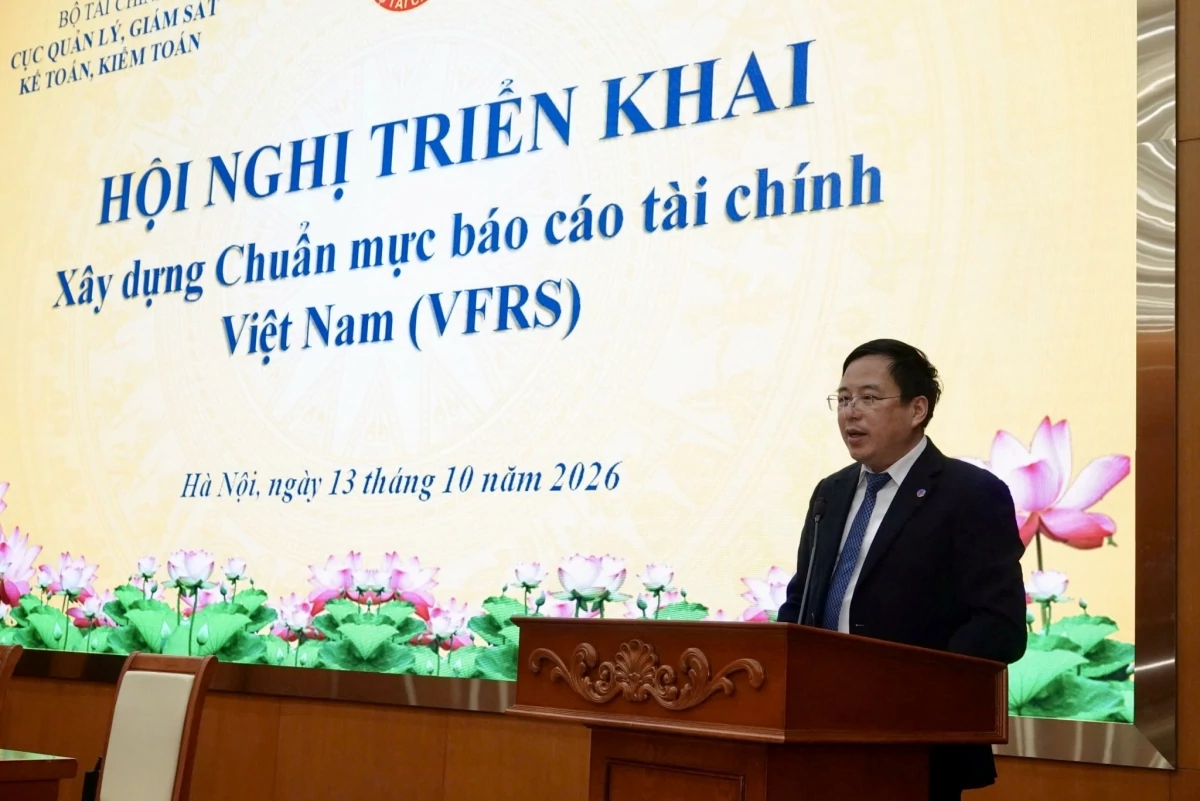 |
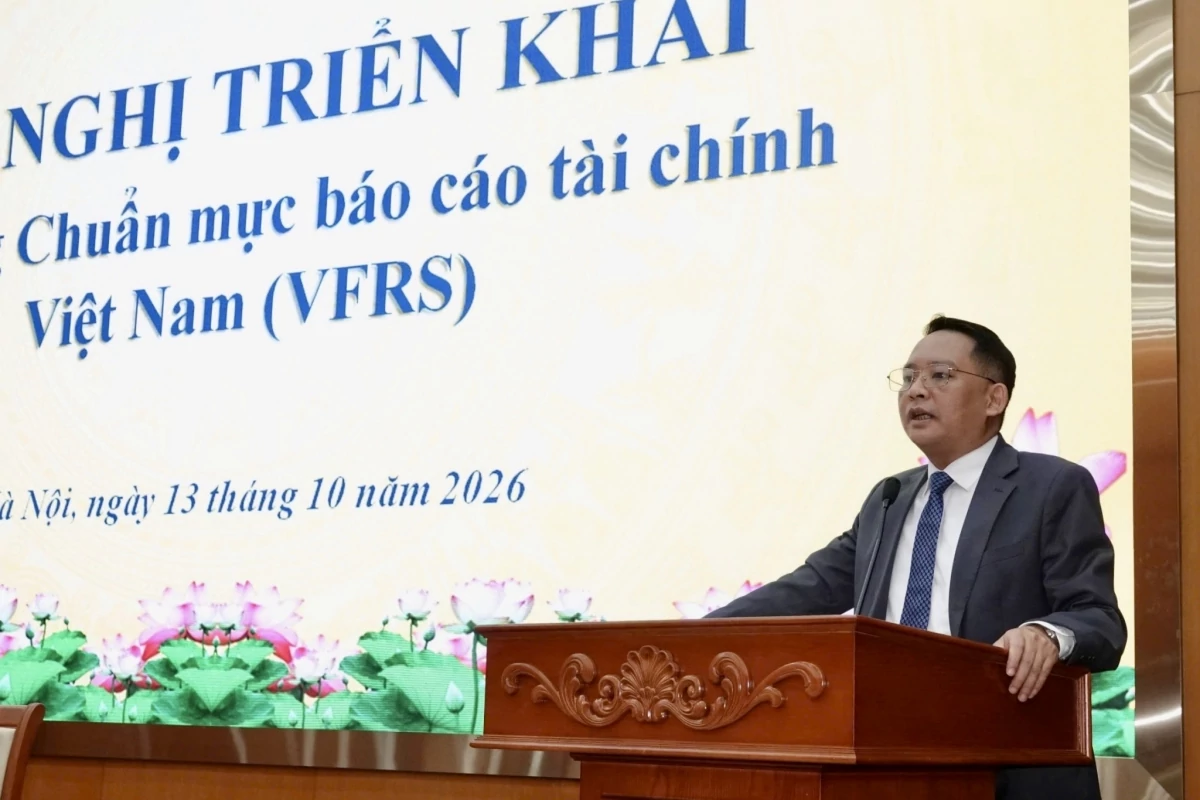
| Ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán phát biểu khai mạc hội nghị. |
Sáng ngày 13/10, Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) tổ chức Hội nghị Xây dựng Chuẩn mực báo cáo tài chính Việt Nam (VFRS). Ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán chủ trì hội nghị.
Hội nghị có sự tham dự của đại diện một số đơn vị thuộc Bộ Tài chính, các doanh nghiệp, cơ sở đào tạo, đơn vị kiểm toán và các chuyên gia trong lĩnh vực kế toán, kiểm toán.
Quyết định số 633/QĐ-TTg ngày 23/5/2022 của Thủ tướng Chính phủ phê duyệt Chiến lược kế toán - kiểm toán đến năm 2030 xác định nhiệm vụ trọng tâm là xây dựng khung pháp lý và cập nhật hệ thống Chuẩn mực báo cáo tài chính Việt Nam nhằm thay thế 26 chuẩn mực kế toán Việt Nam hiện hành.
Phát biểu khai mạc hội nghị, ông Đặng Quyết Tiến cho biết, thực hiện các chủ trương, định hướng của Trung ương, Chính phủ và Quốc hội về hội nhập kinh tế quốc tế, cải cách và hoàn thiện thể chế, Bộ Tài chính đã ban hành lộ trình áp dụng chuẩn mực báo cáo tài chính tại Việt Nam.
Theo đó, doanh nghiệp được phép áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS), đồng thời Việt Nam từng bước xây dựng và ban hành hệ thống Chuẩn mực báo cáo tài chính Việt Nam.
Lộ trình áp dụng các chuẩn mực báo cáo tài chính hướng tới các doanh nghiệp, đặc biệt là doanh nghiệp hoạt động trong lĩnh vực tài chính, ngân hàng, các tập đoàn kinh tế nhà nước và tư nhân, cũng như các doanh nghiệp có nhu cầu hội nhập và tiếp cận thị trường quốc tế.
Song hành với quá trình triển khai Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam là nhiệm vụ nghiên cứu, xây dựng, sửa đổi và hoàn thiện hệ thống chuẩn mực kế toán Việt Nam theo hướng tiệm cận thông lệ và chuẩn mực quốc tế.
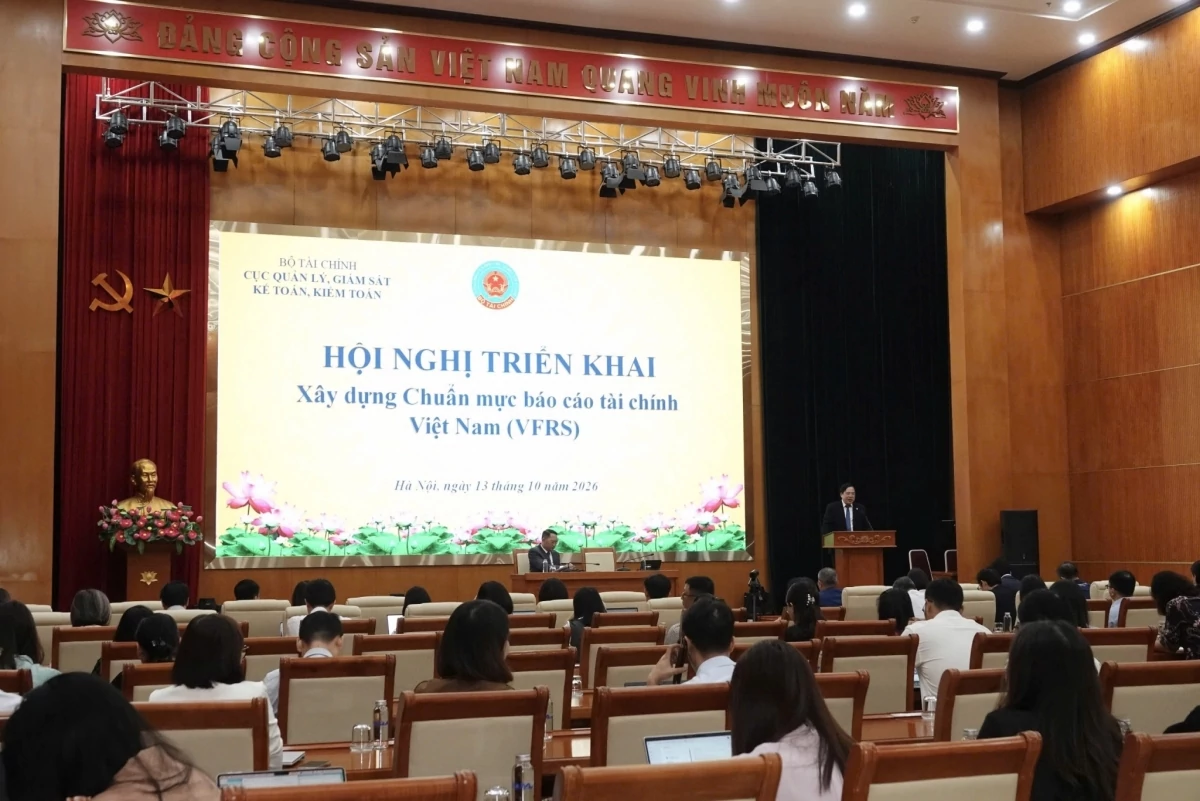 |
| Quang cảnh Hội nghị. |
Theo ông Đặng Quyết Tiến, trong bối cảnh nền kinh tế số, dữ liệu số và các mô hình kinh doanh mới phát triển mạnh mẽ, yêu cầu đối với việc thu thập, xử lý và cung cấp thông tin kinh tế, tài chính ngày càng cao. Hệ thống thông tin tài chính phải bảo đảm tính chính xác, đầy đủ và phản ánh kịp thời các hoạt động kinh tế.
Chính vì vậy, công tác kế toán, kiểm toán phải đi trước một bước, chủ động nghiên cứu, chuẩn bị những quy định để đáp ứng các vấn đề có thể phát sinh trong tương lai.
Cục trưởng Đặng Quyết Tiến nhấn mạnh, mục tiêu xây dựng VFRS là phục vụ yêu cầu tăng trưởng, phát triển của nền kinh tế. Hệ thống chuẩn mực phải tạo cơ sở cho việc xây dựng các cơ chế tài chính, thiết lập những nguyên tắc để doanh nghiệp vận hành và hội nhập.
Đồng thời, hệ thống chuẩn mực phải giúp doanh nghiệp Việt Nam đáp ứng các tiêu chuẩn, tiêu chí quốc tế, từng bước được thừa nhận không chỉ trong phạm vi lãnh thổ Việt Nam mà còn trên thị trường quốc tế.
Đặc biệt, các chuẩn mực được xây dựng cần tính đến khả năng đáp ứng yêu cầu phát triển của nền kinh tế trong 5 năm, 10 năm tới, hạn chế việc phải liên tục sửa đổi, điều chỉnh khi xuất hiện những vấn đề mới.
Về nguyên tắc xây dựng, ông Đặng Quyết Tiến cho rằng cần xác định rõ những nội dung có thể tiếp thu, thừa nhận đầy đủ từ chuẩn mực quốc tế; những nội dung cần vận dụng phù hợp với đặc điểm Việt Nam và những nội dung chưa thể áp dụng ngay thì cần có lộ trình để từng bước thích ứng, tiến tới phù hợp với thông lệ quốc tế.
Cục trưởng cũng bày tỏ mong muốn quá trình xây dựng chuẩn mực không chỉ tạo ra các quy định để áp dụng trong hoạt động kế toán, lập và trình bày báo cáo tài chính, mà còn góp phần hình thành cơ sở khoa học, cơ sở lý luận phục vụ sự phát triển của nền kinh tế trong hiện tại và tương lai.
Về tiến độ xây dựng, ban hành các chuẩn mực, hệ thống Chuẩn mực báo cáo tài chính Việt Nam dự kiến được nghiên cứu, xây dựng và từng bước ban hành trong giai đoạn từ nay đến năm 2029.
 |
| Phó Cục trưởng Trịnh Đức Vinh trao đổi về kế hoạch, phân công nhiệm vụ nghiên cứu, xây dựng Chuẩn mực báo cáo tài chính Việt Nam. |
Tại hội nghị, ông Trịnh Đức Vinh, Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán công bố quyết định thành lập Tổ soạn thảo Chuẩn mực báo cáo tài chính Việt Nam, đồng thời thông tin về phương án xây dựng và ban hành hệ thống chuẩn mực.
Cục dự kiến các Chuẩn mực sẽ được xây dựng đồng thời, việc ban hành theo từng giai đoạn do có những chuẩn mực tương đối đơn giản, gần với các chuẩn mực kế toán Việt Nam hiện hành thì thời gian nghiên cứu, soạn thảo có thể ngắn hơn trong khi có những chuẩn mực phức tạp, đòi hỏi nhiều thời gian nghiên cứu, trao đổi và thống nhất phương án xử lý.
Theo ông Trịnh Đức Vinh, dự kiến việc xây dựng và ban hành chuẩn mực sẽ được thực hiện theo hai bước. Trước hết, các chuẩn mực sau khi hoàn thành nghiên cứu, xây dựng sẽ được ban hành dưới hình thức quyết định, làm cơ sở để tiếp tục nghiên cứu và chuẩn bị triển khai. Sau khi hoàn thành toàn bộ hệ thống chuẩn mực, cơ quan quản lý sẽ xây dựng và ban hành thông tư để các chuẩn mực trở thành quy định có hiệu lực áp dụng.
Trên cơ sở đó, có thể dự kiến tiến độ xây dựng, ban hành chuẩn mực theo các giai đoạn 2026-2027, giai đoạn 2027-2028 và giai đoạn 2028-2029.
Tại hội nghị, các đại biểu tập trung trao đổi, thảo luận ba nội dung trọng tâm. Thứ nhất, làm rõ định hướng và quy trình 6 bước xây dựng hệ thống Chuẩn mực báo cáo tài chính Việt Nam trên cơ sở tham chiếu Chuẩn mực báo cáo tài chính quốc tế, bảo đảm phù hợp với thực tiễn Việt Nam.
Thứ hai, thông qua quy chế hoạt động và phân công nhiệm vụ cho các nhóm soạn thảo, nhóm phản biện và nhóm thẩm định chuyên môn thuộc Tổ soạn thảo VFRS.
Thứ ba, thảo luận về danh mục chuẩn mực VFRS và lộ trình, tiến độ xây dựng dự kiến theo ba giai đoạn: 2026-2027, 2027-2028 và 2028-2029, hướng tới việc ban hành thông tư quy định và xác định thời điểm có hiệu lực.
Các nội dung trao đổi tại hội nghị tập trung làm rõ nguyên tắc, phương pháp và lộ trình triển khai, làm cơ sở cho việc xây dựng hệ thống Chuẩn mực báo cáo tài chính Việt Nam phù hợp với thông lệ quốc tế và điều kiện thực tiễn của nền kinh tế.