Bám sát các chương trình, kế hoạch đề ra, trong giai đoạn 5 năm qua (2021-2025), hệ thống chính sách thuế của Việt Nam tiếp tục được rà soát, hoàn thiện trên nhiều phương diện, qua đó, đã góp phần quan trọng trong việc động viên, bảo đảm nguồn lực cho ngân sách nhà nước để thực hiện các nhiệm vụ phát triển kinh tế - xã hội của đất nước. Việc cải cách trong từng sắc thuế những năm qua cơ bản đã bám sát yêu cầu minh bạch, đơn giản, đảm bảo tính đồng bộ với hệ thống pháp luật có liên quan; đảm bảo bình đẳng giữa các thành phần kinh tế, giữa doanh nghiệp trong nước và doanh nghiệp có vốn đầu tư nước ngoài; khuyến khích đầu tư, thúc đẩy xuất khẩu, đổi mới công nghệ và bảo vệ môi trường. Tuy nhiên, thực tiễn kết quả thực hiện các nhiệm vụ về thu ngân sách nhà nước trong giai đoạn vừa qua cũng đang đặt ra các yêu cầu, thách thức mới cho công tác hoàn thiện hệ thống chính sách thuế của Việt Nam giai đoạn tới đây.
Trương Bá Tuấn
Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí, Bộ Tài chính
Email: [email protected]
TỔNG QUAN VỀ QUÁ TRÌNH CẢI CÁCH CHÍNH SÁCH THUẾ VIỆT NAM GIAI ĐOẠN 2021-2025
Trong những năm gần đây, Việt Nam đang tích cực đổi mới mạnh mẽ mô hình tăng trưởng nhằm tạo ra các động lực tăng trưởng bền vững hơn. Hệ thống pháp luật trong nước cũng đang được điều chỉnh để từng bước thích ứng với các yêu cầu phát triển, hài hòa với các thông lệ quốc tế, phù hợp với các quy luật của sự vận hành nền kinh tế thị trường định hướng xã hội chủ nghĩa. Trong đó, khung khổ chính sách về tài chính công tiếp tục được đổi mới, hoàn thiện trên nhiều mặt, bao gồm cả chính sách động viên nguồn lực cho ngân sách nhà nước (NSNN). Hệ thống chính sách thuế của Việt Nam hiện nay là kết quả của quá trình không ngừng xây dựng, cải cách và hoàn thiện trong 40 năm qua để phù hợp với các yêu cầu đặt ra trong từng giai đoạn phát triển của đất nước.
Kế thừa các thành tựu của giai đoạn trước đó, trong giai đoạn 5 năm qua (2021-2025), bám sát các mục tiêu, định hướng đề ra tại các văn kiện, nghị quyết về phát triển kinh tế - xã hội (KT-XH) của đất nước cũng như trong Chiến lược cải cách hệ thống thuế đến năm 2030 đã được Thủ tướng Chính phủ phê duyệt, Bộ Tài chính đã thực hiện nghiên cứu, rà soát, đánh giá toàn diện các sắc thuế quan trọng nhất trong hệ thống thuế. Trên cơ sở đó, Bộ đã trình Chính phủ trình Quốc hội thông qua 4 luật thuế sửa đổi 4 sắc thuế quan trọng nhất trong hệ thống thuế của Việt Thuế tiêu thụ đặc biệt (TTĐB), Luật Thuế thu nhập doanh nghiệp (TNDN), Luật Thuế thu nhập cá nhân (TNCN). Cùng với đó, đã trình Quốc hội ban hành Nghị quyết số 198/2025/QH15 ngày 17/5/2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, Nghị quyết số 222/2025/QH15 ngày 222/2025/ QH15 ngày 27/6/2025 về Trung tâm tài chính quốc tế tại Việt Nam, trong đó, đã bổ sung nhiều quy định về thuế mới, chưa có tiền lệ để thúc đẩy khu vực kinh tế tư nhân trong nước phát triển, thu hút các doanh nghiệp trong và ngoài nước tham gia hoạt động trong thị trường tài chính (TTTC). Đồng thời, đã trình Quốc hội ban hành Luật Quản lý thuế số 108/2025/QH15, qua đó, đã sửa đổi, bổ sung toàn diện nhiều nội dung về quản lý thuế theo hướng tăng cường ứng dụng công nghệ thông tin (CNTT) và quản lý dựa trên rủi ro và dự liệu lớn, đơn giản hóa các quy trình, nghiệp vụ về quản lý thuế, đảm bảo công khai, minh bạch, đơn giản, giảm chi phí tuân thủ cho người nộp thuế, phù hợp với thông lệ quốc tế.
Bên cạnh việc hoàn thiện hệ thống chính sách thuế theo các mục tiêu, định hướng đề ra, trước những khó khăn, thách thức do các biến động bất lợi của tình hình kinh tế khu vực và thế giới cũng như do ảnh hưởng của thiên tai, dịch bệnh, nhiều giải pháp về chính sách thuế nhằm hỗ trợ cho doanh nghiệp, người dân vượt qua khó khăn, ổn định và phát triển đầu tư, kinh doanh cũng đã được xây dựng và tổ chức thực hiện có hiệu quả với tổng quy mô hỗ trợ trong giai đoạn 2020-2025 ước khoảng 1.150 nghìn tỷ đồng (bao gồm các giải pháp về miễn, giảm các khoản thuế, phí, lệ phí và tiền thuê đất và các giải pháp về gia hạn thời hạn nộp một số khoản thuế). Trong đó, đã sử dụng đồng thời, kết hợp giữa các biện pháp để giảm trực tiếp nghĩa vụ thuế cho người dân, doanh nghiệp và các biện pháp về gia hạn thời hạn nộp thuế để xử lý vấn đề về dòng tiền cho người nộp thuế trong khi không làm ảnh hưởng đến cân đối NSNN trong năm.
Riêng trong năm 2026, ngoài việc tiếp tục kéo dài nhiều giải pháp hỗ trợ về thuế, phí và lệ phí cho người dân, doanh nghiệp đã được thực hiện và phát huy hiệu quả những năm trước đó (như chính sách giảm 2% mức thuế suất thuế GTGT đối với nhiều nhóm hàng hóa, dịch vụ; duy trì mức thuế bảo vệ môi trường (BVMT) đối với xăng, dầu, mỡ nhờn ở mức thấp), Việt Nam cũng đã ban hành và tổ chức kịp thời nhiều giải pháp chưa có tiền lệ để giảm chi phí thuế trong giá xăng dầu bán ra để hỗ trợ doanh nghiệp, người dân trong bối cảnh giá xăng dầu trên thế giới tăng cao (Như: i) áp dụng mức thuế BVMT đối với nhiều mặt hàng xăng, dầu là 0 đồng/lít; ii) quy định các mặt hàng xăng, dầu thuộc đối tượng không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào; iii) quy định mức thuế suất thuế TTĐB đối với xăng các loại là 0%). Việc thực hiện các giải pháp này đã đem lại nhiều tác động tích cực, phát huy được vai trò của chính sách tài khóa trong việc ổn định, thúc đẩy tăng trưởng, đảm bảo ổn định kinh tế vĩ mô. Đặc biệt, việc thực hiện chính sách giảm 2% thuế suất thuế GTGT đối với nhiều nhóm mặt hàng chịu thuế suất thuế GTGT 10% (còn 8%), giảm mạnh mức thuế BVMT đối với mặt hàng xăng dầu từ năm 2022 đến nay vừa giúp giảm giá thành hàng hóa, dịch vụ, kích thích tiêu dùng của người dân, vừa góp phần duy trì ổn định kinh tế vĩ mô, kiểm soát lạm phát theo mục tiêu đề ra.
Cùng với đó, quá trình cải cách công tác quản lý thuế cũng tiếp tục được đẩy mạnh, tăng cường quản lý thuế trên môi trường điện tử, tạo điều kiện thuận lợi và giảm chi phí tuân thủ cho người nộp thuế và cơ quan thuế. Phương thức quản lý thuế được chuyển mạnh sang cơ chế quản lý dựa trên nền tảng quản lý rủi ro, tăng cường ứng dụng công nghệ thông tin (CNTT) và xây dựng hệ thống cơ sở dữ liệu về người nộp thuế. Đồng thời, đã rà soát, điều chỉnh, bổ sung các quy định của pháp luật về quản lý thuế để xử lý kịp thời những vấn đề phát sinh từ thực tiễn, đảm bảo tính đồng bộ, thống nhất của hệ thống pháp luật, đặc biệt trong các lĩnh vực quản lý hóa đơn điện tử, quản lý rủi ro, chống chuyển giá, quản lý thuế đối với hoạt động kinh tế số, thương mại điện tử và giao dịch xuyên biên giới.
KẾT QUẢ SỬA ĐỔI, HOÀN THIỆN HỆ THỐNG CHÍNH SÁCH THUẾ GIAI ĐOẠN 2021-2025 VÀ NHỮNG VẤN ĐỀ ĐẶT RA
Việc sửa đổi, hoàn thiện hệ thống chính sách thuế trong giai đoạn 5 năm vừa qua nhìn chung đã bám sát các mục tiêu, định hướng được xác định trong các văn kiện, nghị quyết của Đảng và Nhà nước. Đặc biệt, đã chú trọng đến các yêu cầu nuôi dưỡng, mở rộng hợp lý cơ sở thuế thông qua việc rà soát các khoản thu nhập, các nhóm hàng hóa, dịch vụ chịu thuế, không chịu thuế, chính sách ưu đãi thuế...; đảm bảo chính sách thuế được áp dụng bình đẳng, không phân biệt đối xử giữa các thành phần kinh tế, giữa doanh nghiệp trong nước và doanh nghiệp có vốn đầu tư nước ngoài; có chính sách thuế phù hợp để thúc đẩy phát triển các ngành, lĩnh vực và địa bàn ưu tiên, cải thiện môi trường đầu tư, kinh doanh, đồng thời, thực hiện điều tiết hợp lý thu nhập trong xã hội. Một số đánh giá cụ thể như sau:
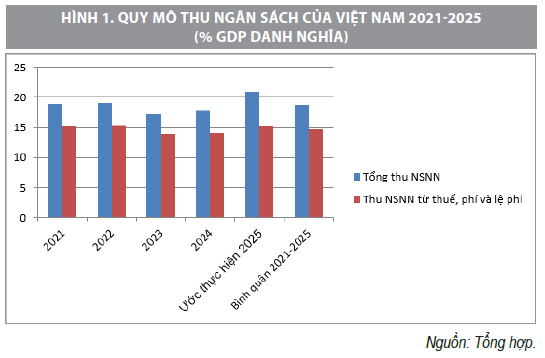
Thứ nhất, góp phần động viên hợp lý, đảm bảo nguồn lực cho NSNN. Kết quả thu NSNN những năm gần đây đã cho thấy việc sửa đổi, bổ sung trong từng sắc thuế đã đảm bảo sự hài hòa, tính hợp lý giữa yêu cầu vừa đảm nguồn thu cho NSNN và mục tiêu nuôi dưỡng, phát triển nguồn thu lâu dài, vừa góp phần thúc đẩy sản xuất, kinh doanh, tăng tính minh bạch, công bằng. Các mục tiêu về huy động nguồn lực cho NSNN không chỉ được hoàn thành mà còn vượt mức đề ra, trong khi vẫn thực hiện đồng thời các chính sách hỗ trợ quy mô lớn cho nền kinh tế. Về cơ bản, Việt Nam đã hình thành được các nền tảng quan trọng cho việc phát triển bền vững thu NSNN. Tổng thu NSNN giai đoạn 2021-2025 ước bằng 119,5% mục tiêu tại Nghị quyết số 23/2021/QH15; tỷ lệ huy động vào NSNN đạt khoảng 18,8% GDP, vượt mục tiêu không thấp hơn 16% GDP. Trong đó, thu NSNN từ thuế, phí tương ứng 14,7% GDP, vượt mục tiêu 13-14% GDP đề ra theo Nghị quyết của Quốc hội. Trong bối cảnh giai đoạn vừa qua Nhà nước đã thực hiện nhiều chính sách miễn, giảm, gia hạn về thuế quy mô lớn để hỗ trợ cho người dân, doanh nghiệp, việc đạt được mục tiêu này cho thấy thu NSNN ngày càng dựa nhiều hơn vào sản xuất, kinh doanh trong nước.
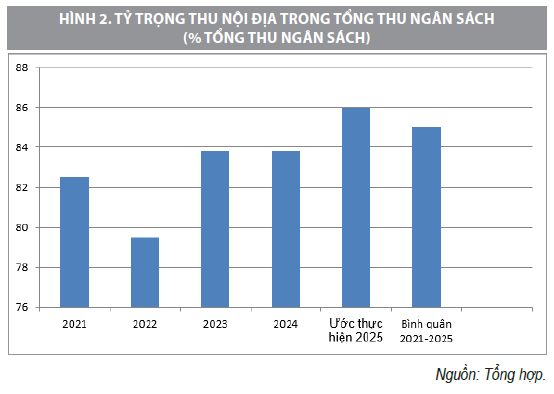
Thứ hai, cơ cấu thu NSNN có sự chuyển dịch theo hướng bền vững hơn. Cơ cấu thu NSNN tiếp tục được điều chỉnh theo hướng tăng dần tỷ trọng nguồn thu nội địa, giảm dần sự phụ thuộc vào nguồn thu từ tài nguyên khoáng sản (dầu thô) và thu từ hoạt động nhập khẩu. Tỷ trọng thu nội địa đến năm 2025 đạt trên 86% tổng thu NSNN, đạt mục tiêu theo Chiến lược tài chính đến năm 2030 và Nghị quyết số 23/2021/QH15 của Quốc hội. Cùng với đó, tỷ trọng thu từ khu vực doanh nghiệp nhà nước (DNNN) giảm dần trong khi số thu của khu vực doanh nghiệp ngoài quốc doanh tăng, cho thấy có sự chuyển dịch đóng góp số thu từ khu vực DNNN sang khu vực doanh nghiệp ngoài quốc doanh và doanh nghiệp có vốn đầu tư nước ngoài. Cơ cấu thu theo sắc thuế cũng có sự chuyển dịch tích cực, phù hợp với thông lệ quốc tế. Tỷ trọng thu từ dầu thô, thuế nhập khẩu giảm trong khi đó thu từ các sắc thuế gắn với sản xuất, kinh doanh và tiêu dùng trong nước như thuế TNDN, thuế TNCN, thuế TTĐB, thuế GTGT và thuế BVMT (trừ những năm gần đây khi thực hiện chính sách giảm thuế BVMT đối với mặt hàng xăng, dầu) tăng. Thu từ thuế GTGT tiếp tục giữ vai trò là nguồn động viên quan trọng nhất của NSNN hiện nay, tiếp đến là thu từ thuế TNDN và thuế TNCN. Thu từ dầu thô năm 2025 ước chỉ còn chiếm 1,8% tổng thu NSNN.
Thứ ba, tính công bằng và hiệu quả của hệ thống thuế được cải thiện. Việc tiếp tục hoàn thiện các chính sách thuế như thuế TNCN, thuế TTĐB đã góp phần quan trọng trong việc thực hiện chính sách điều tiết thu nhập, định hướng tiêu dùng của Nhà nước. Tỷ trọng TNCN và thuế TTĐB trong tổng thu NSNN cao hơn giai đoạn trước. Cùng với đó, các chính sách giảm gánh nặng thuế cho người có thu nhập thấp được triển khai trên diện rộng. Việc điều chỉnh tăng mức giảm trừ gia cảnh của người nộp thuế TNCN, giảm mức thuế BVMT, giảm thuế suất thuế GTGT đã giúp cho mọi đối tượng nộp thuế TNCN được giảm nghĩa vụ thuế nhưng những người nộp thuế có thu nhập thấp hơn đã được hưởng lợi nhiều hơn, qua đó, góp phần điều tiết hợp lý thu nhập, thực hiện công bằng xã hội. Đồng thời, có chính sách thuế phù hợp để hạn chế được việc tiêu dùng sử dụng các mặt hàng có hại cho sức khỏe, gây ô nhiễm môi trường; thực hiện tăng đáng kể mức thuế suất thuế TTĐB đối với mặt hàng rượu, bia, thuốc lá, bổ sung đồ uống có đường vào diện chịu thuế TTĐB.
Thư tư, đã bước đầu thực hiện rà soát, hợp lý hóa các chính sách ưu đãi thuế, có các chính sách ưu đãi thuế phù hợp, vượt trội để khuyến khích đầu tư, thu hút nguồn lao động chất lượng cao, tạo việc làm, thúc đẩy khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và thực hiện các mục tiêu ưu tiên chiến lược của đất nước. Qua đó, môi trường đầu tư kinh doanh đã được cải thiện, thúc đẩy doanh nghiệp mở rộng sản xuất, tác động tích cực đối với nền kinh tế Việt Nam, đó là: (i) Thu hút thêm nguồn lực cho phát triển kinh tế, góp phần đưa Việt Nam trở thành điểm đến hấp dẫn của các nhà đầu tư nước ngoài; (ii) Thúc đẩy quá trình chuyển dịch cơ cấu kinh tế, bao gồm cơ cấu ngành, lĩnh vực, cơ cấu vùng, miền; (iii) Gia tăng xuất khẩu và thúc đẩy sự chuyển dịch cơ cấu xuất khẩu sang công nghiệp chế biến, chế tạo; (iv) Tạo việc làm, nâng cao chất lượng nguồn nhân lực trong nền kinh tế; (v) Thúc đẩy phát triển khoa học và công nghệ, chuyển đổi số và đổi mới sáng tạo.
Thứ năm, công tác quản lý thuế tiếp tục được đổi mới mạnh mẽ theo hướng đơn giản hóa quy trình thủ tục về thuế, thực hiện đồng bộ các giải pháp về chuyển đổi số, điện tử hóa, ứng dụng CNTT. Trong đó, nhiều giải pháp được thực hiện hiệu quả như: mở rộng áp dụng hóa đơn điện tử, khai thuế, hoàn thuế điện tử; xây dựng cơ sở dữ liệu lớn, liên kết, trao đổi thông tin với các cơ quan có liên quan... Tỷ lệ khai thuế điện tử của người nộp thuế là doanh nghiệp, tổ chức đến năm 2025 đạt 99,4%. Đặc biệt, việc ban hành Luật Quản lý thuế số 108/2025/QH15, có hiệu lực thi hành từ ngày 01/7/2026, đã đánh dấu nhiều bước cải cách đột phá trong công tác quản lý thuế.
Kết quả thực hiện trong 5 năm qua cho thấy, quá trình cải cách hệ thống chính sách thuế của Việt Nam được thực hiện đồng bộ, đảm bảo sự gắn kết giữa đổi mới, cải cách về chính sách với yêu cầu nâng cao hiệu quảcông tác quản lý thuế, đồng thời bảo đảm hài hòa giữa yêu cầu đảm bảo nguồn thu cho NSNN và hỗ trợ tăng trưởng cho nền kinh tế. Tuy nhiên, bên cạnh các kết quả đạt được vẫn còn một số vấn đề cần được nhận diện để có các điều chỉnh phù hợp, nhất là đối với yêu cầu xây dựng một hệ thống thuế đồng bộ, cơ cấu hợp lý, phù hợp với xu hướng phát triển, hài hòa với thông lệ quốc tế, có khả năng tạo ra các nguồn lực bền vững cho NSNN, đó là:
Thứ nhất, yêu cầu về đảm bảo tính bền vững của thu NSNN trong trung và dài hạn dự báo sẽ gặp phải một số thách thức, rủi ro. Quy mô NSNN của Việt Nam những năm gần đây được củng cố nhưng mức tích lũy của NSNN cho đầu tư phát triển còn thấp và có xu hướng giảm. Quy mô các khoản thu ngân sách ngoài thuế trong tổng thu NSNN còn cao. Trong khi đó, nhu cầu chi NSNN thường xuyên, nhất là cho an sinh xã hội, xóa đói giảm nghèo vẫn còn lớn. Việc sửa đổi, bổ sung các luật thuế để củng cố quy mô và cơ cấu động viên NSNN theo các định hướng xác định trong các văn kiện, nghị quyết của Đảng và nhà nước những năm qua đã phải gặp một số khó khăn, rào cản do những yếu tố bất lợi của tình hình kinh tế khu vực và thế giới, ảnh hưởng của thiên tai, dịch bệnh trên diện rộng.
Thứ hai, quy mô thu NSNN vẫn còn dựa đáng kể vào các khoản thu “không tái tạo”, các khoản thu từ vốn, các khoản thu có tính chất một lần. Năm 2025, tỷ trọng các khoản thu khác ngoài thuế (như thu từ thoái vốn, thu từ cổ tức, thu tiền sử dụng đất...) vẫn còn chiếm tỷ trọng khá cao trong tổng thu NSNN, trong đó, thu từ giao quyền sử dụng đất chiếm khoảng 18,6% tổng thu NSNN. Các nguồn thu này đã trở thành một nguồn lực quan trọng cho NSNN những năm qua nhưng dự báo sẽ giảm dần trong trung và dài hạn do sự hữu hạn về nguồn cung đất đai, quá trình cơ cấu, sắp xếp lại các doanh nghiệp có vốn nhà nước được đẩy mạnh. Theo đó, yêu cầu đặt ra là cần thiết phải có các khoản thu khác để bù đắp cho sự giảm sút các khoản thu ngày trong trung và dài hạn.
Thứ ba, cơ cấu thu NSNN còn chưa có sự cân đối giữa các khoản thu. Cơ cấu thu NSNN từ thuế cũng đang còn dựa nhiều vào các sắc thuế như thuế GTGT, thuế TNDN. Tuy nhiên, tỷ trọng thu từ các sắc thuế này so với GDP cũng đã tiệm cận ngưỡng và dư địa để tiếp tục tăng thêm trong những năm tới dự báo cũng sẽ hạn chế. Thu từ thuế nhập khẩu sẽ tiếp tục giảm xuống khi Việt Nam thực hiện đầy đủ các cam kết cắt giảm thuế quan trong quá trình tham gia các Hiệp định thành lập các khu vực mậu dịch tự do (FTA) song phương và đa phương. Việc thực hiện các chính sách liên quan đến tăng trưởng xanh dự báo cũng sẽ làm giảm đáng kể quy mô thu NSNN từ thuế TTĐB, từ lệ phí trước bạ đối với mặt hàng ô tô và từ thuế TTĐB đối với mặt hàng xăng. Thu ngân sách từ thuế BVMT đối với mặt hàng xăng dầu cũng khó duy trì được mức tăng như giai đoạn trước do xu hướng chuyển sang sử dụng phương tiện giao thông xanh. Trong khi đó, quy mô thu ngân sách từ các sắc thuế như TNDN, TNCN những năm tới đây sẽ chịu nhiều ảnh hưởng của việc thực hiện các chính sách ưu đãi thuế để thúc đẩy các ngành, lĩnh vực và địa bàn ưu tiên theo định hướng của Đảng và Nhà nước được ban hành trong thời gian gần đây. Cùng với đó, áp lực của việc thực hiện các chính sách thuế nhằm hỗ trợ cho tăng trưởng của nền kinh kéo dài trong nhiều năm qua cũng sẽ làm cho việc sửa đổi, bổ sung các luật thuế để củng cố nguồn thu cho NSNN theo hướng bền vững có thể sẽ bị chậm lại và chịu nhiều rào cản.
Thứ tư, hệ thống thuế còn phức tạp, nhiều ưu đãi miễn, giảm. Các sắc thuế còn phải đảm nhận nhiều chức năng, nhiệm vụ, mục tiêu khác nhau. So với nhiều quốc gia trong khu vực, mức độ ưu đãi trong hệ thống chính sách thuế của Việt Nam là tương đối cao. Tuy có được rà soát nhưng Danh mục ngành, nghề, lĩnh vực và địa bàn được hưởng ưu đãi thuế vẫn còn khá rộng nên trên một số mặt cũng đã làm giảm vai trò “định hướng” của chính sách ưu đãi thuế trong việc thực hiện các mục tiêu về phát triển KT-XH, đồng thời, làm xói mòn cơ sở thuế nên cũng cần phải được nhận diện để điều chỉnh cho phù hợp. Cùng với đó, việc sửa đổi, bổ sung một số cơ chế, chính sách chưa thực sự theo kịp đầy đủ diễn biến nhanh của thực tiễn. Công tác phối hợp giữa các cơ quan có liên quan trong chia sẻ dữ liệu còn gặp khó khăn, hành lang pháp lý cho ứng dụng công nghệ thông tin và chuyển đổi số trong quản lý thuế còn chưa đồng bộ.
GIẢI PHÁP HOÀN THIỆN HỆ THỐNG CHÍNH SÁCH THUẾ CỦA VIỆT NAM ĐẾN NĂM 2030
Trong thời gian tới, quá trình hội nhập kinh tế, tài chính dự báo tiếp tục diễn ra sâu rộng. Các liên kết song phương và khu vực sẽ ngày càng phát triển và có vai trò chi phối mạnh hơn đối với các hoạt động thương mại và đầu tư. Đẩy mạnh và tăng cường hợp tác, phối hợp quốc tế là xu thế chủ đạo trong quan hệ giữa các quốc gia, vùng lãnh thổ trên thế giới, trong đó có hợp tác quốc tế về thuế. Sự phát triển mạnh mẽ của CNTT, các “mô hình kinh doanh mới” và các giao dịch xuyên biên giới phức tạp đòi hỏi các quốc gia phải tăng cường phối hợp trong hoạch định và thực thi chính sách thuế. Trong bối cảnh kinh tế thế giới vẫn đang tiềm ẩn nhiều rủi ro, cạnh tranh chiến lược, xung đột địa chính trị có xu hướng gia tăng, việc giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn của nền kinh tế sẽ đối mặt với các thách thức lớn hơn. Những rủi ro tiềm ẩn từ nền kinh tế có thể tác động trực tiếp đến khả năng thực hiện các nhiệm vụ thu NSNN.
Về định hướng cải cách hệ thống chính sách thuế của Việt Nam giai đoạn 5 năm tới đây, Kết luận số 18-KL/TW ngày 02/4/2026 về Hội nghị lần thứ hai Ban chấp hành Trung ương Đảng Khóa XIV về Kế hoạch phát triển kinh tế - xã hội, tài chính quốc gia và vay, trả nợ công, đầu tư công trung hạn 5 năm 2026-2030 gắn với thực hiện mục tiêu phấn đấu tăng trưởng “2 con số” đã đề ra nhiệm vụ, giải pháp: “Xây dựng hệ thống thuế hiện đại, minh bạch, vừa thúc đẩy tăng trưởng vừa bảo đảm nguồn thu cho NSNN, hạn chế tối đa việc lồng ghép chính sách xã hội trong chính sách thuế, bảo đảm tính trung lập của hệ thống thuế...”. Nghị quyết số 26/2026/QH16 ngày 24/4/2026 của Quốc hội về Kế hoạch tài chính quốc gia và vay, trả nợ công 5 năm giai đoạn 2026-2030 cũng đã đề ra định hướng giải pháp: “Tiếp tục rà soát, hoàn thiện hệ thống pháp luật về thuế, phí, lệ phí; có chính sách tạo nguồn thu và nuôi dưỡng nguồn thu; chủ động nghiên cứu và xây dựng lộ trình phù hợp để triển khai các loại thuế mới, bảo đảm bao quát các nguồn thu, mở rộng cơ sở thuế, nâng cao tính công khai, minh bạch, phù hợp thông lệ quốc tế. Chú trọng các nguồn thu từ đất đai, tài nguyên, khoáng sản, thương mại điện tử, kinh doanh trên nền tảng số...”. Cùng với đó, Nghị quyết số 26/2026/QH16 cũng đã đặt ra mục tiêu tổng thu NSNN giai đoạn 2026 - 2030 khoảng 16,4 triệu tỷ đồng, tỷ lệ huy động vào NSNN bình quân đạt 18% GDP, tỷ trọng thu nội địa bình quân khoảng 87 - 88% tổng thu NSNN.
Để thực hiện được các mục tiêu, nhiệm vụ được xác định tại Kết luận số 18-KL/TW và Nghị quyết số 26/2026/QH16 nêu trên, một số giải pháp đặt ra cho thời gian tới như sau:
Một là, thực hiện hiệu quả, đồng bộ các biện pháp cải cách hệ thống thuế theo các định hướng đã được xác định trong các văn kiện, nghị quyết của Đảng và Nhà nước, Chiến lược cải cách hệ thống thuế đến năm 2030. Qua đó, tiếp tục tạo dựng các nền tảng chính sách thuế phù hợp với yêu cầu phát triển, kịp thời xử lý được các yêu cầu đặt ra trong quá trình thực hiện mục tiêu tăng trưởng “2 con số” và đẩy mạnh hợp tác quốc tế về thuế giai đoạn tới đây. Yêu cầu đặt ra cho giai đoạn tới là tiếp tục xây dựng và vận hành hiệu quả một hệ thống thuế “thân thiện với tăng trưởng”, chú trọng đến việc nuôi dưỡng và phát triển nguồn thu bền vững, đảm bảo sự đồng bộ trong các biện pháp cải cách của từng sắc thuế trong tổng thể cải cách của hệ thống thuế và cải cách công tác quản lý thuế, tạo điều kiện thuận lợi để người nộp thuế tuân thủ tự nguyện, cơ quan thuế có đủ năng lực quản lý thuế hiệu quả, hiệu lực, đồng thời, đảm bảo quyền thu thuế, đánh thuế của Việt Nam. Các chính sách để phát triển nguồn thu NSNN phải được xây dựng trên cơ sở lấy việc thúc đẩy sản xuất, kinh doanh của doanh nghiệp, tiêu dùng của người dân làm gốc.
Hai là, coi trọng tính đồng bộ trong việc sửa đổi, bổ sung từng sắc thuế với việc xây dựng một hệ thống thuế hiện đại, phù hợp với thông lệ quốc tế và xu hướng phát triển. Việc cải cách trong từng chính sách thuế cho giai đoạn tới đây cần được thực hiện theo nguyên tắc: i) Đáp ứng được các yêu cầu đặt ra về cơ cấu lại thu NSNN theo hướng bền vững và yêu cầu động viên nguồn lực cho NSNN trên cơ sở nghiên cứu mở rộng phù hợp cơ sở thuế thông qua rà soát, bổ sung, điều chỉnh, đối tượng chịu thuế, thu nhập chịu thuế, từng bước thu hẹp diện miễn, không chịu thuế, thực hiện hợp lý hóa mức thuế suất và biểu thuế; ii) khai thác có hiệu quả các nguồn thu liên quan đến đất đai, tài nguyên và BVMT; iii) Khắc phục được những vướng mắc của các luật thuế hiện hành, kịp thời tháo gỡ khó khăn cho sản xuất, kinh doanh để nuôi dưỡng nguồn thu, tạo nguồn thu dài hạn, ổn định cho NSNN; iv) có các biện pháp phù hợp để chống xói mòn cơ sở thuế do sự xuất hiện của các “mô hình kinh doanh mới” và sự gia tăng của các hoạt động giao dịch thương mại điện tử, kinh doanh dựa trên nền tảng số xuyên biên giới.
Ba là, tiếp tục đẩy mạnh công tác nghiên cứu, rà soát và hoàn thiện các Luật theo kế hoạch, lộ trình đã báo cáo cấp có thẩm quyền, đặc biệt là tổ chức thực hiện có hiệu quả các nhiệm vụ được giao tại Nghị quyết số 185/NQ-CP ngày 10/7/2026 của Chính phủ về việc ban hành Kế hoạch của Chính phủ thực hiện Kết luận số 17-KL/TW của Bộ Chính trị và Kế hoạch số 64/KH-UBTVQH16 của Ủy ban Thường vụ Quốc hội về Định hướng lập pháp nhiệm kỳ Quốc hội khóa XVI. Cụ thể, nghiên cứu trình Chính phủ, trình Quốc hội tiếp tục sửa đổi, bổ sung một số sắc thuế như Luật Thuế tài nguyên, Luật Thuế BVMT, Luật thuế xuất khẩu, thuế nhập khẩu, Luật thuế TNDN; nghiên cứu, hoàn thiện chính sách thuế liên quan đến đất đai, bất động sản, đảm bảo phù hợp với bối cảnh và yêu cầu phát triển mới cũng như thông lệ quốc tế, bảo đảm tỷ trọng hợp lý giữa thuế gián thu và thuế trực thu, khai thác tốt thuế thu từ tài sản, tài nguyên, BVMT. Trong bối cảnh sự gia tăng về mức độ hội nhập và mở cửa thị trường cần coi trọng việc phát huy dư địa củng cố nguồn thu từ các sắc thuế gián thu và các sắc thuế liên quan đến đất đai, tài nguyên. Đây là những sắc thuế đã được chứng minh là hiệu quả hơn, ít gây ra các tác động “bóp méo” đối với quá trình phân bổ nguồn lực trong xã hội so với các sắc thuế trực thu khác. Tuy nhiên, đây cũng là những sắc thuế phức tạp, có phạm vi ảnh hưởng lớn nên việc cải cách cần có lộ trình và bước đi phù hợp, đồng thời, chủ động tham khảo, vận dụng hiệu quả, có chọn lọc các kinh nghiệm quốc tế tốt về cải cách thuế. Cùng với đó, tiếp tục rà soát để khắc phục những vướng mắc của các luật thuế hiện hành, đảm bảo tính thống nhất của hệ thống pháp luật và tháo gỡ khó khăn cho doanh nghiệp, người dân, thúc đẩy khoa học và công nghệ, đổi mới sáng tạo, chuyển đổi số và khu vực kinh tế tư nhân phát triển, nhất là các doanh nghiệp nhỏ và vừa theo định hướng của Đảng và Nhà nước.
Bốn là, phát huy được một cách có hiệu quả vai trò đòn bẩy của chính sách thuế trong việc thúc đẩy sản xuất và tiêu dùng trong nước phát triển bền vững, hỗ trợ việc thực hiện các mục tiêu về đổi mới mô hình tăng trưởng gắn với cơ cấu lại nền kinh tế được xác định trong các chiến lược, kế hoạch phát triển trung và dài hạn của đất nước. Thực hiện đơn giản hóa hệ thống chính sách ưu đãi thuế để mở rộng cơ sở thuế, chống xói mòn nguồn thu thông qua việc rà soát lại các chính sách ưu đãi thuế, thu hẹp lại các phạm vi, lĩnh vực, ngành nghề, địa bàn ưu đãi để khắc phục tính dàn trải, phân tán, đảm bảo thực hiện ưu đãi thuế có chọn lọc, chuyển từ trọng tâm từ dựa nhiều vào chính sách ưu đãi thuế sang các chính sách ưu đãi khác, áp dụng ưu đãi sau - ưu đãi theo kết quả; tập trung ưu đãi thuế cho các dự án có thể tạo ra ngoại ứng tích cực, tác động lan tỏa đối với toàn bộ nền kinh tế, phù hợp với các yêu cầu phát triển mới của đất nước, khuyến khích đầu tư vào các ngành sản xuất xanh, tiêu dùng xanh, vào lĩnh vực khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số. Cùng với đó, quyết liệt thực hiện định hướng hạn chế lồng ghép các chính sách xã hội trong chính sách thuế, đảm bảo “tính trung lập” của thuế đã được đề ra trong nhiều văn kiện, nghị quyết của Đảng và Nhà nước, không gắn cho các sắc thuế các chức năng mà bản thân các sắc thuế đó không thể đảm nhận hoặc đảm nhận không hiệu quả bằng các chính sách hỗ trợ đầu tư khác đã được quy định tại Luật Đầu tư và các văn bản hướng dẫn.
Năm là, đảm bảo sự đồng bộ giữa cải cách về thể chế liên quan đến chính sách thuế với cải cách thể chế quản lý thuế. Tăng cường sự phối hợp giữa các cơ quan nhà nước và các tổ chức, cá nhân có liên quan trong việc xây dựng hệ thống cơ sở dữ liệu về thuế và người nộp thuế đồng bộ, tích hợp và có khả năng hỗ trợ hiệu quả cho công tác quản lý thuế cũng như cho công tác xây dựng chính sách. Đồng thời, chủ động, tích cực tham gia sâu rộng vào các diễn đàn thuế của khu vực và quốc tế để xử lý các vấn đề chung về chính sách thuế và quản lý thuế quốc tế. Đẩy mạnh việc rà soát hệ thống các hiệp định thuế hiện hành đã ký kết, trên cơ sở đó, thực hiện đàm phán, đàm phán lại các hiệp định thuế, đảm bảo phù hợp với các yêu cầu và bối cảnh mới khi Việt Nam vừa là nước nhận đầu tư, vừa là nước đầu tư ra nước ngoài.
Sáu là, thực hiện đánh giá toàn diện về hiệu quả, tác động của các chính sách miễn, giảm, gia hạn một số khoản thuế, phí và lệ phí đang được tổ chức thực hiện trong giai đoạn vừa qua để hỗ trợ cho người dân, doanh nghiệp, nhất là chính sách giảm thuế suất thuế GTGT đối với một số nhóm hàng hóa, dịch vụ, chính sách giảm mức thuế BVMT đối với mặt hàng xăng dầu, mỡ nhờn, nhiên liệu bay. Qua đó, kịp thời tham mưu cấp thẩm quyền các giải pháp phù hợp cho giai đoạn sau thời điểm 31/12/2026, đảm bảo phù hợp với các yêu cầu và bối cảnh mới, nhất là với việc thực hiện mục tiêu tăng trưởng “2 con số” cũng như khả năng cân đối của NSNN.
Tài liệu tham khảo:
- Ban chấp hành Trung ương Đảng Cộng sản Việt Nam (2026). Kết luận số 18-KL/TW ngày 02/4/2026 của Hội nghị lần thứ hai Ban chấp hành Trung ương Đảng Khóa XIV.
- Quốc hội Việt Nam (2026). Nghị quyết số 26/2026/QH16 ngày 24/4/2026 về Kế hoạch tài chính quốc gia và vay, trả nợ công 5 năm giai đoạn 2026-2030.
- Thủ tướng Chính phủ (2022). Quyết định số 508/QĐ-TTg ngày 23/4/2022 phê duyệt Chiến lược cải cách hệ thống thuế đến năm 2030.
| Bài đã đăng Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 8/2026 |