Nhà Vin kéo VN-Index trở lại trên 1.800 điểm
Bộ đôi nhà Vin là VIC và VHM đóng góp gần 16 điểm, giúp VN-Index tăng 17,26 điểm trong phiên 22/9. Dòng tiền phân hóa nhưng vẫn tạo điểm nhấn tại nhiều cổ phiếu.


 |
| Thị trường trái phiếu doanh nghiệp tiếp tục phân hóa trong tháng 5/2026. |
Ngân hàng và bất động sản tiếp tục dẫn dắt thị trường phát hành
Hoạt động phát hành trái phiếu doanh nghiệp tiếp tục duy trì trạng thái ổn định trong tháng 5/2026. Tuy nhiên, phía sau sự phục hồi của thị trường, cấu trúc dòng vốn chưa ghi nhận nhiều thay đổi khi nguồn cung trái phiếu mới vẫn tập trung chủ yếu ở nhóm ngân hàng và bất động sản.
Theo VIS Rating, tổng giá trị phát hành mới trong tháng đạt khoảng 41 nghìn tỷ đồng, giảm 4% so với tháng trước nhưng vẫn duy trì ở mức tương đối tích cực. Tổng dư nợ trái phiếu doanh nghiệp lưu hành hiện ở mức khoảng 1,443 triệu tỷ đồng, tương đương 10,9% GDP danh nghĩa gần nhất.
Cơ cấu phát hành tiếp tục phản ánh sự tập trung cao của dòng vốn. Hai nhóm ngành là ngân hàng và bất động sản chiếm gần 90% tổng giá trị phát hành mới trong tháng, trong đó khối ngân hàng đóng góp khoảng 59% và doanh nghiệp bất động sản chiếm khoảng 30%.
Việc nhóm ngân hàng tiếp tục chiếm tỷ trọng lớn trong cơ cấu phát hành cho thấy nhu cầu huy động vốn trung và dài hạn của khối tổ chức tín dụng vẫn duy trì ở mức đáng kể. Trong khi đó, đối với doanh nghiệp bất động sản, trái phiếu tiếp tục là kênh huy động vốn quan trọng trong quá trình cơ cấu nguồn vốn và triển khai các kế hoạch đầu tư.
Một diễn biến đáng chú ý là kỳ hạn phát hành bình quân đã tăng lên 4,7 năm, so với mức 3,6 năm của tháng trước. Xu hướng kéo dài kỳ hạn phần nào phản ánh nỗ lực của doanh nghiệp trong việc chủ động nguồn vốn và giảm áp lực tái cấp vốn trong ngắn hạn.
Khoảng cách về chi phí huy động vốn giữa các nhóm phát hành vẫn khá rõ nét. Theo VIS Rating, lãi suất coupon bình quân của trái phiếu ngân hàng ở mức khoảng 8,3%/năm, trong khi nhóm bất động sản ở mức 12,4%/năm.
Dù hoạt động phát hành đã cải thiện đáng kể so với giai đoạn khó khăn trước đây, cấu trúc thị trường chưa có nhiều thay đổi khi phát hành riêng lẻ tiếp tục chiếm tới 96% tổng lượng phát hành mới. Điều này cho thấy thị trường vẫn chủ yếu vận hành thông qua nhóm nhà đầu tư chuyên nghiệp.
Trên thị trường thứ cấp, giá trị giao dịch bình quân đạt khoảng 6,5 nghìn tỷ đồng mỗi ngày trong tháng 5, giảm 5% so với tháng trước nhưng vẫn duy trì ở mức cao so với giai đoạn thị trường gặp khó khăn. Thanh khoản vì vậy tiếp tục được duy trì ở trạng thái tương đối ổn định.
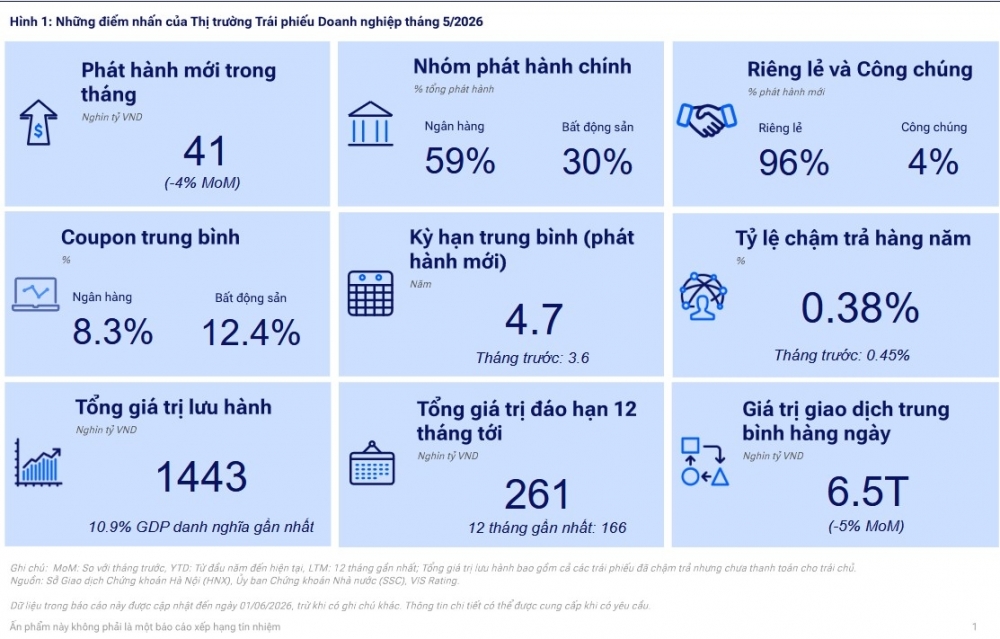 |
| Một số chỉ tiêu nổi bật của thị trường trái phiếu doanh nghiệp trong tháng 5/2026. Nguồn: VIS Rating. |
Từ câu chuyện xử lý nợ đến bài toán chất lượng tín dụng
Nếu giai đoạn 2023-2024, tâm điểm của thị trường trái phiếu doanh nghiệp là các trường hợp chậm thực hiện nghĩa vụ thanh toán, thì đến nay sự quan tâm đang dần chuyển sang chất lượng tín dụng và sức khỏe tài chính của tổ chức phát hành.
Những số liệu mới nhất từ VIS Rating cho thấy bức tranh rủi ro tín dụng tiếp tục chuyển biến theo hướng tích cực. Tỷ lệ chậm trả trong 12 tháng gần nhất giảm xuống còn 0,38%, thấp hơn mức 0,45% của tháng trước và là mức thấp nhất trong nhiều tháng trở lại đây. Trong tháng 5, thị trường không ghi nhận thêm giá trị trái phiếu chậm trả mới phát sinh.
Cùng với đó, khoảng 89,3% tổng dư nợ trái phiếu doanh nghiệp hiện vẫn được thanh toán đúng hạn, trong khi tỷ lệ trái phiếu chậm trả gốc chưa được khắc phục còn khoảng 3,4%. So với giai đoạn thị trường chịu áp lực thanh khoản lớn và làn sóng tái cơ cấu nợ diễn ra trên diện rộng, đây là những tín hiệu cho thấy mức độ ổn định đã được cải thiện đáng kể.
Diễn biến đáng chú ý khác là tiến độ xử lý các khoản nợ quá hạn tiếp tục được đẩy nhanh. Tính đến cuối tháng 5, số lượng tổ chức phát hành đã hoàn trả tiền cho trái chủ tăng lên 136 đơn vị, trong khi số trường hợp chưa có thông tin xử lý giảm xuống còn 113 đơn vị.
Khả năng thu hồi nợ cũng ghi nhận chuyển biến tích cực ở nhiều nhóm ngành. Trong lĩnh vực bất động sản dân cư, tỷ lệ thu hồi đối với các trái phiếu từng chậm trả đã tăng từ 29,2% năm 2024 lên 48,8% năm 2025 và đạt 53,1% trong năm 2026. Các lĩnh vực như du lịch nghỉ dưỡng, năng lượng và xây dựng cũng ghi nhận xu hướng tương tự.
Đằng sau những con số này là quá trình sàng lọc đang diễn ra trên thị trường trái phiếu doanh nghiệp. Sau giai đoạn tăng trưởng nóng, nhà đầu tư không còn chỉ quan tâm đến lãi suất hay quy mô phát hành, mà ngày càng chú trọng hơn tới năng lực tạo dòng tiền, chất lượng tài sản bảo đảm và mức độ minh bạch của tổ chức phát hành.
Điều đó cũng đồng nghĩa tiêu chí đánh giá doanh nghiệp phát hành đang thay đổi. Nếu trước đây khả năng huy động vốn thành công là một trong những thước đo quan trọng, thì hiện nay chất lượng tín dụng ngày càng trở thành yếu tố có ảnh hưởng lớn tới khả năng tiếp cận dòng vốn mới.
Theo VIS Rating, tiến trình tái cấu trúc nợ vẫn đang tiếp diễn nhưng theo hướng tích cực hơn. Số lượng doanh nghiệp hoàn thành nghĩa vụ với trái chủ tiếp tục gia tăng, trong khi nhóm chưa có phương án xử lý cụ thể đang dần thu hẹp.
Áp lực đáo hạn vẫn là phép thử lớn của thị trường
Dù thanh khoản được cải thiện và tỷ lệ chậm trả tiếp tục giảm, khối lượng trái phiếu đến hạn thanh toán trong thời gian tới vẫn là một trong những vấn đề được thị trường đặc biệt quan tâm.
Theo VIS Rating, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong 12 tháng tới ước khoảng 261 nghìn tỷ đồng, tăng mạnh so với mức 166 nghìn tỷ đồng của giai đoạn 12 tháng trước đó. Áp lực đáo hạn dự kiến tập trung nhiều hơn vào các tháng cuối năm 2026, trong đó tháng 12 ghi nhận giá trị đáo hạn lớn nhất, khoảng 31 nghìn tỷ đồng.
Nhóm bất động sản tiếp tục chiếm tỷ trọng đáng kể trong cơ cấu trái phiếu đáo hạn. Đây cũng là khu vực có nhu cầu tái cấp vốn lớn khi nhiều lô trái phiếu phát hành trong giai đoạn trước lần lượt đến hạn thanh toán.
Ở khối doanh nghiệp phi tài chính, Vingroup, Vinhomes, Sovico và Vietjet nằm trong nhóm có giá trị trái phiếu đáo hạn lớn trong năm 2026. Trong khi đó, ACB, Sacombank, LPBank và HDBank là những tổ chức tín dụng có lượng trái phiếu đến hạn đáng chú ý.
Khối lượng trái phiếu đáo hạn lớn diễn ra trong bối cảnh thị trường đã có sự phân hóa rõ nét hơn về chất lượng tín dụng. Sau giai đoạn tập trung xử lý các trường hợp chậm trả, nhà đầu tư hiện có xu hướng quan tâm nhiều hơn tới năng lực tạo dòng tiền, khả năng thực hiện nghĩa vụ nợ và mức độ minh bạch của tổ chức phát hành.
Điều này cho thấy chất lượng tín dụng và sức khỏe tài chính sẽ tiếp tục là những yếu tố quan trọng đối với khả năng huy động vốn và tái cấp vốn của doanh nghiệp trong thời gian tới. Những doanh nghiệp duy trì được dòng tiền ổn định, lịch sử thanh toán tích cực và nền tảng tài chính vững chắc sẽ có nhiều thuận lợi hơn trong việc tiếp cận nguồn vốn mới. Ngược lại, các doanh nghiệp có chất lượng tín dụng yếu hơn có thể đối mặt với áp lực lớn hơn khi khối lượng trái phiếu đến hạn gia tăng.
Diễn biến của tháng 5 cho thấy thị trường trái phiếu doanh nghiệp đang dần chuyển trọng tâm từ câu chuyện xử lý nợ sang chất lượng tín dụng và năng lực thực hiện nghĩa vụ tài chính của doanh nghiệp phát hành. Dù các chỉ báo về thanh khoản và rủi ro tín dụng đã cải thiện đáng kể so với giai đoạn trước, khối lượng trái phiếu đáo hạn lớn trong 12 tháng tới cho thấy quá trình phục hồi của thị trường vẫn sẽ đi kèm áp lực tái cấp vốn và sự phân hóa giữa các tổ chức phát hành.