Bộ Tài chính được bổ sung nhiệm vụ hỗ trợ tín dụng phát triển hạ tầng bán lẻ
Bộ Tài chính được bổ sung nhiệm vụ chủ trì triển khai chính sách hỗ trợ tín dụng đầu tư qua Ngân hàng Phát triển Việt Nam đối với doanh nghiệp vừa và nhỏ.


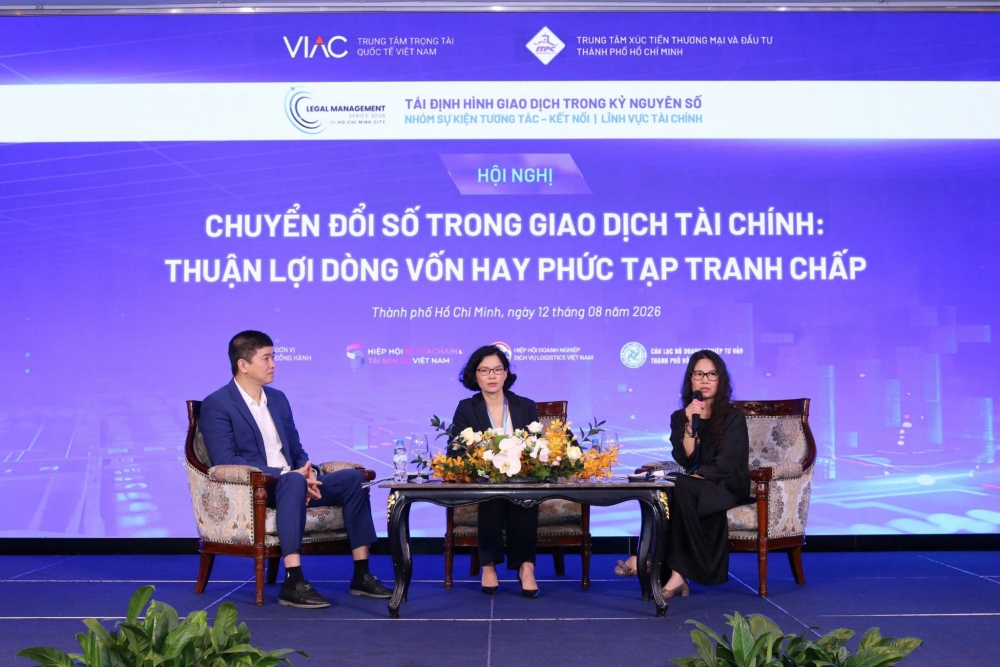 |
| Chuyên gia trao đổi về những vấn đề đặt ra với giao dịch tài chính số tại hội nghị. Ảnh: Gia Hân |
Tài chính số đang mở rộng cách doanh nghiệp tiếp cận các dịch vụ tài chính, từ thanh toán đến tín dụng và huy động vốn. Tốc độ phổ cập của các phương thức giao dịch số cùng việc dữ liệu được sử dụng ngày càng nhiều trong các sản phẩm tài chính đang tạo thêm lựa chọn cho doanh nghiệp.
Thông tin tại Hội nghị “Chuyển đổi số trong giao dịch tài chính: Thuận lợi dòng vốn hay phức tạp tranh chấp”, diễn ra ngày 12/8 do Trung tâm Trọng tài quốc tế Việt Nam và Trung tâm Xúc tiến thương mại và đầu tư TP. Hồ Chí Minh tổ chức, các chuyên gia cho biết tỷ lệ người có tài khoản ngân hàng tại Việt Nam đã đạt 87%, trong khi số lượng giao dịch QR tăng 128,2% trong giai đoạn 2021-2025. Sự dịch chuyển này hướng tới giảm sử dụng giấy tờ và tiền mặt, đồng thời mở rộng khả năng tiếp cận dịch vụ tài chính.
Từ nền tảng thanh toán số, tín dụng số cũng đang mở rộng ra ngoài hệ thống ngân hàng thông qua các nền tảng cho vay ngang hàng. Định danh điện tử, giao kết hợp đồng điện tử và tự động hóa quy trình cho vay tiếp tục tạo thêm phương thức tiếp cận vốn. Theo luật sư Hoàng Thị Ngọc Diệp - Luật sư Thành viên Dilinh Legal, để tiếp cận các sản phẩm tài chính dựa trên dữ liệu, doanh nghiệp cần từng bước số hóa hoạt động, xây dựng dữ liệu đầy đủ, minh bạch và có khả năng kiểm chứng.
Dữ liệu từ các giao dịch cũng có thể hỗ trợ mở rộng khả năng tiếp cận tín dụng và các dịch vụ tài chính khác. Đây là cơ sở để những hình thức như cho vay trực tuyến, tài trợ khoản phải thu và tài trợ chuỗi cung ứng phát triển. Tuy nhiên, cùng với phương thức tài trợ mới, doanh nghiệp phải kiểm soát tính pháp lý của giao dịch, chất lượng dữ liệu và an toàn công nghệ. Việc xác thực, lưu trữ đầy đủ thông tin giao dịch và chuẩn bị cơ chế xử lý tranh chấp ngay từ quá trình vận hành có ý nghĩa đối với giá trị chứng minh của giao dịch khi rủi ro phát sinh.
Dữ liệu vì vậy không chỉ là đầu vào cho các giao dịch số mà còn trở thành một yếu tố quyết định mức độ tin cậy của giao dịch. Theo ông Phan Đức Trung, Chủ tịch Hiệp hội Blockchain và Tài sản số Việt Nam, dữ liệu đáng tin cậy phụ thuộc vào nguồn dữ liệu, tính chính xác, khả năng xác thực và truy vết. Doanh nghiệp cần kiểm soát dữ liệu từ đầu vào, đồng thời xác định rõ chủ thể và trách nhiệm đối với dữ liệu.
Blockchain có thể hỗ trợ lưu trữ và truy vết giao dịch nhưng không tự bảo đảm dữ liệu đầu vào chính xác. Trong khi đó, blockchain và token hóa được đánh giá có thể mở rộng khả năng đưa tài sản, dòng tiền và giao dịch vào các kênh huy động vốn. Tuy nhiên, khi tài sản mã hóa tham gia giao dịch tín dụng, các vấn đề về quyền đối với tài sản, nghĩa vụ trả nợ, lưu ký và định giá vẫn cần được làm rõ.
Cùng với cơ hội mở rộng dòng vốn, tốc độ phát triển của tài chính số cũng kéo theo những rủi ro mới. Theo luật sư Phạm Thị Thanh Huyền, các rủi ro phi truyền thống đang xuất hiện liên quan đến rò rỉ dữ liệu, gian lận trực tuyến, tấn công mạng và các mô hình kinh doanh chưa được cấp phép rõ ràng.
Rủi ro còn thể hiện ở khả năng phát sinh tranh chấp khi công nghệ tham gia sâu hơn vào giao dịch và quản lý tài sản. PGS.TS. Phạm Duy Nghĩa, Phó Chủ tịch VIAC, cho biết tranh chấp trong lĩnh vực tài chính - ngân hàng chiếm 10% tổng số vụ VIAC tiếp nhận trong năm 2025. Gần một nửa tổng số vụ tranh chấp trong năm có ít nhất một bên FDI và/hoặc yếu tố nước ngoài.
Theo các chuyên gia, khi giao dịch ngày càng phụ thuộc vào nền tảng và dữ liệu số, tranh chấp không chỉ xoay quanh nghĩa vụ thanh toán như trong các hợp đồng vay truyền thống mà còn có thể liên quan đến quyền đối với tài sản, chuyển giao tài sản, trách nhiệm của nền tảng và giá trị chứng minh của dữ liệu giao dịch. Khi các mô hình tài trợ vốn phát triển, nền tảng tham gia vào nhiều khâu hơn và nhà đầu tư phụ thuộc nhiều hơn vào dữ liệu, kết quả thẩm định, các vấn đề về trách nhiệm và kiểm soát rủi ro cũng trở nên đáng lưu ý.
Từ đó, hoàn thiện khung pháp lý trở thành một yêu cầu song hành với quá trình phát triển tài chính số. Theo luật sư Phạm Thị Thanh Huyền, khung pháp lý hiện hành còn nằm rải rác ở nhiều văn bản và thiếu cơ chế phối hợp liên ngành. Việt Nam cần chuyển sang mô hình “quản lý theo rủi ro”, đồng thời hoàn thiện cơ chế thử nghiệm có kiểm soát (Sandbox), thiết lập khung pháp lý cho Ngân hàng mở (Open Banking) và tăng cường năng lực giám sát công nghệ.
Các chuyên gia cũng đề xuất hoàn thiện quy định về dữ liệu, định danh số, an ninh mạng và bảo vệ người tiêu dùng; tăng cường chia sẻ dữ liệu, giám sát FinTech và cơ chế giải quyết tranh chấp, đồng thời đẩy mạnh phối hợp giữa cơ quan quản lý, ngân hàng, FinTech và các bên liên quan.
Đối với tài sản mã hóa, việc xác định quyền, giao dịch, lưu ký và chuyển giao vẫn đặt ra những vấn đề cần tiếp tục hoàn thiện. Nghị quyết 05/2025/NQ-CP đã ghi nhận thương lượng, hòa giải, trọng tài và Tòa án là các phương thức giải quyết tranh chấp trên thị trường tài sản mã hóa. Với các giao dịch có yếu tố nước ngoài, chuyên gia lưu ý các bên cần thống nhất ngay trong hợp đồng về luật áp dụng, phương thức giải quyết tranh chấp, cũng như việc trao đổi, lưu giữ dữ liệu và trách nhiệm phối hợp giữa các bên.
Tài chính số vì vậy đang mở thêm lựa chọn cho doanh nghiệp trong thanh toán, tín dụng và huy động vốn, nhưng đi cùng là yêu cầu cao hơn về chất lượng dữ liệu, an toàn giao dịch và khả năng kiểm soát rủi ro. Việc hoàn thiện cơ chế pháp lý và giải quyết tranh chấp sẽ là một phần quan trọng để các mô hình giao dịch mới phát triển theo hướng an toàn, minh bạch.