BII cam kết tài trợ 1,6 tỷ USD cho tài chính khí hậu tại Đông Nam Á
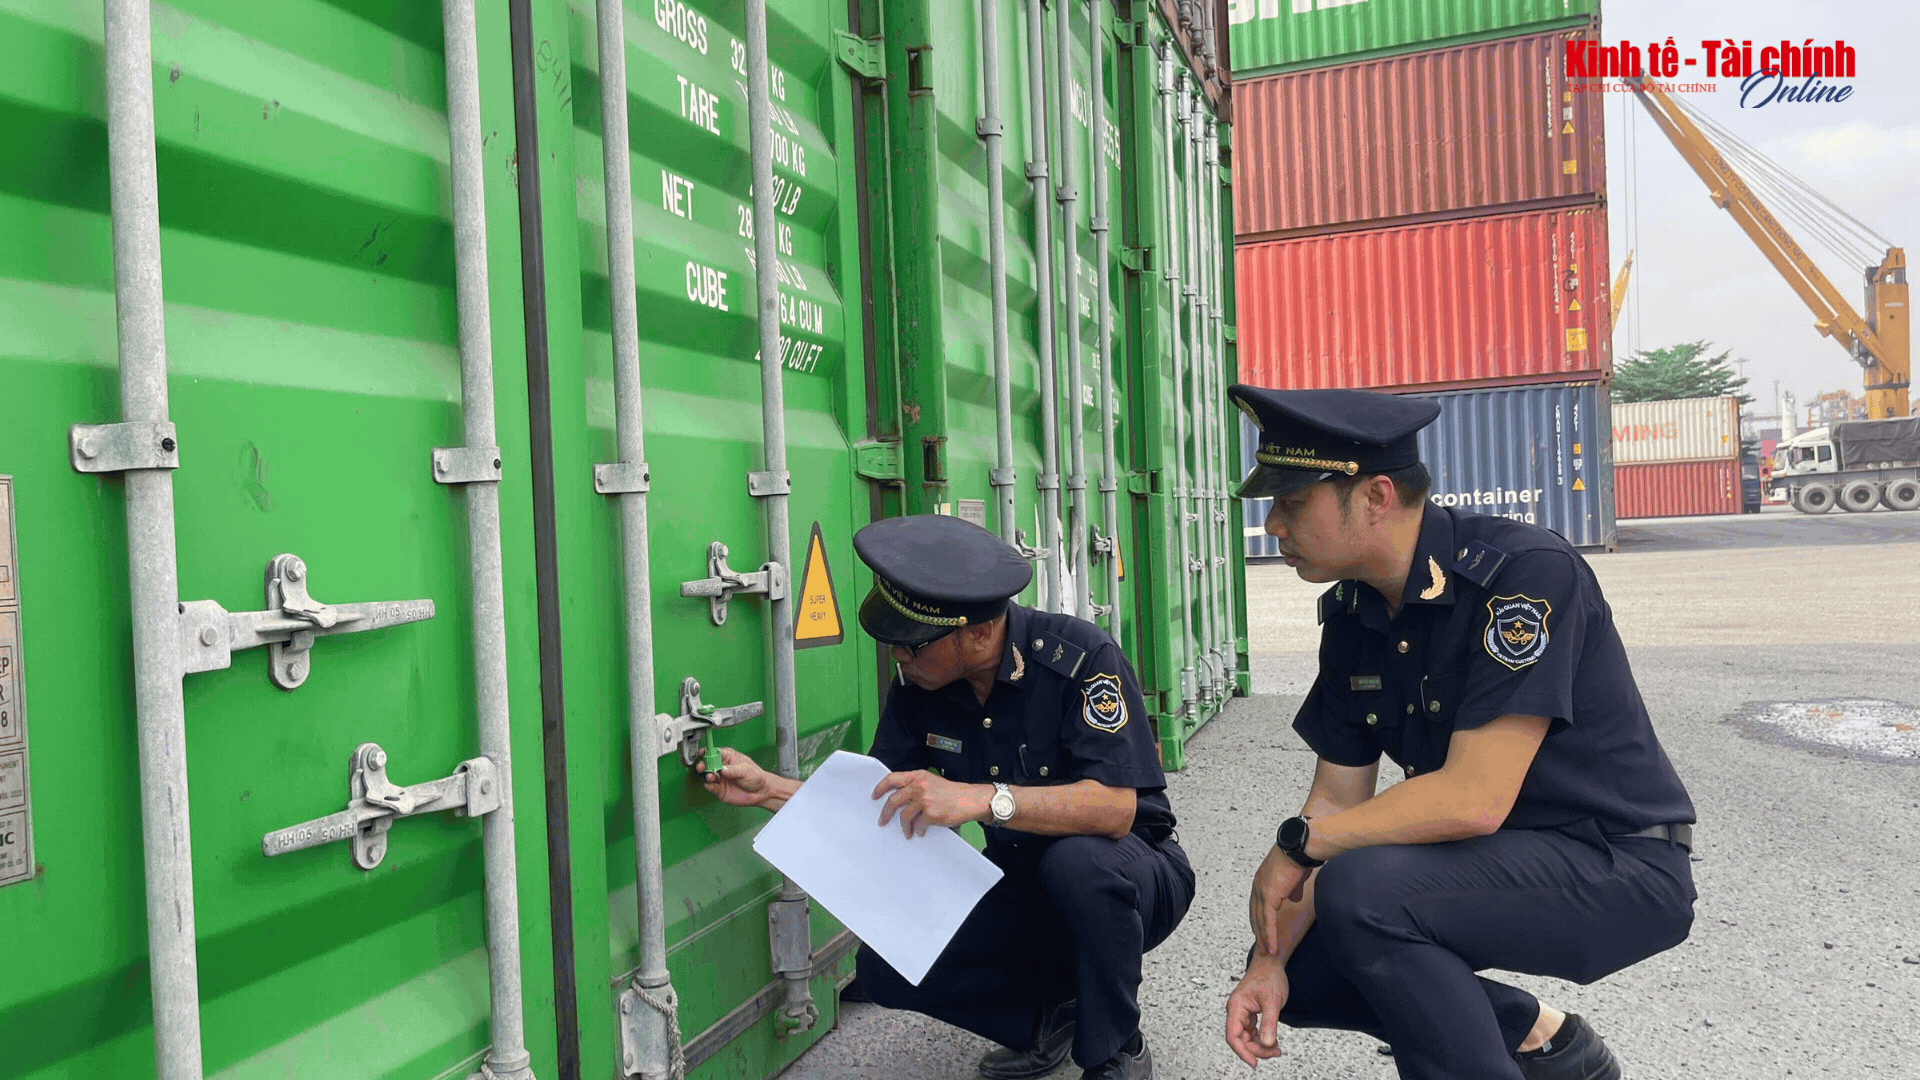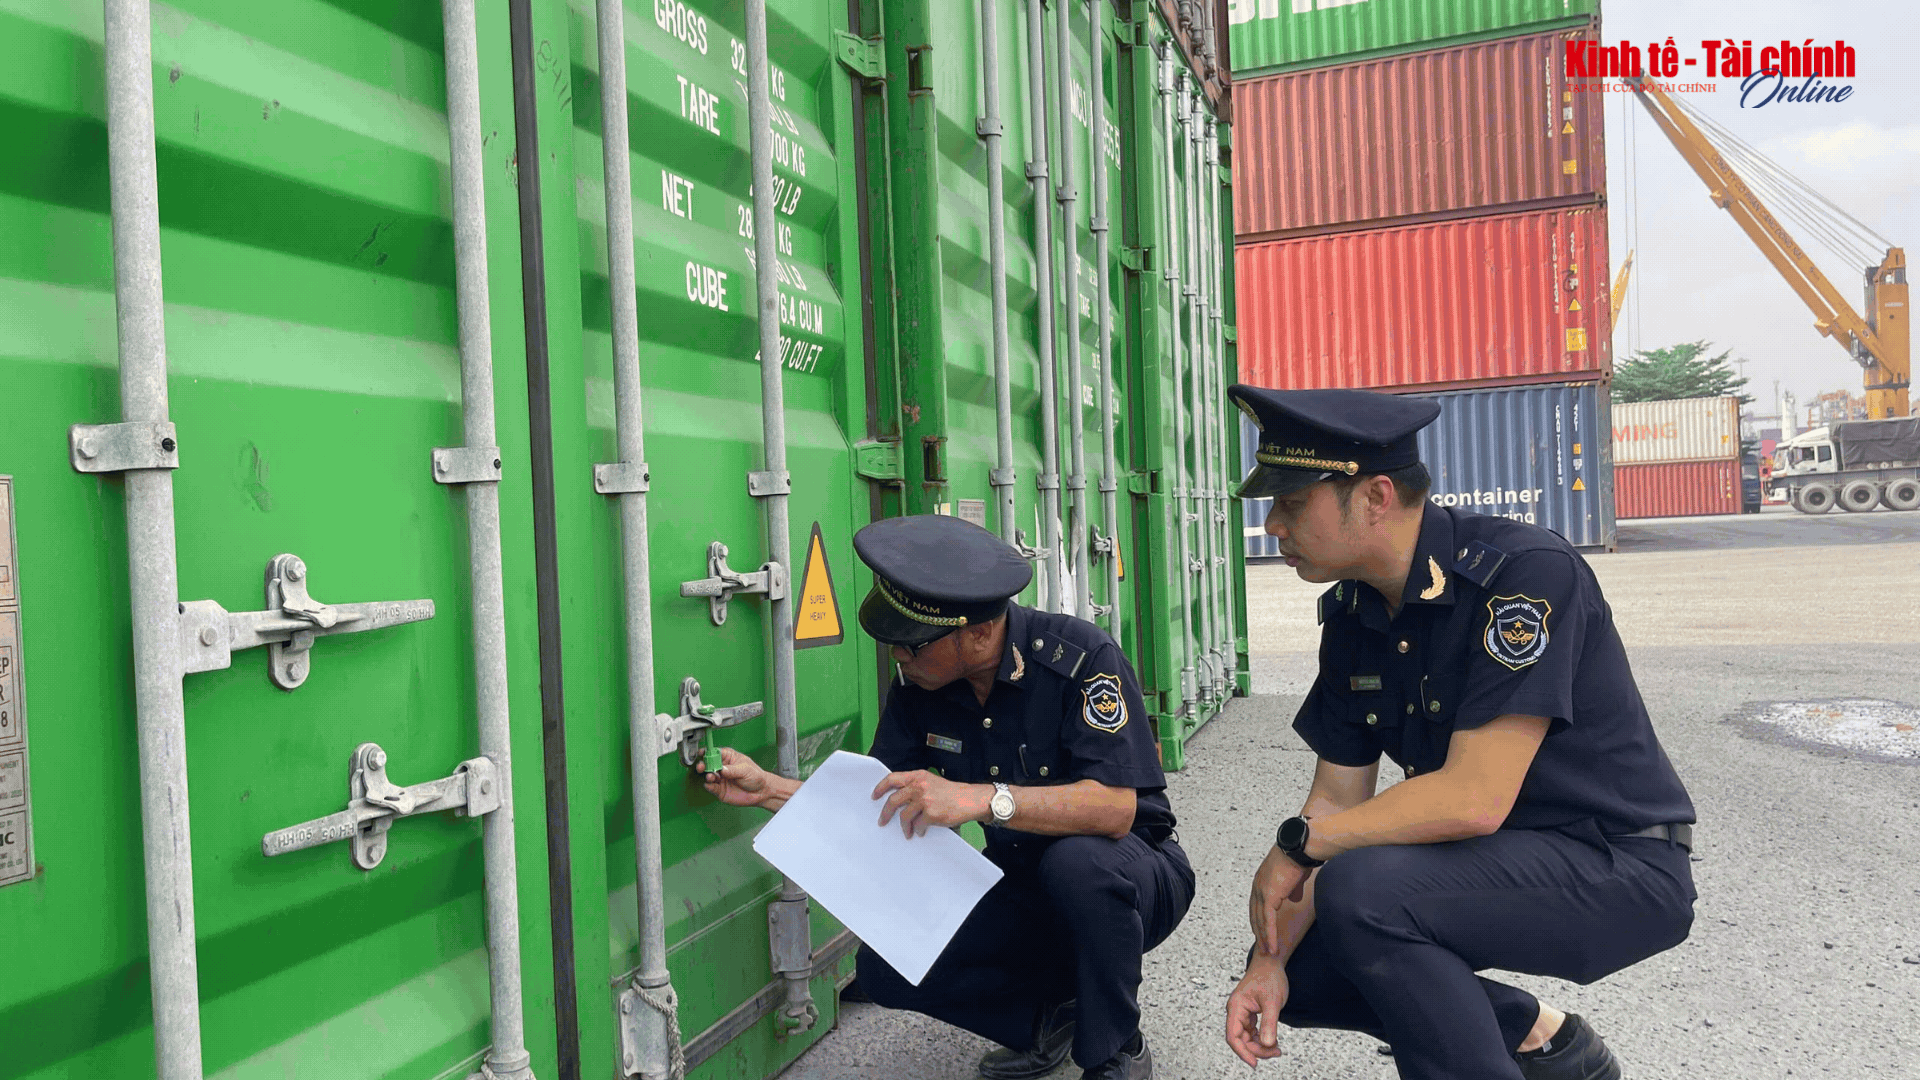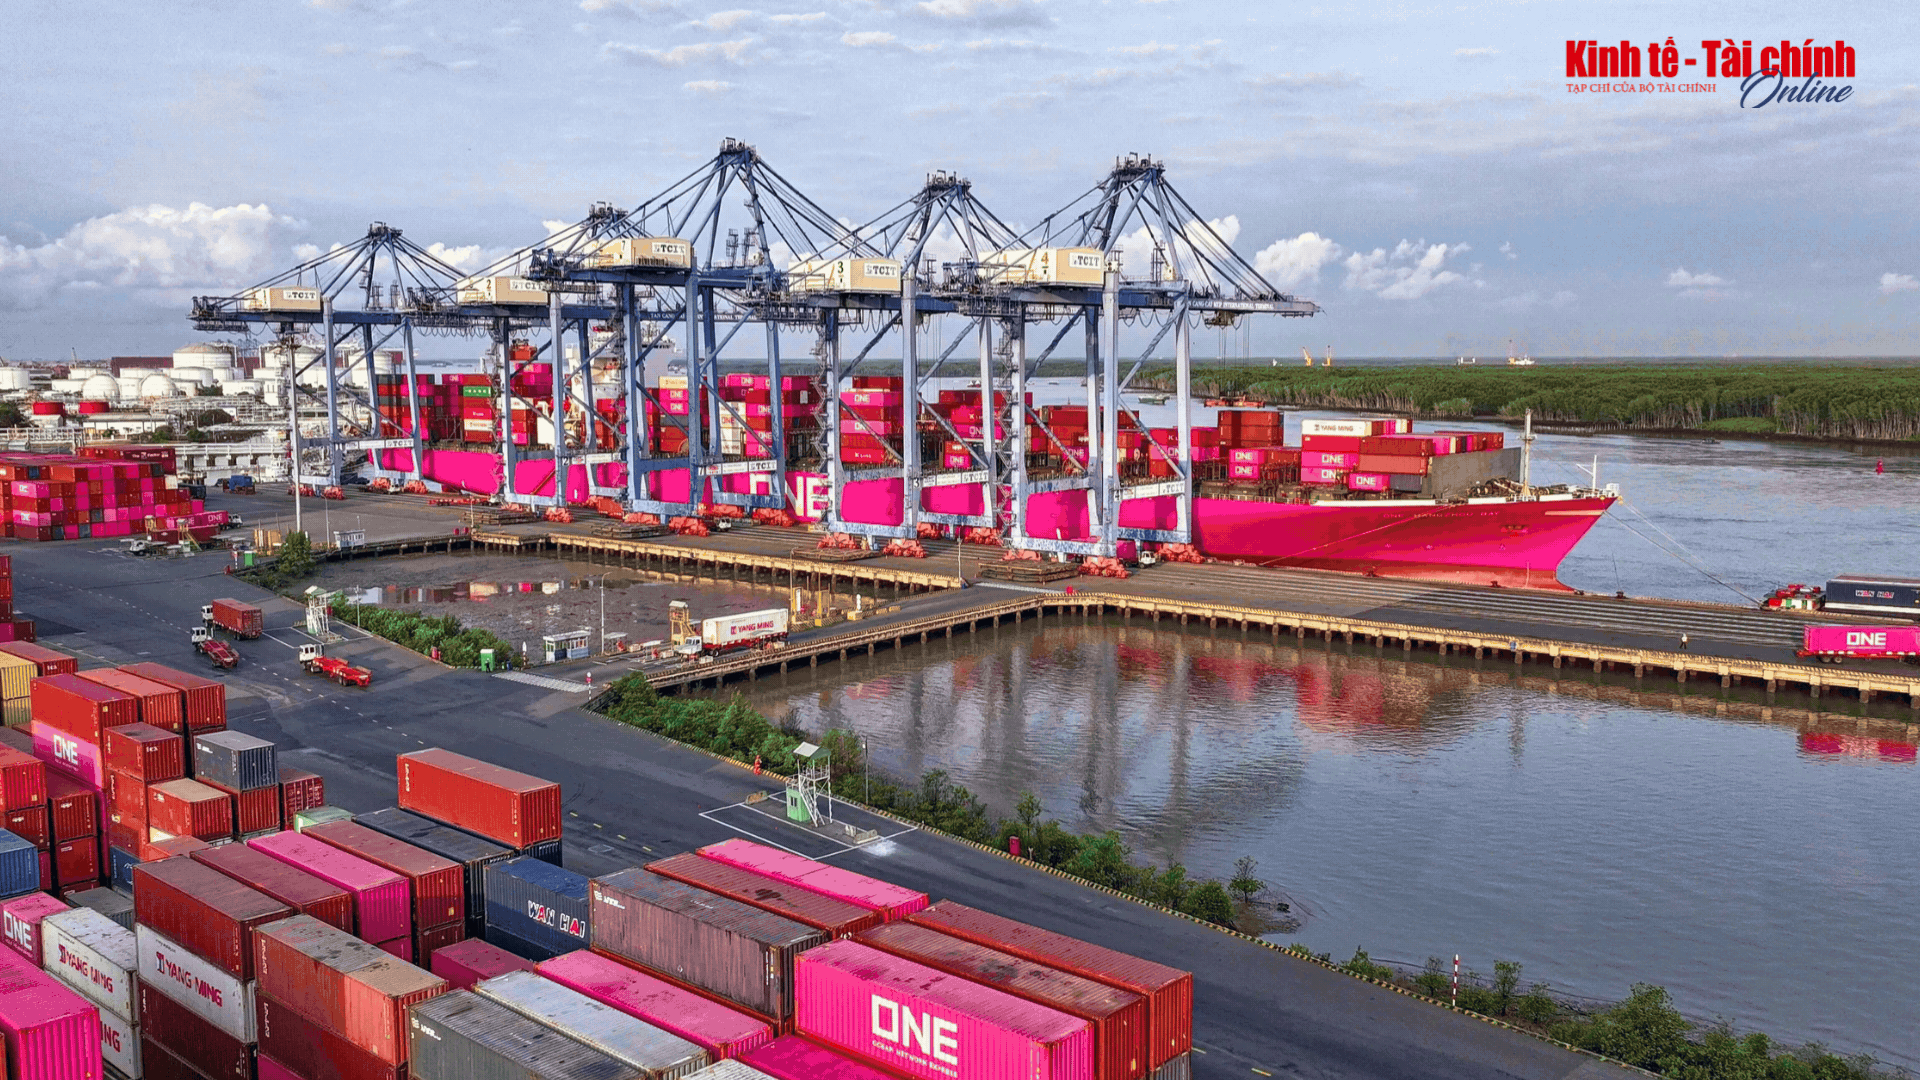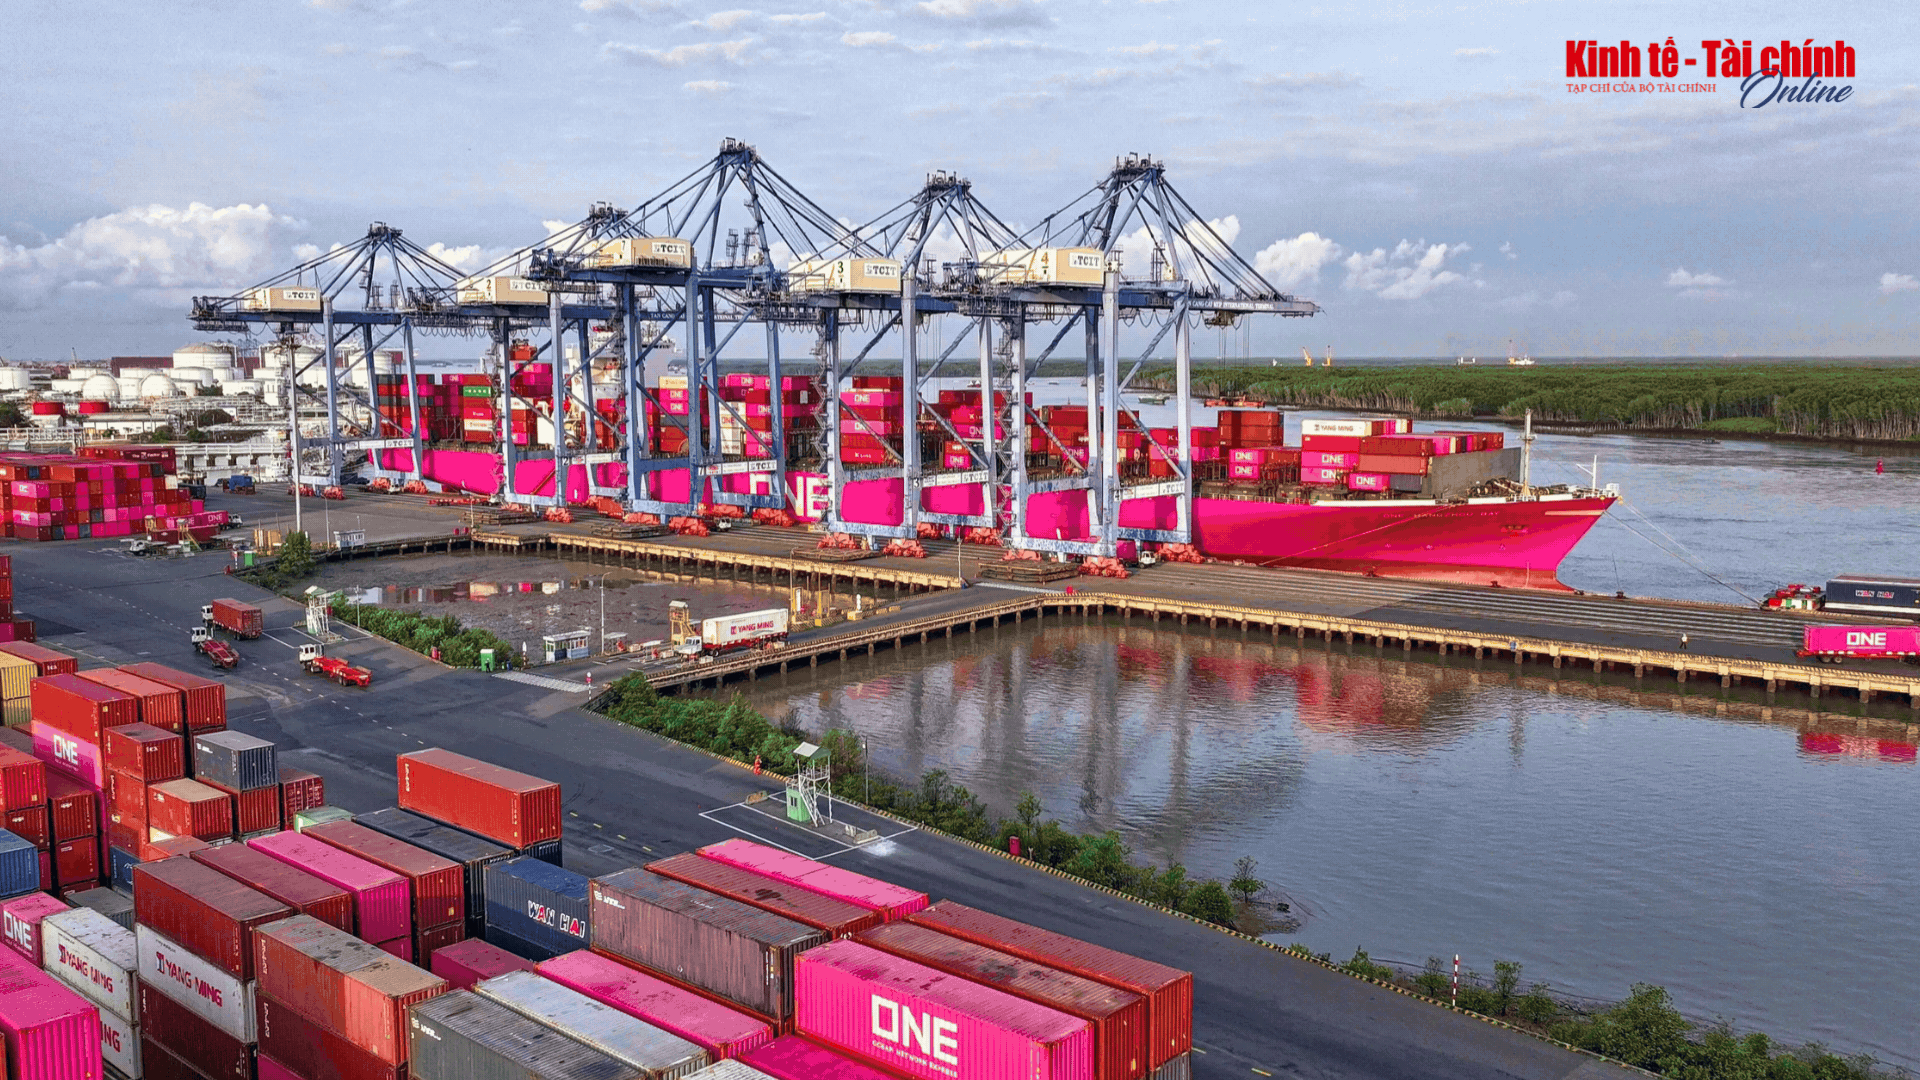
Tổ chức Đầu tư Quốc tế Anh (BII) cam kết tài trợ 1,6 tỷ USD cho các hoạt động tài chính khí hậu trong khu vực Đông Nam Á.


Hướng dẫn xác định giá trị tài sản thuần
Thông tư số 99/2025/TT-BTC quy định, khi sáp nhập, các doanh nghiệp (doanh nghiệp nhận sáp nhập, doanh nghiệp bị sáp nhập) phải thực hiện theo quy định của pháp luật doanh nghiệp và pháp luật khác có liên quan.
Đối với việc xác định giá trị tài sản thuần, Thông tư số 99/2025/TT-BTC nêu rõ, trường hợp giao dịch sáp nhập doanh nghiệp thỏa mãn hoạt động kinh doanh theo định nghĩa tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh đồng thời việc sáp nhập doanh nghiệp được thực hiện giữa các doanh nghiệp dưới sự kiểm soát chung thì doanh nghiệp nhận sáp nhập ghi nhận vào sổ kế toán đơn vị mình các tài sản, nợ phải trả nhận được từ doanh nghiệp bị sáp nhập theo giá trị ghi sổ trên Báo cáo tài chính riêng của doanh nghiệp bị sáp nhập tại thời điểm sáp nhập.
Thông tư số 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 1/1/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 1/1/2026.
Trường hợp giao dịch sáp nhập doanh nghiệp thỏa mãn hoạt động kinh doanh như định nghĩa tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh đồng thời việc sáp nhập doanh nghiệp được thực hiện giữa các doanh nghiệp không dưới sự kiểm soát chung thì doanh nghiệp nhận sáp nhập ghi nhận các tài sản, nợ phải trả nhận được từ doanh nghiệp bị sáp nhập theo phương pháp mua như tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh.
Trường hợp giao dịch sáp nhập doanh nghiệp không thỏa mãn hoạt động kinh doanh như định nghĩa tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh thì doanh nghiệp nhận sáp nhập ghi nhận các tài sản, nợ phải trả nhận được từ doanh nghiệp bị sáp nhập như mua một nhóm tài sản hoặc các tài sản thuần.
Xác định giá phí để thực hiện giao dịch sáp nhập
Theo Thông tư số 99/2025/TT-BTC, trường hợp doanh nghiệp nhận sáp nhập sử dụng các khoản đầu tư vào công ty con, công ty liên doanh, liên kết, đầu tư khác hoặc chi trả thêm tiền hoặc sử dụng các tài sản phi tiền tệ như hàng tồn kho, tài sản cố định, bất động sản đầu tư,… hoặc phát hành công cụ vốn để thanh toán cho nhà đầu tư khác khi thực hiện giao dịch sáp nhập doanh nghiệp thì việc xác định giá trị các khoản đầu tư, các tài sản phi tiền tệ hoặc công cụ vốn phát hành của doanh nghiệp nhận sáp nhập được thực hiện như sau:
Trường hợp giao dịch sáp nhập doanh nghiệp thỏa mãn hoạt động kinh doanh như định nghĩa tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh: Việc xác định giá trị của tài sản phi tiền tệ đem trao đổi, các khoản nợ phải trả đã phát sinh và các công cụ vốn phát hành để thực hiện giao dịch sáp nhập được thực hiện như hướng dẫn tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh.
Trường hợp giao dịch sáp nhập doanh nghiệp không thỏa mãn hoạt động kinh doanh như định nghĩa tại Chuẩn mực kế toán Việt Nam số 11 - Hợp nhất kinh doanh thì doanh nghiệp nhận sáp nhập sử dụng giá trị hợp lý của tài sản và các khoản công nợ nhận về tại ngày trao đổi làm giá trị ưu tiên sử dụng trước để xác định giá trị được thanh toán của tài sản phi tiền tệ mang đi hoặc công cụ vốn phát hành phục vụ cho giao dịch sáp nhập doanh nghiệp.
Trường hợp giá trị hợp lý của tài sản và các khoản công nợ nhận về tại ngày trao đổi không xác định được hoặc không đáng tin cậy thì căn cứ vào giá trị hợp lý của tài sản mang đi để thực hiện giao dịch sáp nhập doanh nghiệp hoặc giá trị mà các bằng chứng và cách tính toán khác chứng minh được rằng đáng tin cậy hơn.
Khoản chênh lệch (nếu có) giữa giá trị cổ phiếu phát hành với mệnh giá cổ phiếu được phản ánh vào thặng dư vốn. Khoản chênh lệch (nếu có) giữa giá trị hợp lý với giá trị ghi sổ của hàng tồn kho, tài sản cố định, bất động sản đầu tư… hạch toán vào kết quả hoạt động kinh doanh trong kỳ tương tự như giao dịch bán hoặc trao đổi các tài sản này.
Trường hợp giá được thanh toán được xác định chung cho nhiều tài sản phi tiền tệ đem trao đổi thì bằng sự hiểu biết của các bên tại ngày giao dịch, doanh nghiệp nhận sáp nhập xác định giá bán cho từng tài sản mang đi trao đổi theo một phương thức có hệ thống (như phân bổ theo giá trị ghi sổ, giá trị hợp lý của tài sản mang đi trao đổi tại ngày trao đổi…).
Các bên phải tuân thủ quy định của pháp luật liên quan trong việc xác định giá trị của tài sản phi tiền tệ mang đi để thực hiện giao dịch sáp nhập doanh nghiệp. “Các bên tham gia giao dịch sáp nhập doanh nghiệp và các bên liên quan phải chịu trách nhiệm trước pháp luật về việc cố ý định giá hoặc xác định không đúng giá trị các tài sản phi tiền tệ mang đi để thực hiện giao dịch sáp nhập doanh nghiệp”, Thông tư nhấn mạnh.
Doanh nghiệp nhận sáp nhập phải dừng ghi nhận các tài sản mà đơn vị phải mang đi hoặc chi ra để thực hiện giao dịch sáp nhập doanh nghiệp như các khoản đầu tư vào công ty con, công ty liên doanh, liên kết, đầu tư khác, phát hành công cụ vốn, các khoản tiền, tài sản phi tiền tệ hoặc lợi ích khác… theo giá trị ghi sổ của các tài sản này trên Báo cáo tài chính riêng của đơn vị nhận sáp nhập. Giá trị ghi sổ này được xác định bằng giá gốc trừ đi các khoản dự phòng tổn thất tài sản hoặc bằng nguyên giá trừ đi giá trị hao mòn lũy kế của tài sản cố định, bất động sản đầu tư.