Tỷ lệ nợ xấu ngân hàng lên 2,09%, áp lực dồn về khối tư nhân
Tỷ lệ nợ xấu của 13 ngân hàng niêm yết tăng lên 2,09% cuối quý III, chủ yếu ở khối tư nhân, trong khi bộ đệm dự phòng mỏng dần, chỉ còn 77%.


 |
| Vai trò của ngành Ngân hàng trong thời Đổi Mới 2.0 đã đổi khác. |
Ở góc nhìn rộng hơn, một doanh nghiệp giờ đây không chỉ cần vay vốn, mà cần một gói dịch vụ từ thanh toán, bảo lãnh, hỗ trợ chuỗi cung ứng cho đến quản trị dòng tiền.
Theo TS. Lê Duy Bình, Giám đốc Economica Việt Nam, ngân hàng trong thời đại mới đã không còn là một kho tiền thụ động chờ khách gõ cửa như 5-10 năm trước, mà đã trở thành một thực thể kiến tạo cho nền kinh tế.
Cuộc cách mạng vị thế trong kỷ nguyên Đổi Mới 2.0
"Hiện nay, ngân hàng rõ ràng không còn là nơi chỉ đến để vay tiền", TS. Lê Duy Bình nhấn mạnh. Nhận định này phản ánh một sự chuyển dịch mang tính hệ thống trong tư duy phát triển ngành.
Khi Chính phủ đặt ra thông điệp "Ngành ngân hàng cần kiến tạo - đồng hành - chia sẻ - linh hoạt - vì dân - hiệu quả", đó không chỉ là một khẩu hiệu mang tính định hướng, mà thực chất là cách định nghĩa lại vai trò của ngân hàng trong giai đoạn chuyển mình của đất nước.
Nếu như trước đây, ngân hàng chủ yếu được nhìn nhận như một trung gian tài chính giữa người gửi tiền và người vay tiền thì hiện nay vai trò đó đã được mở rộng. Theo TS. Lê Duy Bình, mối quan hệ giữa ngân hàng và nền kinh tế là một mối quan hệ cộng sinh. Ngân hàng không thể phát triển nếu doanh nghiệp và các khu vực kinh tế khác không phát triển. Ngược lại, nếu không có một hệ thống tài chính đủ linh hoạt và hỗ trợ, nền kinh tế cũng khó có thể bứt phá.
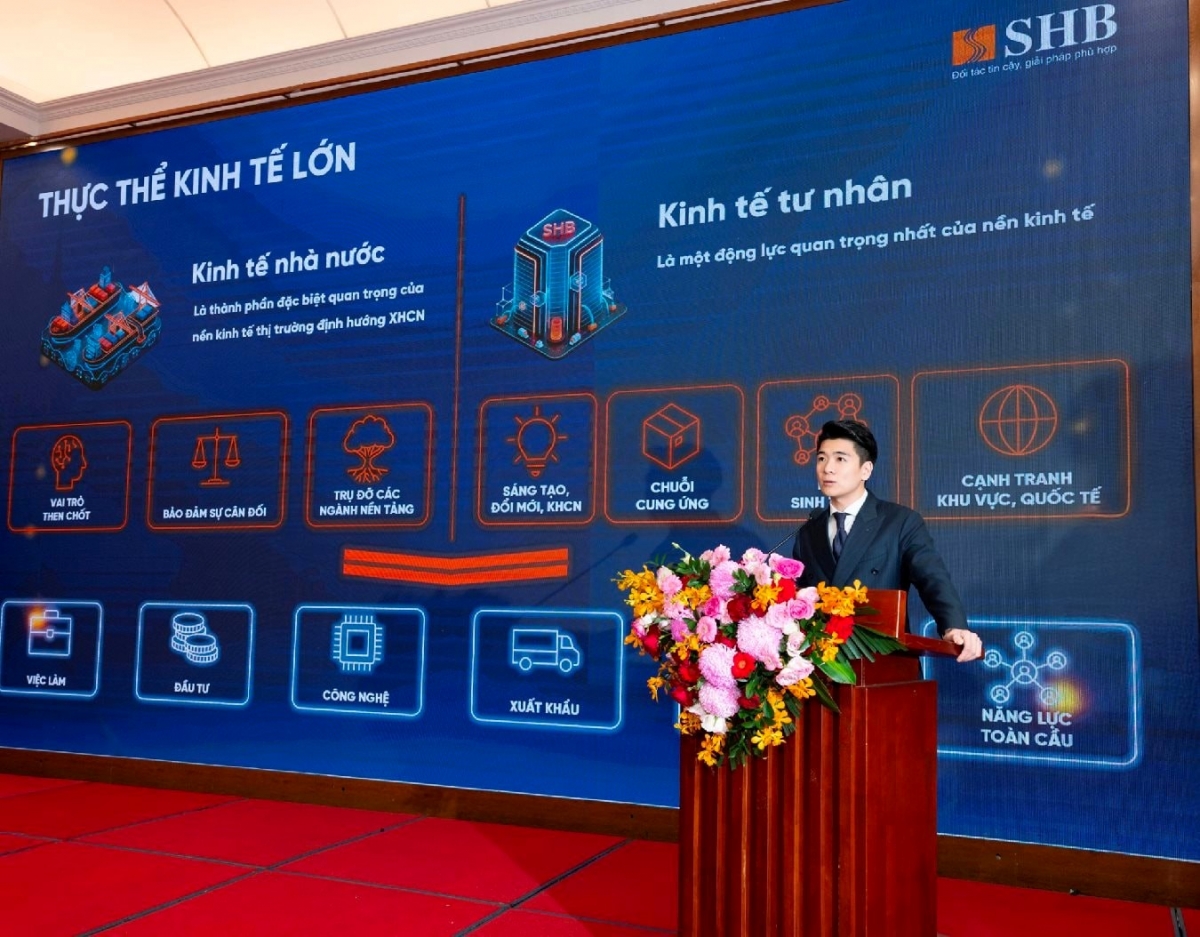 |
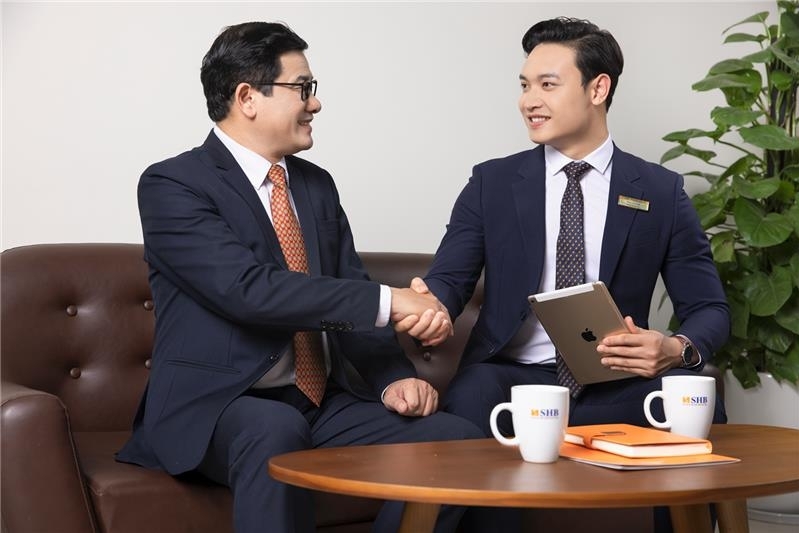
| SHB là một trường hợp điển hình ngân hàng không chỉ cung cấp vốn mà còn hướng tới việc trở thành đối tác tham gia vào bài toán tài chính tổng thể của doanh nghiệp. |
Từ góc nhìn đó, "ngân hàng kiến tạo" không đơn thuần là cung cấp vốn, mà là chủ động tạo ra môi trường, điều kiện và cơ hội để các chủ thể kinh tế phát triển.
Điều này trở nên cấp bách hơn khi nhìn vào những con số thực tế. Thống kê của Ngân hàng Nhà nước cho thấy, đến năm 2025, tỷ lệ người Việt Nam sử dụng dịch vụ ngân hàng số đã lên tới 86,97%. Số lượng giao dịch thanh toán không dùng tiền mặt bình quân hàng năm tăng 58,86%. Khoảng 290.000 doanh nghiệp nhỏ và vừa có dư nợ tại các tổ chức tín dụng. Cùng với đó, 71% người trưởng thành có thông tin về lịch sử tín dụng trong hệ thống thông tin tín dụng của Ngân hàng Nhà nước.
Sự thay đổi này rõ ràng khi nhìn vào nhu cầu thực tế của khách hàng. Một doanh nghiệp ngày nay không chỉ cần vốn, họ cần quản lý dòng tiền, giải pháp thanh toán, tài trợ thương mại, kết nối với chuỗi cung ứng toàn cầu. Một cá nhân không chỉ cần vay mua nhà, mà còn cần hệ sinh thái tài chính tích hợp, từ thanh toán, tiết kiệm đến đầu tư.
Ở một khía cạnh khác, chính các ngân hàng cũng buộc phải thay đổi. Nguồn thu từ tín dụng, vốn từng là xương sống đang dần được thay thế bằng các dịch vụ phi tín dụng như thanh toán, bảo lãnh, tài trợ thương mại. Đây không chỉ là xu hướng tại Việt Nam, mà là chuyển động toàn cầu của ngành ngân hàng trong nhiều năm qua.
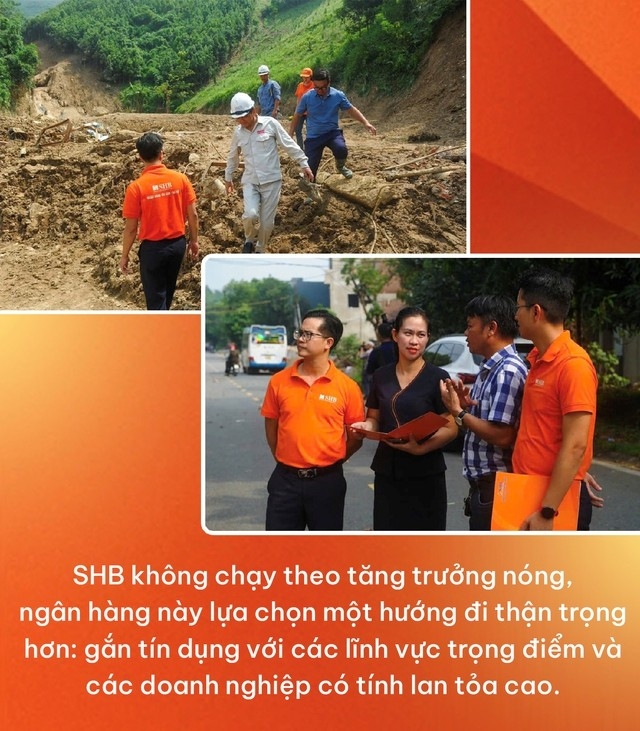 |
| SHB đồng hành cùng Nhà máy Thủy điện Đông Nam Á - Nậm Lúc sau bão Yagi. |
Vậy việc ngân hàng chỉ làm tốt vai trò cho vay thôi là chưa đủ, các ngân hàng đang làm cách nào để đồng hành và hỗ trợ hệ sinh thái của các doanh nghiệp.
Ngân hàng chọn đồng hành bền vững cùng doanh nghiệp
Thực tế, một xu hướng đang dần định hình lại cách dòng vốn vận hành trong hệ thống ngân hàng: thay vì cấp tín dụng đơn lẻ, các tổ chức tài chính bắt đầu gắn tài trợ vốn với toàn bộ chuỗi giá trị của doanh nghiệp.
Trong xu hướng dịch chuyển đó, một số ngân hàng đã chủ động tái định vị vai trò của mình theo hướng "đồng hành" và "kiến tạo". Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) là một trường hợp có thể quan sát rõ cách tiếp cận này, khi ngân hàng không chỉ cung cấp vốn mà còn hướng tới việc trở thành đối tác tham gia vào bài toán tài chính tổng thể của doanh nghiệp.
SHB xác lập rõ vị thế trở thành ngân hàng hàng đầu cung ứng nguồn vốn, sản phẩm và dịch vụ cho các đối tác chiến lược, các đối tác lớn có hệ sinh thái, chuỗi cung ứng và khách hàng cá nhân. SHB được định hình là ngân hàng song hành cùng các động lực tăng trưởng quốc gia, đồng hành sâu hơn cùng các tập đoàn, tổng công ty, doanh nghiệp đầu ngành và hệ sinh thái lớn; đồng thời là ngân hàng kết nối nguồn lực, kiến tạo giá trị và thúc đẩy phát triển bền vững.
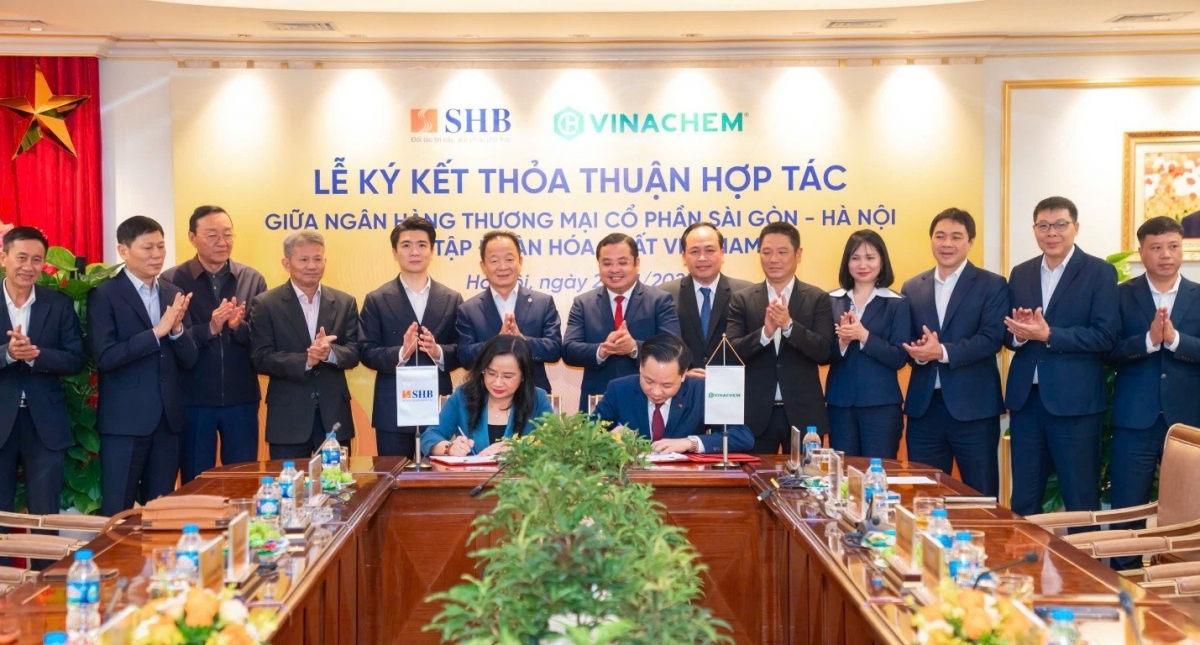 |
| SHB không ngừng mở rộng mạng lưới đối tác với các ông lớn trong ngành hạ tầng, năng lượng, hóa chất. |
Chiến lược này cho phép SHB không chỉ tăng trưởng theo chiều rộng của số lượng khách hàng, mà còn tăng trưởng theo chiều sâu của hệ sinh thái khách hàng. Đây là mô hình phát triển có độ bền cao hơn, tính liên kết cao hơn và khả năng lan tỏa lớn hơn so với mô hình ngân hàng giao dịch truyền thống.
Sự đồng hành này giải quyết vấn đề của doanh nghiệp Việt về thiếu hụt dòng tiền, đồng thời cung cấp các giải pháp tài chính toàn diện được "may đo" cho từng nhóm khách hàng. Khi hiểu rõ chuỗi cung ứng, ngân hàng nắm được dữ liệu minh bạch về hoạt động sản xuất kinh doanh và khả năng tạo doanh thu trong tương lai của doanh nghiệp.
Xác định "5 FIRST" là nền tảng cho chuyển đổi số và phát triển công nghệ gồm: Data + AI First, People First, Cloud First, Security First, Mobile First; SHB xác định đây là nền tảng để nâng cao trải nghiệm khách hàng theo hướng hiện đại hơn, linh hoạt hơn, tiện lợi hơn, an toàn hơn và bảo mật hơn; đồng thời, gia tăng năng lực phục vụ các khách hàng doanh nghiệp lớn, các chuỗi cung ứng, các đối tác chiến lược và khách hàng cá nhân trong cùng một hệ sinh thái tài chính đồng bộ.
Nhờ thấu hiểu sức khỏe tài chính của đối tác, ngân hàng sẵn sàng cấp các hạn mức tín dụng dựa trên dòng tiền và uy tín mà không còn quá phụ thuộc vào rào cản tài sản thế chấp. Dòng vốn vì thế được bơm đúng lúc, đúng chỗ, giúp doanh nghiệp tối ưu hóa nguồn lực tài chính, giảm thiểu chi phí giao dịch và nâng cao hiệu quả hoạt động, TS. Lê Duy Bình cho biết.
Và trong sự dịch chuyển này, chiến lược của SHB là một minh chứng. Không chạy theo tăng trưởng nóng, ngân hàng này lựa chọn một hướng đi thận trọng hơn: gắn tín dụng với các lĩnh vực trọng điểm và các doanh nghiệp có tính lan tỏa cao.
Ngày từ giai đoạn kinh tế mở cửa, đầu những năm 2000, SHB đã thiết lập quan hệ với các tập đoàn kinh tế nhà nước như Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam, Tập đoàn Cao su Việt Nam…
Đến nay, mạng lưới này không ngừng mở rộng với các ông lớn trong ngành hạ tầng, năng lượng, hóa chất - những lĩnh vực có khả năng kéo theo nhiều ngành khác như Tasco, Tập đoàn Hóa chất Việt Nam, CTCP Lọc hóa dầu Bình Sơn.
Theo góc nhìn kinh tế học, TS. Lê Duy Bình chia sẻ, việc rót vốn vào các doanh nghiệp đầu ngành trong các lĩnh vực xương sống sẽ tạo ra hệ số lan tỏa cực kỳ mạnh mẽ, kéo theo sự khởi sắc của hàng loạt doanh nghiệp vệ tinh phía sau. Đồng thời, điều này giúp ngân hàng tối ưu chi phí giao dịch nhờ hiệu ứng kinh tế theo quy mô.
 |
| Triết lý về một "ngân hàng hạnh phúc" mà SHB đang theo đuổi thực chất là sự cụ thể hóa của mối quan hệ cộng sinh bền vững. |
Thực tế, một số ngân hàng theo đuổi hướng đi này đã ghi nhận tỷ lệ chi phí hoạt động trên tổng thu nhập (CIR) ở mức thấp. Tại SHB, chỉ số này năm 2025 ở mức 22,4%, tiếp tục nằm trong nhóm ngân hàng hoạt động hiệu quả nhất hệ thống.
Bên cạnh đó, SHB không chỉ cung cấp vốn mà còn thiết kế các gói giải pháp tài chính tổng thể, gắn các dịch vụ tín dụng, quản lý dòng tiền và ngân hàng số thành một hệ sinh thái khép kín.
Hiệu quả từ chiến lược của ngân hàng thể hiện qua con số: Năm 2025, lợi nhuận trước thuế của SHB đạt 15.028 tỷ đồng, tăng 30% so với năm trước, tương đương 104% kế hoạch Đại hội đồng cổ đông đề ra. Thu nhập lãi thuần đạt hơn 20.200 tỷ đồng, thu nhập từ hoạt động dịch vụ tăng 154%, lên 3.200 tỷ đồng.
Điều này một lần nữa chứng minh mối quan hệ bền chặt giữa ngân hàng và đối tác mang lại lợi ích kép: doanh nghiệp có bệ phóng tài chính vững chắc, còn ngân hàng sở hữu một tệp khách hàng trung thành, đem lại nguồn thu dịch vụ ổn định và đa dạng.
Từ đồng hành đến kiến tạo tương lai: Chìa khóa của SHB là gì?
Nếu giai đoạn Đổi Mới trước đây chủ yếu tập trung vào mở cửa và tăng trưởng, thì giai đoạn "Đổi Mới 2.0" đang đặt ra những yêu cầu hoàn toàn khác: tăng trưởng chất lượng, chuyển đổi số, phát triển xanh và hội nhập sâu hơn vào chuỗi giá trị toàn cầu.
Trong bối cảnh đó, vai trò của ngân hàng tiếp tục được nâng lên một nấc mới: Không chỉ "đi cùng", mà còn "dẫn dắt". Một trong những vai trò rõ nét nhất là thúc đẩy chuyển đổi số. Sự phát triển của thanh toán không tiền mặt, ngân hàng số, fintech… không chỉ làm thay đổi ngành tài chính mà còn tạo nền tảng cho thương mại điện tử và kinh tế số.
Giới chuyên gia đánh giá, nếu không nhờ sự đổi mới mạnh mẽ của ngành tài chính nói chung và hệ thống ngân hàng nói riêng, quá trình chuyển đổi số ở cấp độ người dân và doanh nghiệp khó có thể diễn ra mạnh mẽ như hiện nay. Bên cạnh đó là vai trò kết nối nguồn lực quốc tế. Trong bối cảnh dòng vốn toàn cầu ngày càng gắn với các tiêu chuẩn ESG, các ngân hàng đóng vai trò cầu nối, đưa nguồn vốn quốc tế vào các lĩnh vực ưu tiên.
Theo xu hướng này, một số ngân hàng đã bắt đầu thể hiện rõ vai trò trung gian kết nối và dẫn dắt dòng vốn theo các chuẩn mực mới. Trường hợp của SHB cho thấy cách tiếp cận, khi ngân hàng huy động các khoản vay theo tiêu chí ESG cho thấy một bước chuyển từ "tăng trưởng tín dụng" sang "tăng trưởng có trách nhiệm", gắn với các chuẩn mực phát triển bền vững.
Tuy nhiên, đây không phải là một bước đi đơn lẻ, mà nằm trong một chiến lược rộng hơn. Để kiến tạo nền tảng cho tương lai, các ngân hàng buộc phải chủ động kết nối với các chuẩn mực toàn cầu. Sự minh bạch trên thị trường, cũng như việc tuân thủ các chuẩn mực an toàn vốn như Basel II, Basel III, không chỉ đóng vai trò quản trị rủi ro, mà còn giúp các ngân hàng vươn ra thị trường quốc tế.
Song song với đó, việc nắm bắt các xu thế thời đại như tiêu dùng xanh, sản xuất xanh không còn là lựa chọn, mà đã trở thành yêu cầu bắt buộc. Trong bối cảnh này, những khoản huy động hợp vốn quy mô lớn, tuân thủ nghiêm ngặt các tiêu chí ESG như 2 khoản vay hợp vốn trung hạn bằng USD với tổng quy mô 600 triệu USD của SHB, thu hút tổng cộng 26 định chế tài chính quốc tế tham gia, không chỉ đơn thuần là hoạt động huy động vốn, mà còn là cách các ngân hàng khơi thông nguồn lực dài hạn, đồng thời dẫn dắt dòng vốn xanh chảy vào nội tại nền kinh tế.
Đáng chú ý, khát vọng kiến tạo chỉ có thể thành hiện thực dựa trên một nền tảng tài chính vững mạnh và quản trị rủi ro nghiêm ngặt. TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh, nhấn mạnh rằng kinh nghiệm xử lý khủng hoảng là một loại "tài sản vô hình" quý giá.
Nhìn lại trường hợp của SHB, bản lĩnh của ngân hàng được khẳng định qua những quyết định khó như việc nhận sáp nhập Habubank trong giai đoạn tái cơ cấu hệ thống. Đó không chỉ là câu chuyện hợp nhất một tổ chức mà là bài toán giữ vững niềm tin thị trường và đảm bảo an toàn hệ thống, đặt ổn định vĩ mô lên trên lợi ích ngắn hạn.
Có thể thấy rằng, điều khác biệt lớn nhất giữa một ngân hàng kiến tạo và một ngân hàng truyền thống chính là sự chủ động. Thay vì thụ động đợi khách hàng tìm đến, ngân hàng kiến tạo chủ động tìm giải pháp, chia sẻ rủi ro và cùng doanh nghiệp vượt qua những giai đoạn khó khăn nhất.
Triết lý về một "ngân hàng hạnh phúc" mà SHB đang theo đuổi thực chất là sự cụ thể hóa của mối quan hệ cộng sinh bền vững. Khi ngân hàng đặt con người làm trung tâm, lấy sự minh bạch và lợi ích hài hòa làm kim chỉ nam, họ không chỉ tạo ra lợi nhuận mà còn tạo ra giá trị cho xã hội.
"SHB - Ngân hàng tầm vóc quốc gia thế hệ mới" không chỉ là sự khẳng định vị thế, mà còn là cam kết về hướng đi: song hành cùng đất nước, đồng hành cùng doanh nghiệp, kiến tạo những hệ sinh thái tăng trưởng, góp phần xây dựng một Việt Nam phát triển nhanh, bền vững, tự cường và thịnh vượng.