


Thị trường vốn Việt Nam trước bài toán huy động hàng triệu tỷ đồng cho tăng trưởng
Để thu hút dòng vốn quốc tế, Việt Nam cần nâng cao chất lượng, hoàn thiện cơ chế vận hành và phát triển các định chế tài chính đáp ứng yêu cầu nhà đầu tư.


Nền tảng 2025 mở “cửa lớn” cho dòng vốn trung - dài hạn
Ngày 12/12/2025 tại Hà Nội, Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) phối hợp Tạp chí Đầu tư Tài chính (VietnamFinance) tổ chức Diễn đàn “Triển vọng Thị trường Vốn Việt Nam 2026: Bứt phá trên nền tảng mới”. Bối cảnh của sự kiện cho thấy thị trường vốn đang bước vào “điểm rơi” quan trọng: năm 2025 khép lại với ba dấu mốc nền tảng gồm nâng hạng thị trường chứng khoán, hình thành hành lang pháp lý cho tài sản số và định hình khung thể chế cho trung tâm tài chính quốc tế.
 |
| Bộ Tài chính và UBCKNN sẽ tiếp tục tháo gỡ rào cản để gia tăng “độ mở” thị trường. |
Phát biểu khai mạc, TS. Lê Minh Nghĩa - Chủ tịch VFCA nhấn mạnh, Diễn đàn không hướng tới một “tuyên bố chung” mang tính hình thức, mà kỳ vọng tạo ra danh sách hành động cụ thể, đo lường được, trả lời rõ “ai làm gì, làm khi nào, làm với ai”. Thông điệp này đặt trọng tâm của năm 2026 vào năng lực chuyển hóa chủ trương thành kết quả: Dòng vốn dài hạn ở lại thị trường, chảy vào sản xuất - kinh doanh, hạ tầng, công nghệ cao và kinh tế xanh; không gian huy động vốn được mở rộng nhờ tài sản số; và trung tâm tài chính quốc tế tạo hiệu ứng lan tỏa thay vì trở thành “ốc đảo”.
Ở góc độ chính sách, các số liệu được nêu tại Diễn đàn phản ánh điểm nghẽn cấu trúc của hệ thống tài chính: doanh nghiệp vẫn dựa nhiều vào tín dụng ngân hàng. Quy mô thị trường chứng khoán đến 30/11/2025 đạt khoảng 81,9% GDP, thấp hơn mục tiêu khoảng 100% GDP. Với thị trường trái phiếu, kênh vốn trung và dài hạn chỉ với quy mô khoảng 32,1% GDP, trong khi mục tiêu là 47% GDP và còn cách xa thông lệ của nhiều thị trường trong khu vực. Trong khi đó, tổng dư nợ tín dụng tương đương khoảng 134% GDP, cho thấy nền kinh tế vẫn “nghiêng” về một trụ cột là ngân hàng. Khi mục tiêu tăng trưởng hai chữ số giai đoạn 2026-2030 được đặt ra, bệ đỡ cần thiết phải là một thị trường vốn đủ sâu, đủ rộng và đủ chuẩn hóa để hấp thụ dòng vốn dài hạn trong nước lẫn quốc tế, đồng thời giảm dần áp lực cho hệ thống ngân hàng.
Từ cơ quan quản lý, Phó Chủ tịch UBCKNN Bùi Hoàng Hải nhấn mạnh, năm 2025 là dấu mốc quan trọng khi FTSE Russell công bố nâng hạng thị trường Việt Nam lên nhóm thị trường mới nổi. Đây không chỉ là đánh giá kỹ thuật mà còn là sự ghi nhận của cộng đồng tài chính quốc tế đối với nỗ lực cải cách bền bỉ hơn hai thập kỷ. Tuy nhiên, theo ông, nâng hạng mới là điểm khởi đầu.
Dưới sự chỉ đạo của Chính phủ, Bộ Tài chính và UBCKNN sẽ tiếp tục triển khai các chính sách theo hướng ổn định - an toàn - minh bạch - bền vững, tập trung tháo gỡ rào cản để gia tăng “độ mở” thị trường, đáp ứng tiêu chí cao hơn của FTSE và hướng tới MSCI. Đáng chú ý, cơ quan quản lý quyết tâm triển khai cơ chế đối tác bù trừ trung tâm (CCP) trong thời gian tới nhằm củng cố niềm tin nhà đầu tư nước ngoài, tăng ổn định thị trường và góp phần kiểm soát rủi ro hệ thống; đồng thời, tiếp tục hoàn thiện giải pháp mở rộng khả năng tiếp cận của nhà đầu tư nước ngoài, tăng kết nối thông tin giữa ngân hàng lưu ký và công ty chứng khoán, nâng chuẩn sản phẩm - giao dịch - thanh toán theo hướng tiệm cận thông lệ quốc tế.
Lực kéo cải cách và thị trường đa trụ cột năm 2026
Bước sang năm 2026, theo TS. Nguyễn Sơn – Chủ tịch HĐTV Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), thị trường vốn đứng trước cơ hội lớn khi các biện pháp cải cách cấu trúc thị trường, quản trị rủi ro, nâng cấp công nghệ và chuẩn hóa quy trình nghiệp vụ được triển khai đồng bộ. Theo ông Sơn, nhìn từ vận hành, thông điệp được nhấn mạnh không nằm ở việc “nâng điểm” hay “nâng thanh khoản” đơn thuần, mà là nâng chất lượng dòng vốn bằng hạ tầng, luật chơi và kỷ luật thị trường.
Tuy nhiên, để “bứt phá trên nền tảng mới”, thị trường vẫn phải giải bài toán hàng hóa và cấu trúc nhà đầu tư. Một thực tế được nhắc tới tại Diễn đàn là nhà đầu tư cá nhân chiếm tỷ trọng rất lớn, trên 85% số lượng nhà đầu tư. Lực lượng này góp phần tạo thanh khoản, nhưng cũng khiến biến động cao, làm tăng “rủi ro cảm nhận” của dòng vốn dài hạn. Khi biến động lớn, chi phí vốn của doanh nghiệp thường tăng lên vì nhà đầu tư đòi hỏi mức bù rủi ro cao hơn. Do đó, phát triển nhà đầu tư tổ chức – đặc biệt là các quỹ đầu tư, bảo hiểm, hưu trí - được nhìn nhận như điều kiện quan trọng để thị trường vận hành ổn định và nền kinh tế có thêm nguồn lực dài hạn.
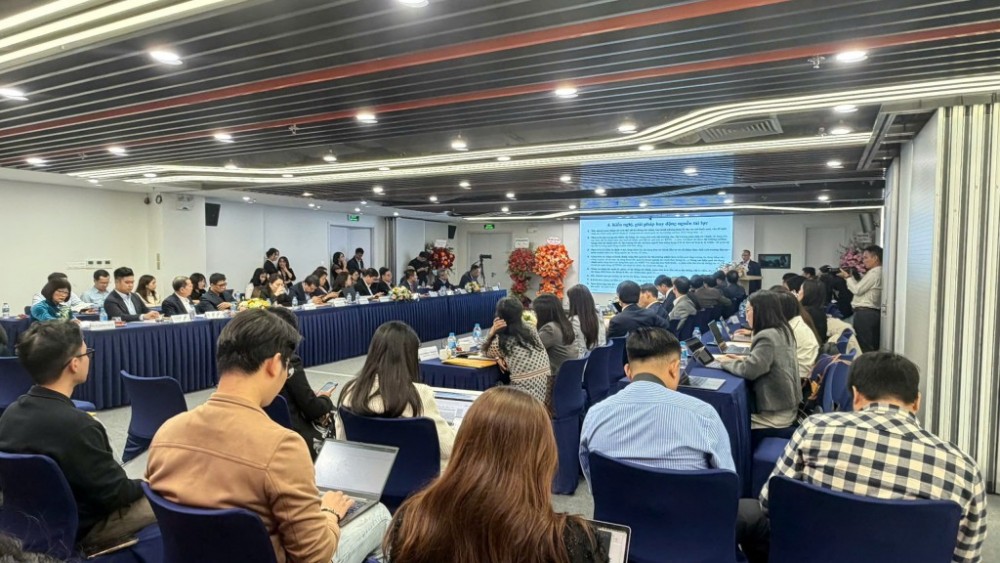 |
| Toàn cảnh “Triển vọng Thị trường Vốn Việt Nam 2026: Bứt phá trên nền tảng mới”. |
Từ góc nhìn quỹ đầu tư, bà Lương Thị Mỹ Hạnh - Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital – cho rằng kinh nghiệm quốc tế cho thấy bước chuyển thành công của thị trường vốn thường đến từ chính sách quyết đoán của Nhà nước, tập trung tạo cơ chế khuyến khích để khu vực tư nhân phát huy vai trò. Theo bà, đây là thời điểm thuận lợi để ngành quản lý quỹ “gom vốn dài hạn” từ nguồn lực nhàn rỗi trong dân cư, giúp người dân tiếp cận thị trường an toàn và bền vững, đồng thời hưởng lợi trực tiếp từ tăng trưởng kinh tế. Dòng vốn dài hạn từ các quỹ sẽ giảm gánh nặng cho tín dụng ngân hàng và trở thành nguồn lực ổn định, qua đó hỗ trợ Việt Nam tiến gần hơn tới một hệ thống tài chính đa trụ cột, hiện đại và tiệm cận chuẩn mực khu vực.
Bên cạnh chứng khoán truyền thống, tài sản số được nhìn nhận như một “không gian vốn” mới nếu được quản lý theo hướng chủ động, có kiểm soát và có lộ trình. Việc hình thành hành lang pháp lý là bước đi quan trọng, nhưng thách thức nằm ở chỗ biến khung pháp lý thành hệ sinh thái: chuẩn hóa tổ chức cung cấp dịch vụ, yêu cầu năng lực tài chính – công nghệ – quản trị rủi ro, cơ chế bảo vệ nhà đầu tư và phòng chống rửa tiền. Song hành, thể chế trung tâm tài chính quốc tế mở ra kỳ vọng về một “bộ cộng hưởng” mới cho thị trường vốn nội địa, từ thu hút định chế toàn cầu, phát triển dịch vụ tài chính giá trị gia tăng đến lan tỏa chuẩn mực quản trị, minh bạch; qua đó giúp doanh nghiệp Việt Nam – đặc biệt khu vực tư nhân – tiếp cận nguồn vốn rẻ hơn và dài hạn hơn.