Giá vàng hôm nay: Vàng miếng SJC tăng 180.000 đồng/lượng, vàng nhẫn tăng nhẹ
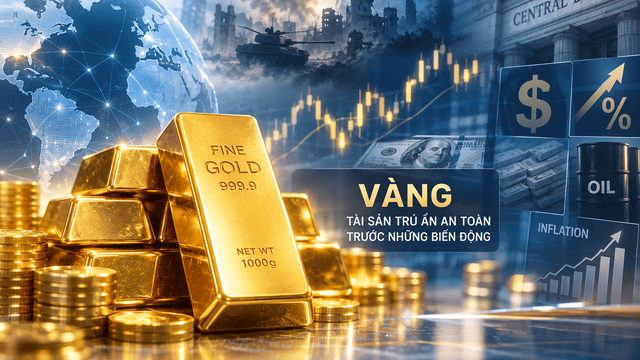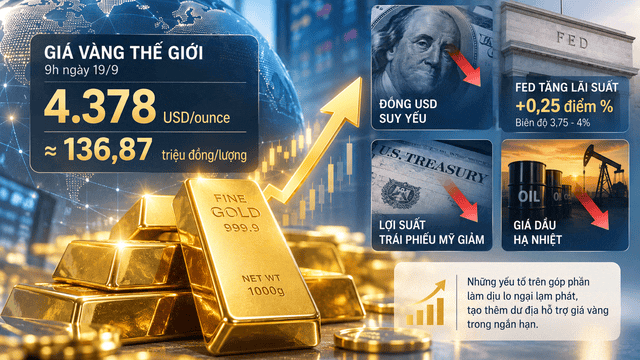
Phiên sáng ngày 21/9, giá vàng miếng SJC được niêm yết giá 144,60 triệu đồng/lượng mua vào và 147,60 triệu đồng/lượng bán ra, tăng 180.000 đồng/lượng so với phiên hôm qua.


 |
| Tín dụng bất động sản cần được kiểm soát chặt chẽ, đặt trong tổng thể mục tiêu ổn định hệ thống. Ảnh minh hoạ |
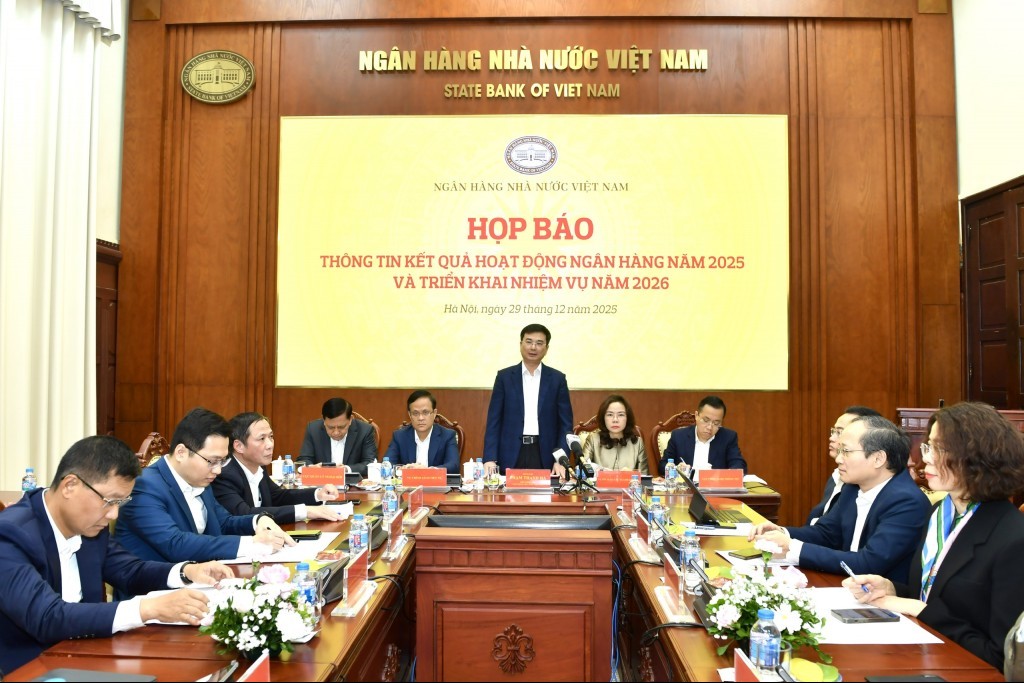
Theo chỉ đạo của Ngân hàng Nhà nước (NHNN), trong năm 2026, các tổ chức tín dụng (TCTD) phải kiểm soát chặt tốc độ tăng trưởng tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, trong đó có bất động sản, nhằm ưu tiên vốn cho sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng.
Chỉ đạo này được đưa ra trong bối cảnh tăng trưởng tín dụng đang tăng tốc trở lại, kéo theo sự dịch chuyển đáng chú ý của dòng vốn vào bất động sản.
Báo cáo ngành Ngân hàng 2026 của Công ty Chứng khoán Vietcombank (VCBS) cho biết, trong bức tranh tăng trưởng tín dụng toàn Ngành ở mức cao, bất động sản nổi lên như gam màu chủ đạo.
Theo báo cáo, đến cuối tháng 8/2025, tổng dư nợ tín dụng liên quan đến bất động sản, bao gồm vay mua nhà và vay kinh doanh, đã đạt khoảng 4 triệu tỷ đồng, tăng 19% so với cùng kỳ và chiếm gần 24% tổng dư nợ toàn nền kinh tế.
VCBS cho hay, cho vay mua nhà tiếp tục là động lực tăng trưởng chính của tín dụng bán lẻ trong bối cảnh mặt bằng lãi suất duy trì ở mức thấp và nhu cầu mua nhà để ở và đầu tư vẫn cao. Hoạt động cho vay mua nhà bắt đầu ghi nhận sự hồi phục rõ nét từ quý III/2024, được hỗ trợ bởi nguồn cung bất động sản cải thiện và giá nhà tại các khu vực trung tâm biến động mạnh nhờ thông tin về các dự án hạ tầng lớn.
Tuy nhiên, điểm đáng chú ý hơn nằm ở sự dịch chuyển cơ cấu dòng tiền. Báo cáo VCBS cho thấy, nếu như trước đây tín dụng bất động sản chủ yếu tập trung vào vay mua nhà của cá nhân, thì nay tín dụng kinh doanh bất động sản của các chủ đầu tư đang tăng tốc mạnh mẽ.
Cụ thể, đến cuối quý III/2025, tín dụng kinh doanh bất động sản đạt hơn 1,82 triệu tỷ đồng, tăng 35% so với đầu năm; riêng nhóm doanh nghiệp phát triển dự án tăng trưởng gần 40%, vượt xa tốc độ tăng của nhóm khách hàng cá nhân. Trong khi đó, dư nợ vay mua nhà đạt hơn 2,28 triệu tỷ đồng, tăng 12,4%.
Trong bối cảnh nhu cầu vay phục vụ sản xuất kinh doanh và tiêu dùng còn yếu, đặc biệt trong nửa đầu năm 2025, nhiều ngân hàng tư nhân năng động đã đẩy nhanh tín dụng bất động sản để bù đắp tăng trưởng.
Theo VCBS, đến quý III/2025, KienlongBank dẫn đầu hệ thống với tỷ trọng cho vay bất động sản và xây dựng lên tới 54% tổng dư nợ, tiếp đến là SHB với 43% và NCB ở mức 40%. Nhóm theo sau gồm Techcombank, BVBank quanh mức 34% và VPBank khoảng 29%. Ngược lại, nhóm ngân hàng quốc doanh như Vietcombank, VietinBank và các ngân hàng bán lẻ thận trọng như ACB chỉ duy trì tỷ trọng này ở mức 5–6%.
Thực tế này làm dấy lên những lo ngại đã từng xuất hiện trong quá khứ. Lịch sử thị trường cho thấy, sự tăng trưởng nóng của tín dụng bất động sản luôn tiềm ẩn rủi ro lớn cho hệ thống tài chính. Giai đoạn 2007–2008, tăng trưởng tín dụng lên tới hơn 37%, dòng vốn ồ ạt đổ vào bất động sản trong khi kiểm soát sử dụng vốn bị buông lỏng, đã trực tiếp dẫn tới bong bóng giá và giai đoạn đóng băng kéo dài từ 2011–2013. Hệ quả là nợ xấu ngân hàng tăng vọt, buộc hệ thống phải mất nhiều năm xử lý.
Theo kết quả điều tra xu hướng tín dụng quý I/2026 của NHNN mới đây, rủi ro tín dụng cao nhất hiện nay vẫn tập trung ở các khoản vay đầu tư, kinh doanh bất động sản, cao hơn cả chứng khoán và xuất nhập khẩu.
Trên cơ sở đó, NHNN yêu cầu các TCTD tổ chức thực hiện nghiêm túc, đầy đủ và kịp thời các chỉ đạo của Chính phủ và Lãnh đạo Chính phủ về triển khai hiệu quả các giải pháp tín dụng; tăng trưởng tín dụng an toàn, đúng quy định pháp luật, phù hợp với năng lực quản trị rủi ro, tình hình thanh khoản và khả năng huy động vốn.
Các ngân hàng được yêu cầu duy trì đầy đủ các tỷ lệ an toàn, đặc biệt là các tỷ lệ về thanh khoản và khả năng chi trả; nâng cao chất lượng tín dụng, đảm bảo sử dụng vốn đúng mục đích, hiệu quả, hạn chế nợ xấu gia tăng và phát sinh. Đồng thời, NHNN nhấn mạnh yêu cầu nâng cao năng lực đánh giá, thẩm định tín dụng; tăng cường kiểm tra, kiểm soát nội bộ đối với hoạt động cấp tín dụng, kịp thời phát hiện và xử lý nghiêm các trường hợp vi phạm pháp luật và quy định nội bộ.
Tại phiên họp ngày 13/1/2026 của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, Thủ tướng Phạm Minh Chính đã nhấn mạnh yêu cầu “kéo giảm giá nhà ở thương mại, nhất là chung cư, xuống mức hợp lý” và giao NHNN kiểm soát tín dụng vào các động lực tăng trưởng kinh tế, hướng tín dụng vào các lĩnh vực ưu tiên và có chính sách quản lý rủi ro với tín dụng vào bất động sản.
Hiện thực hóa chỉ đạo đó, NHNN định hướng tăng trưởng tín dụng năm 2026 ở mức khoảng 15%, đồng thời “nắn” dòng vốn bất động sản vào các dự án có pháp lý đầy đủ, chủ đầu tư uy tín, nhà ở xã hội và nhu cầu ở thực, kiên quyết hạn chế cấp vốn cho các dự án mang tính đầu cơ, tiềm ẩn rủi ro cao.
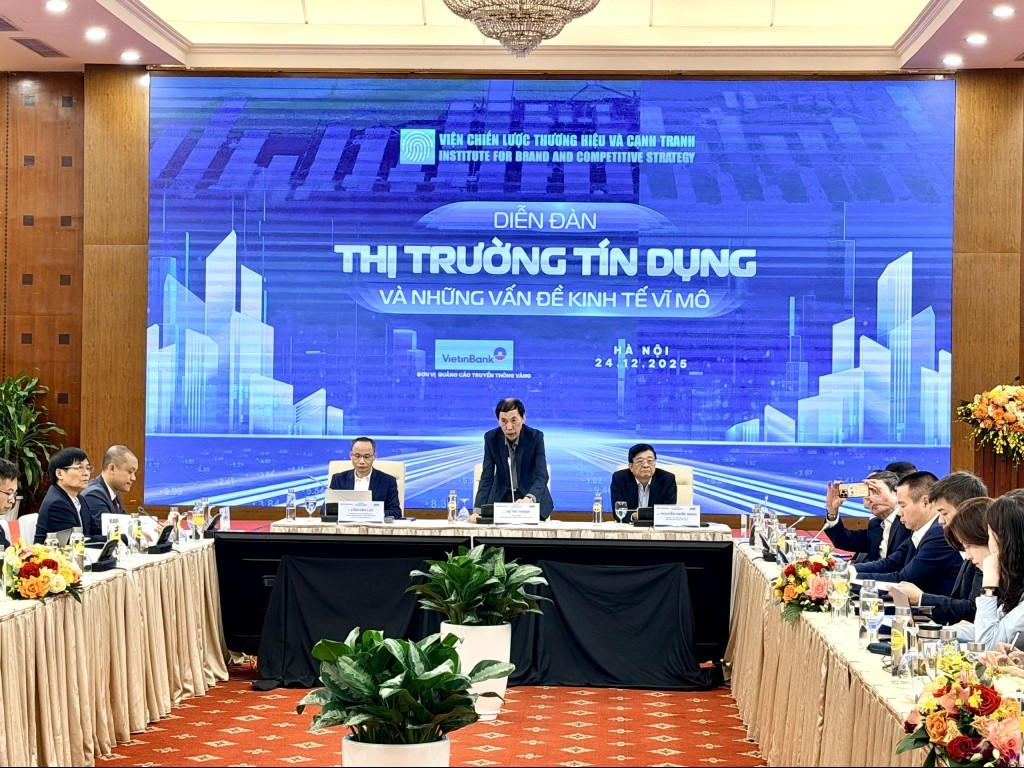
Phân tích về vấn đề này, TS. Lê Xuân Sang - Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới (Viện Hàn lâm Khoa học xã hội Việt Nam) cho rằng, tỷ lệ tín dụng so với GDP của Việt Nam đã đạt 135,7% năm 2024, cao hơn nhiều so với Malaysia, Thái Lan hay Indonesia, vừa phản ánh hiệu quả sử dụng vốn chưa cao, vừa gia tăng rủi ro nợ xấu khi nền kinh tế suy giảm.
Theo TS. Lê Xuân Sang, hệ thống tín dụng cho bất động sản, bao gồm cả tín dụng ngân hàng và trái phiếu doanh nghiệp, đang tiềm ẩn rủi ro lớn khi bong bóng bất động sản có dấu hiệu tạo đỉnh, trong khi mức độ công khai minh bạch và trách nhiệm giải trình trên thị trường này còn hạn chế.
Trong bối cảnh các thị trường tín dụng, trái phiếu và bất động sản có tính liên thông rất cao, rủi ro của một thị trường hoàn toàn có thể lan nhanh sang các thị trường còn lại. Do đó, việc NHNN điều hành tăng trưởng tín dụng chủ động, linh hoạt, kiểm soát chặt tín dụng bất động sản nhưng không “siết cứng” được xem là lựa chọn thận trọng và cần thiết.