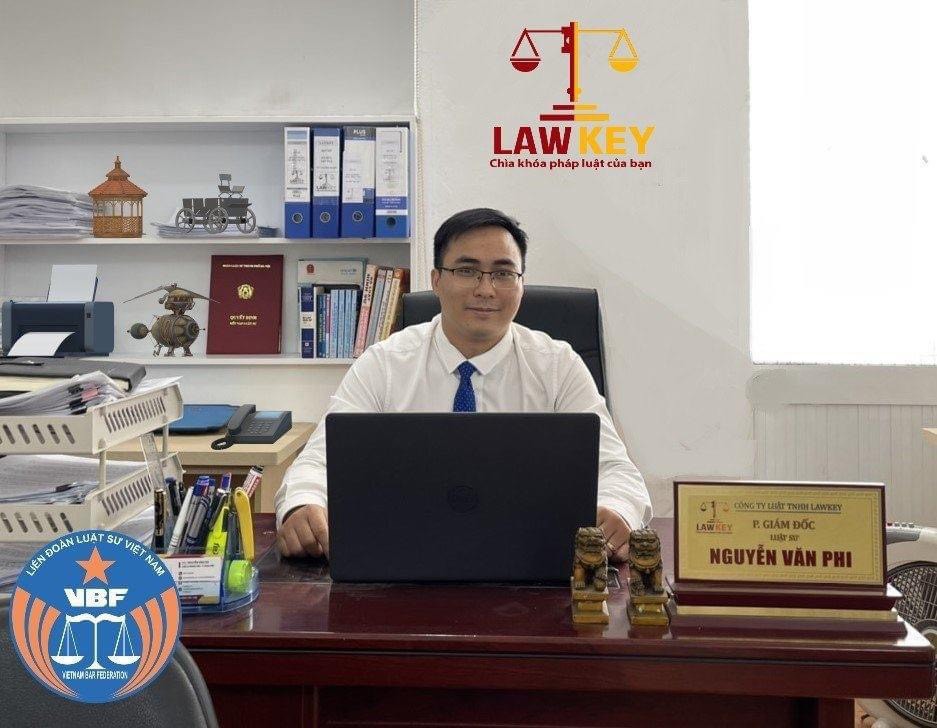
Trao đổi với Tạp chí Tài chính, Luật sư Nguyễn Văn Phi - Phó Giám đốc Công ty luật TNHH LawKey cho biết, nhiều người quan tâm đến bảo hiểm nhân thọ chỉ vì mục đích đầu tư sinh lời mà quên mất rằng, ý nghĩa thực sự của bảo hiểm là bảo vệ tài chính cho người tham gia bảo hiểm trước rủi ro về sức khỏe, tính mạng.
Luật sư Nguyễn Văn Phi - Phó Giám đốc Công ty luật TNHH LawKey.
Phóng viên: Nhiều người mua bảo hiểm nhân thọ với mục đích đầu tư sinh lời. Quan điểm của ông về điều này như thế nào?
Luật sư Nguyễn Văn Phi: Bảo hiểm nhân thọ nhằm bảo vệ tài chính cho người được bảo hiểm trước các rủi ro liên quan sức khỏe, thân thể và tính mạng.
Sở dĩ bảo hiểm nhân thọ thường bị nhầm lẫn là một kênh đầu tư là vì trong phần lớn trường hợp được chi trả, người được bảo hiểm sẽ nhận quyền lợi lớn hơn nhiều so với số tiền đã bỏ ra. Tuy nhiên, cần xác định rõ rằng: Giá trị của một hợp đồng bảo hiểm nằm ở sự bảo vệ.
Tuy nhiên, với sự phát triển của thị trường bảo hiểm, quyền lợi bảo hiểm cũng được mở rộng hơn, ngoài các quyền lợi bảo vệ còn có các quyền lợi về đầu tư, tích lũy, gọi là các sản phẩm liên kết đầu tư, đảm bảo cho người tham gia bảo hiểm yên tâm hưởng thụ cuộc sống và dự phòng các kế hoạch tài chính cho tương lai.
Thực ra, các sản phẩm bảo hiểm nhân thọ hiện nay đều sinh lãi, trừ một số gói bảo hiểm tử kỳ, sản phẩm bổ trợ mua kèm hợp đồng chính. Lãi nhiều hay ít tùy thuộc vào dòng sản phẩm do khách hàng chọn lựa. Khách hàng có thể lựa chọn sản phẩm truyền thống hay liên kết đầu tư, tùy theo khẩu vị rủi ro của họ.
Tuy nhiên, cần lưu ý rằng, lợi nhuận cao thì luôn đi kèm với rủi ro cao. Các sản phẩm bảo hiểm cũng khó đáp ứng kỳ vọng về mức độ sinh lãi so với các hình thức đầu tư khác. Hơn nữa, bảo hiểm không phải muốn rút lúc nào cũng được.
Phóng viên:Thời gian vừa qua, thị trường bảo hiểm nhân thọ xảy ra nhiều vụ tranh chấp giữa bên bán và bên mua bảo hiểm. Trách nhiệm sẽ thuộc về bên nào khi mà các buổi tư vấn diễn ra không có bằng chứng, hợp đồng thì giấy trắng mực đen, thưa luật sư?
Luật sư Nguyễn Văn Phi: Điều 22, Luật Kinh doanh bảo hiểm quy định, bên bán bảo hiểm có trách nhiệm cung cấp đầy đủ, chính xác thông tin liên quan đến hợp đồng bảo hiểm, giải thích các điều kiện, điều khoản cho bên mua bảo hiểm. Nếu bên bán không thực hiện đúng, bên mua có quyền hủy bỏ hợp đồng, được hoàn lại phí bảo hiểm đã đóng.
Ngoài ra, Điều 35 Luật Kinh doanh bảo hiểm cho phép người mua bảo hiểm quyền về thời gian cân nhắc việc tham gia. Cụ thể, người mua bảo hiểm có 21 ngày từ ngày nhận được hợp đồng bảo hiểm để cân nhắc việc tiếp tục tham gia hay không. Vì vậy, sau khi được bên bán bảo hiểm nhân thọ tư vấn, ký kết hợp đồng bảo hiểm nhân thọ, người mua bảo hiểm cần tận dụng thời gian này để tìm hiểu thêm về Hợp đồng bảo hiểm đã ký. Nếu thấy nội dung không đúng với những thông tin đã được tư vấn thì có quyền từ chối tiếp tục tham gia bảo hiểm.
Trường hợp, hợp đồng bảo hiểm nhân thọ đã được ký kết quá thời hạn cân nhắc tham gia bảo hiểm trên mà người tham gia bảo hiểm không có tài liệu, chứng cứ để chứng minh rất khó để quy kết trách nhiệm thuộc về bên bán bảo hiểm. Người tham gia bảo hiểm cần chuẩn bị sẵn tâm lý phải tham gia giải quyết quyết tranh chấp với bên bán bảo hiểm tại Tòa án nếu không thể thỏa thuận chấm dứt hợp đồng và đòi lại số tiền đã đóng.
Phóng viên: Những thông tin tiêu cực liên quan đến bảo hiểm vừa qua chủ yếu xuất hiện ở kênh bán chéo bảo hiểm ngân hàng (bancassurance). Ông đánh giá như thế nào về điều này?
Thời gian qua còn tồn tại hiện tượng một số nhân viên tín dụng “bẫy”, gợi ý, “ép” khách hàng tham gia bảo hiểm nhân thọ khi có nhu cầu vay vốn ngân hàng, làm mất đi tính tự nguyện tham gia bảo hiểm của khách hàng, vi phạm nguyên tắc trung thực tuyệt đối được quy định tại khoản 1 Điều 16 Luật Kinh doanh bảo hiểm cũng như nguyên tắc tự do, tự nguyên giao kết, trung thực tại Bộ luật Dân sự.
Các hoạt động này cũng cho thấy lỗ hổng trong việc quản lý của các tổ chức tín dụng với nhân viên cũng như công tác quản lý nhà nước về hoạt động kinh doanh, đại lý bảo hiểm ở kênh bán chéo bảo hiểm ngân hàng.
Thời gian qua, cơ quan Thanh tra, giám sát ngân hàng (Ngân hàng Nhà nước) đã phối hợp với Cục Quản lí giám sát bảo hiểm (Bộ Tài chính) tiến hành thanh tra, xử lí các vi phạm trong hoạt động đại lí bảo hiểm của tổ chức tín dụng. Đồng thời, phía Ngân hàng Nhà nước cũng đã có chỉ đạo chấn chỉnh lại hoạt động cung ứng dịch vụ liên quan đến bảo hiểm trên toàn hệ thống, không để xảy ra tình trạng “ép” hoặc “bẫy” khách hàng mua bảo hiểm một cách không tự nguyện.
Tuy nhiên, theo tôi, cơ quan quản lý cần mạnh tay xử lý nghiêm những trường hợp vi phạm để lấy lại sự trong sạch của sản phẩm bảo vệ này.
Bên cạnh đó, công tác truyền thông cũng phải được đẩy mạnh để nâng cao nhận thức của người dân về vai trò, ý nghĩa thật sự của bảo hiểm nhân thọ. Như thế, họ sẽ hiểu và tình nguyện tham gia nhiều hơn các sản phẩm bảo hiểm bảo vệ phù hợp.
Phóng viên: Vậy, người mua bảo hiểm cần làm gì để đảm bảo được quyền lợi của mình tốt nhất?
Luật sư Nguyễn Văn Phi: Người mua bảo hiểm nhân thọ cần tìm hiểu, nghiên cứu kỹ đặc điểm của sản phẩm bảo hiểm nhân thọ định mua để nắm rõ về điều kiện, đối tượng bảo hiểm. Không nên tin tuyệt đối mà chỉ nên coi lời tư vấn của bên bán bảo hiểm là thông tin tham khảo.
Người mua bảo hiểm nhân thọ nên cân nhắc tình hình tài chính của bản thân, cần có kế hoạch tài chính rõ ràng cho các khoản chi phí phải thanh toán theo Hợp đồng nhân thọ sẽ ký. Có như vậy, mới tránh được tình trạng “đứt gánh giữa đường” (vừa đóng được vài kỳ thì mức phí vượt quá tài chính của mình nên không còn khả năng đóng tiếp - PV).
Ngoài ra, trước khi quyết định tham gia bảo hiểm, người mua bảo hiểm cần phải xem kỹ lưỡng các quyền lợi của mình được quy định như thế nào trong hợp đồng. Trường hợp nhân viên bán bảo hiểm tư vấn về quyền lợi A, B, C… nào đó thì nên yêu cầu họ nêu rõ nó nằm tại điều khoản nào của hợp đồng. Nếu vẫn còn băn khoăn, cần được tư vấn, suy nghĩ thêm, người mua bảo hiểm nên tận dùng thời gian được quyền cân nhắc tham gia bảo hiểm là 21 ngày để tự tìm hiểu hoặc nhờ luật sư tư vấn thêm về các điều khoản hợp đồng đã ký.
Không phải bất cứ trường hợp rủi ro nào xảy ra trong quá trình tham gia bảo hiểm nhân thọ cũng đều được công ty bảo hiểm chi trả hoặc bồi thường. Do đó, bên cạnh việc quan tâm về quyền lợi bảo hiểm nhân thọ cũng cần tìm hiểu kỹ lưỡng những trường hợp bồi thường, chi trả và không bồi thường, chi trả tiền bảo hiểm tại Điều 44 Luật Kinh doanh bảo hiểm và tại hợp đồng bảo hiểm. Việc nắm rõ nội dung này sẽ giúp cân nhắc là nên hay không mua bảo hiểm nhân thọ.
Cuối cùng, người mua bảo hiểm cần kê khai đầy đủ và chính xác các thông tin về nhân thân và tình trạng sức khỏe mà công ty bảo hiểm yêu cầu trong hồ sơ yêu cầu bảo hiểm. Vì khi xảy ra sự kiện bảo hiểm, công ty bảo hiểm sẽ từ chối trả tiền bảo hiểm nếu phát hiện được người mua bảo hiểm không cung cấp đầy đủ, trung thực các thông tin về sức khỏe, tình trạng bệnh tật khi mua bảo hiểm.
Trong khuôn khổ tham dự các hoạt động của Hội nghị Cấp cao ASEAN lần thứ 49, Thủ tướng Chính phủ Lê Minh Hưng gặp, tiếp xúc song phương với lãnh đạo các nước.
Thủ tướng Chính phủ Lê Minh Hưng tham dự Phiên Đối thoại giữa Lãnh đạo ASEAN với Đại hội đồng liên Nghị viện ASEAN và Phiên họp hẹp Hội nghị Cấp cao ASEAN.
Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh đây là thời điểm Cộng đồng Pháp ngữ càng cần đưa hợp tác khoa học, công nghệ, kinh tế số thành động lực phát triển.
Tổng Bí thư, Chủ tịch nước Tô Lâm có cuộc gặp với Tổng thống Romania; Tổng thống Cộng hòa Senegal; Tổng thống Cộng hòa Dân chủ Congo và Phó Tổng thống Thụy Sĩ.
Thủ tướng Chính phủ Lê Minh Hưng và Lãnh đạo cấp cao các nước ASEAN dự Lễ khai mạc Hội nghị Cấp cao ASEAN lần thứ 49 và các Hội nghị Cấp cao liên quan.
Sáng ngày 12/11, trong khuôn khổ Kỳ họp thứ 2, Quốc hội tại phiên chất vấn, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã trả lời, làm rõ nhiều nội dung về kinh tế, tài chính. Phiên trả lời chất vấn của Bộ trưởng Ngô Văn Tuấn đã nhận được nhiều đánh giá tích cực của đông đảo đại biểu Quốc hội và cử tri cả nước.
--------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
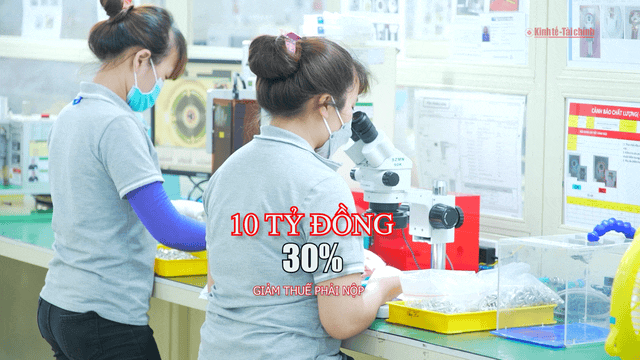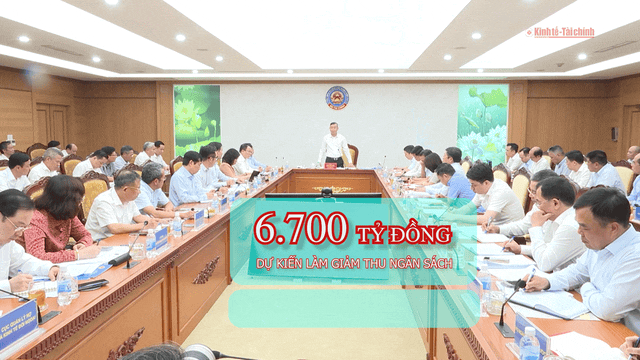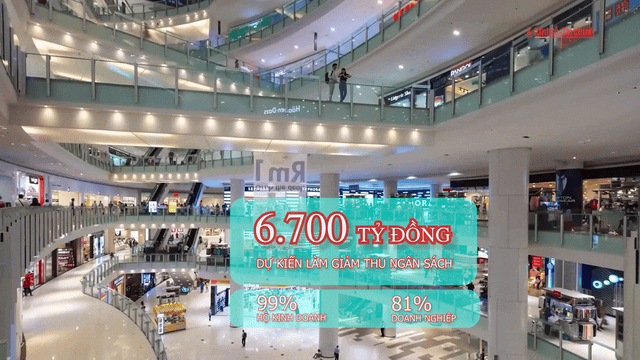
Nhằm hỗ trợ doanh nghiệp và hộ kinh doanh cải thiện dòng tiền, duy trì sản xuất và tái đầu tư trong bối cảnh còn nhiều thách thức, Chính phủ vừa chính thức ban hành Nghị định số 398 quy định chi tiết việc thực hiện Nghị quyết số 43 của Quốc hội về giảm thuế thu nhập.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
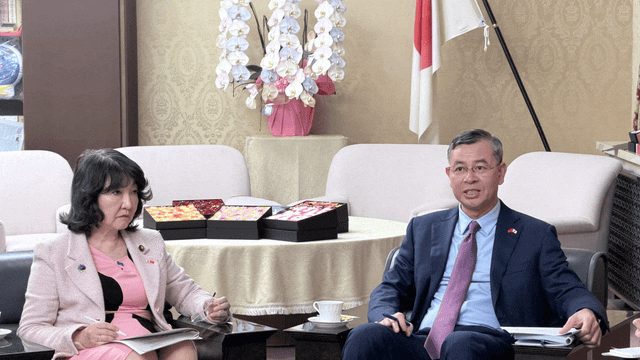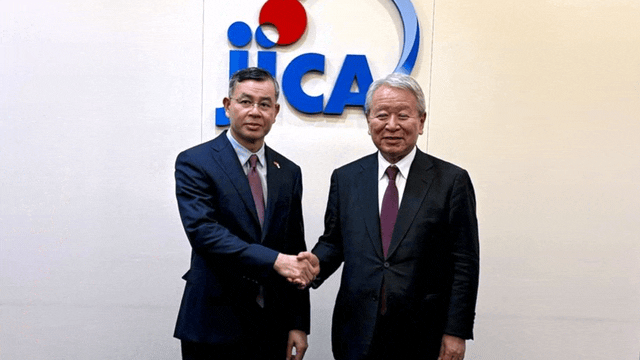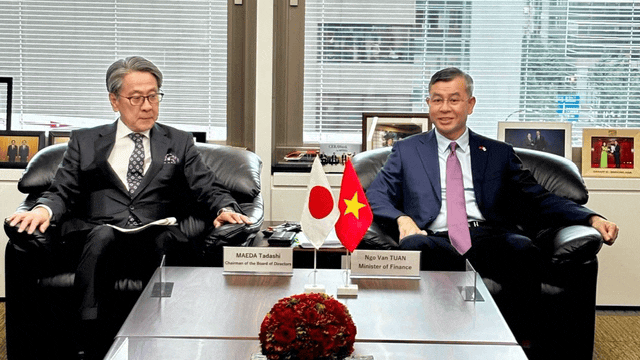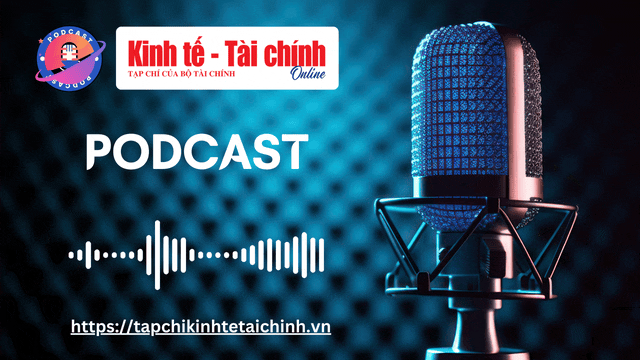
Trong khuôn khổ chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Đoàn công tác Bộ Tài chính đã có nhiều cuộc làm việc quan trọng với các cơ quan quản lý, định chế tài chính và tổ chức đầu tư hàng đầu Nhật Bản. Các hoạt động tập trung vào tăng cường hợp tác tài chính, phát triển thị trường vốn, mở rộng kênh huy động vốn quốc tế và thúc đẩy hợp tác ODA, góp phần huy động nguồn lực phục vụ các mục tiêu phát triển kinh tế - xã hội của Việt Nam.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam từ ngày 8 - 11/11/2026 đã kết thúc tốt đẹp. Chuyến thăm củng cố tin cậy chính trị, làm sâu sắc tình hữu nghị, mở rộng hợp tác công nghệ, đầu tư và tài chính. Những kết quả đạt được tạo động lực đưa quan hệ Đối tác chiến lược toàn diện lên tầm cao mới, vì tăng trưởng chất lượng cao, tự chủ chiến lược và tự cường.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị và các bạn!
Tại bức tranh kinh tế vĩ mô mới nhất, Bộ Tài chính vừa chính thức cập nhật hai kịch bản lạm phát cho năm 2026.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Trong khuôn khổ tham dự các hoạt động của Hội nghị Cấp cao ASEAN lần thứ 49, Thủ tướng Chính phủ Lê Minh Hưng gặp, tiếp xúc song phương với lãnh đạo các nước.
Thủ tướng Chính phủ Lê Minh Hưng tham dự Phiên Đối thoại giữa Lãnh đạo ASEAN với Đại hội đồng liên Nghị viện ASEAN và Phiên họp hẹp Hội nghị Cấp cao ASEAN.
Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh đây là thời điểm Cộng đồng Pháp ngữ càng cần đưa hợp tác khoa học, công nghệ, kinh tế số thành động lực phát triển.
Tổng Bí thư, Chủ tịch nước Tô Lâm có cuộc gặp với Tổng thống Romania; Tổng thống Cộng hòa Senegal; Tổng thống Cộng hòa Dân chủ Congo và Phó Tổng thống Thụy Sĩ.
Thủ tướng Chính phủ Lê Minh Hưng và Lãnh đạo cấp cao các nước ASEAN dự Lễ khai mạc Hội nghị Cấp cao ASEAN lần thứ 49 và các Hội nghị Cấp cao liên quan.
Tâm điểm đầu tư tuần qua nổi bật với loạt thông tin Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công; FPT, Petrolimex, Vinhomes ký kết biên bản ghi nhớ hợp tác với các đối tác Nhật Bản; VSIP rót tiền vào 2 dự án tại Đà Nẵng...
Việc sửa Luật Đầu tư tạo chuyển biến mạnh mẽ trong thu hút FDI cả về quy mô, chất lượng dòng vốn, đồng thời thúc đẩy cải cách thủ tục, nâng cao hiệu quả hỗ trợ nhà đầu tư, qua đó thúc đẩy tăng trưởng kinh tế 2 con số.
Kinh tế sáng tạo đang mở ra không gian tăng trưởng giàu tiềm năng cho Việt Nam khi tri thức, công nghệ và bản sắc văn hóa trở thành nguồn lực tạo giá trị.
Theo PGS.TS. Nguyễn Hữu Huân, nhu cầu vốn để duy trì tăng trưởng kinh tế là rất lớn, việc phát triển Trung tâm Tài chính quốc tế kỳ vọng tạo thêm kênh huy động.
TP. Hồ Chí Minh đang mở rộng hướng phát triển du lịch từ những lợi thế kinh tế đặc trưng của từng địa phương, trong đó có hoạt động sản xuất công nghiệp và hệ thống nhà máy.
Thảo luận về dự án Luật Giao dịch hàng hóa phái sinh, các đại biểu Quốc hội đề nghị quy định thống nhất tiêu chí xác định nhà đầu tư chuyên nghiệp, giới hạn đòn bẩy và yêu cầu tổ chức cung cấp dịch vụ phải đánh giá khả năng chịu rủi ro...
Với đa số đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Luật sửa đổi, bổ sung một số điều của Luật Thương mại, Luật Cạnh tranh, Luật Quản lý ngoại thương và Luật Bảo vệ quyền lợi người tiêu dùng.