Phấn đấu tăng thu 4-7% ước thực hiện năm 2024
Thông tư số 49/2024/TT-BTC nêu rõ, dự toán thu ngân sách nhà nước năm 2025 phải được xây dựng theo đúng các quy định của Luật Ngân sách nhà nước, Luật Quản lý thuế, các luật về thuế, phí, lệ phí, các văn bản pháp luật khác có liên quan và Chỉ thị số 17/CT-TTg ngày 22/5/2024 của Thủ tướng Chính phủ, đảm bảo thu đúng, thu đủ các nguồn thu của ngân sách nhà nước, phù hợp với tình hình thực hiện các năm trước và thực hiện cao nhất các mục tiêu về thu ngân sách nhà nước 5 năm giai đoạn 2021-2025.
Đặc biệt, xây dựng dự toán thu năm 2025 bám sát tình hình kinh tế - xã hội, tài chính trong và ngoài nước, tính toán cụ thể các yếu tố tăng, giảm và dịch chuyển nguồn thu do thay đổi chính sách pháp luật về thu, về quản lý thu. Nhất là các chính sách miễn, giảm thuế, phí, lệ phí và gia hạn thời gian nộp thuế, tiền thuê đất hết hiệu lực, việc thực hiện lộ trình cắt giảm, ưu đãi thuế để thực hiện cam kết của Chính phủ trong quá trình hội nhập kinh tế quốc tế với các nhà đầu tư nước ngoài, việc thực hiện quy định chống xói mòn cơ sở thuế toàn cầu.
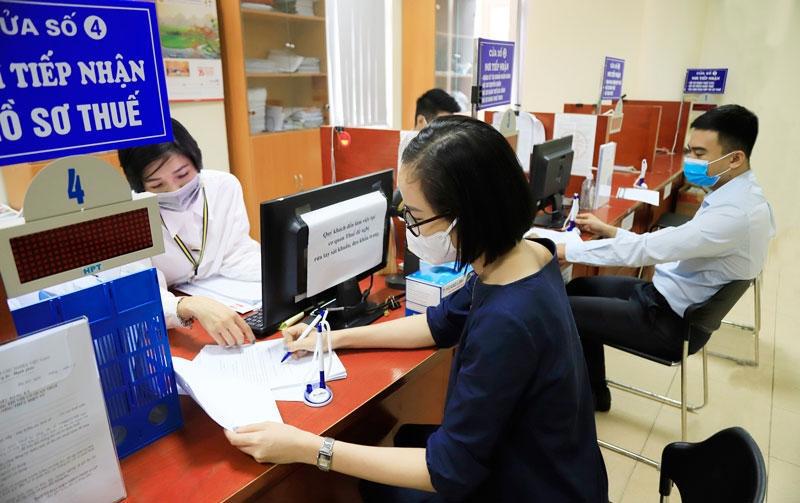
Bên cạnh đó, xây dựng dự toán thu phải gắn với việc quyết liệt thực hiện các biện pháp cải cách hành chính, hiện đại hoá công tác quản lý thu; tăng cường quản lý, chống thất thu, nhất là chống thất thu thuế trong kinh doanh, chuyển nhượng bất động sản. Quản lý có hiệu quả các nguồn thu mới phát sinh trong điều kiện phát triển kinh tế số, thương mại điện tử; đẩy mạnh thanh tra, kiểm tra thuế, chống chuyển giá, trốn thuế, gian lận thuế, quyết liệt xử lý nợ đọng thuế và kiểm soát chặt chẽ hoàn thuế.
Thông tư số 49/2024/TT-BTC hướng dẫn, phấn đấu dự toán thu nội địa năm 2025 không kể thu tiền sử dụng đất, thu xổ số kiến thiết, tiền bán vốn nhà nước tại doanh nghiệp, cổ tức, lợi nhuận sau thuế và chênh lệch thu, chi của Ngân hàng Nhà nước bình quân cả nước tăng tối thiểu khoảng 5-7% so với đánh giá ước thực hiện năm 2024 (đã loại trừ các yếu tố tăng, giảm thu do thay đổi chính sách); mức tăng trưởng thu tại từng địa phương phù hợp với tăng trưởng kinh tế và nguồn thu phát sinh tại từng địa bàn, trên cơ sở tính đến cả yếu tố tăng cường quản lý thu, chống thất thu và thu hồi nợ thuế. Dự toán thu từ hoạt động xuất nhập khẩu năm 2025 tăng bình quân khoảng 4-6% so với đánh giá ước thực hiện năm 2024.
Đảm bảo tính đúng, đủ từng khoản thu
Trong xây dựng dự toán thu nội địa, các địa phương phải dự kiến đầy đủ các nguồn thu ngân sách nhà nước phát sinh trên địa bàn. Tuy nhiên, không tổng hợp vào cân đối ngân sách nhà nước các khoản không thuộc cân đối ngân sách nhà nước theo chế độ quy định, trên cơ sở đánh giá thực tế thực hiện các năm trước, những đặc thù của năm 2025 và số kiểm tra dự toán thu năm 2025 được cơ quan có thẩm quyền thông báo.
Dự toán thu nội địa năm 2025 phải được xây dựng trên hệ thống thông tin quốc gia về đất đai, đối tượng nộp thuế; đảm bảo tính đúng, đủ từng khoản thu, sắc thuế, lĩnh vực thu đối với từng địa bàn, chi tiết số thu từ các dự án mới đi vào hoạt động có số thu lớn theo các quy định hiện hành về thuế, phí, lệ phí và thu khác ngân sách nhà nước; chi tiết theo từng khoản thu phí, lệ phí theo quy định; các quy định điều chỉnh chính sách theo lộ trình tiếp tục ảnh hưởng tới số thu ngân sách nhà nước năm 2025 và các quy định dự kiến sẽ được sửa đổi, bổ sung, áp dụng trong năm 2025.
Trong xây dựng dự toán thu ngân sách từ hoạt động xuất nhập khẩu thực hiện căn cứ vào dự báo tăng trưởng kim ngạch của hàng hóa xuất khẩu, nhập khẩu chịu thuế trong bối cảnh hội nhập, đẩy mạnh hoạt động xúc tiến thương mại, chuyển dịch cơ cấu mặt hàng, đặc biệt là các mặt hàng truyền thống có nguồn thu chủ lực và các mặt hàng mới phát sinh.
Dự toán thu từ xuất nhập khẩu cần xét đến các yếu tố tác động như: dự kiến biến động giá trong nước và giá thị trường quốc tế của những mặt hàng có số thu ngân sách nhà nước lớn; biến động giá dầu thô trên thế giới; tỷ giá giữa đồng Việt Nam và đồng tiền của các đối tác thương mại chiến lược; tác động giảm thu từ việc thực hiện lộ trình cắt giảm thuế quan theo các hiệp định thương mại tự do đã ký kết và thực thi cam kết trong năm 2025; mức độ thuận lợi hóa thương mại và ảnh hưởng của các hàng rào kỹ thuật; quy mô, tiến độ thực hiện của các dự án đầu tư trọng điểm có nhập khẩu nguyên vật liệu, trang thiết bị; kế hoạch sản xuất của các nhà máy lọc dầu trong nước.