Theo Nghị định số 245/2026/NĐ-CP, có 43 nhóm ngành, lĩnh vực được áp dụng chính sách gia hạn, gồm nhiều lĩnh vực sản xuất, chế biến, xây dựng, vận tải, lưu trú, du lịch, giáo dục, y tế, bất động sản, công nghệ thông tin, công nghiệp hỗ trợ, cơ khí trọng điểm...
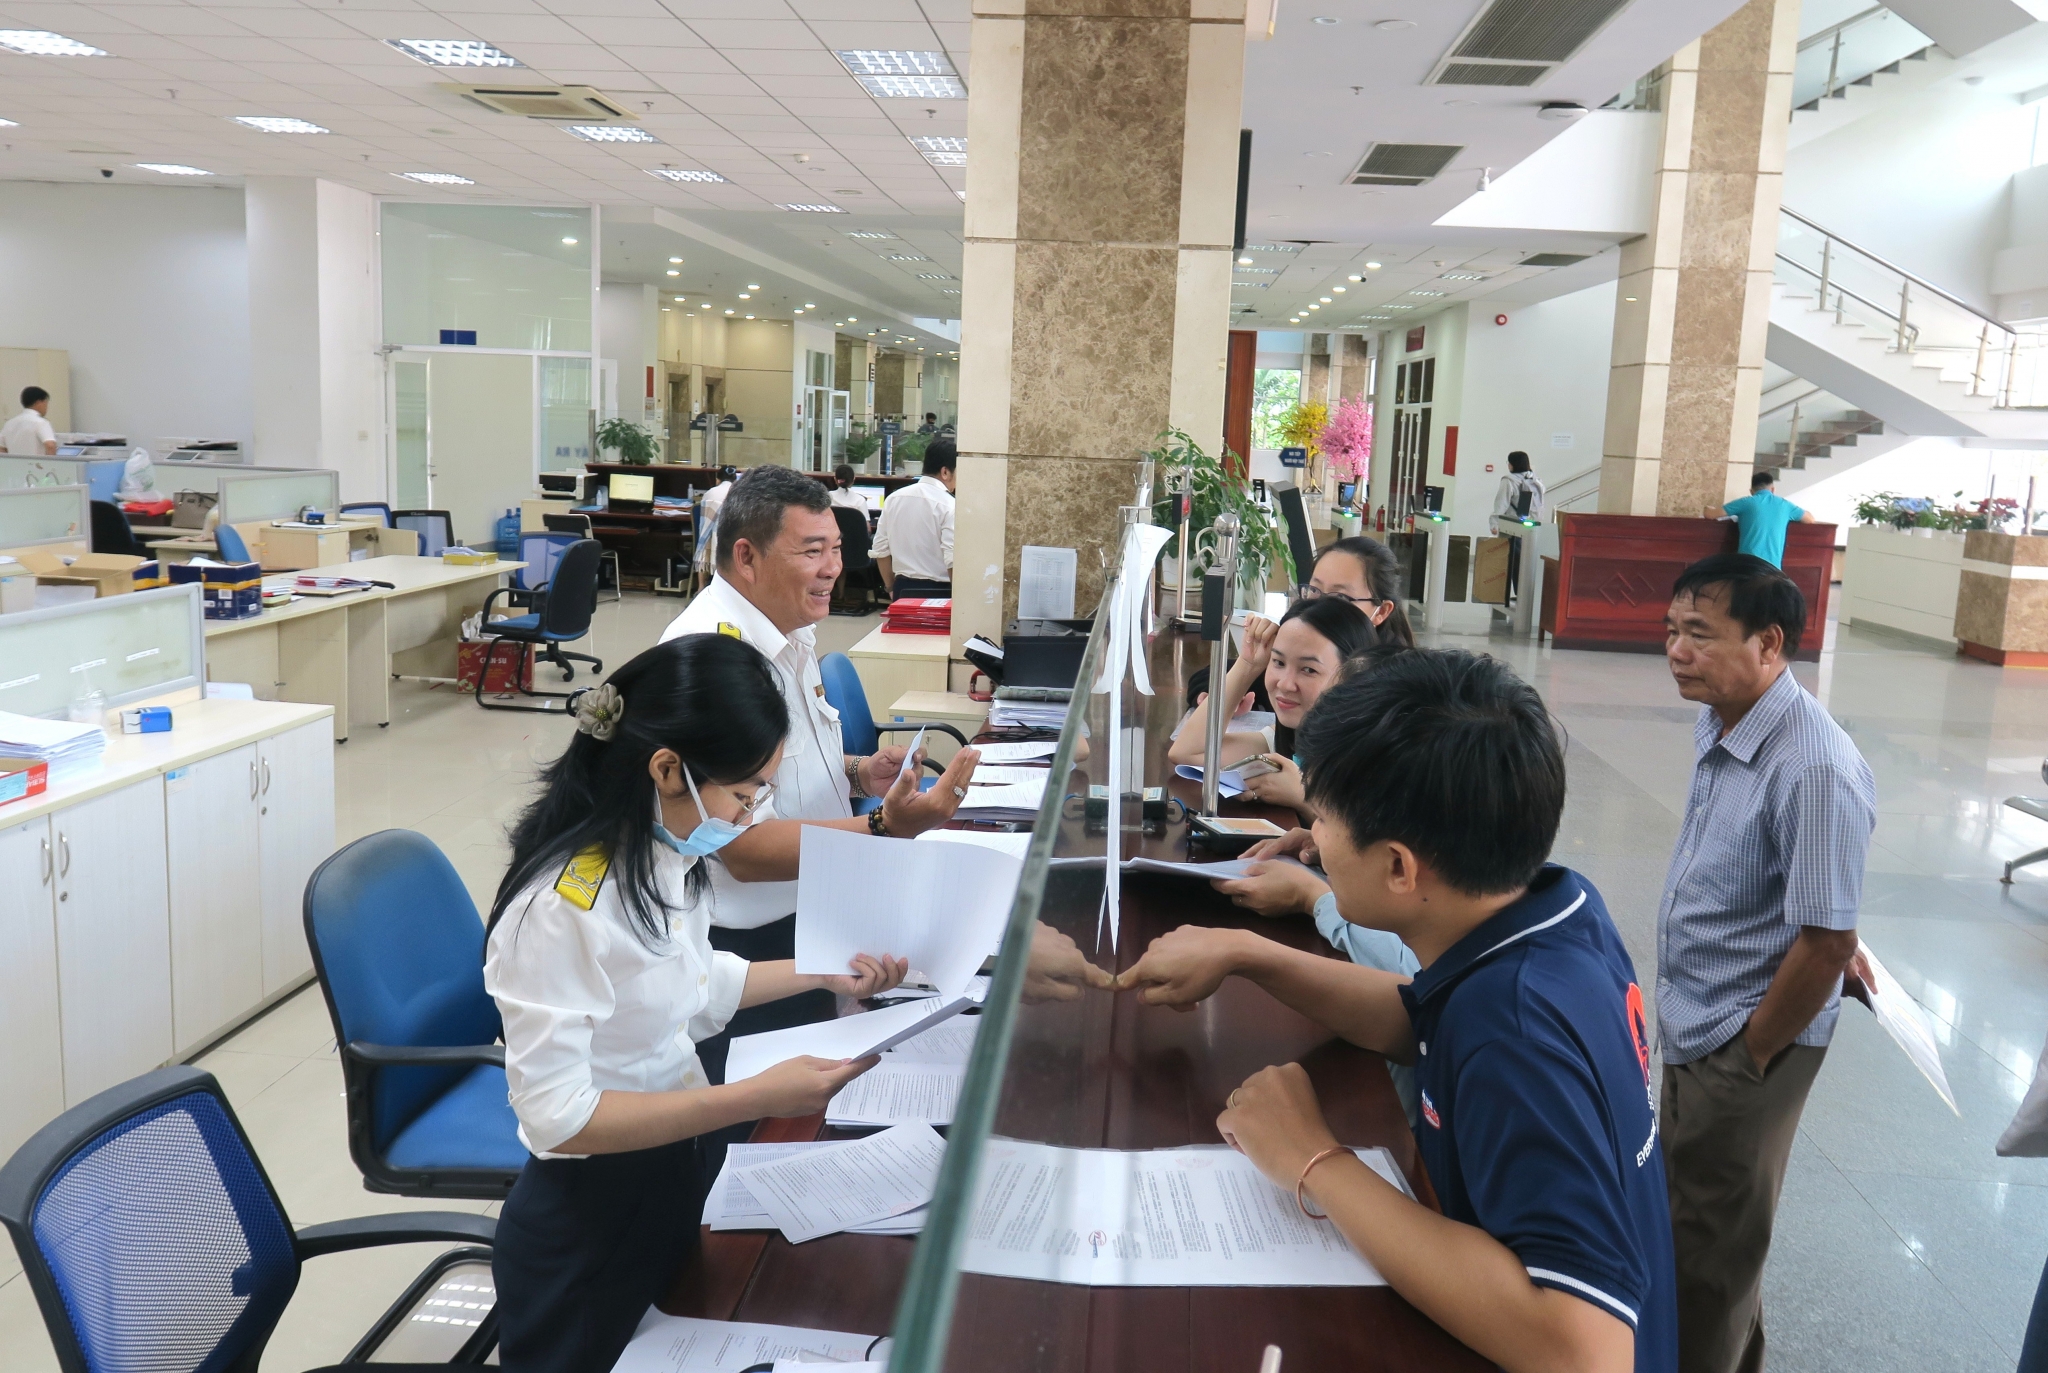 |
| Chính phủ tiếp tục triển khai chính sách hỗ trợ doanh nghiệp và người dân thông qua việc gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026. |
Gia hạn nhiều sắc thuế và tiền thuê đất
Chính phủ vừa ban hành Nghị định số 245/2026/NĐ-CP quy định gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026. Theo đó, 43 ngành, lĩnh vực cùng doanh nghiệp nhỏ, siêu nhỏ thuộc đối tượng quy định sẽ được gia hạn thời hạn nộp nhiều loại thuế và tiền thuê đất.
Theo Nghị định số 245/2026/NĐ-CP, chính sách gia hạn áp dụng đối với doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định và có phát sinh số thuế, tiền thuê đất thuộc diện được gia hạn.
Đối tượng áp dụng còn bao gồm doanh nghiệp nhỏ và doanh nghiệp siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa và Nghị định số 80/2021/NĐ-CP, nếu phát sinh số thuế GTGT, thuế TNDN hoặc tiền thuê đất thuộc các kỳ được gia hạn.
Theo Nghị định, thời gian gia hạn đối với thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh tối đa là 5 tháng.
Cụ thể, số thuế của kỳ tính thuế tháng 5/2026 được gia hạn đến chậm nhất ngày 20/11/2026; các kỳ tính thuế tháng 6, 7, 8 và 9/2026 được gia hạn đến chậm nhất ngày 21/12/2026.
Đối với trường hợp khai thuế theo quý, kỳ tính thuế quý II/2026 được gia hạn đến ngày 2/11/2026 và quý III/2026 được gia hạn đến ngày 30/12/2026.
Quy định này không áp dụng đối với thuế giá trị gia tăng khâu nhập khẩu.
Đối với thuế thu nhập doanh nghiệp, thời gian gia hạn đối với số thuế tạm nộp của quý II/2026 là 3 tháng, thời hạn nộp chậm nhất đến ngày 2/11/2026; số thuế tạm nộp của quý III/2026 được gia hạn 2 tháng, thời hạn nộp chậm nhất đến ngày 30/12/2026.
Đối với tiền thuê đất, Nghị định số 245/2026/NĐ-CP quy định gia hạn 5 tháng đối với 50% số tiền thuê đất phải nộp của kỳ đầu năm 2026 đối với người được Nhà nước cho thuê đất trực tiếp theo hình thức trả tiền thuê đất hằng năm. Thời hạn nộp được gia hạn đến chậm nhất ngày 2/11/2026.
Chính sách này cũng áp dụng đối với trường hợp người nộp thuế có nhiều quyết định hoặc hợp đồng thuê đất trực tiếp của Nhà nước và đồng thời có nhiều hoạt động sản xuất, kinh doanh khác nhau, trong đó có ngành, lĩnh vực thuộc diện được gia hạn theo quy định.
Nghị định quy định, trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh hoạt động trong nhiều ngành nghề khác nhau, trong đó có ngành, lĩnh vực thuộc danh mục được gia hạn thì được gia hạn toàn bộ số thuế GTGT, thuế TNDN và thuế TNCN phải nộp theo quy định.
Đối với trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế trước khi hết thời hạn gia hạn làm tăng số thuế phải nộp thì số thuế tăng thêm cũng được gia hạn.
Ngược lại, nếu việc khai bổ sung được thực hiện sau khi hết thời hạn gia hạn thì phần thuế phát sinh tăng thêm sẽ không được áp dụng chính sách gia hạn.
Không tính tiền chậm nộp trong thời gian được gia hạn
Theo Nghị định số 245/2026/NĐ-CP, người nộp thuế sẽ không bị tính tiền chậm nộp đối với số tiền thuế và tiền thuê đất thuộc diện được gia hạn trong khoảng thời gian được gia hạn.
Quy định này áp dụng cả đối với trường hợp người nộp thuế gửi văn bản đề nghị gia hạn sau khi đã nộp hồ sơ khai thuế; trường hợp khai bổ sung làm tăng số thuế phải nộp của kỳ được gia hạn; hoặc trường hợp cơ quan có thẩm quyền qua thanh tra, kiểm tra xác định phát sinh thêm số thuế phải nộp thuộc các kỳ được gia hạn.
Nếu Hệ thống thông tin quản lý thuế đã tính tiền chậm nộp đối với các khoản thuộc diện được gia hạn thì cơ quan thuế sẽ thực hiện điều chỉnh, hủy số tiền chậm nộp đã tính theo đúng quy định.
Nghị định có hiệu lực thi hành từ ngày 27/6/2026 đến hết ngày 30/12/2026. Sau thời gian này, việc nộp thuế và tiền thuê đất được thực hiện theo quy định của pháp luật về quản lý thuế.
Trường hợp người nộp thuế đã hoàn thành nghĩa vụ nộp các khoản thuế, tiền thuê đất thuộc diện được gia hạn trước ngày 27/6/2026 thì không điều chỉnh lại.
Theo Phụ lục I ban hành kèm theo Nghị định số 245/2026/NĐ-CP, có 43 nhóm ngành, lĩnh vực được áp dụng chính sách gia hạn, gồm nhiều lĩnh vực sản xuất, chế biến, xây dựng, vận tải, lưu trú, du lịch, giáo dục, y tế, bất động sản, công nghệ thông tin, công nghiệp hỗ trợ, cơ khí trọng điểm, hoạt động văn hóa, thể thao, giải trí, khai thác dầu khí, hóa chất, sản xuất đồ uống, xử lý nước thải và nhiều ngành kinh tế khác.